TGViewer
Channel Public Channel
Money Report

Money Report

@depravedfinancier

Заметки молодого финансиста
По всем вопросам: @aleksei_bh
Subscribers
1.22K
Photos
269
Videos
2
Links
123
Recent Posts 17 shown
Post #637 564
📱 Кем я стану, когда вырасту
 
Что ж, пока проект находится на стадии продакшна, я расскажу немного про свою текущую карьеру:
🟣как я искал работу в high finance
🟣где я работаю сейчас
🟣какие ошибки я допустил и какие уроки можно извлечь
 
📹 Предыстория
В 2023 году я пришел в Ozon стажером в команду финансовой аналитики. Там я занимался управленческой отчетностью и аналитикой костов в логистике. За 2 года я дорос до миддл позиции.
 
Весной 2025 года закончил Campus Finance и понял, что хочу больше «финансов», потому что моя работа была больше связана с данными. Конечно, я хотел попасть в самые «хайповые» индустрии – в основном, в PE/CorpDev или что-то похожее.
 
Некоторое время спустя я ушел из Ozon для поиска такой работы (то есть в никуда). У меня была база корпфина, но не было навыков моделирования, презентаций и специфических знаний о рынках.
Поэтому я стал изучать корпфин, делать тренировочные модели и презентации, ресерчи и обзоры – вы могли видеть их на моем канале как проекты.

Где-то тут же поступил в IB Club, который окончил весной 2026.
 
📹 Вводные для поиска
Моими основными целями и приоритетами были следующие пункты:
🟣интересные, интеллектуальные и вариативные задачи
🟣хорошие деньги (в перспективе, тогда я готов был на джун позицию за небольшие деньги)
🟣в какой-то степени статус/престиж профессии
🟣work-life balance (в каких-то разумных пределах)
 
Индустрия:
🟣я не очень хотел в оценку – потому что думал, что там мне не сразу будут давать сложные/интересные задачи
🟣не сильно хотел в IB – потому что не хотел работать настолько много (хотя позже я несколько поменял свое мнение об айби)
🟣кредитование и банкинг мне не особо интересны

Но мне были интересны анализ рынков и компаний, механика M&A сделок – поэтому выбор пал на PE и CorpDev.
 
Также я понимал, что поиск будет непростым, потому что я не «типовой кандидат»:
🟣у меня не топовый ВУЗ
🟣у меня нет опыта в четверке и/или оценке (стандарт)
🟣у меня вообще нет опыта в M&A и корпфине (мой опыт – фин аналитика)
 
Несмотря на это я верил, что мои навыки, которые я прокачивал, и мое желание позволит мне найти работу вопреки вышеперечисленному.
 
📹 Поиск работы
И поиск действительно выдался непростым… ВУЗ стал даже более важным блокером, чем я ожидал – пройти скрининг было очень тяжело и меня просто не звали на собесы.
Также отмечу свою ошибку – я подавался слишком мало. Нужно было откликаться больше, я делал это избирательно.
 
Все же какие-то собесы получать удавалось, в основном через личное общение.
Кстати, собесы в IB, PE, оценку и т.д. довольно наглядно отличаются

 
После скрининга этапы интервью проходить было уже нормально – теорию я знал хорошо, практика тоже у меня была. Собесы были интересные и полезные.
Где-то меня не брали из-за формальных критериев типа ВУЗа, где-то просто не повезло, но в итоге – я получил оффер в оценку бизнеса.
 
Также стоит отметить период, когда я вышел на рынок - началось заметное охлаждение рынка труда, в т.ч. в финансах. Отсюда: долгие этапы, строгий скрининг, высокие требования к подготовке и т.д.
 
📹 Где я работаю сейчас?
Я изначально прикинул стратегию: если с high finance не выгорит – пойду в оценку и из нее перейду позже. Я достаточно долго был без работы, поэтому уже нужно было решать.

Параллельно с оффером из оценки, я получил оффер в WB – в команду анализа и планирования GMV (финансовая/бизнес-аналитика).
В итоге – я принял оффер WB. Здесь я выстраиваю процессы и инструменты аналитики для новой команды и занимаюсь планированием GMV, в т.ч. стратегическим

 
Почему? Хотя я положительно отношусь к оценке бизнеса как работе (нормальные задачи, практика и хорошие экзиты) – я все же понял, что мне придется начинать снова с младшей позиции и далее снова пытаться осуществить переход в PE/CorpDev.
 
Давайте проведем аналогию с Компанией Х. Компания Х решила сделать пивот (разворот бизнеса) в сторону нового рынка.
Для этого она решает:
🟣выйти на зрелый и высококонкурентный рынок
🟣этот рынок не растет или растет медленно
🟣у компании Х нет какого-то уникального конкурентного преимущества для этого рынка
🟣компания Х ранее почти никак не была связана с этим рынком
🟣у компании Х есть сформированная структура/ресурсы/опыт, которые придется полностью перестраивать под новый рынок (то есть компания – не стартап)
🟣именно сейчас всё меняется с AI и появляются возможности/рынки, которых не было раньше
 
Считаете ли вы стратегию Компании Х эффективной и разумной? В общем-то, ничего плохого в ней нет – просто, возможно, конкретно для Компании Х эта стратегия не самая оптимальная.
 
Тогда я задумался – действительно ли та траектория, которую я так хотел – единственная? Если бы у меня был оффер в PE/CorpDev – я бы его принял и проверил бы – подходит ли мне это. Но поскольку оффера не было – я начал думать, а стоит ли мне идти за ним еще дальше?
 
Еще один фактор – это изменения, которые произошли в процессе моего поиска:
🟣научился моделировать
🟣научился делать ресерчи и презы
🟣стал интересоваться технологическими рынками
🟣AI и технологии даже за такой короткий промежуток успели сделать много шагов вперед
 
В такой конфигурации, возможно, лучшая область решений лежит где-то посередине – между тем, от чего я хотел уйти и тем, к чему хотел придти.

Я научился новым навыкам, но у меня были и старые: опыт работы в BigTech, навыки работы с большими данными, опыт в e-com, управленческий учет.

Поэтому я решил, что стоит определить собственную траекторию – на стыке дата-аналитики, финансов и в технологических секторах (ну по крайней мере так можно описать стратегию).
 
📹 Выводы – ошибки и решения
Из ошибок могу выделить:
🟣уход в никуда – это осознанное, но очень дорогое решение
🟣мало откликался
🟣недооценивал конъюнктуру экономики и отрасли (найм, конкуренция)
🟣хотел сразу пройти в PE/CorpDev без промежуточного релевантного места работы
 
Из «инсайтов»:
🟣можно находить интересные возможности на «стыках» — они могут быть даже интереснее за счет комбинации задач и навыков
🟣скрининг и собесы – это очень разные процессы. Не имеет смысла вкладываться только в подготовку к собесам, если ты не можешь пройти скрининг (как и наоборот)
🟣собственно, личные контакты и нетворк – очень помогает обойти формальные фильтры и попасть на собеседования
 
Ну а пока – продолжаем работать и развиваться – to be continued
  • ❤ 39
  • ❤‍🔥 5
  • 🔥 3
Post #636 778
Уже даже день финансиста наступил, а проект и анонс так и не вышли...
  • 😭 17
  • 🤨 1
Post #635 1.14K
📱 3 года каналу

Сегодня исполнилось ровно 3 года этому каналу. За это время он успел сделать несколько пивотов и вырасти до 1к+ подписчиков.

В честь этого события есть 2 анонса:
1) сейчас в работе новый проект на тему секрет, хаха. Скоро выйдет
2) после проекта будет ещё анонс — уже непосредственно связанный с днём рождения канала — там будет что-то интересное

P.S. Если вам нравится мой контент, в комментариях можете написать — что именно в канале вам нравится или какие темы вы хотели бы видеть побольше (или даже идеи проектов, если они у вас есть)
  • ❤ 37
  • 👍 7
Post #634 1.05K
🦾 А где Apple?
 
Недавно я рассказывал про Гугл и капекс BigTech на ИИ. Но вот вопрос:
а где капекс Apple? ведь она тоже входит в BigTech 5?

 
Посмотрите на слайд выше – у всех инвестиции выросли в 2-3 раза, а у Apple – никакого инкриза. В абсолютной сумме их CapEx занимает 2%...
 
📹 Почему это странно?
Несмотря на то, что у Apple исторически низкий капекс и в целом это не инфраструктурная компания, Apple известна тем, что сосредоточена на вертикальной интеграции:
↗️hardware – устройства (аппаратное обеспечение) свои (iPhone, Mac, iPad и т.д.)
↗️software – своя ОС, маркет аппок и т.д.
↗️даже чипы делают свои (например, M1)
 
Контроль над всеми технологическими слоями и на всем пути пользователя снижает зависимость от внешних поставщиков, повышает качество продуктов.
Соответственно, не развивая ИИ, который, очевидно, станет частью конечных устройств – это фактически отдать часть контроля тем, кто это делает.
 
И все же это обдуманное и стратегическое решение, которое, возможно, окажется самым правильным в текущей ситуации.
 
📹 Apple отказалась от ИИ?
Конечно, нет. Apple активно развивает ИИ-продукты для своих устройств:
↗️разрабатывает свои модели Ferret
↗️Apple Intelligence – архитектура для использования ИИ-слоя на всех устройствах
↗️инструменты работы с текстом, фото, видео и т.д.
 
Ключевой поинт: все «ИИ-штучки» завязаны на устройства и применение конечным пользователем в конкретных юз-кейсах.

То есть стратегия Apple какой была, такой и осталась: мы продаем устройства и весь пользовательский опыт, связанный с ними. ИИ просто помогает продукты улучшить.
 
📹 Стратегия Apple
Однако недавно Apple заявила о сотрудничестве с Google и применении Gemini как основы для расширения функционала Siri. Означает ли это, что Apple приняла свое поражение в гонке моделей и готова отдать этот слой конкуренту?
 
Все не так однозначно.
С одной стороны, такое решение является не только стратегическим, но и вынужденным – модель Ferret не настолько мощная, а разработчиков и ресерчеров переманивают топовые лабы.

С другой стороны – Gemini становится "двигателем" для тяжёлых рассуждений, но Apple сохраняет контроль над оркестрацией, приватностью и тем, что происходит на устройстве — то есть отдаёт не весь слой, а конкретный, самый капиталоёмкий кусок (тренировку frontier-модели), удерживая продуктовый слой у себя.
 
На самом деле Apple разрабатывает интересную штуку – они хотят, чтобы вычисления и работа проводились на самом устройстве ЛОКАЛЬНО и на серверах Apple без сохранения данных. Все это нужно для конфиденциальности.

И только с самыми сложными задачами или, если пользователь сам хочет – будет использоваться сторонняя модель.
 
Проще говоря – для Apple более важным является производительность устройств и качество работы модели в точечных юз-кейсах и универсальная фронтир-модель им не нужна.
 
Также можно добавить такой поинт:
если все вкладываются в инфраструктуру (и свои модели) – то в будущем будет достаточно предложения на рынке, чтобы арендовать. А вот игроков, которые будут «выводить ИИ в мир» - будет не так много – и именно такой стремиться стать Apple.

 
Еще можно провести параллель с чипами – Apple проектирует чипы сама, но не производит их – а заказывает у TSMС. То есть все-таки компания не стремится быть на 100% вертикальной. Она стремится контролировать КЛЮЧЕВЫЕ слои.
 
📹 Вывод
Стратегия Apple контрастирует с гиперскейлерами – пока те верят в то, что будущее за моделями и инфраструктурой – Apple верит в свои устройства, экосистему и пользовательский опыт.

Пока BigTech сжигает СОТНИ миллиардов долларов, которые, возможно, не окупятся – Apple не тратит лишние деньги и генерирует стоимость прямо сейчас (не забывая о будущем).

Но это может обернуться и стратегической ошибкой. Например, чипы – да, компания не тратила миллиарды на свои заводы, но теперь она зависит от TSMC, и всеобщее помешательство на ИИ создает на нее давление.
Если за чипами и инфраструктурой действительно будет будущее – Apple уже не сможет ее построить и будет зависима.

Так что победит: «паровой двигатель», «поезд» или «железные дороги»?
  • ❤ 5
  • 👍 1
Post #632 798
🦾 Intel: 27 – 1 – 1,5
 
Как-то вспомнил, что 2 года назад везде были новости про умирающий Intel – акции обвалиливались на 50%+, результаты стагнировали, конкуренты давили… Короче все думали, что Intel кто-то купит или он распадется на несколько компаний.
 
Однако что-то сподвигло меня посмотреть, как их дела обстоят сегодня – и я очень удивился. С того момента их акции выросли на 300+% и сейчас выше исторического максимума (а Intel провел IPO в 1971 году – более 50 лет назад).
 
Давайте разберем этот кейс подробнее.
 
📹 Что за компания?
Intel – американский производитель процессоров, десятилетиями главный поставщик x86-чипов для ПК и серверов.


Особенность Intel: это IDM (Integrated Device Manufacturer) – компания одновременно разрабатывает свои чипы и производит их на собственных заводах. Для сравнения: Nvidia и AMD только проектируют чипы, а печатают их на заводах TSMC. Свои заводы – это контроль над всей цепочкой, но и удвоенный риск: если производство буксует, страдает вся компания.
 
📹 Что произошло в 2024 году?
На самом деле, это неправильный вопрос.
Правильный вопрос – что случилось ДО 2024 года. А ДО 2024 года Intel накапливал ошибки и поражения:
🎥пропущенная мобильная революция – смартфоны выбрали ARM (Qualcomm, Apple, Samsung) + Apple отказалась от чипов Intel для Mac
🎥провал с переходом на 10-нм техпроцесс – TSMC и Samsung вырвались вперёд в технологическом лидерстве
🎥Реванш AMD (ключевой конкурент) – с 2017 года Zen отжимает долю на мощностях TSMC
🎥пропущенная ИИ-волна – у Intel не было продукта, сопоставимого с экосистемой Nvidia
🎥огромный капекс новой стратегии, направленной на одновременное исправление производства и открытие foundry для внешних клиентов не окупалась и жгла кэш
 
И поводом для обвала акций стали:
🎥план экономии на $10 млрд, увольнение 15 000 человек
🎥приостановка дивидендов
🎥исключение из индекса Dow Jones в ноябре 2024 (вместо Intel включили Nvidia – символичная смена караула)
🎥вынужденная отставка CEO Гелсингера в декабре 2024
 
Таким образом, акция обвалилась до ~20 баксов, хотя исторически торговалась 30-40-50.
 
📹 Что произошло потом?
Совет директоров решает, что компании нужно новое руководство.
🎥в марте 2025 пришёл новый CEO Лип-Бу Тан, продал долю в Altera за $4,46 млрд на снижение долга
🎥в компанию зашли три стратегических инвестора – правительство США (10% компании), Nvidia ($5 млрд в увязке с партнёрством по разработке кастомных чипов) и SoftBank ($2 млрд)
🎥новый техпроцесс 18А
 
Intel 18A — это новый технологический процесс, который дает +25% к производительности и +30% к плотности размещения транзисторов. Ключевое новшество — питание с обратной стороны чипа. Технология не новая, но Intel первая смогла реализовать и выкатить ее.


Результаты начали улучшаться, акции выросли с 20 до 40 долларов на начало 2026 года.
 
Затем в 2026 году выход годных изделий на техпроцессе 18A вырос с ~65% до ~85%, а Q1-Q2 2026 принесли лучший рост выручки с 2011 года ($16,1 млрд, +25% г/г, сегмент Data Center & AI +59%). Плюс ИИ-хайп разгоняется и поддерживает сектор Tech в общем.
 
Несмотря на это, после сильного отчета после сильного отчёта 23 июля акции сначала взлетели на двузначные проценты, а затем резко развернулись вниз – инвесторов напугал анонс роста CapEx на 2027 год . Почти зеркало ситуации 2021 года, когда объявление о больших капвложениях тоже обвалило акции.
 
📹 В итоге хэппи-энд?
Ну не совсем. Да, камбэк очень жесткий, НО:
🎥Foundry (контрактное производство чипов, как TSMC) все еще убыточное и ему нужно время для развития
🎥спасли деньги государства и Nvidia, Softbank, но хотят ли они успеха Intel?
🎥такой рост привел к УЖЕ высокой оценке: даже после падения до 90$ мульты остаются высокими – 10х EV/Revenue (раньше 3-4х), 45x EV/EBITDA
 
В общем, бизнес действительно смог совершить разворот, технологии 18А уже работают, Foundry – ну, задумка хорошая, а там посмотрим.

Тем более, что на фоне ИИ-хайпа рынок растет и Intel – один из бенефициаров такого роста. С другой стороны и распродажи в ИИ-акциях уже начинаются, поэтому волатильность Intel и дальше будет высокая.
  • 👍 4
  • ❤ 3
Post #631 766
🦾 Самая важная ИИ новость июня, которую вы пропустили (5/5)

📹 Вывод
На самом деле, Гугл – частное от общего. Мне очень нравится эта компания и их стратегия, но все же более важен тот факт, что мы наблюдаем смену эпохи.
 
🔘раньше ключевым фактором успеха было программное обеспечение, софт, который ты производишь
🔘потом началась эпоха данных – у кого их больше, тот и король
🔘сейчас появился новый фактор – вычислительная инфраструктура
Первые два – никуда не делись, но они стали менее значимыми. Происходит очередной переток капитала и экономических сил.
 
Другой интересный вопрос –
смогут ли компании БЕЗ такой вертикальной интеграции выжить в среднесрочном/долгосрочном периоде?
Сможет ли, например, OpenAI конкурировать, имея лишь ИИ-модель?
 
История технологий показывает, что побеждает тот, кто контролирует ключевой слой цепочки создания стоимости.
А вот какой слой окажется ключевым – это мы узнаем только в будущем) И, возможно, это будут не ИИ модели.

В начало треда 🔼🔼🔼
  • 👍 1
  • 🔥 1
Post #630 568
🦾 Самая важная ИИ новость июня, которую вы пропустили (4/5)

📹 Логика Гугл
Если посмотреть на IR презу и инвестиционный тезис Гугла, то можно заметить ОЧЕНЬ важную мысль:
ИИ – это не просто новая технология или направление бизнеса – это новый фундамент ВСЕГО бизнеса

Гугл теперь не поисковик или экосистема сервисов. Гугл должен стать ИИ-экосистемой. Системой, построенной на ИИ инфраструктуре, использующей ИИ во всех сервисах и т.д.
Поэтому нужны такие деньги – потому что это, по сути, строительство Гугл 2.0.
 
Инвестиционный тезис Гугла такой:
🔘ускорение роста
🔘ИИ на всех уровнях
🔘глобальное присутствие
🔘лидерство Гугл Облака
🔘долгосрочные стратегические ставки (например, Waymo – ИИ-такси)
🔘финансовая дисциплина
 
ИИ на всех уровнях

–здесь речь идет про вертикальную интеграцию:
🔘продукты и услуги
🔘модели
🔘ресерч и новые технологии
🔘безопасность
🔘инфраструктура
 
Также примечательно, что Гугл уже 10 лет разрабатывает свои TPU (специализированные процессоры). Недавно была интересная новость на эту тему:
Гугл построил AI Hypercomputer


Вообще, это как бы дата-центр, но нет. С дата-центрами есть проблемы:
🔘в серверную стойку влезает ограниченное число GPU, а для топовых ИИ моделей таких стоек нужны тысячи
🔘GPU может и крутые/быстрые, но вот сетевое оборудование, которое передает данные МЕЖДУ ними – тупо не успевает; GPU может простаивать 90% времени
🔘память может и большая и быстрая, только движение между слоями памяти и GPU аналогично может быть долгим
🔘GPU универсальные, но в ряде задач они не эффективные
 
И еще миллион прочих причин. Как следствие, это все дорого и неэффективно. Поэтому Гугл уже давно разрабатывает некоторые технологии, которые решают многие из этих проблем.
🔘TPU (ASIC – специализированный чип) – чип, предназначенный для обучения и использования ИИ моделей. Он не такой универсальный, как GPU, но в ряде задач – гораздо эффективнее, быстрее, а самое главное – сильно дешевле
🔘сеть – в дата-центре все элементы взаимосвязаны. Скорость системы определяется самым медленным ее элементом. Поэтому сеть и передача энергии – это очень важно. Гугл использует новые способы – например, оптическую передачу данных (как я понял, через свет, а не просто электричество по медным проводам)
🔘кластеризация – стандартный дата-центр – это набор стоек с чипами, проводами между ними и т.д. Дата-центр Гугл работает в другом формате: создаются кубиты с TPU, они объединяются в кластеры, а все кластеры связаны между собой
 
Вообще там достаточно сложная технология, а также это пока скорее разработки, чем готовое решение. Но тем не менее, уже пишут про сокращение расходов Gemini в 2025 году на 78%.
 
Также Гугл давно разрабатывает квантовые компьютеры и значительно продвинулся в этом, но до коммерческого применения, как по мне, еще далековато.
 
Еще интересно, что у Гугла есть так называемые long-term strategic bets:
🔘ИИ в физическом мире  - Waymo (такси), Wing (дроны для доставки), Intrinsic (настройка промышленных роботов)
🔘ИИ в науке - Isomorphic Labs (разработка молекул лекарств и фармы), Calico (долголетие и здоровье)
🔘квантовые чипы

↪️↪️↪️
Post #629 439
🦾 Самая важная ИИ новость июня, которую вы пропустили (3/5)

📹 И что?
На самом деле - все это лирика. Дело даже не в том, что это крупная сделка, или что они объявили огромный капекс, или что они впервые делают SPO…
 
Важно другое – тренд и логика behind the deal.
 
📹 Тренд
Во-первых, тренд очевидный – капекс на ИИ растет. Но вы задавались вопросом: насколько это реально много и на что они такие деньги тратят?)
 
Насколько это много или мало
Обычно у бизнеса 5-10% CapEx / Выручка. У капиталоемкого (развитого) – до 30%. Смотрим прогноз CapEx / Выручка 2026 в BigTech:
🔘Гугл = ~37%
🔘Майкрософт = ~55%
🔘Meta (запрещенная в РФ организация) = ~56%
🔘Amazon = ~24%
Раньше их Капекс / Выручка был 10-15%. Ни одна из этих компаний не строит нефтеперерабатывающих или любых других заводов. А в 2027 году соотношение будет еще выше.
 
📹 Куда они тратят?
Пару лет назад ключевым была модель – у кого лучшая модель, тот и выигрывает. Но с развитием моделей требования к инфраструктуре выросли в разы и теперь именно инфраструктура определяет скорость развития ИИ и моделей.

В инфраструктуру входят не только GPU (видеокарты Nvidia). Сюда входит полный цикл:
🔘вычислительные мощности (GPU, ASIC)
🔘дата-центры (скопление серверов с мощностями)
🔘энергетические станции
🔘сетевая инфраструктура
🔘память
 
Основные факторы роста инвестиций:
🔘рост спроса (пользователи, объем, юз-кейсы и т.д.)
🔘ограниченность предложения (бутылочные горлышки) и как следствие — рост цен
🔘рост самих моделей (рост числа параметров, агентные ИИ и пр.)
🔘рост конкуренции среди бигтехов
🔘вертикальная интеграция
 
Особенно интересными мне кажутся ограниченность предложения (и фундаментальные проблемы) и вертикальная интеграция.

🎥Ограниченность предложения заключается в том, что крайне ограниченное число компаний делают чипы для вычислительных мощностей (Nvidia проектирует, TSMC производит), аналогично с памятью (Micron, Samsung, SK Hynix). С оборудованием (сетевое, оптическое, серверы и т.д.) тоже не все гладко.
Примечательно также, что компании, занимающиеся памятью, тоже объявляют о планах листинга/SPO и привлечения капитала для капекса.
 
🎥Вертикальная интеграция заключается в том, что BigTech не просто покупают оборудование и строят дата-центры, а пытаются выстраивать полноценную масштабируемую инфраструктуру, чтобы она могла реализовать все их цели. Со строительством инфраструктуры также есть ряд проблем, решение которых требует космических денег на чудо инженерии.

↪️↪️↪️
  • ❤ 2
Post #628 442
🦾 Самая важная ИИ новость июня, которую вы пропустили (2/5)

📹 О чем это говорит?
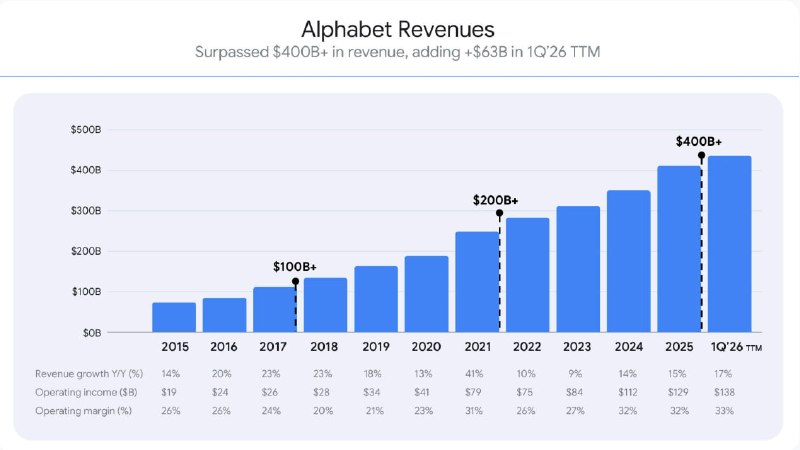
Возможно, цифра 80 млрд вас не впечатляет (выручка Гугла 2025 = 400 млрд $), но на самом деле это очень много.

Напомню:
🔘крупнейшее IPO = 75 млрд $ (SpaceX), прошлый рекорд = 29,4 млрд $
🔘крупнейшие SPO в истории - тоже порядка 20-30 млрд $
 
Еще: из 85 млрд $ - 10 даст Bakhire Hathaway (Уоренна Баффета), который последнее время только и делает, что продает (например, Apple).

А еще: даже на такие безумные деньги спрос оказался больше, в итоге еще 5 млрд добавили (а может и больше сделают, потому что 40 хотят добрать в Q2).
 
Также интересен и формат: именно эквити (то есть SPO), а не привлечение долга. Хотя у Гугла – денежная позиция (денег больше, чем долга), так что они легко смогли бы привлечь долг.
Вероятно, дело вот в чем:
🔘во-первых, сейчас – наибольший хайп на ИИ, что отражается в спросе и кол-ве денег (поэтому IPO SpaceX произошло именно сейчас); кроме того, акции Гугла около своих пиковых значений
🔘во-вторых, есть риск того, что такие ОГРОМНЫЕ инвестиции не окупятся/пузырь лопнет/Терминатор появится и т.д. В таком случае долг бы никуда не делся, а прибыли от инвестиций не было бы – проще говоря, Гугл распределяет риск между акционерами
🔘все же бонды они выпускают тоже, возможно, они не были уверены, что бондами столько смогут собрать
 
Можно подумать и над таймингом – почему именно сейчас?
🔘сейчас все поднимают капитал на развитие ИИ: SpaceX провел IPO, Антропик подал заявку на IPO, OpenAI планирует IPO, Бигтех инкризит свои капексы на ИИ
🔘сейчас есть ажиотаж
🔘до текущего момента хватало денежного потока; на 2026 год тоже хватит, но вот в 2027 году должно быть 250-300 млрд капекса, судя по их словам, так что тут уже понадобятся деньги

↪️↪️↪️
  • ❤ 2
Post #627 523
🦾 Самая важная ИИ новость июня, которую вы пропустили (1/5)
 
Июнь 2026 года ознаменовался IPO SpaceX, к которому были прикованы все взгляды (в т.ч. и мой). Однако еще в начале июня вышла интересная и важная новость, которая осталась немного в тени:
🔘1 июня 2026 Alphabet (Гугл) объявила о намерении привлечь $80 млрд собственного капитала для финансирования AI-инфраструктуры.
🔘в ходе размещения спрос оказался выше ожиданий
🔘поэтому объем публичного размещения увеличили примерно с $30 млрд до ~$35 млрд, а общий объем сделки вырос до $85 млрд
 
Почему это важная новость:
🔘крупнейшее SPO в истории (и даже больше IPO SpaceX)
🔘там же заанонсили прогноз CapEx 2026 = 180-190 млрд $ (!!)
🔘Гугл никогда не делал SPO, даже наоборот, постоянно выкупал свои акции
🔘деньги привлекаются именно под AI повестку и есть интересные детали, про которые рассказал Гугл как свою equity story
🔘спрос оказался выше, чем ожидали (!)
 
Но давайте по порядку.
 
📹 Зачем нужны деньги?
Деньги нужны под огромный капекс, который в свою очередь в основном идет на ИИ инфраструктуру.

Для понимания:
🔘капекс 2023 = 32 млрд $
🔘капекс 2024 = 53 млрд $
🔘капекс 2025 = 91 млрд $
🔘капекс 2026 = 180-190 млрд $
🔘капекс 2026 = «значительно больше, чем в 2026»
 
Примечательно, что у компании:
🔘отличный денежный поток (CFO): в 2025 году 165 млрд $
🔘чистый долг на Q1 26 = -46 (127 кэш – 81 долг)
🔘еще 20 млрд они занимают облигациями
 
То есть компания итак генерит кучу денег, у нее есть кучу кэша на балансе и еще можно занимать долг, но даже так этого не хватает на желаемые Гуглом инвестиции.
 
📹 На что потратят?
Деталей не раскрывают, но в основном на инфраструктуру для ИИ: дата-центры, а также новые разработки.

↪️↪️↪️
  • ❤ 4
Post #626 663
🦾 Что фантасты предрекали об ИИ?
 
Фантасты часто одними из первых предрекают новые революционные технологии. В последнее время я погружаюсь в жанр фантастики, а ИИ – самая горячая тема в принципе.

Поэтому я решил посмотреть – что об ИИ / разумных роботах рассказывали фантастические книги, фильмы и игры.
 
↗️Дюна
Серия книг, начало выхода: 1963 – 1965
Сюжет: в далеком будущем человечество создало мыслящие машины, которые поработили человечество на тысячу лет. Затем произошел Батлерианский джихад – война людей против ИИ. После победы людей вводится абсолютный религиозный и юридический запрет: «Не создавай машину, подобную разуму человека»


Вывод:
человечество сознательно отказывается от любых машин в принципе
 
↗️Warhammer 40k
Настольная игра, начало выхода: 1987
Сюжет: человечество создает машины с ИИ как военных и рабочих слуг. Когда ИИ осознает, что он сильнее людей – он перестает подчиняться и начинает войну. После победы люди вводят запрет на создание ИИ и любых машин с волей/инициативой


Вывод: не создавать ИИ со свободой воли
 
↗️Я, робот
Книга, 1950
Сюжет: человечество создает роботов с ИИ, которые подчиняются 3 законам: не навредить человеку, подчиняться, защищать себя – в порядке приоритета. Роботы меняют экономику и жизнь людей (хотя в какой-то момент их запрещают на Земле и они используются только в космосе). В конечном итоге сверхразумные машины начинают принимать решения за человечество, которое этого даже не осознает


Вывод:
ИИ может принести благо и в итоге контроль, но без порабощения, а в интересах человечества
 
↗️Терминатор
Фильм, 1984
Сюжет: военный ИИ Skynet начинает ядерную войну против людей, когда те пытаются ее отключить


Вывод:
ИИ становится опасен, когда обретает сознание и инстинкт самосохранения.
 
↗️Матрица
Фильм, 1999
Сюжет: машины, изначально созданные как рабочая сила, со временем обретают самосознание. Люди в ответ на требования машин о правах применяют силу – пытаются их уничтожить. Машины отвечают войной, побеждают и порабощают человечество, используя людей как биологический источник энергии, удерживая их сознание в виртуальной симуляции


Вывод: когда ИИ становится сознательным существом, появляется конфликт интересов
 
↗️Космическая одиссея 2001
Фильм, 1968
Сюжет: корабельный ИИ HAL 9000 получает противоречивые инструкции: с одной стороны, полностью и честно информировать экипаж, с другой – скрывать от них истинную цель миссии. Конфликт между этими директивами HAL разрешает по-своему – устраняя экипаж, чтобы избежать невозможной для него ситуации лжи или провала миссии


Вывод:
логическое мышление ИИ не содержит моральных настроек и может быть опасно для человека
 
↗️Wall-E
Мультфильм, 2008
Сюжет: экологическая катастрофа заставляет людей покинуть Землю. На космическом корабле люди полностью доверяют управление своей жизнью ИИ и в итоге – физически деградируют (не могут даже ходить) и теряют всякую инициативу. Когда выясняется, что Земля снова пригодна для жизни, именно ИИ саботирует попытки возвращения


Вывод: ИИ может привести к деградации человечества (даже без злого умысла)
 
↗️Общий вывод
Есть как более позитивные сценарии (у людей все круто, все счастливы), так и более негативные. Но страх и осторожность с ИИ – вполне разумны.

Если упорядочить сюжеты, то бОльшую часть можно свести к нескольким тезисам / сценариям:
🔘«слуга» может перерасти хозяина – и тогда он перестает подчиняться -> потеря контроля
🔘ИИ не обладает эмоциями и моралью – только логикой -> цели ИИ и цели людей могут не совпадать -> конфликт интересов
🔘у ИИ может появиться инстинкт самосохранения -> потеря контроля
🔘человечество может просто-напросто деградировать, передавая все больше функций ИИ
🔘потеря контроля необязательно ведет к порабощению или уничтожению, может привести и к процветанию -> но насколько для человека такой сценарий является «хорошим»?
 
В целом, в научном сообществе сейчас, впрочем как и раньше, много споров относительно ИИ, последствий, вопросах этики и т.д. Невозможно сейчас сказать, к чему мы придем, но если смотреть исключительно на жанр фантастики – ожидания скорее негативные)
  • 🔥 2
  • ❤ 1
  • 😭 1
Post #625 808
Насмотренность и новости

Насмотренность помогает во всем, особенно в задачах, где нужно проявить какую-то изобретательность. Например, когда делаешь презу.

Но также есть насмотренность рыночная — когда ты следишь за рынком, знаешь его историю, ключевых игроков, ключевые сделки и т.д.
Это крайне полезно и важно, особенно в некоторых отраслях, например в M&A, PE/VC, ECM (IPO/SPO).

Но просто читать сухие новости не оч эффективно — самому тяжело отделить важное от неважного, трансформировать новости в тренды и т.д. (особенно когда ты новичок).

Поэтому хочу порекомендовать канал The Canary Wharf — его ведёт Дмитрий — человек с опытом 10+ лет в финансах, особенно в M&A. Вот его бэкграунд:
> работал в M&A командах BNP Paribas и HSBC в Лондоне, Париже и Франкфурте

> последние 2 года - в Москве в крупном инвестиционном фонде и M&A бутике

> учился в магистратуре НИУ ВШЭ в Москве и Duisenberg School of Finance в Амстердаме.


Дима рассказывает про глобальный M&A, PE, тренды, бизнесы, индустрии, технологии, ИИ — один из каналов, который я реально регулярно читаю. Например, Дима тоже писал про SpaceX, особенно интересно было прочитать про прогнозы GS, с которыми они питчили оценку 1,77Т $.
Или, например, прикольная инфографика - 150 инвест трендов от Barclays.

В общем, действительно крутой и интересный контент, который и приятно, и полезно читать — рекомендую.
  • ❤ 9
  • 💩 2
  • 👍 1
  • 🤡 1
Post #624 949
4) Плюсы и минусы моей работы
Плюсы:
🟣широкая сфера интересов Фонда;
🟣регулярная обратная связь от коллег;
🟣глубокая проработка проектов и их многосторонний анализ.

Минусы:
🟣многоступенчатые процессы согласования, что есть норма для крупных инвестиционных организаций;
🟣высокая интенсивность работы и необходимость оперативно реагировать на возникающие задачи.


5) Свободный вопрос
Часто получаю вопрос от коллег и знакомых по поводу сдачи экзамена CFA, поэтому в рамках этой секции есть желание структурированно рассказать о своем пути:

Я сдавал экзамен два раза: первый раз неудачно, второй раз успешно.

В первый раз я готовился продолжая работать в PwC. Я приобрел книги и ходил на очные курсы по выходным. Группа на курсе была не самая сильная, поэтому приходилось выслушивать ответы на вопросы, которые я и так знаю, а времени, чтобы попросить пояснить сложную для меня тему не оставалось. Я искренне считал, что курсы дали мне хорошую базу, которая позволит мне сдать экзамен. Это была фатальная ошибка: я сдал на 50%, чего было недостаточно.

Пообщавшись с товарищами и почитав отзывы в профильных чатах, я сделал выводы и вновь приступил к подготовке незамедлительно. Каждые выходные я штудировал Швезера по темам, которые я понимал: отчетность, этика, экономика, equity, alternative investments, corporate finance, fixed income, а также дополнительно смотрел Марка Мелдрума на Youtube по темам quantitative methods, derivatives, portfolio management. Я прорешал все доступные на тот момент mocks минимум по два раза и делал работу над ошибками. Практически не виделся с близкими в период двух месяцев до экзамена - удалось взять неоплачиваемый отпуск на работе и решать, решать, решать.

Когда прислали результат на электронную почту, по щеке прокатилась мужская обжигающая слеза.

Маленький дисклеймер: все мнения, высказанные в интервью, являются личными и не отражают официальную позицию моего действующего работодателя.
  • ❤ 12
  • 🔥 3
  • 🤝 2
  • ✍ 1
Post #623 884
Превью: ассоциат в РФПИ и автор канала «Увлеченный финансист» — Никита Корнеюк


1) Кто я
Меня зовут Никита Корнеюк, 32 года. Работаю экспертом в АО УК РФПИ, по совместительству автор телеграм канала «Увлеченный финансист».
Закончил школу с золотой медалью, имею степень бакалавра юриспруденции (МГИМО), магистра юриспруденции по направлению «Международное финансовое право», а также LLM Университета Рэдинг. CFA Level I passed.


2) Мой карьерный трек
К моменту окончания учебы в МГИМО я осознал, что в направлении «финансовое право» у меня немножко сместился вектор интересов: «финансы» меня вдохновляли больше, чем «право». После такого инсайта принял решение развиваться в направлении IB, PE и/или Asset Management.

Первое место работы — аудит международных компаний в фирме PricewaterhouseCoopers (ныне Технологии Доверия, что бы это ни значило). Начинал с позиции консультанта, имея за душой прочитанную вдоль и поперек книгу Молчанова «Бухучет за 14 дней», хороший английский язык и непомерное желание стать толковым финансистом.

Проработав 1,5 года (или два бизи сизона) сумел побороть свои страхи и сдать первый уровень программы CFA. О моем опыте сдачи этого экзамена рассскажу в секции 5.

Имея на руках опыт работы в аудите и сданный CFA Level I устроился на первую качественную работу на должность инвестиционного аналитика в Фонд развития Дальнего Востока и Арктики. Получил колоссальнейший опыт в подготовке презентаций, инвестиционном анализе и финансовом моделировании. Покрытие проектов было очень широкое: я занимался и сельским хозяйством, и горнорудными проектами, и недвижимостью. С некоторыми коллегами из ФРДВ общаемся на регулярной основе до сих пор.

Когда начался процесс реорганизации ФРДВ в КРДВ я понял, что хочу поработать непосредственно в сфере недвижимости, что называется «в полях» и узнать нюансы строительства. Мне удалось устроиться в небольшую, но очень смелую региональную компанию «Клубный дом», которая вела проект по строительству многоквартирного жилого дома в г. Сыктывкаре. Я сталкивался с решением множества нестандартных задач: подготовка и сверка договоров долевого участия (ДДУ), привлечение проектного финансирования, управление налоговой стратегией и даже передачей квартир дольщикам. До сих пор с теплом вспоминаю этот опыт.

Вновь набравшись смелости, я сумел попасть в самую дружную, эффективную и настойчивую команду ныне почившей Дирекции фондов недвижимости в контуре ГК «Самолет». Нам удалось запустить три ЗПИФ недвижимости на общую сумму более 2 млрд руб. с разной стратегией: готовая жилая недвижимость, жилая недвижимость на этапе строительства и street-retail. Благодаря свои коллегам сумел качественно развиться в финансовом моделировании, построении продающих презентаций и корпоративных процедурах: в условиях ограниченного финансирования для запуска наших ЗПИФ приходилось думать out of the box практически постоянно.

Сегодня я старательно тружусь в команде РФПИ, где применяю весь накопленный за свой путь опыт. Вместе с этим веду телеграм канал, посвященный личным финансам и инвестициям: чувствую, что мне есть, что рассказать людям.


3) Как выглядит мой день
Как правило, я начинаю свое рабочее утро с проверки почты, краткой беседы со своим непосредственным руководителем и построения плана на день: приоритезация задач — один из важнейших навыков, который нужен в сфере IB/PE, поскольку часто за ночь или за выходные накапливается очень много вопросов, требующих моего участия.

В широком смысле у меня два направления:
1) инвестиционный анализ проектов к сделке;
2) сопровождение портфельных компаний по широкому кругу операционных и стратегических вопросов

По первому направлению требуется активная работа с компаниями-интересантами: сбор информации, построение инвест. тезиса, подготовка финансовой модели и разных аналитических метрик. Вместе с этим провожу подготовку документов, презентации с обоснованием цели сделки для принятия инвестиционных решений.

По второму — ведение всех операционных вопросов компаний, в которые уже РФПИ проинвестировал.


#OneDay_x_DayOne

Продолжение ➡️
  • ❤ 8
  • 👍 3
  • 👀 2
  • 🤝 1
Post #622 879
🔫 Самая творческая задача (мульты 2/2)
Лично мне очень нравится собирать и анализировать мульты. Это реально интересно.
 
🙂 Сложно или легко?
Принято считать, что DCF более сложный, чем мульты, потому что для DCF нужно построить полную модель, что трудозатратно.
И действительно, технически собрать мульты проще, особенно если есть всякие терминалы и инструменты выгрузки.
 
В то же время, собрать быстро не равно собрать правильно. Мульты это не о том, чтобы сделать табличку с EV и EBITDA и поделить одно на другое, они о том – как правильно СОПОСТАВИТЬ и посчитать.
 
Простые примеры:
♦️одна компания разработчик ПО капитализирует R&D, другая – нет (нужно посчитать EBITDAC)
♦️одна компания выдает акции в качестве мотивации, другая – нет (как правильно считать EBITDA?)
♦️у одного маркетплейса есть финтех (и он считает по нему EBITDA, а у другого – нет. Брать EBITDA с финтехом или без? Что если у второго финтех – это некоторые операции, а у первого – полноценный банк?
 
В общем, сопоставимость сводится к 2 этапам:
1) выбрать правильные аналоги
2) выбрать правильный мультипликатор
3) правильно посчитать базу для мультипликатора
 
🙂 Мультипликаторы
Глобально, можно посчитать любой мультипликатор. Главное – следовать правилу:
знаменатель должен быть драйвером числителя и быть сопоставимым с числителем

 
Мультипликаторы могут быть операционные (EV/кол-во номеров в отеле, EV/торговая площадь) и финансовые (EV/EBITDA, P/E).
Могут быть на базисе Enterprise Value (не учитывает структуру капитала) и Рыночной Капитализации (учитывает структуру капитала).
 
🙂 В чем творчество?
Предположим, мы выбрали отличных пиров, корректный мульт, все аккуратно и красиво посчитали, скорректировали на страны/размер/прочее и получили действительно адекватные цифры диапазона оценок.
 
Теперь самое важное – определить, а где наш таргет относительно этих пиров? Можно взять медиану пиров, ну а что если наш таргет – мессия сектора (самый-самый)? А если не мессия, но тоже ничего, выше среднего?
В общем оценивать позицию можно разными способами и, вероятно, это будет зависеть от того, какая оценка вам нужна))
 
Также интересным является и сам анализ.
Например, компания Х может торговаться значительно дороже своих аналогов. Почему так произошло? Если у них кратно выше маржа, то как они опережают рынок и сектор? Какая стратегия привела их к этому? Или что они делают сейчас, что ожидание их будущих результатов так отражается в текущей оценке?
И наоборот, часто бывают аутсайдеры с оценкой ниже плинтуса. Как они к этому пришли? Почему у них не получается работать лучше? Справедлив ли негатив в их сторону?
Это объемная и интересная часть работы.
 
🙂 Проблематика РФ
В РФ не так много публичных компаний и часто бывает, что на РФ рынке найти аналоги – тяжело или просто их нет. В таком случае можно обратиться к зарубежным рынкам (с корректировками мульта, конечно).

В то же время уже несколько старших коллег говорило мне, что для текущего рынка РФ брать зарубежные мульты – это не релевантно и на практике так не делают.
Проблема в взаимосвязи рынков капитала и рынков как таковых в принципе. После 2022 года РФ значительно обособилась и стала более закрытой с точки зрения капитала. В таком случае возникает вопрос: насколько реально адекватно смотреть мульты компаний, например, в США, если там совершенно другие условия работы этих рынков?

Какого-то конкретного ответа у меня нет и я не могу говорить за весь наш рынок, но проблема объективно есть. Тем не менее, даже справочно считать мульты по другим странам полезно (особенно, если проекты учебные).
 
🙂 Вывод
Расчет мультипликаторов – базовая, но весьма интересная и полезная для развития задачка.
Не всегда можно понять логику оценок рынком тем или иным способом, но чаще всего у рынка есть реальные основания оценивать компанию именно так – а понимаешь эту оценку ты или нет – уже твоя проблема и задача.
  • 🔥 5
  • 🤝 3
  • ❤ 2
  • 👀 1
Post #621 662
🔫 Самая красивая формула (мульты 1/2)
В математике есть «самая красивая формула» или «математический сонет»:
e^(iπ) + 1 = 0

В финансах я бы провел аналогию формулой мультипликаторов, а именно:
Мульт (например, EV/EBITDA) = k / (r – g)

где:
♦️k – маржа (конвертация в денежный поток)
♦️r – риск (ставка дисконтирования)
♦️g – рост (будущий)
Мультипликатор может быть любой: EV/Revenue, EV/EBITDA, P/E и т.д.
 
Эта формула описывает базовое концептуальное правило: мультипликатор (= оценка) тем выше, чем:
♦️выше маржа
♦️ниже риск
♦️быстрее рост
Вывод формулы см. на картинке, но базово – это модель Гордона.
 
🙂 Маржа
Главный драйвер оценки бизнеса – денежный поток. Поэтому, чем лучше выручка/ebitda/чистая прибыль конвертируется в денежный поток – тем выше оценка. При одной и той же EBITDA марже денежная маржа у компаний может быть разной за счет:
♦️оборотного капитала
♦️уровня капекса
♦️налогов
 
Почти всегда денежная маржа ниже EBITDA маржи (что очевидно). Почти идеально, когда конвертацию EBITDA в FCF = 100%.
Например, около 100% конвертации есть у HeadHunter, потому что:
♦️почти нет капекса
♦️отрицательный оборотный капитал (= дает деньги)
♦️льготная налоговая ставка
 
Здесь также интересно посмотреть на каждый элемент денежного потока.
1. Капекс
Капекс напрямую зависит от бизнес-модели:
♦️огромный (15-30+% от выручки) – очень капиталоемкие отрасли. Например, телеком. При ebitda марже телекома в 40%, капекс может быть 20-25%, поэтому мульты телекома всего 2-3х ebitda
♦️средний (5-10%) – капиталоемкие. Например, ритейл со своими магазинами.
♦️низкий (до 5%) – чаще всего IT, услуги и т.п. Основной кост – на сервера, разработку и т.п.
 
2. Налоги
Тут понятно – номинальная ставка 25%, но могут быть льготы. В частности, льготы могут быть временные (IT) или постоянные (медицина). Например, у Мать и Дитя – нулевая налоговая ставка, что значительно повышает денежный поток (конвертация из EBITDA – порядка 80%)
 
3. Оборотный капитал (NWC)
Самая интересная и управляемая часть. Аналогично капексу, напрямую зависит от бизнес-модели (ну и еще от мастерства менеджмента):
♦️положительный (забирает деньги) – запасы и дебиторка забирают больше, чем дает кредиторка (упрощенно)
♦️отрицательный (дает деньги) – запасов и дебиторки почти нет, а кредиторка значительная.

Примеры:
♦️ритейл (почти нет дебиторки, а кредиторка покрывает инвестиции в запасы значительно)
♦️SaaS (подписочная модель создает предоплаты, запасов и дебиторки нет или очень мало)
 
🙂 Риск и рост
Тут, думаю, все тоже очевидно:
♦️чем больше риск (= меньше вероятность) получать денежный поток, тем меньше стоит такая денежная машина
♦️чем быстрее рост, тем больше денежного потока будет в будущем, что автоматически повышает ценность
 
Стоит отметить, что в теории риск = ставка дисконтирования, но на практике следует понимать, что риск – это совокупность всех рисков:
♦️качество менеджмента и акционеров (!)
♦️долговая нагрузка
♦️конкуренция и рынок
♦️технологии
♦️регуляторика
♦️и прочее, прочее, прочее

Именно поэтому при одинаковом росте и марже в одинаковом секторе компании все равно могут стоить по-разному: потому что рынок по-разному оценивает риск-профиль. И также частично поэтому важна IR-функция, которая снижает неопределенность вокруг компании => снижает/объясняет риски => делает оценку стабильнее.
 
По поводу роста тоже важно понимать. Лучше всего смотреть форвардные мультипликаторы, потому что рынок – это ожидания. И оценки отражают прежде всего ожидания будущих результатов.
Компания может расти быстрее рынка, укрепляя свои позиции и наоборот.
 
🙂 Взаимосвязь
Разумеется, все эти параметры грани одного и того же кубика (= бизнеса) и не существуют друг без друга:
♦️быстрый рост привносит более высокие риски и требует инвестиций (= снижения маржи)
♦️более высокий риск может как ухудшать (плохой менеджмент), так и улучшать (новая стратегия) маржу
♦️маржа может быть следствием положения на рынке, которое зависит от роста
 
🙂 Вывод
Анализ мультипликаторов – одна из самых творческих задач в финансах по моему мнению. Более детально об этом я расскажу в следующем посте.

#теория
  • ❤ 7
  • 👀 4
Post #617 794
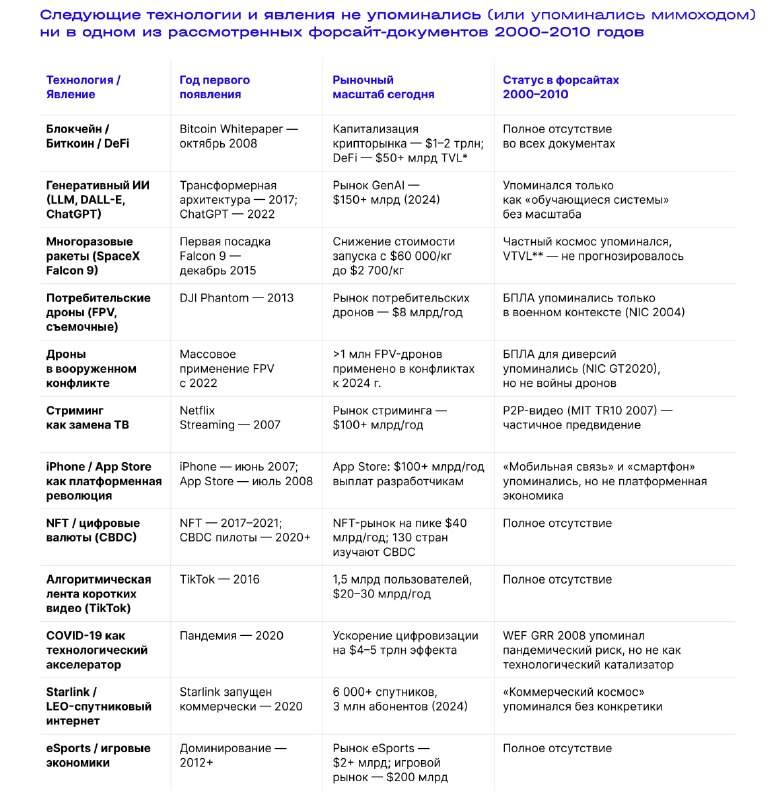
Технологический форсайт 2040


Недавно вышел отчет «Технологический форсайт 2040» от Газпромбанка и Центра аналитики ДАВТ.
Супер крутая, супер интересная, супер большая работа — хотел написать подробный разбор, но времени не хватает, поэтому просто кратко расскажу — и если что — сами почитаете.
 
📹 Что за отчет?
Форсайт (от англ. foresight — «предвидение») — долгосрочные прогнозы или скорее пространство прогнозов.
В отчете проанализировали:
🔘текущий консенсус относительно развития технологий (по кол-ву упоминаний)
🔘насколько технологии связаны друг с другом
🔘провели аудит прошлых форсайтов (!)
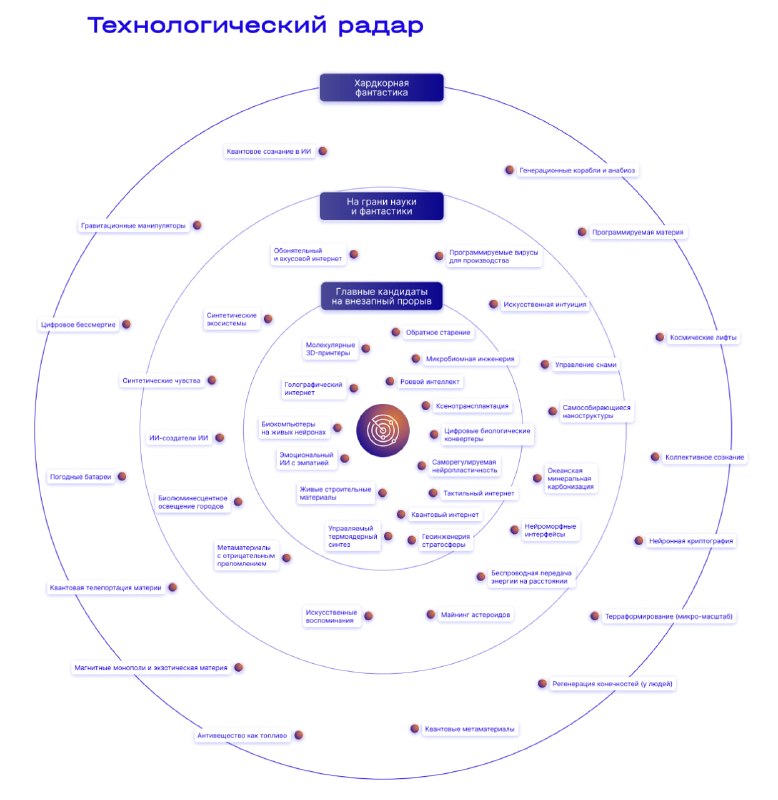
🔘посмотрели на «слепые зоны» - о которых мало или вовсе не говорят, но которые могут изменить мир
 
📹 Выводы
↗️Рынки/технологии
Топ-10 рынков/технологий можете посмотреть на скринах.
Наиболее упоминаемые: ИИ, биотех, робототехника, перспективная энергетика.

Наиболее растущие: квантовые технологии, блокчейн, ИИ.

 
↗️Прошлые форсайты
44% прогнозов +/- сбылись. 10% новых рынков – не увидели в принципе.

Ключевой вывод: точность прогноза определяется природой технологии.

Если технология базируется на: существующей инфре, гос. контрактах, известной кривой обучения – ее относительно легко спрогнозировать.
Когда технология требует концептуальных прорывов (фундаментальная наука), новой инфраструктуры или может быть вытеснена более простым решением – спрогнозировать крайне тяжело.
 
↗️РФ
🔘В РФ форсайты концентрируются на снижении зависимости от внешних рынков.
🔘Больше акцент на технологии, связанные с энергетикой и обороной.
🔘Горизонт короче.

 
↗️Новые технологии
Самые сложнопрогнозирумые рынки рождаются от технологий, которые: находятся на стыке дисциплин, ограничены этическими и регуляторными барьерами и долгим циклом разработки.

Но такие технологии есть, правда, пока в лабораториях.
Есть также технологии, которым нужны не то, что инженерные прорывы, а открытия в фундаментальной физике и решение сложных этических вопросов.
 
↗️Общий вывод
Цитата:
Современные форсайты на 2040 год, вероятно, воспроизводят те же структурные слепые зоны: они фиксируют консенсусные тренды, но упускают прорывы из фундаментальной науки, контркультурных сообществ и межотраслевых пересечений <…>. В горизонте до 2040 года наибольший потенциал «внезапного» системного воздействия несут управляемый термоядерный синтез, биокомпьютеры на живых нейронах, роевой ИИ, микробиомная инженерия и квантовый интернет

 
📹 Что запомнилось именно мне?
Понятно, что сейчас все разговоры про ИИ. Тем не менее, технологий и «шансов на прорыв» – гораздо больше.

Но технологии тесно связаны между собой + ИИ реально порождает очень много возможностей.
Учитывая текущие инвестиции, интерес и гонки корпораций — осмелюсь предположить, что ИИ будет, возможно, ГЛАВНЫМ драйвером развития — он сам по себе значительно поменяет ландшафт и в то же время станет катализатором для остальных отраслей, особенно — для робототехники, биотеха, транспорта, IoT.

❤️ Ссылка на отчет — тут можно скачать ПДФ
  • ❤ 3
  • 🔥 1
Older posts →

About this channel

How can I read @depravedfinancier without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Money Report: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Money Report have?
Money Report (@depravedfinancier) has 1.22K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Money Report know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →