TGViewer
Channel Public Channel
Инвестиции для всех | Денис Родионенко

Инвестиции для всех | Денис Родионенко

@denro13_invest

Лучший канал об инвестициях для всех.
Новости и события с фондового рынка США и мира.

*Как юрист должен вам сообщить, что ничего из написанного не является профессиональным инвестиционным советом.
Subscribers
3.31K
Photos
1.6K
Videos
76
Links
668

Showing posts older than #2772 · Back to latest

Older Posts 14 shown
Post #2771 1.1K
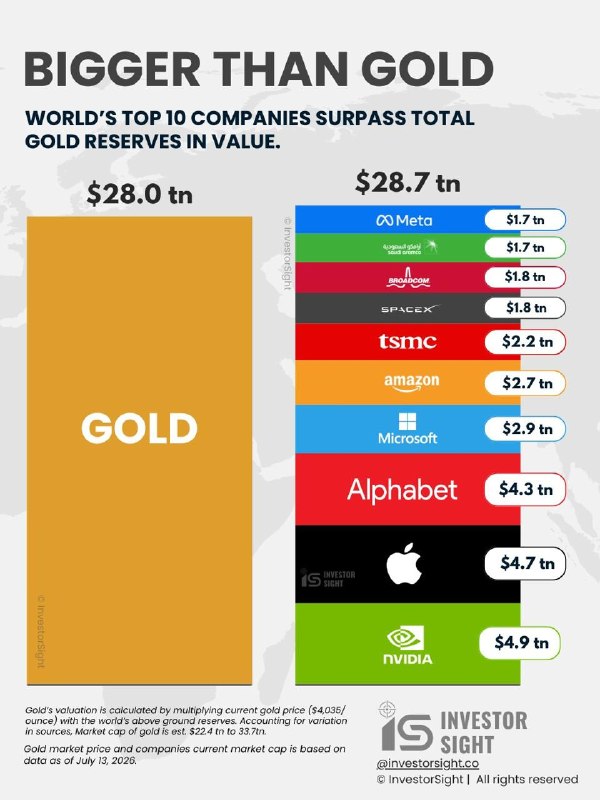
Ухты! Топ-10 компаний мира стоят дороже мирового золота: $28.7 трлн тех.гигантов vs золото - около $28.0 трлн.
  • 🔥 11
Post #2769 1.16K
Как недвижимость Николаса Кейджа погубила 🔽

Николас заработал в кино 150 миллионов долларов. А потом поверил в главную мантру: «недвижимость всегда дорожает». Поверил настолько искренне, что почти всё потерял.

Кейдж скупал недвижимость с азартом: два замка в Европе, особняки, дома в разных странах и вишенка сверху, дом с привидениями в Новом Орлеане.

Все это на пике рынка, в середине двухтысячных. Практически весь капитал сидел в бетоне, без намека на диверсификацию. В 2008-м пузырь на рынке жилья США лопнул. И вскрылась деталь, о которой молчат риэлторы: замок нельзя продать по кнопке, как акцию.

Нужно найти второго чудака на планете, которому именно сейчас понадобился замок, а в кризис таких не найти ... Цены рухнули, наличных на налоги не осталось.

Так что осталось около 6 миллионов долларов долга перед налоговой и кредиторами. Дом с привидениями, кстати, забрал банк. Привидения его не смутили.

Объявлять банкротство Кейдж отказался и решил выплатить все сам, и дальше начинается мое любимое. Он снимался по три-четыре фильма в год почти без пауз: за десятые вышло около 29 картин, которые уезжали сразу на диски и стриминги, минуя кинотеатры.

Так что если вы когда-нибудь удивлялись, почему большой актер играет во всякой ерунде, знайте: вы смотрели на график погашения долга в формате фильмографии.
Параллельно он переехал в Лас-Вегас, потому что в Неваде нет подоходного налога штата.

Обладатель «Оскара» за «Покидая Лас-Вегас» переехал в Лас-Вегас ради налоговой оптимизации. К слову, к началу двадцатых Кейдж расплатился.

А в 2022-м сыграл в «Невыносимой тяжести огромного таланта» самого себя: актёра, выбирающегося из долгов. Многие считают это одной из лучших его ролей. Логично, он репетировал ее 12 лет...

Кейдж заплатил годами работы и большей частью состояния за правило, которое помещается на салфетке: весь капитал в один актив не складывают, даже если этот актив можно потрогать. Заработать деньги и удержать их - два разных навыка, и со вторым у селебритис традиционно хуже.
  • 🔥 19
  • 👍 1
Post #2768 1.13K
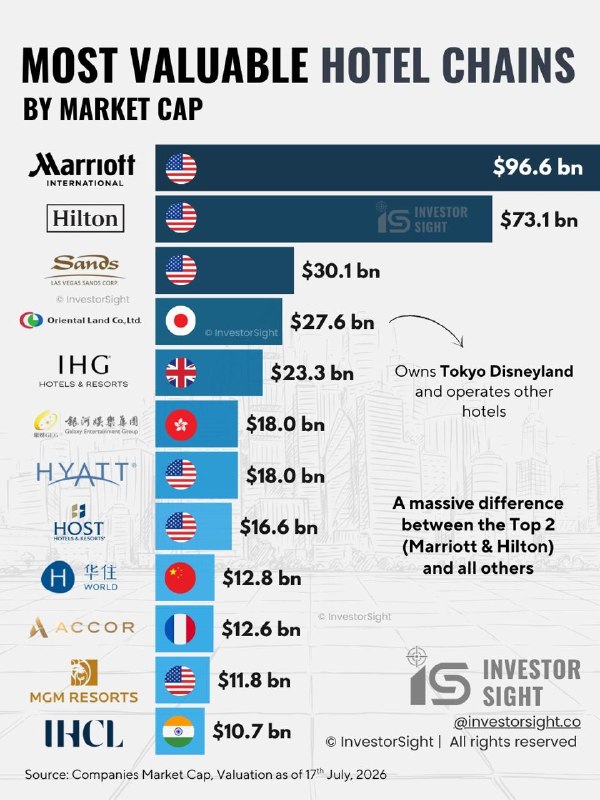
Как там ваш летний отпуск? В каком отеле остановились? Вероятно в одном из тех, что на картинке ☝️

Взгляните на графику стоимости отельных империй:
1. Marriott International: $96.6 млрд

2. Hilton: $73.1 млрд

3. Las Vegas Sands: $30.1 млрд (всего несколько казино в Вегасе и Макао стоят дороже сотен обычных отелей)

4. Accor: $12.6 млрд (французский гигант)

5. IHCL (Taj): $10.7 млрд (я даже не знал что такая сеть есть...)

В чем главный парадокс? У французской Accor (это бренды Ibis, Novotel, Mercure, Pullman) больше 5 500 отелей по всему миру. Они буквально на каждом углу. Но стоит вся эта огромная империя почти в 8 раз меньше, чем Marriott.

Почему? На бирже ценится бизнес-модель. Marriott и Hilton давно избавились от недвижимости на балансах. Они работают по франшизе: здания принадлежат местным владельцам, а отели просто продают свое имя, софт и берут жирный процент с каждого вашего клика на Booking. Минусов владения недвижимостью ноль, маржинальность gross - not bad (в районе 20% )

Легендарный Питер Линч всегда учил: «Инвестируйте в то, чем пользуетесь сами». Ходите в кино, покупаете айфоны, останавливаетесь в хороших отелях - посмотрите, как эти компании зарабатывают на вас.

Правда, угадать, кто победит в конкретной нише (и не догонит ли индийский Taj неповоротливых французов), бывает сложно. Активный стокпикинг - это работа.

Рациональный путь - не гадать, а забрать весь сектор целиком через индексные фонды (ETF). Человечество никогда не перестанет путешествовать, летать в командировки и тратить деньги в отпусках.

Поэтому оставляю вам анкету предзаписи на курс «Рациональный инвестор» - разберем, как собирать портфели из ETF, которые растут вместе с мировой экономикой, как выбрать надежного брокера и законно не отдавать лишние налоги государству.
  • 🔥 7
Post #2767 1.11K
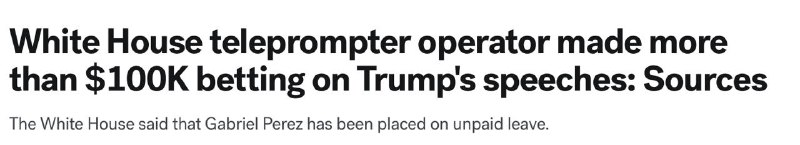
Оператор телесуфлера Дональда Трампа нашел «идеальную» грааль-стратегию по заработку:)

Знакомьтесь, Габриель Перес - человек, который отвечает за то, чтобы текст перед глазами Трампа шел ровно.

Габриель Перес за 3 месяца поднял больше $100 000 на предиктивном рынке Kalshi, делая ставки на то, какие именно слова произнесет президент во время своих выступлений. Схема выглядела железобетонно: читаешь заготовленный текст перед выходом Трампа на сцену ➡️ ставишь на нужные фразы ➡️ забираешь куш.

За три месяца и 12 с лишним выступлений парень поднял больше $100 000. Но у этой «беспроигрышной» системы обнаружился один фатальный рисковый фактор - сам Дональд Трамп.

Президент США известен тем, что открыто кладет болт на суфлер и в 80% случаев уходит в импровизацию. Представьте как Габриель потел во время выступлений: поставил кучу денег на то, что оратор скажет ключевую фразу, а он прямо на сцене решает забить на текст и 20 минут рассказывать про гольф 🏌️

Кароче букмекеры заметили аномальную серию побед, подключилась Комиссия по фьючерсам, а Белый дом отправил инсайдера в неоплачиваемый отпуск.
  • 🔥 9
  • 😭 4
Post #2766 1.14K
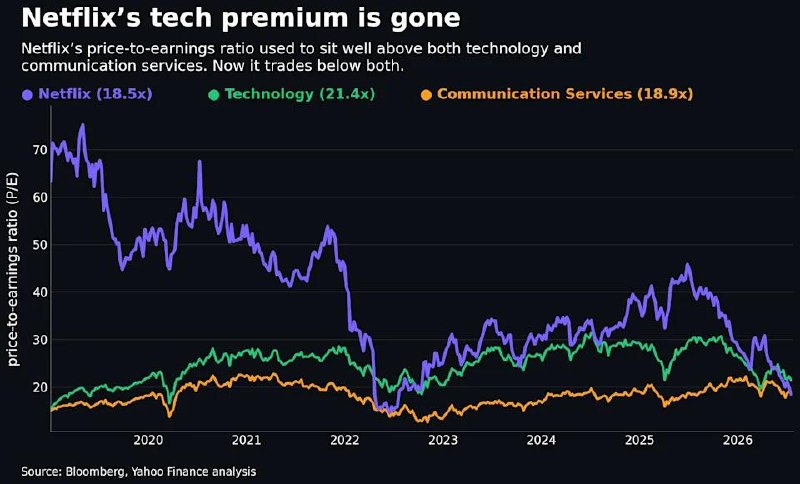
Netflix подешевел почти вдвое.

В пятницу акции NFLX снова упали: прогноз по выручке на третий квартал оказался слабее ожиданий. С прошлого лета бумага потеряла почти половину стоимости.

В Bloomberg при этом отмечают, что сам квартал был вполне солидным. Просто слабый прогноз перевесил все остальное.

И вот главный парадокс: прибыль компании продолжает расти, то есть снижается оценка стоимости.

Смотрим на P/E, то есть сколько инвесторы готовы платить за каждый доллар прибыли Netflix:

на пике 2020-го: больше 70
год назад: около 45
сейчас: 18,5

Рост выручки замедлился с 16% до 13% в год. Цифры все еще отличные, но за "отлично" уже не платят как за "вечное чудо".

Для контекста, у кого сколько:

Roku: 46,4
Spotify: 28,4
техсектор: 21,4
S&P 500: 20,1
сектор коммуникаций: 18,9
Netflix: 18,5
Disney: 13,4
Fox: 10
Comcast: 6,8

Netflix впервые стоит дешевле и техсектора, и рынка в целом, и даже своего родного сектора коммуникаций. Но пока дороже классических медиа. Так что сейчас решается, кто это: технологическая компания или просто очень большой телевизор))

К слову, Disney, Pixar и Warner Bros есть вечный контент, который продает себя десятилетиями. Netflix вынужден каждый год печатать новые хиты, о которых через месяц никто не вспомнит. Вы помните хотя бы 3 фильма от Netflix за минувшие 5 лет?

Стоит ли покупать Netflix? Подробно разбирал компанию еще в феврале, пост тут.

Не инвестиционная рекомендация:)
  • 👍 5
  • 🔥 2
Post #2765 1.04K
👉 Часто в личку прилетает вопрос: «Какого брокера выбрать?»

15 минут - столько у меня заняло открыть счет во Freedom24. Доставку роллов я ждал дольше.

Раньше был к этому брокеру нейтрален. Но сейчас они прокачались настолько, что я сам завел там второй счет - под отдельные цели, не смешивая с основным портфелем.

Кто это 💬

• Лицензия кипрского регулятора CySEC
• Защита средств через компенсационный фонд ICF: до €20 000 на клиента
• Компания входит в холдинг Freedom, акции которого торгуются на Nasdaq под тикером FRHC

Что понравилось 💵

1. Полноценные облигации, включая американские - не ETF на них, а сами бумаги
2. Широкий выбор акций - найдете тикеры, которых нет у многих брокеров

А это, кстати, частая история. В клубе «Рациональных» мы регулярно разбираем инвест-идеи, и часть бумаг просто недоступна у некоторых брокеров. У Freedom24 с этим шах и мат - выбор акций мега широкий

3. Розничный доступ к IPO - у конкурентов такого почти нет
4. Пре-маркет и пост-маркет - реагируете на новости, а не ждете открытия биржи

🤝Я выбрал для себя тариф All Inclusive - с персональным менеджером, который живой человек, а не бот с «ваш запрос очень важен для нас». Такого сервиса я больше нигде не встречал.

Ложка дегтя: дробных акций нет.

🎁 А еще у Freedom24 аттракцион невиданной щедрости - дарят до 20 бесплатных акций стоимостью до 800 USD.

Открываете счет по моей ссылке, пополняете и вводите промокоды - получаете рандомные акции в подарок:

€1 000 – 4 999 (или эквивалент в другой валюте) → 1 акция, код WELCOME1
€5 000 – 19 999 → 4 акции, коды WELCOME5 и WELCOME1
€20 000 – 49 999 → 10 акций, коды WELCOME20, WELCOME5 и WELCOME1
от €50 000 → 20 акций, коды WELCOME50, WELCOME20, WELCOME5 и WELCOME1

Какая акция выпадет - лотерея. Но единственная, где билет бесплатный:)

👉 Открыть счет за 15 минут: моя реферальная ссылка здесь:)

Инвестирование сопряжено с риском полной или частичной утраты вложенного капитала. Доступ к отдельным финансовым инструментам и услугам может зависеть от результатов оценки приемлемости и иных применимых требований. Указанные инструменты и услуги могут быть доступны не всем инвесторам.

Акция WELCOME проводится в соответствии с условиями и правилами акции. Подарочные акции распределяются случайным образом из перечня акций, соответствующих условиям акции. Вероятность получения акций более высокой стоимости ниже.
  • 🔥 7
Post #2764 1.09K
Делюсь мыслями о движении FIRE: живи на гречке, откладывай 70% дохода, выходи на пенсию в 40.

Работаю с одним клиентом уже несколько лет, он отец. На последней встрече, играли в гольф и говорили не про портфель, а про детей, наследство и радости здесь и сейчас.

И в разговоре всплыла идея: а может, "Die With Zero"? Дословно: "умри с нулем на счете".

Смотрите, FIRE отвечает на вопрос "как перестать работать".

А я предлагаю вопрос важнее: "зачем ты вообще живешь?" Особенно актуально, если вы родитель.

1. Лучшие моменты с детьми имеют срок годности. С пятилеткой ты проживешь то, что с подростком уже не светит. FIRE говорит: отложи это время на потом. Проблема в том, что это время не возвращается.

2. Наследство наоборот. Оставить детям деньги, когда им самим будет 40 - так себе подарок. Дай тогда, когда деньги реально меняют жизнь: учеба, первое жилье, старт своего бизнеса.

3. Деньги меняются на время. Для предпринимателя, который всегда может заработать еще, это самая тяжелая сделка в жизни. Лишний час в работе почти никогда не стоит часа, потерянного дома.

4. Тратить можно без чувства вины. Разумные траты на общие впечатления - это не расточительность, а инвестиция. Дивиденды по ней приходят воспоминаниями. Десятилетиями. Я лично лучше пропущу квартал инвестиций, но получу воспоминание на всю жизнь. Когда буду супер стар, оно все еще будет со мной.

5. Эфемерное "еще будет время" и "когда-нибудь". Часть впечатлений позже не купишь ни за какие деньги: прыжок с вертолета на сноуборде где-нибудь в Доломитах в 75 лет заходит тяжело.

Мой вывод простой: не откладывайте всю жизнь на момент, который может и не наступить.

Но и про баланс забывать нельзя. Про него, собственно, и курс "Рациональный инвестор": как жить сейчас и параллельно строить капитал на потом. Покупка жилья, капитал детям, пассивный доход на пенсии. Пассивные инвестиции на длинном горизонте: без иксов завтра, зато с планом на все остальные завтра.

Анкета предзаписи уже открыта 👉 здесь :)
  • 🔥 18
Post #2763 1.28K
Стоимость бездействия 💰

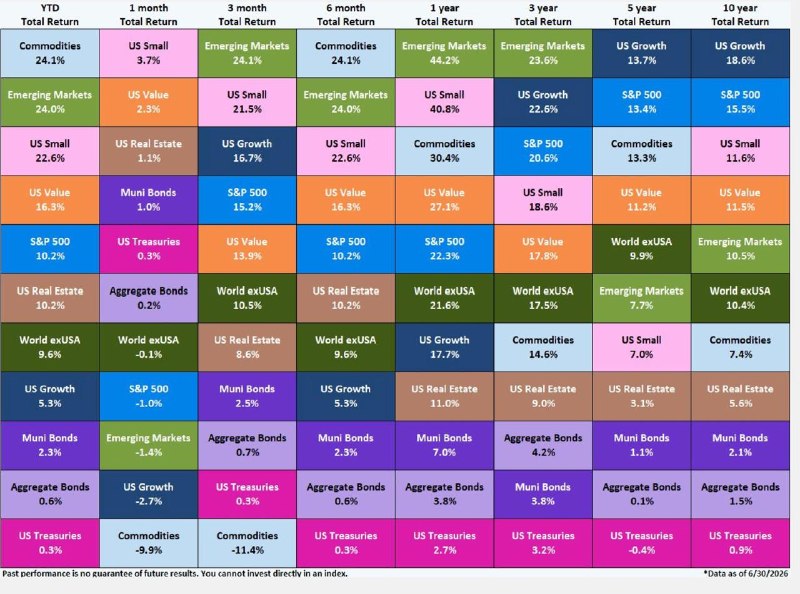
Перед вами таблица, которая показывает доходность разных классов активов.

S&P 500 показывает 13.4% годовых на горизонте 5 лет и 15.5% годовых на горизонте 10 лет (исторический факт). При этом волатильность внутри пути была ощутимой: за те же года, инвесторы видели и минус 5-10-20%.

Но, те кто продолжал вносить деньги по графику, а не следил за котировками каждый день, эта просадка прошла мимо кассы (в буквальном смысле).

Теперь к математике. Считаем регулярные взносы с реинвестированием, без учета налогов и комиссий.

1. $200 в месяц, горизонт 5 лет (ставка 13.4% годовых):

Внесено: $12,000
Итоговый капитал: ≈ $16,600
Результат сложного процента: ≈ $4,600

2. $200 в месяц, горизонт 10 лет (ставка 15.5% годовых):

Внесено: $24,000
Итоговый капитал: ≈ $53,400
Результат сложного процента: ≈ $29,400

3. $400 в месяц, горизонт 5 лет (ставка 13.4% годовых):

Внесено: $24,000
Итоговый капитал: ≈ $33,250
Результат сложного процента: ≈ $9,250

4. $400 в месяц, горизонт 10 лет (ставка 15.5% годовых):

Внесено: $48,000
Итоговый капитал: ≈ $106,800
Результат сложного процента: ≈ $58,800

5. Альтернативный сценарий «жду подходящего момента»:

Внесено: $0
Итоговый капитал: $0
Результат: чувство глубокого удовлетворения от того, что вы ничем не рисковали

Именно поэтому стоимость бездействия правильнее измерять не в процентах, а в упущенном капитале в конкретной валюте на конкретном горизонте.

✅ По классике - оставляю ссылку на анкету предзаписи на курс "Рациональный инвестор»:)
——————————————-

🤝 Историческая доходность не гарантирует будущую доходность.
  • 🔥 9
  • 👍 3
Post #2762 1.26K
Microsoft: минус $1.3 трлн капитализации

Паника или возможность?

Сделал разбор на Substack.

Ведь ситуация редкая: бизнес растёт на 15% в год, а акция при этом упала на треть от пика:)
  • 👍 8
Post #2761 1.26K
9 из 10 «плохих» десятилетий на рынке все равно закончились в плюсе.

На графике доходность акций (S&P 500, синие столбики) и облигаций (10-летние гособлигации США, бежевые) по каждому десятилетию с 1930 года. Цифра - это сколько в среднем в год зарабатывал тот, кто просто держал актив все 10 лет, никуда не дергаясь.

С 1930 года было всего два провальных десятилетия: 30-е (Великая депрессия, -0.9%) и нулевые (доткомы + ипотечный кризис, -1.0%).

Остальные восемь от +5.9% до +19.5% годовых. Даже 2020-е, с их пандемией, войнами, банкротствами банков и тарифными разборками, пока держат +15.6%.

Если усреднить все десять декад, выходит +10.4% годовых для акций. Это не прогноз и не гарантия, а та самая цифра «рынок растет на 10% в год», про которую вы наверняка слышали. Теперь видите, из чего она реально складывается (включая два обвала).

Про облигации - «тихую гавань»:

В 80-е они давали 12% почти как акции
В 2020-е минус 0.6%
Средняя за 90 лет - 4.4%, больше чем в два раза ниже акций

Рынок не обязан быть в плюсе каждый год. Но на дистанции 10+ лет он в плюсе в 9 случаях из 10.

Есть только один способ этот план сломать: заходить в акции на хайпе и выходить на панике. То есть покупать на локальных пиках внутри хорошей декады и продавать на просадках внутри той же декады своими руками убивая себе ту самую среднюю доходность.

Как строить портфель так, чтобы пережить любое из этих десятилетий, включая плохие, разбираем на «Рациональном инвесторе». Предзапись по ссылке:)
  • 👍 6
Post #2760 1.25K
Ракета Илона Маска приземлилась прямо в ваш портфель:)

Если у вас есть ETF на Nasdaq 100 - поздравляю, вы только что стали совладельцем SpaceX. Даже если вы туда акции SpaceX специально не покупали.

Как так вышло?

SpaceX вышла на биржу 12 июня и обычно биржа требует минимум 3 месяца торгов до включения в индекс. Nasdaq изменил правило под конкретный кейс - компании с капитализацией от ~$121 млрд теперь могут попасть в индекс уже на 15-й торговый день.

Что это значит для вас:

• Все фонды, которые следят за Nasdaq 100, теперь обязаны купить акции SpaceX, чтобы индекс правильно отражал состав рынка
• По оценке JPMorgan, это около $4.3 млрд покупок «на автомате»
• Вес SpaceX в индексе пока скромный - около 1.3%, потому что в свободном обращении лишь 3–5% акций
• Оценка компании 110 годовых выручек. Не прибылей - выручек⚠️. Для сравнения: у Amazon этот показатель около 3

Мораль простая: покупая ETF, вы не выбираете, что там внутри. Правила меняются, состав меняется, а вы просто узнаете об этом постфактум. Именно поэтому важно понимать, что реально лежит у вас в портфеле, а не просто верить маркетинговому названию фонда:)
  • 🔥 8
Post #2759 1.36K
Starbucks десять лет хвастался ростом мобильных заказов, а они портили бизнес...

В 2016 через приложение Starbucks делали 3% заказов. К 2024-му уже 30%. На каждом отчете это называли успехом.А теперь суть проблемы: в кофейне один бариста и одна очередь приготовленя. Но клиентов - три потока сразу:

1. те, кто стоит у кассы
2. те, кто заказал в приложении
3. те, кто подъехал на машине к окошку

И все они валятся на одного человека, который готовит все подряд в порядке живой очереди.

Дальше проблема для американцев. Приложение пишет: «готово через 3 минуты». А вы ещё до Starbucks не доехали. Заходите - ваш ванильный sugar free латте уже остыл на стойке среди тридцати таких же брошенных стаканов.

Или наоборот: очередь забилась, 3 минуты превратились в 15, и вы просто махнули рукой и не приехали.

К 2024 году каждый восьмой бросал мобильный заказ, не дождавшись. Продажи в Q4 упали на 7%. Бывший глава компании Говард Шульц вышел на подкаст и назвал стойку выдачи «свалкой».

Что сделал совет директоров? Нанял Брайана Никкола.
Этот человек уже решал ровно ту же задачу дважды:

в Chipotle построил отдельную вторую линию готовки только под онлайн-заказы
а до этого сделал драйв-ту Taco Bell самым быстрым в фастфуде.

Кстати, разбор акций Chipotle делал тут:)

Тот же диагноз, то же лекарство теперь в третьем ресторане для Брайана Никкола.

Теперь он внедряет в Starbucks:

• цель - 4 минуты на заказ в зале
• 12 минут на мобильный
• умный алгоритм очереди
• и сокращение меню на треть

Осталось дождаться, сработает ли в третий раз?
  • 🔥 14
Post #2753 1.09K
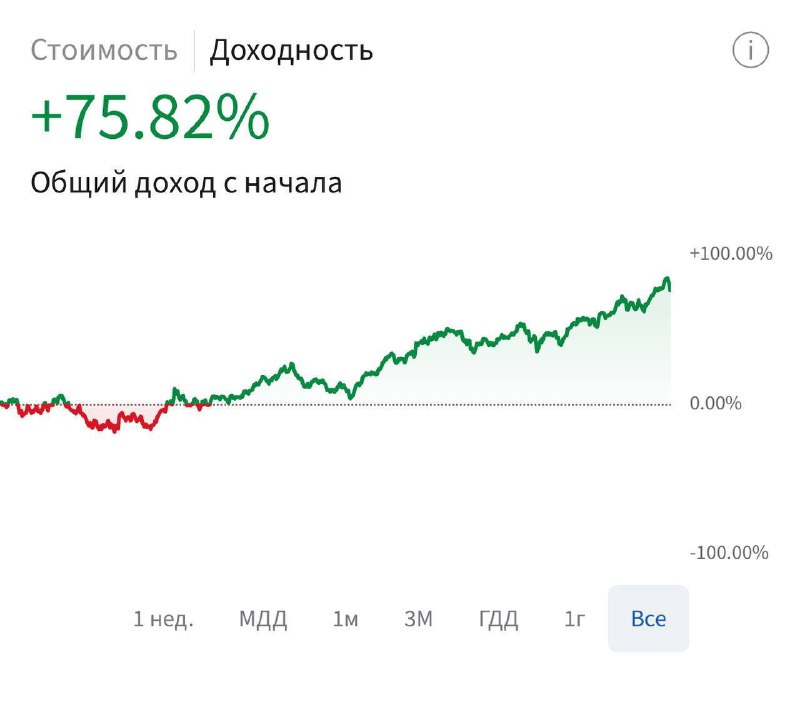
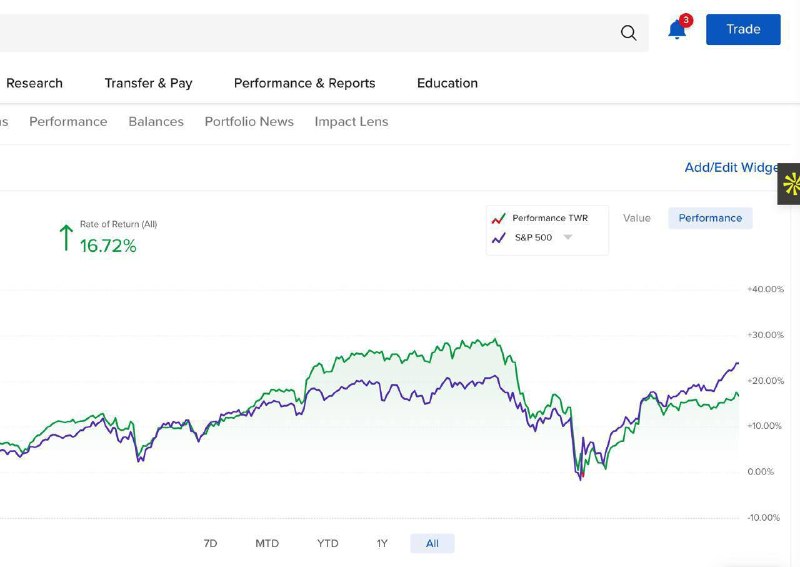
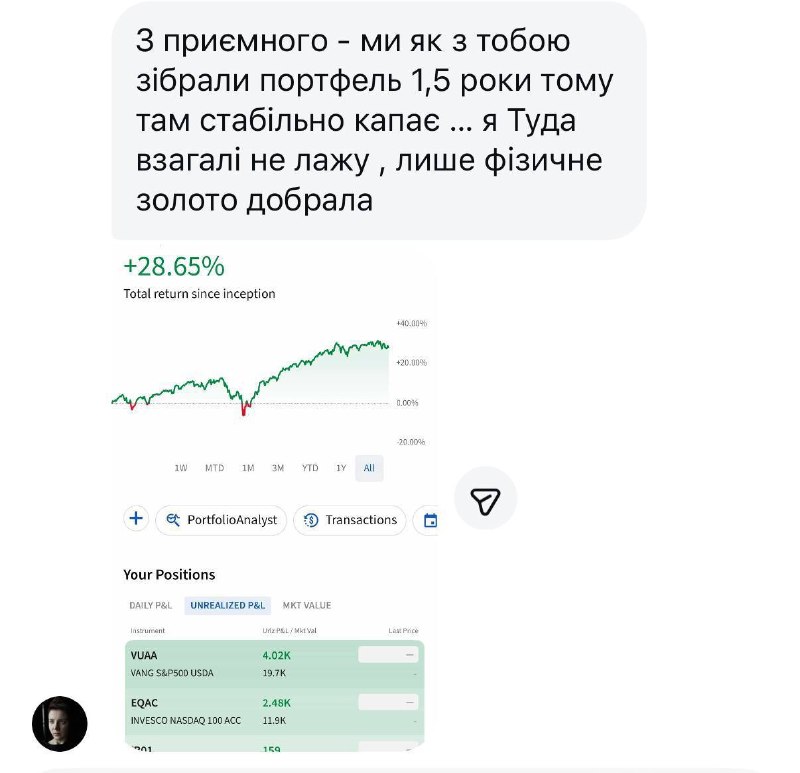
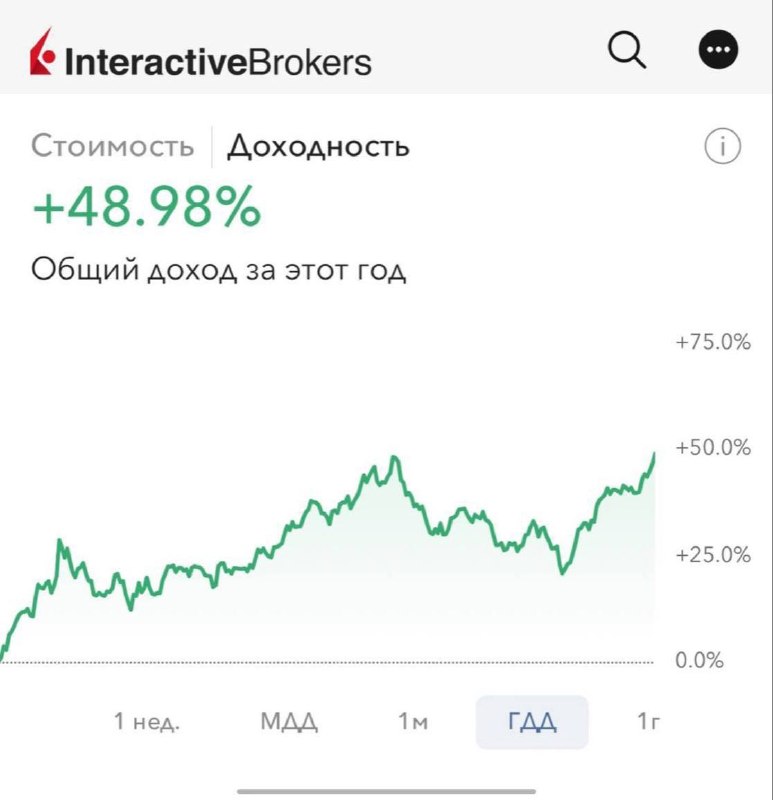
+75% за 2,5 года = 30% годовых 🔥 и человек туда «вообще не лезет» 👀

Знаете, что объединяет все эти портфели? Они не сидят сутками у графиков, не угадывают точки входа, не нервничают на каждой новости) Они просто однажды приняли решение и начали — по понятной системе, регулярно шаг за шагом идут к своим целям 🎯 и уже сейчас их деньги работают сами, на них же 🤩

— +75,82% с момента старта за 2,5 года
— +48,98% за 2025
— +31,81% с середины 2025
— +25,56% за 14 месяцев
— +28,65% за полтора года:

Это обычные люди с разных уголков Европы 🇪🇺 Кто-то начинал с нуля, кто-то пересобрал старый портфель. Объединяет их одно — они перестали откладывать и сделали шаг вперед к независимой от государства или детей пенсии 🚀 И сейчас этот шаг можете сделать и вы!!!

Открыта запись на 18-й поток курса «Рациональный инвестор» и сегодня-завтра последние дни, когда можно на него попасть.

За 5 недель вы разберётесь в инвестициях с нуля, соберёте / пересоберете собственный портфель и научитесь действовать спокойно и по системе!

Лучшее время начать после вчера — это СЕЙЧАС 😁 Каждая неделя ожидания работает против вас)

*Места ограничены потоком

Чтобы забронировать место или уточнить детали 👇 кликайте сюда:)
  • 👍 4
Post #2752 1.18K
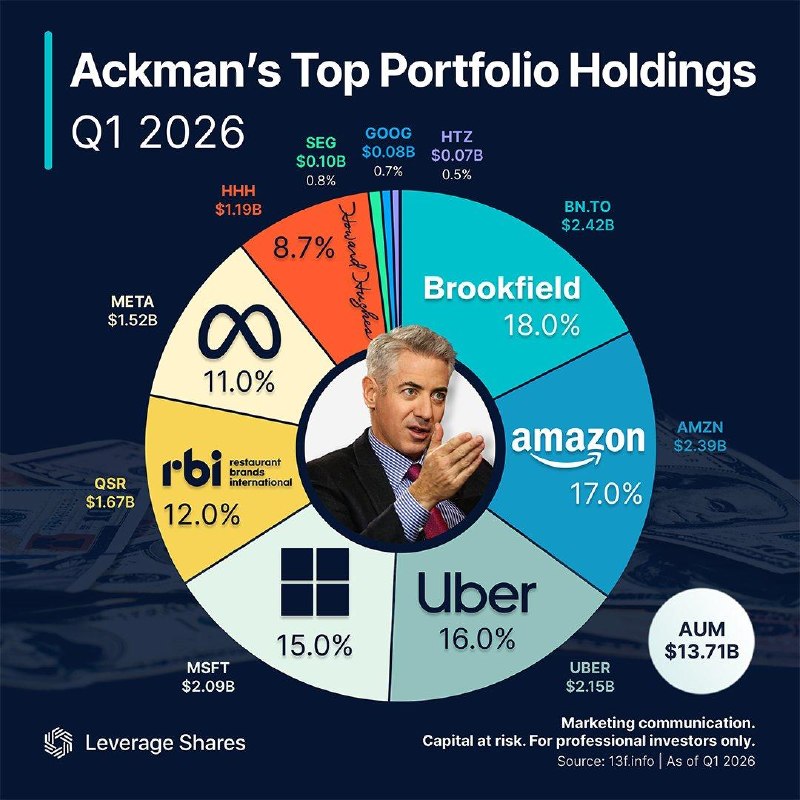
Билл Акман держит весь портфель в 11 компаниях.

Это $13,7 млрд на Q1 2026. У Баффета 20+ позиций, у среднего ETF пара тысяч. У Акмана список короче, чем меню в спешалти кофейне 😄

Расклад на Q1 2026:

• Brookfield - $2,42 млрд (18%)
• Amazon - $2,39 млрд (17%)
• Uber - $2,15 млрд (16%)
• Microsoft - $2,09 млрд (15%)
• Restaurant Brands - $1,67 млрд (12%)
• Meta - $1,52 млрд (11%)
• Howard Hughes - $1,19 млрд (8,7%)

И хвостик из мелочи: Seaport, Google, Hertz - меньше 1% каждая (он продал Google примерно с плюсом 170-200% ↗️)

Топ-3: Brookfield, Amazon, Uber это 51% портфеля.

К слову, Акман не просто покупает акцию. Он заходит в компанию, садится в совет директоров, давит на менеджмент и перестраивает бизнес под себя.

Кстати, как я познакомился с Акманом ➡️ можете глянуть тут
  • 🔥 6
  • 👍 4
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →