
Treasury пытается управлять term premium административно. Для bond market это плохой сигнал: если власти считают long-end слишком дорогим, рынок начинает спрашивать, почему он вообще стал дорогим.
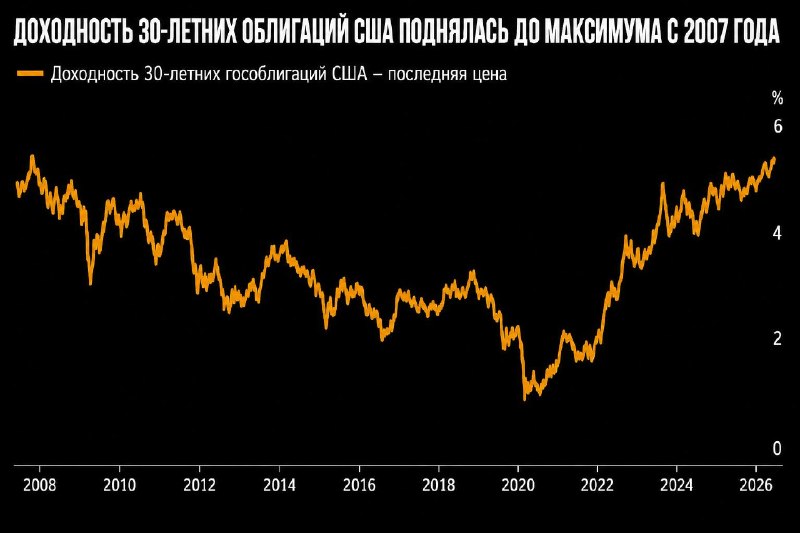
Druckenmiller бьет ровно в эту точку. 30Y yield около многолетних максимумов при госдолге выше $40 трлн - это уже прайсинг fiscal risk. Покупки длинных UST могут временно улучшить liquidity и сдавить yields, но fiscal arithmetic от этого не меняется.
Механика здесь важнее заголовков:
🛑Treasury Twist. Если длинные бумаги выкупаются за счет большего выпуска bills, duration у private sector снижается. Технически это способ облегчить long-end без Fed.
🛑Term Premium. Именно здесь проблема. Рынок требует дополнительную компенсацию за duration, инфляцию и будущий supply. Buybacks воздействуют на цену, но практически не лечат источник premium.
🛑Fiscal Dominance Risk. Чем сильнее Treasury демонстрирует чувствительность к уровню yields, тем выше вероятность, что инвесторы начнут воспринимать debt management как инструмент финансовых условий. Для reserve asset это неприятный regime shift.
🛑USD становится клапаном. Berry правильно формулирует механику: риск нельзя уничтожить, его можно перенести. Если long-end искусственно подавляется при неизменном fiscal trajectory, часть adjustment потенциально переезжает в FX и inflation expectations.
Самая интересная деталь - аргумент Druckenmiller по nominal GDP. Если 10Y примерно соответствует nominal growth, bond market пока сложно назвать особенно restrictive. Получается, власти вмешиваются еще до настоящего давления со стороны bond vigilantes.
Это меняет macro map. Устойчивое снижение yields через улучшение fiscal outlook было бы bullish для duration и конструктивным для USD credibility. Снижение yields через Treasury balance-sheet engineering выглядит гораздо менее чисто: nominal bonds получают поддержку, но одновременно растет debasement premium в золоте, FX и inflation hedges.
Именно поэтому конфликт Bessent–Druckenmiller важнее персоналий. Это спор о том, должен ли самый важный price signal в мировой финансовой системе дисциплинировать Вашингтон или Вашингтон будет пытаться дисциплинировать этот price signal.
История обычно плохо относится ко второму варианту.
Learn ◽️ Explore ◽️ Channel
Post #358
1.31K
- ❤ 9