
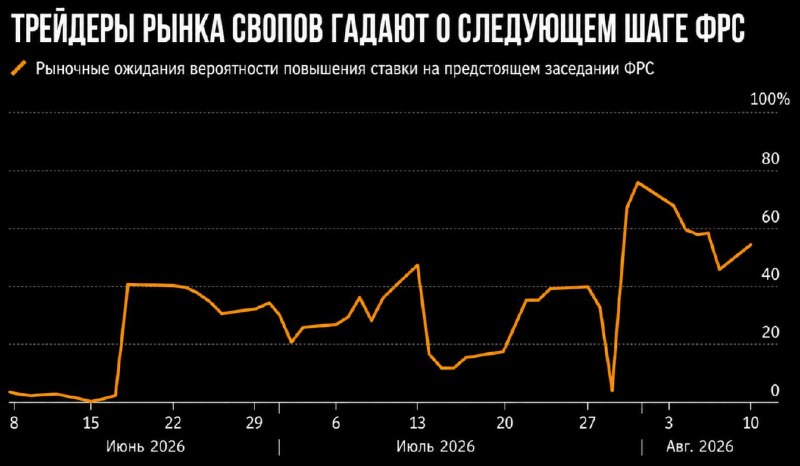
Asymmetry CPI. Рынок стоит почти ровно 50/50 по сентябрьскому hike, но распределение реакции далеко не симметричное. Hot print способен быстро перепрайсить front-end выше; soft print уже частично заложен слабым payrolls и предыдущим CPI.
Отсюда интереснее сама структура:
🛑Front-end - эпицентр риска. 2Y сейчас фактически торгует спор между sticky inflation и weakening labor market. Core CPI выше consensus возвращает сценарий September hike и поднимает terminal-rate expectations.
🛑Soft CPI открывает bull steepener. После слабого jobs report Fed получает пространство ждать. Тогда наиболее перегруженный hawkish pricing в 2–5Y начинает разматываться быстрее long end.
🛑Long end живет своей жизнью. 10Y около 4.7%, 30Y выше 5% - это уже не только Fed. Здесь term premium, fiscal supply и sovereign debt risk. Поэтому даже хороший CPI не гарантирует мощного duration rally: front-end может падать по yield значительно быстрее 30Y.
🛑Positioning усиливает convexity. Trend-followers накопили bond shorts после квартального selloff. Cooler CPI способен запустить механический short-covering. Но upside CPI surprise опаснее: рынок находится всего в одном сильном print от превращения 50% hike probability в гораздо более уверенный hawkish сценарий.
Самая важная деталь - bar for the Fed изменился. После слабого payrolls одного умеренно горячего CPI может оказаться недостаточно. Нужен print, который убедительно показывает, что disinflation снова застопорился. Зато core около 0.1–0.2% MoM резко укрепляет аргумент за hold.
Получается редкий setup: macro direction может определиться одним числом, а лучшая информация будет в реакции curve, а не в headline CPI. Если 2Y агрессивно реагирует, а long end остается тяжелым, рынок продолжает разделять monetary-policy risk и fiscal/term-premium risk.
Learn ◽️ Explore ◽️ Channel
Post #349
1.36K
- ❤ 15