
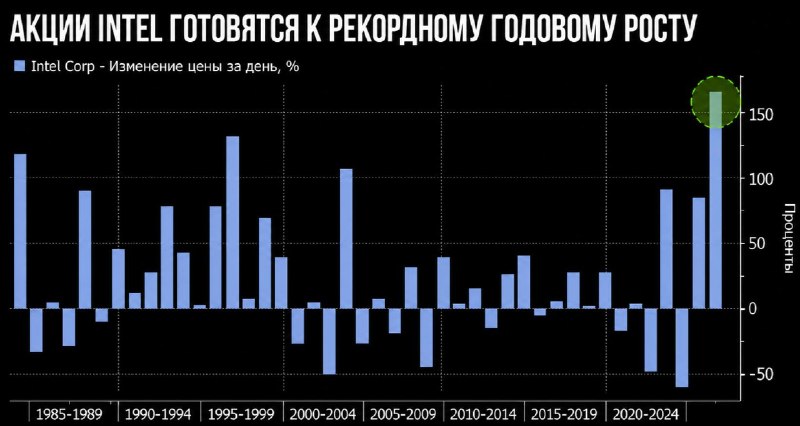
$100 млрд спроса на $20 млрд нового equity. Рынок спокойно абсорбирует огромную эмиссию Intel даже после +164% YTD. Это сильный сигнал по liquidity regime вокруг AI.
Intel использует окно правильно: $95 pricing, дисконт 6.5%, объем сделки увеличен с $15 до $20 млрд. Когда компания после такого rally может напечатать столько акций и получить 5x oversubscription, dilution перестает быть главным риском. Capital markets фактически субсидируют CapEx.
Что вижу шире:
🛑AI превращается в capital-raising cycle. Intel $20 млрд, Alphabet до $85 млрд, Oracle планирует $20 млрд ATM. Компании монетизируют высокий multiple и направляют equity обратно в инфраструктуру.
🛑Это reflexive loop. Высокие valuations → дешевый equity capital → больше дата-центров/fabs → больше заказов по всей AI supply chain → поддержка earnings expectations → высокие valuations.
🛑Intel - особенно интересный индикатор risk appetite. Компания остается слабее Nvidia/AMD непосредственно в AI accelerators и одновременно несет тяжелую foundry/capex историю. Если рынок готов дать ей $20 млрд после +164%, hurdle rate для качественных AI names сейчас крайне низкий.
🛑Supply становится риском для индекса. Десятки миллиардов новых акций пока легко перевариваются. Если issuance продолжит ускоряться, marginal buyer в какой-то момент начнет требовать больший discount. Именно здесь можно увидеть ранний сигнал насыщения AI trade раньше, чем он появится в earnings.
Падение Intel на ~1% premarket после размещения выглядит почти косметическим относительно 6.5% offering discount. Absorption важнее headline dilution.
Это уже похоже на фазу, где Wall Street снова научился печатать tickets быстрее, чем индустрия успевает строить дата-центры. Пока liquidity позволяет - цикл сам себя финансирует. Проблема начнется, когда $100 млрд книги спроса перестанут появляться на каждый крупный deal.
Learn ◽️ Explore ◽️ Channel
Post #347
1.32K
- ❤ 14