
Главное сейчас - это не индекс. Главное - ротация.
S&P 500 продолжает обновлять максимумы, создавая ощущение спокойного Bullish momentum. Но под поверхностью происходит одна из самых агрессивных смен лидеров за последние годы.
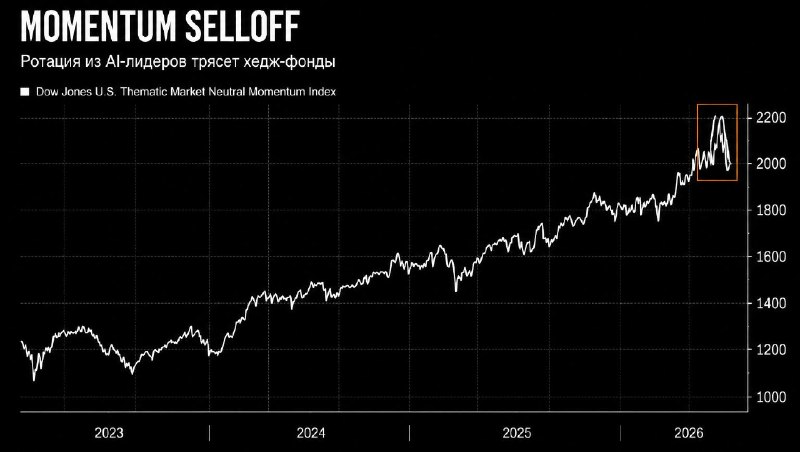
Momentum-фактор за две недели показал худшую динамику более чем за три года. Quant-фонды, построенные на long-short моделях, получили сильный удар. По данным Goldman Sachs, systematic-стратегии потеряли около 5% всего за несколько торговых сессий.
Причина проста: рынок перестал платить за вчерашних победителей.
AI-лидеры, которые несколько лет были самым crowded trade на рынке, начали терять импульс. Одновременно капитал пошёл в дешёвые, защитные и low-volatility компании. Для большинства факторных моделей это означает вынужденный ребалансинг и сокращение риска.
Самое интересное - позиционирование всё ещё остаётся перегруженным. По оценкам UBS, экспозиция в momentum остаётся значительно выше исторических уровней даже после текущего снижения. Это означает, что процесс unwind вполне может оказаться незавершённым.
Такие эпизоды редко ограничиваются несколькими тикерами. Когда фонды одновременно снижают leverage и закрывают одинаковые позиции, корреляции резко растут, а ликвидность исчезает именно там, где ещё вчера она казалась бесконечной.
Это классическая механика crowded trade. Пока стратегия работает - капитал продолжает концентрироваться. Когда тренд ломается - выход становится значительно уже входа.
Сейчас слежу не столько за S&P 500, сколько за динамикой Momentum factor, leverage у хедж-фондов и относительной силой value против AI-лидеров. Именно там проходит настоящая переоценка риска.
Learn ◽️ Explore ◽️ Channel
Post #322
1.35K
- ❤ 21