
Рынок продолжает игнорировать то, что хорошо видно на периферии.
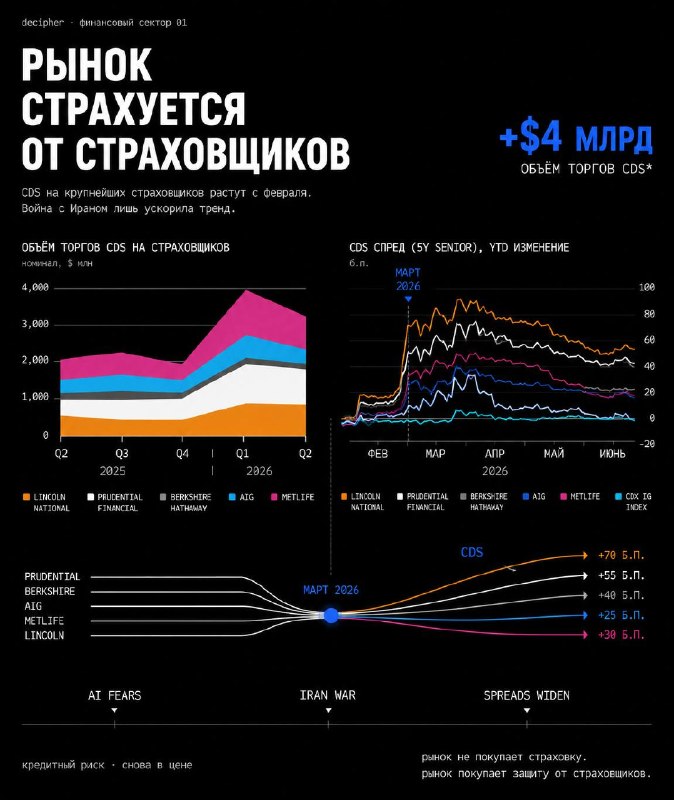
Lee Robinson строит позицию не против private credit напрямую - а через second-order trade на страховщиков. Логика чистая: шортить private credit неудобно структурно, ликвидности нет. Зато CDS на Lincoln National, MetLife, Berkshire - это ликвидный прокси на тот же риск.
Что здесь важно структурно:
🛑Concentration risk. 20% от $4 трлн fixed-income у life insurers - в illiquid assets. Это не диверсификация. Это спред-охота эпохи ZIRP, которая теперь сидит на балансе.
🛑Crowded trade в зарождении. JPMorgan и Goldman уже отвечают на клиентские запросы по insurer CDS. Net notional вырос с $4.9B до $5.5B с начала года. Пока это не crowded - но direction понятен.
🛑Spread compression как ложная тишина. Lincoln National на 142bps - это “miles away from distress”. Именно это и делает асимметрию интересной: downside в CDS ограничен премией, upside - открытый при любом single blow-up.
🛑KKR / Apollo nexus. Life insurers с PE-аффилиацией показали наибольший сдвиг в private credit. Это потенциальный channel для contagion, если начнутся writedowns в middle-market lending.
Параллель с 2008 - не паника, а структура. Robinson не говорит про системный коллапс. Он говорит про рынок, который не прайсит complexity и concentration premium. Волатильность низкая - не потому что всё хорошо, а потому что ещё не прилетело.
Слежу за динамикой CDS spreads у европейских имён - Allianz, Axa - относительно iTraxx. И за любым публичным дистрессом в middle-market direct lending.
Learn ◽️ Explore ◽️ Channel
Post #311
1.24K
- ❤ 9