
UK Q1 GDP выходит на следующей неделе. Ожидается +0.6% от Bloomberg Economics, +0.5% от BoE. Красивые цифры. Но рынок уже обсуждает не данные, а их достоверность.
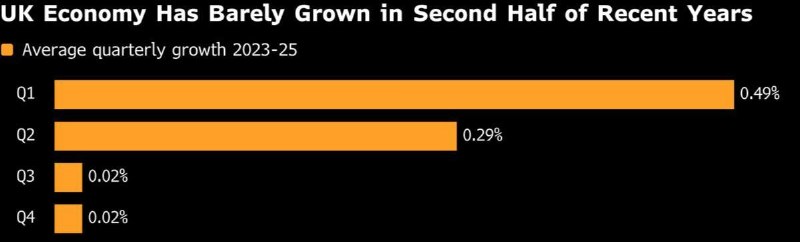
Проблема структурная: с 2022 года паттерн один и тот же — Q1/Q2 strong print, Q3/Q4 stall or contraction. ONS не может адекватно отразить post-pandemic сдвиг в сезонности spending. Это не разовый глitch — это системный bias в данных.
Что это значит для macro setup:
🔴Policy error risk. BoE ориентируется на data, которую сам же публично называет “misleading”. Это не просто статистический нюанс — это прямой риск для rate path pricing. Dovish pivot на основе ложного Q1 signal, а затем Q3 miss — классический сценарий для repricing curve.
🔴GBP risk-reward. Если рынок trades off GDP beat на следующей неделе, а затем Q3 data разочаровывает по тому же историческому сценарию — setup для unwind Sterling strength становится интереснее.
🔴Real economy vs. financial narrative. ONS data формирует политический нарратив в Westminster. Слабые H2 цифры исторически использовались против Labour. Это добавляет политическую волатильность в осенний window — бюджетный цикл под давлением.
Crowded trade сейчас — это UK exceptionalism на фоне глобальной неопределённости. Но exceptionalism, построенный на статистике с “significant limitations” — хрупкая конструкция.
Learn ◽️ Explore ◽️ Channel
Post #301
1.99K
- ❤ 11