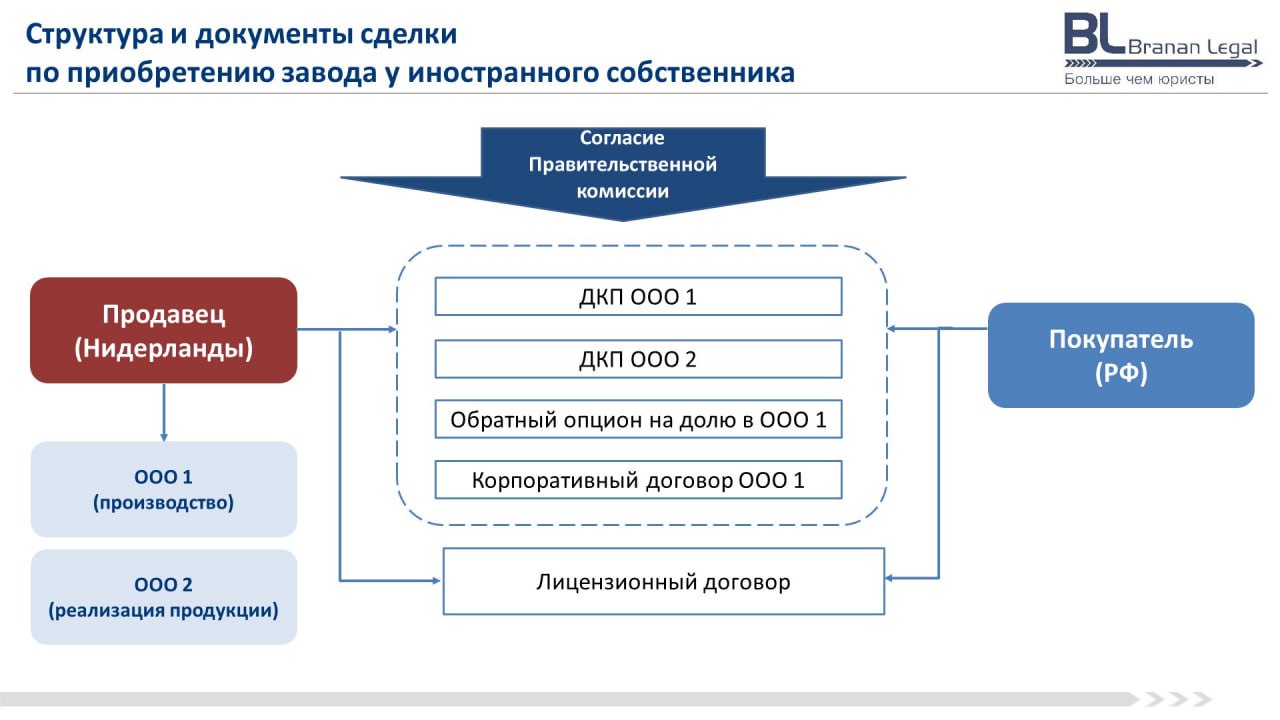
✅ Разбор проекта: сделка по приобретению завода у иностранного собственника
По многочисленным просьбам (как обычно говорят в таких случаях 😊), сегодня мы начинаем новую рубрику – «Разбор проекта».
☝🏻 Будем детально разбирать проекты, которые реализовала наша команда. Без названий, соблюдая конфиденциальность, но с интересными деталями и полезными рекомендациями.
О проекте: российская компания приобретала два ООО (производство и реализация продукции), которые принадлежали иностранному лицу из недружественной юрисдикции.
Особенности проекта:
1️⃣ Учитывая статус продавца и в дальнейшем возможные сложности с взысканием убытков и возмещением имущественных потерь, был выбран вариант снижения цены сделки на сумму выявленных рисков.
2️⃣ По результатам Due Diligence были выявлены высокие налоговые риски. Цену сделки снизили на сумму таких рисков (35%).
3️⃣ Заключено соглашение об опционе, по которому продавец в течение 5 лет при определенных условиях вправе обратно приобрести долю в производственном ООО.
4️⃣ Одновременно с опционом заключался корпоративный договор в отношении производственного ООО. Продавец, как сторона опциона, оставил за собой право влиять на отдельные решения через обязательство покупателя голосовать в соответствии с позицией продавца по таким вопросам.
5️⃣ Важным условием сделки для покупателя было сохранение прав на программное обеспечение (ПО) в течение определенного срока (необходимо для деятельности компаний до того, когда будет возможность заменить ПО на российское). Для этого был заключен лицензионный договор.
6️⃣ Согласование сделки с Правительственной комиссией заняло около 3 месяцев. Были выработаны и согласованы дополнительные условия:
🔹 стороны не уплачивают добровольный взнос в бюджет, при этом оплата по сделке осуществляется с рассрочкой;
🔹 новый собственник принял на себя обязательство о достижении обществами ключевых показателей эффективности по выручке и объемам продукции.
Результат проекта:
🔹 сохранено производство;
🔹 сохранен кадровый состав (избежали сокращений);
🔹 компания приобретена со значительным дисконтом, в основном за счет выявленных налоговых рисков.
Практические рекомендации:
1️⃣ При проверке необходимо оценивать в деньгах (оцифровывать) выявленные риски – не только налоговые и финансовые, но и юридические. Это эффективный инструмент в переговорах по сделке для снижения цены и изменения других условий.
2️⃣ Корпоративный договор может быть полезен не только в совместных проектах. Его могут заключить и участники, и третьи лица для защиты своего законного интереса.
3️⃣ Устанавливая меры ответственности в договоре, необходимо также учесть фактическую возможность их применения. Соответственно, вместо взыскания убытков целесообразно сразу закреплять механизмы снижения/корректировки цены.
➡️ Практическое КУ
#Разбор_проекта #Сделки
Post #696
5.39K