TGViewer
Channel Public Channel
Coal spy

Coal spy

@coalspy

Мысли и размышления угольщика

#уголь #логистика #добыча #порты #РЖД #экспорт
Subscribers
162
Photos
19
Videos
1
Links
9

Showing posts older than #27 · Back to latest

Older Posts 20 shown
Post #26 213
В СМИ опять пошло обсуждение мер (не)поддержки угля. По сути, раз идет обсуждение - мер нет. Так, разговоры о важном. И вот точно не пойму, что так все рвутся на Восток. Цен там нет. Тамань более предпочтительна. Она убыточна, глубоко убыточна, но лучше чем Восток. Сколько времени уже собираются помочь отрасли? Полгода минимум. Убытки отрасли нарастают. Еще через полгода, если вдруг не случится быстрая девальвация - будет большой вопрос, что делать: съеден оборотный капитал, чтобы ввостановить отгрузки - нужна предоплата тарифа РЖД, предоплата порта, скорее всего предоплата операторов. Нужно вливание оборотного капитала, а дадут скидки 12% на тариф РЖД. Спасибо, но уже не надо (с)
  • 👍 3
  • 👏 1
Post #25 241
Все происходящее на Ближем Востоке напрямую на цены на уголь не влияет, но опосредованно, конечно , тоже будет иметь значение : почти все энергетические котлы (станции) имеют резервное топливо, газ/уголь. То, что дешевле, то и жгут. В любой нормальной компании сравнивают разницу между стоимостью сырья и делают выбор - переключаться на уголь или нет. Теперь про нефть. Надо понимать, что нефть это прежде всего финансовый рынок, поставок там почти нет, есть оценки что 90-95% контрактов на рынке фьючерсов (т.н. срочный рынок), заключаются и исполняются без поставки. В этой связи там свои законы и своя механика рынка. Угольный рынок в 20-22 годах тоже стал «финансовым», многие угольщики попали под явно неудачную спекуляцию, есть и российские примеры , так и западные Peabody (https://www.coalage.com/departments/breaking-news/peabody-takes-big-hit-on-hedges/) . Что я хочу сказать: если цена нефти перейдет , скажем 100 (я условно, может и меньше )- на рынке появится Покупатель. Обычно это те, которые неудачно хеджировались от падения, они во что б это не стало начнут выкупать свои хеджи, что будет приводить к галопирующему росту цен. Если кто-то в угле хеджировался, будет ровно то же самое. Если это так - то и правда, в конце года будет хороший отскок рынка угля. Рынок угля - крайне неликвидный рынок, выскочить из хеджа без потерь практически невозможно, если у вас хорошая позиция . Для справки - добыча РФ это 400 млн тонн, мировая 8 млрд. Дневной обьем торгов фьючерсами на уголь это 100-200 тыс тонн. На этом рынке нельзя делать резких движений, иначе просто размажет.
Coal Age Peabody Takes Big Hit on Hedges - Coal Age Peabody reported a net loss attributable to common stockholders of $119.5 million for the first quarter of 2022, compared to a net loss of $80.1 million in the prior-year quarter. Peabody’s first-quarter 2022 results included a $301 million charge for unrealized…
  • 👍 1
Post #24 217
Судя по активности Администрации Кузбасса, вчера все таки вышел протокол Правительства по мерам поддержки. Что там может быть ? Скорее всего, РЖД и Минтранс продолжили активную борьбу, вероятно они сдали позицию по скидкам в 12%. Но это тактическое отступление , уже в конце года будет индексация тарифов - все вернется обратно. Поэтому это даже не отступление , а так, уловка - мы же помогаем отрасли, даем целых 12%, а в деньгах это будет ну $2 с тонны, при убытках в 20+. Может быть, даже согласятся на гарантированный вывоз на восток, но исходя из их риторики - мол обьемы заявляются, а никто не едет - идет подготовка к аналогу take or pay. Если это будет так - будет очень жарко в отрасли. Везти уголь под неизвестные цены с риском take or pay будут только отчаянные
  • 🔥 5
Post #23 236
Немного о цикличности цен в угле. На картинке - цена CIF ARA API2 за последние почти 20 лет. Судя по динамике, мы только-только перешли среднее значение длительности низких цен. Нам еще точно есть куда идти - если кризис будет двигаться в таких же временных промежутках, как в начале 2010 - то есть низкие цены могут быть еще спокойно несколько лет. Да, угольный бизнес цикличен, только с неизвестным периодом низких цен. Может ли еще год быть низкие цены? Спокойно, это даже не выходит за рамки исторической выборки. Будущего никто не знает.
  • 💯 3
Post #22 258
Это они ещё не знают результатов апреля и мая, а фиксируют статистику по 1 кварталу. Будет примерно так: в августе поймут что ситуация вышла из под контроля ещё в мае, пожмут плечами и выскажут свою обеспокоеность
  • 👍 1
  • 💯 1
Post #21 266
⚠️🇷🇺#уголь #россия
СИТУАЦИЯ В УГОЛЬНОЙ ОТРАСЛИ ДОСТАТОЧНО СЛОЖНАЯ - НАБИУЛЛИНА
Post #20 2.72K
Гораздо важнее для отрасли - курс руБЛЯ. С точки зрения технического анализа, очень хочется чтобы было вот так: пробой канала, небольшой откат и далее вверх. Пробой канала возможен, тогла всем будет понятно, что пошли на девальвацию. И будет быстрое ускорение к августу, все как мы любим :)
Post #19 233
ЦБ снизил ставку на 1% (п.п.) до 20%. Счастье? Ну почти. Долг угольных предприятий оценивается Минэнерго в 1,2 триллиона. Почти все кредиты привязаны к ключевой ставке+ маржа, пускай 2%. Итого Нужно было платить по 23% годовых. Итого только процентов нужно оплачивать 276 миллиарда рублей в год. Эффективное снижение процентных расходов отрасли в год - 12 ярдов. А убыток отрасли только за 1 квартал - 80. Это я к чему - цифры вообще несопоставимы. Нужно заниматься выравниваем операционной деятельности, снижением тарфиов и льготным, супер дешевым кредитованием отрасли.
Post #18 211
В последнее время много обсуждают про меры поддержки. Похоже что кризис в угле разворачивается быстрее, чем думают «наверху». Задержка в осознании и принятии решений составляет примерно полгода. Убыток отрасли за 1 квартал (с очень неплохими ценами в январе и феврале) больше чем весь убыток в 2024 году. Второй квартал будет еще более кровавым. Лето и особенно осень покажет, кто как умеет управлять. Как говорят по настоящему эффективные менеджеры : «не путайте растущий рынок с искусством управления’
  • 👍 1
  • 😁 1
Post #17 216
Если Вы думаете , что неудачно купили акции скажем, Газпрома и они не растут - подумайте о том, что акционеры угольных компаний доплачивают за то, что они являются акционерами. Дивиденды наоборот, и конца и края этому не видно.
  • 🤯 2
  • 😱 2
  • 😢 2
Post #16 260
Coal spy В последнее время все обсуждают гарантированный вывоз угля их Хакасии. Но проблема гораздо глубже: увеличивая вывоз, уголь более прибыльным не становится. Если увеличить вывоз в 2 раза, убытки от экспорта тоже увеличатся в 2 раза при тех же макроэкономических…
Вышли новости по убыткам угля : #Уголь
Сальдированный убыток угольных компаний в 1кв2025 составил 79.9 млрд руб (годом ранее 4.7 млрд).
Моя оценка была чуть больше, но по любому - что 80 что 100 ярдов это очень , очень больно. Примерно 200 млн тонн длбычи это КРУ , СУЭК и еще компании поменьше, которые имеют свои порты и вагоны. Как я писал выше - идея вертикальной интеграции перестала работать. Если ты принял на грудь 40-50 ярдов убытков, значит инвест идея ВИНК - не работает. Несите другую.
Post #15 193
Пошли новости о том, что кто там (Kept или бывший KPMG) ждут восстановления цен во второй половине года. Более того, одна из топов угольной компании на прошедшем совещании в Кузбассе тоже сказала что их аналитики ждут восстановления цен к концу года. Могу сказать одно - такое единодушие очень пугает. Просто потому, что толпой по грибы не ходят. Если отрасль единодушно ждет высоких цен - о них можно забыть. Чтобы была высокая цена, нужно чтобы кто-то пострадал: снизил объемы, сократил производство, пару громких дел. Если все сидят и ждут высокого рынка, не сокращаясь - откуда взяться дефициту угля? Разворот рынка будет через боль. Чисто теоретически, наверное, возможен небольшой сезонный рост, но так чтобы сказать что мы развернулись - очень вряд ли. Да, время цикла подходит, уже довольно долго сидим на низах. Но это видят все, и все знают про цикличность рынка. Что хотел сказать - пусть KPMG возьмет и купит позицию в угле в долгосрок, если они уверены в своих прогнозах. Так сказать - рискнут своей шкурой. А ведь потом напишут: "вопреки мнению аналитиков, уголь пошел штурмовать низы". Пи..ть, не мешки с углем ворочать (с)
  • 👏 5
  • 💯 5
Post #14 190
Удивительно наблюдать за стратегией крупных и не очень компаний. Крупнные компании, очевидно, решили пересиживать кризис , в расчете на разорение мелких. Но! В трейдинге есть такая поговорка: рынки могут быть иррациональными дольше, чем твоя платежеспособность. Самое глупое, что может сделать трейдер - это начать спорить с рынком, кто умнее. Результат, увы всегда предопределен. Из публичных материалов ясно, что тариф РЖД сейчас составляет около 50% цены на FOB. То есть, даже контролируя перевалку, себестоимость угля, имея свою вагоны - ты контролируешь не более 50% своих затрат, а на плохом рынке - у тебя куча пассива, который надо чем то загрузить и финасировать. Это я к чему - концепции ВИНК в угольной отрасли пришел конец, нет никакой вертикальной интеграции, когда 50% костов находятся вне твоего контроля да и ещё каждый год повышаются. Нужна другая идея, которой увы, в отрасли пока нет. Этой идеей может быть мини генерация на краю разрезов, но кажется, мы пока не готовы к этому.
  • 👏 3
  • 💯 2
Post #13 232
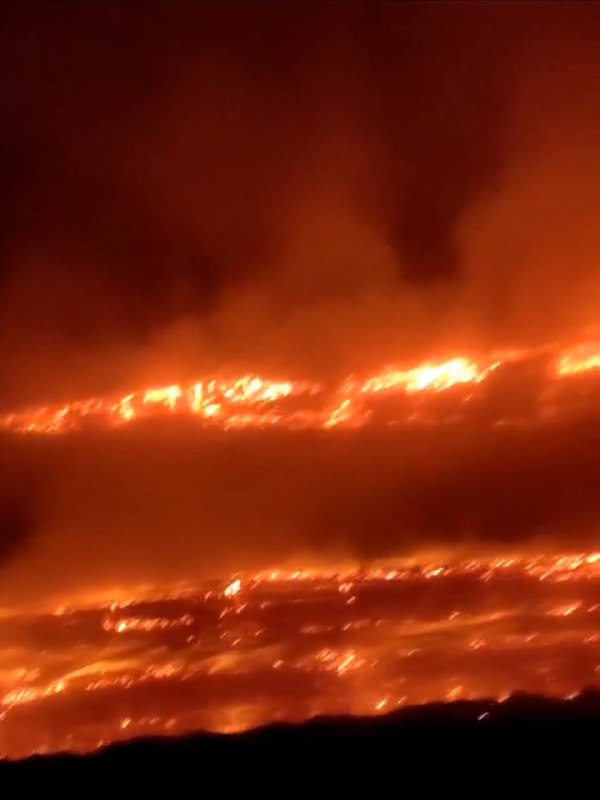
На фото - фрагмент видео пожара на одном из разрезов. Не зря же мы Coal spy ) . Похоже, что к концу года существенно поменяется структура добычи в стране. Запертый уголь сначала будут пытаться пристроить на внутреннем рынке, а потом он тупо начнет гореть. Если кто не знал - уголь это скоропортящийся продукт.
  • 🔥 3
  • 👍 2
  • 😢 2
  • ❤ 1
Post #12 214
Про меры поддержки угля - это все хорошо, но это еле еле сможет дотянуть до нулевой рентабельности, и то в случае если порты не станут повышать цены. Если начнут повышать цены - меры можно будет смело переименовать в "меры поддержки пострадавшей Тамани", которая снизила перевалку с 40 долларов до $10 (?) при себестоимости в $2-3. Если Тамани не ударят по рукам, смысла в такой поддержке нет.
  • ❤ 4
  • 😁 3
  • 👍 1
Post #11 226
Все в мире циклично, все повторяется. Осталось только понять, кто есть кто
  • ❤ 1
Post #10 235
Утром посчитал нэтбэки по Тамани, сейчас вышел новый обзор Аргуса. Цена FCA 119 рублей означает, что уголь, выезжая с разреза, почти ничего не стоит. Получи и распишись убыток в величину себестоимости. А тем временем, на всех уровнях все отчитываются, что регион вывозит на Восток все объемы. За чей счёт банкет, хочется мне спросить ?
  • 👍 1
Post #9 220
Меры поддержки отрасли. Минфин ожидаемо выступил против, сказав что нужна адресная поддержка. Что стоит за этими словами ? Попробую погадать.
1. Вряд ли будут поддерживать шахты. Останутся только молодые разрезы с относительно невысоким коэффициентам вскрыши.
2. Помогать будут только тем, кто сам сможет вылезти из кризиса.
3. Как будут адресно давать скидки ? Почему компания А эти скидки получит, а компания B - нет ? Какие критерии? Логичным выглядит вообще никому не давать, или давать по направлению.

Пока писал текст - пришла новость что Новосибирская область получила скидку на тариф, что конечно выглядит крайне странно.
  • 👍 2
Post #8 228
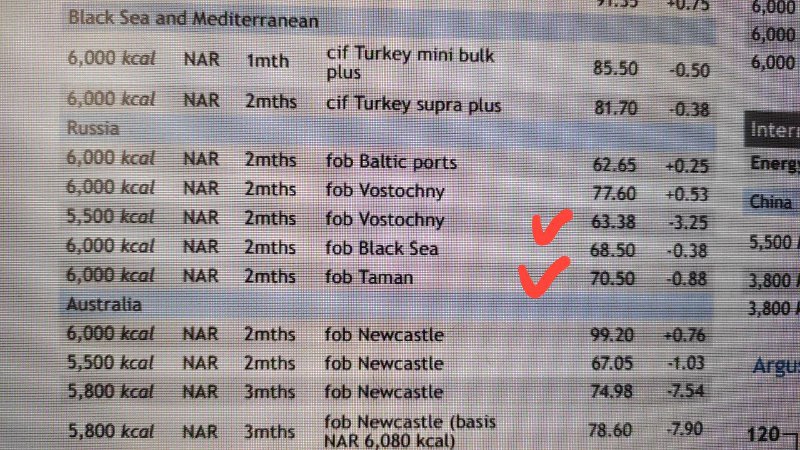
Вышли цены прошлой недели на экспорт энергетического угля. Ну давайте прикинем нэтбэки , скажем на Тамань с Кузбасса, уголь 6000. Доехать до порта стоит 40-42 доллара, перевалка 11-14, итого только логистика будет стоить 50-55 долларов. Возьмём 55 как база. Цена FCA на воротах разрез равна 15 долларам. Сколько себестоимость в Кузбассе ? Самая оптимистичная картина это 2500 на такой уголь, или 31 доллар по нынешнему курсу. Чистый убыток от экспорта - 16 долларов на тонну. Парни, Вы зачем это делаете ? И я прекрасно понимаю РЖД, когда они говорят - ну раз по таким ценам угольщики везут, значит есть такая возможность. Зачем давать скидки ? Ноют, плачут, но едут. Значит не все так плохо.. а если будет гарантированный вывоз на Запад ? Мультипликация убытков, вот что будет
  • 👍 4
  • 👏 1
Post #7 266
В последнее время все обсуждают гарантированный вывоз угля их Хакасии. Но проблема гораздо глубже: увеличивая вывоз, уголь более прибыльным не становится. Если увеличить вывоз в 2 раза, убытки от экспорта тоже увеличатся в 2 раза при тех же макроэкономических условиях. Меня интересует одно. Убытки отрасли за 1 квартал будут около 100 млрд рублей (+-). Кто за это платит ? Это фактические убытки, не бухгалтерские. Кто внёс 100 ярдов ? Если предприятия работают - значит откуда то деньги были взяты
  • 👍 3
  • 🤔 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →