Люблю всячески приложенную математику
Личка: @VladKochetov07
Post #43
1.01K

Симуляция микроструктуры
Часть 2: один инструмент, одна биржа, спот и фьючерс
Пока что комиссии, задержки и стоимость шорта на spot margin нулевая, но поменять можно легко, проект позволяет.
Ничего особо нового, разве что могу написать об отличии basis arbitrage и funding arbitrage.
- Funding Arbitrage: гонемся за прибылью от самого фандинга, который платят лонгисты шортистам или наоборот. Фандинг кстати по умолчанию не 0, а небольшой положительный, чтобы у шортистов был стимул, собственно, шортить. Ну и иначе можно было бы взять лонг плечо и не заплатить за него ничего. Если слишком много людей шортят -> платят лонгистам - выгодно войти в лонг и захеджировать спотом, ожидая сходевич
- Basis Arbitrage: торгуем разницу спота с фьючерсом. По-хорошему спот примерно равен по стоимости своему фьючесу, и чтобы это выполнялось как раз существует фандинг, но он платится раз в какой-то промежуток времени (обычно 8 часов или 1 час). То есть между ними фандинг арбитражники цену не выравнивают, для этого и нужен базис арб. Раз уж мы знаем что в конце концов равновесие это равные цены, то почему бы не ровнять это уже сейчас?
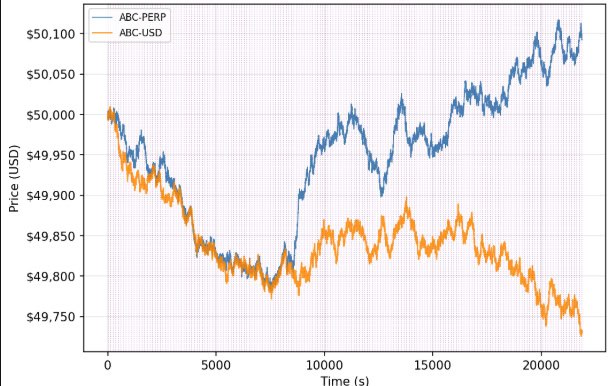
Расходятся графика на второй картинке попросту по причине достижения арбитражёром его максимальной абсолютной позиции
Вообще сейчас бы хорошо написать про Contango и Backwardation, но это будет позже
Часть 2: один инструмент, одна биржа, спот и фьючерс
Пока что комиссии, задержки и стоимость шорта на spot margin нулевая, но поменять можно легко, проект позволяет.
Ничего особо нового, разве что могу написать об отличии basis arbitrage и funding arbitrage.
- Funding Arbitrage: гонемся за прибылью от самого фандинга, который платят лонгисты шортистам или наоборот. Фандинг кстати по умолчанию не 0, а небольшой положительный, чтобы у шортистов был стимул, собственно, шортить. Ну и иначе можно было бы взять лонг плечо и не заплатить за него ничего. Если слишком много людей шортят -> платят лонгистам - выгодно войти в лонг и захеджировать спотом, ожидая сходевич
- Basis Arbitrage: торгуем разницу спота с фьючерсом. По-хорошему спот примерно равен по стоимости своему фьючесу, и чтобы это выполнялось как раз существует фандинг, но он платится раз в какой-то промежуток времени (обычно 8 часов или 1 час). То есть между ними фандинг арбитражники цену не выравнивают, для этого и нужен базис арб. Раз уж мы знаем что в конце концов равновесие это равные цены, то почему бы не ровнять это уже сейчас?
Расходятся графика на второй картинке попросту по причине достижения арбитражёром его максимальной абсолютной позиции
Вообще сейчас бы хорошо написать про Contango и Backwardation, но это будет позже
- 🔥 11
- ❤ 1
- 🤡 1