
Как различаются разные группы китайских банков по уровню риска?
В 2022 г. два небольших региональных китайских банка объявили о банкротстве. Это было первое банкротство банков за прошедшие 20 лет. Пострадавшие банки относились к группе т.н. сельских банков, для которых характерно кредитование физических лиц и мелких предпринимателей в сельских регионах Китая. Данный сегмент имеет повышенные риски, связанные с тем, что заемщики в сельской местности обычно имеют более низкие доходы чем в крупных городах Китая. Также сельские банки сталкиваются с более низким качеством залогов, что увеличивает возможные потери по списанным кредитам. Есть трудности и с оценкой информации о потенциальных заемщиках в сельских регионах, что ухудшает качество ссуд. Кроме того, компании в сельских регионах в принципе острее реагируют на экономический цикл.
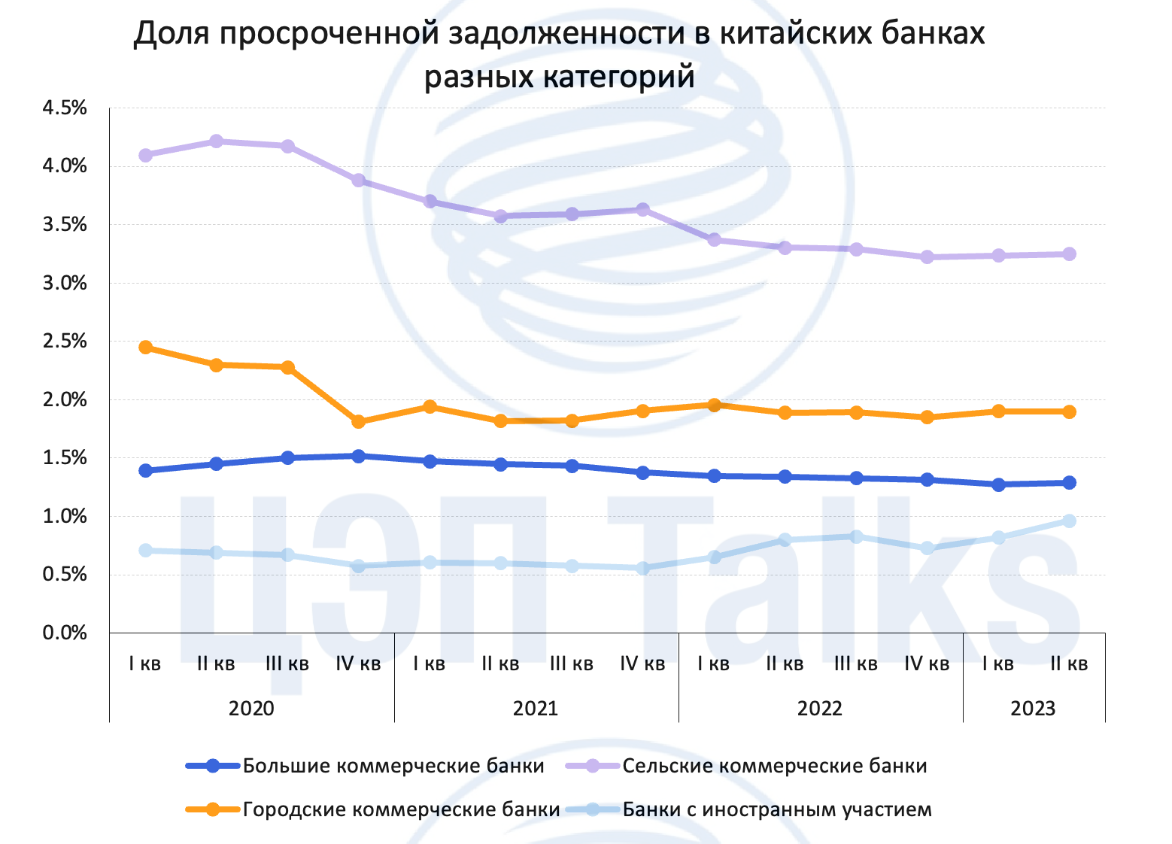
Это ведет к тому, что доля просроченной задолженности у сельских банков Китая остается самой высокой среди всех групп банков в стране. Во время пандемии коронавируса в 2020 г. показатель NPL сельских банков превышал 4%, в то время как показатели остальных категорий банков были заметно ниже. Во 2 кв. 2023 г. ситуация с плохими долгами у сельских банков все еще напряженная, уровень NPL составил 3,25%.
Городские банки и крупные банки с госучастием традиционно имеют более высокие требования к заемщикам, что выражается в стабильных уровнях просроченной задолженности, которая значительно не увеличивалась даже в период ковида. Примечательно, что наиболее благоприятная ситуация наблюдается в банках с иностранным участием, доля плохих ссуд здесь менее 1%. Это связано с более консервативной политикой управления риском иностранных банков.
Post #1084
1.95K
- 👍 9