
Высокий кредитный стимул в экономике и переоценка ожиданий
Последние коммуникации представителей Банка России все больше говорят о возможно более «жестких» решениях по ключевой ставке, в том числе не исключая ее повышения на ближайшем заседании в сентябре.
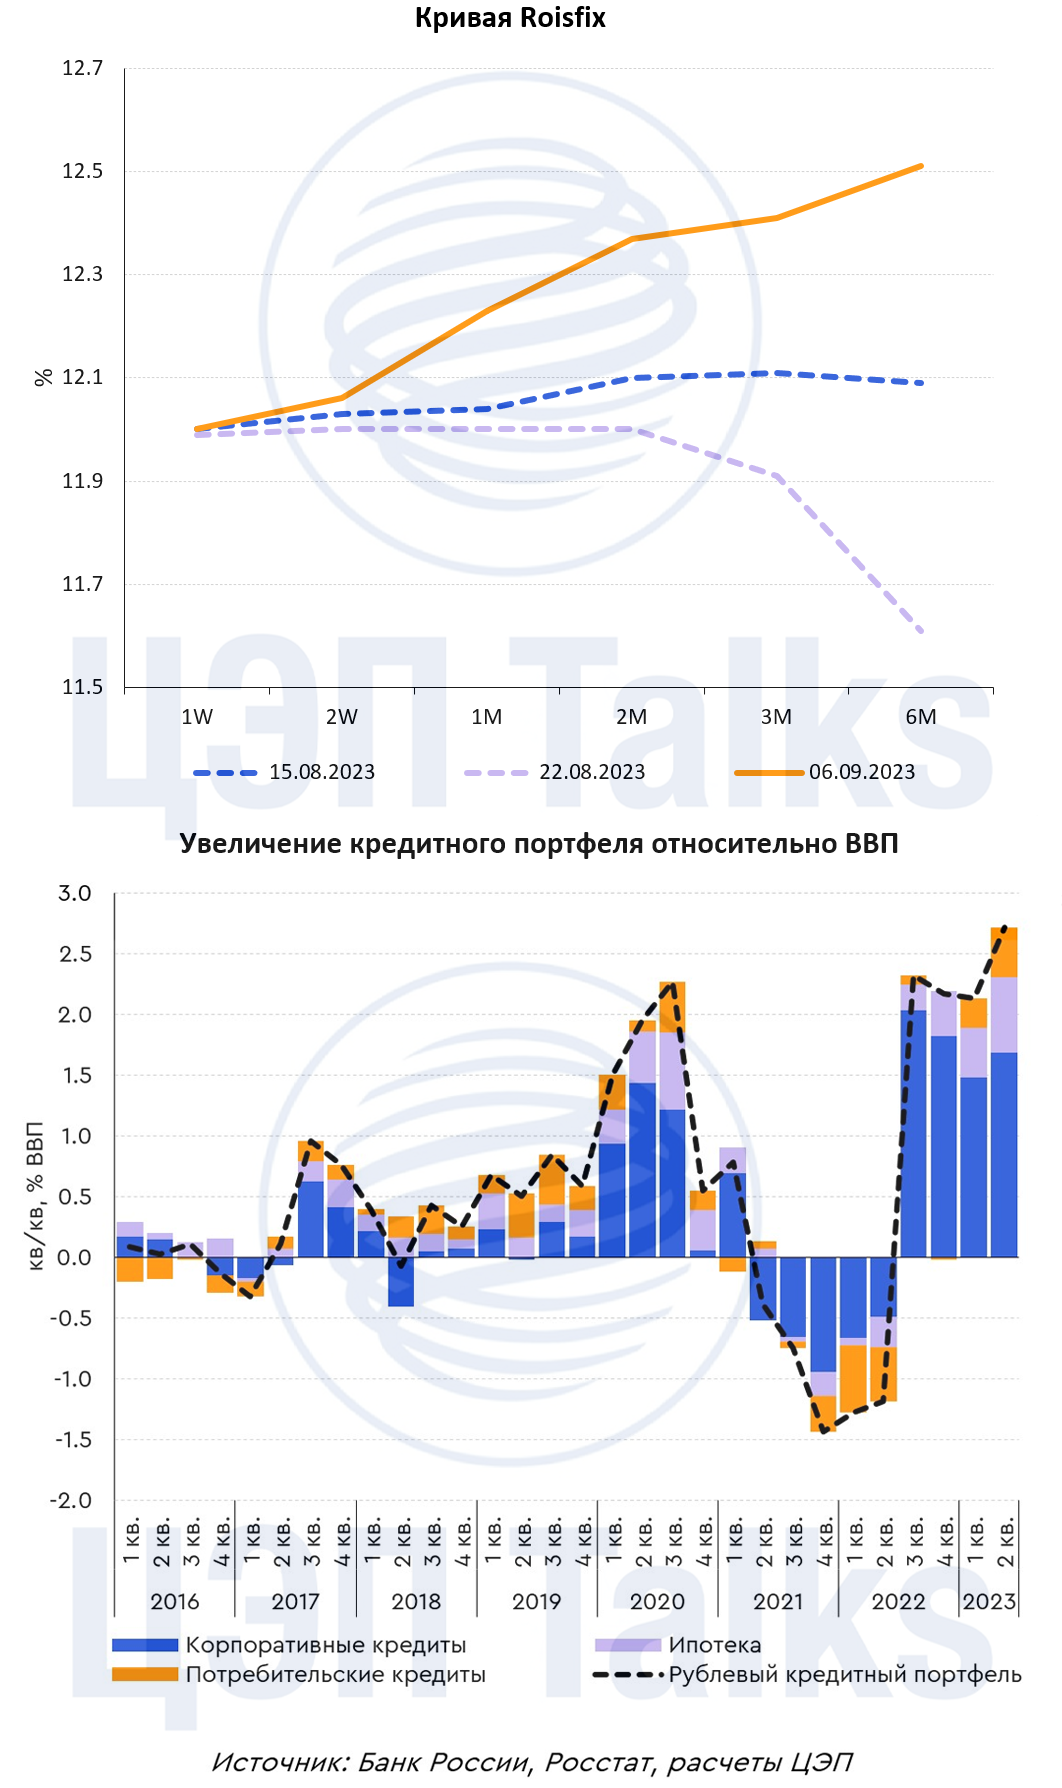
Рыночные ожидания, заложенные в кривую Roisfix, после внеочередного заседания 15 августа изначально предполагали возможное снижение ключевой ставки до конца года, но на текущий момент уже ожидают обратное - вероятное повышение на горизонте 1-3 месяцев.
Одна из причин такого быстрого разворота в денежно-кредитной политике – рост кредитного портфеля в экономике. На протяжении последних 4 кварталов (начиная с 3 кв. 2022 г.) создание нового кредита в банковской системе не замедляется, оставаясь на исторически высоком уровне и устойчиво опережая динамику ВВП (что не выглядит сбалансированно).
На фоне роста преимущественно рублевого кредитования повышение ключевой ставки должно эффективнее замедлять кредитный стимул в экономике. Однако в розничном сегменте, который с начала 2023 г. активно растет, распространение льготных программ ипотеки этот процесс наоборот замедляет. Поэтому ужесточение денежно-кредитной политики сопровождается макропруденциальными мерами в виде повышенных коэффициентов риска по ипотеке и лимитов в необеспеченном потребительском кредитовании.
Post #1079
2.24K
- 👍 13
- ❤ 1