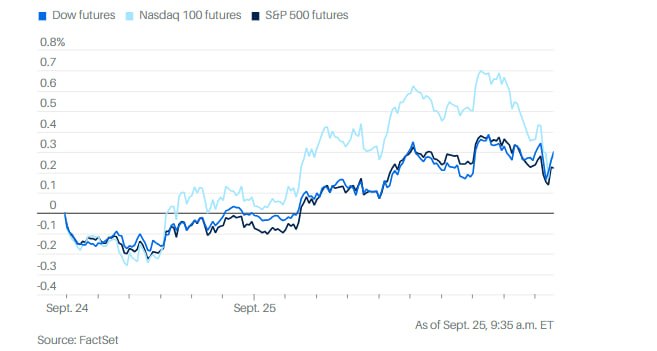
美股周五小幅高开,美国国债收益率从本周高位回落,布伦特原油重新跌破每桶100美元,缓解了过去几天持续压制风险资产的两大压力。#美股
长期国债收益率仍处于近20年来的高位,美联储10月再次加息的预期也在升温,市场整体仍保持谨慎。
截至最新交易,标普500指数上涨0.27%,报7724.61点;纳斯达克综合指数上涨0.37%,报27039.81点;道琼斯工业平均指数上涨0.36%,报51533.05点。
当天市场最明显的变化来自债券和原油市场。
美国10年期国债收益率回落至5.193%。本周早些时候,这一收益率一度升至5.224%,创2007年以来最高水平。尽管周五出现回落,10年期收益率本周仍累计上升约16个基点,继续徘徊在19年来的高位附近。
本周债券收益率大幅走高,主要受到几方面因素推动。美联储理事迈克尔·巴尔此前发表偏鹰派言论,伊朗战争持续推高能源价格,美国最新采购经理人指数也显示经济和价格压力仍然较强。
根据芝商所FedWatch工具,联邦基金期货市场目前预计,美联储10月再次加息的概率约为66%。
长期利率上涨也开始进一步传导至消费者借贷成本。美国30年期固定抵押贷款利率已经升至7.45%,创2024年以来最高水平。
摩根士丹利经济学家希瑟·伯杰指出,从2024年年中到2026年初出现的信用卡和汽车贷款利率下降趋势已经停止,抵押贷款利率也重新加速上升。
摩根士丹利预计,更高的融资成本将压制消费,尤其是商品支出,并拖累明年的实际消费增长。
周五油价明显回落,为股市提供了支撑。
布伦特原油期货最新下跌1.43%,报每桶98.79美元,重新跌破100美元关口;美国西德克萨斯中质原油期货同样下跌1.43%,报每桶93.26美元。
油价回落与围绕霍尔木兹海峡的外交进展预期有关。伊朗外交部长阿巴斯·阿拉格齐提出,如果华盛顿接受伊朗方面的条件,伊朗可以重新开放霍尔木兹海峡,并在七天内恢复与美国的核谈判。路透社此前报道称,美国和伊朗谈判代表正在纽约讨论一项分阶段协议,以推动结束中东冲突。
过去一周,油价一直是债券市场的重要驱动因素。能源价格上涨会强化通胀压力,迫使投资者重新评估美联储未来的利率路径,并推高长期国债收益率。因此,油价周五回落也同步缓解了债券市场压力。
Rosenberg Research的戴维·罗森伯格表示,本周临近结束时,股票和债券市场的状况都比几天前略有改善。他认为,纽约联储主席约翰·威廉姆斯和费城联储主席安娜·保尔森近期的表态也给市场带来了一些安慰。两人都强调,货币政策并没有进入自动运行模式,未来仍将取决于经济数据。
科技股继续为大盘提供支撑。阿卡迈科技宣布与Anthropic签署多年期合作协议后,股价大涨超过14%,领涨科技板块。
从全周来看,美股表现明显好于债券市场。尽管长期国债收益率急升,标普500指数截至周四仍累计上涨约0.7%,纳斯达克综合指数上涨约1.6%。道指则累计下跌约0.6%,可能连续第四周收低。
投资者还在关注中国国家主席习近平本周访美后的中美经贸谈判进展。美国贸易代表杰米森·格里尔表示,更多有关中美谈判的细节将在周一公布。美国财政部长斯科特·贝森特此前表示,美中双方已经同意把目前的贸易休战期再延长两个月。
接下来市场能否维持目前的韧性,很大程度上仍取决于美伊谈判能否推动油价进一步下降,以及债券收益率能否真正从高位回落。
Post #34103
293