TGViewer
Channel Public Channel
Buzko Legal

Buzko Legal

@buzkolegal

Юристы для предпринимателей и инвесторов. По всем вопросам пишите на @BuzkoLegal_Info.
Subscribers
841
Photos
64
Videos
0
Links
152
Recent Posts 12 shown
Post #246 73

Forwarded from Roman Buzko

Продолжаем серию статей про «неоклауды» — специализированные дата-центры, которые предоставляют вычислительные мощности на базе графических процессоров (GPU) для нужд индустрии ИИ.

В первой статье мы рассказали о том, как бум ИИ создал рынок неоклаудов и почему гиперскейлеры не стали на нем доминировать.

В этой статье мы разберем, что именно продают неоклауды, чем обучение моделей отличается от инференса (обработки пользовательских запросов и генерации ответов) с точки зрения покупателя мощности и какие договоры при этом заключаются.

Чтобы показать, как такие договоры устроены на практике, рассмотрим условия шести крупных публично раскрытых сделок с участием Nebius, CoreWeave, IREN, WhiteFiber и их клиентов – Meta, Microsoft, OpenAI и Nscale.

Читайте у нас на сайте 👇

Договоры неоклаудов: как продают вычислительную мощность для ИИ

В следующих статьях расскажем, как будут работать фьючерсы на стоимость аренды GPU, а также про сделки по финансированию строительства инфраструктуры неоклаудов.

@buzko_hub
  • 👍 4
  • ❤ 3
  • 🔥 3
Post #245 146

Forwarded from Roman Buzko

Недавно две малоизвестные компании Nscale и Lambda получили от Anthropic контракты на предоставление вычислительных мощностей на сумму $80 млрд. А на днях Nebius объявил о стратегическом партнерстве с Palantir для строительства суверенных дата-центров.

Nebius, Nscale, Lambda, CoreWeave, Crusoe, Core Scientific и еще несколько компаний — специализированные провайдеры вычислительных мощностей на базе GPU для обучения ИИ-моделей и их использования (инференса).

Они также известны как «неоклауды».

Неоклауды появились буквально на наших глазах и уже стали одним из самых быстрорастущих сегментов ИИ-инфраструктуры. По оценке Synergy Research Group, их выручка в 2025 году превысила $25 млрд, а к 2031 году приблизится к $400 млрд (CAGR 58%).

Как обычно, мне стало интересно, и я начал разбираться, попутно записывая свои мысли.

Получилась первая статья: от ЭНИАКа и майнинга эфира до четырех типов неоклаудов и того, как их оценивают рынки акций и облигаций.

Читайте у нас на сайте 👇

Неоклауды: как бум ИИ создал новый облачный рынок

В следующих выпусках: юридическая структура сделок неоклаудов, договорная документация для продажи вычислительных мощностей для нейросетей (AI compute) и деривативы на AI compute.

@buzko_hub
  • 👍 3
  • 🔥 2
  • 👏 2
Post #244 2.66K
В 2025 году Apple заблокировала 193 035 аккаунтов разработчиков. Почти все блокировки были по пункту 3.2(f) DPLA (мошенничество). Обжаловали блокировку 10 127 разработчиков, а восстановлено было только 499 аккаунтов, то есть около 5% от всех апелляций.

В нашей команде спорами с Apple и Google активно занимается юрист американской практики Роберт Линч. На прошлой неделе он опубликовал разбор дела, в котором мы помогли разработчику мобильных игр попасть в эти 5% после того, как Apple отклонила первую апелляцию по тому же пункту 3.2(f).

Полный разбор кейса: https://www.buzko.legal/content-eng/reverse-pending-apple-developer-account-termination.

Подробный гайд по спорам с App Store для разработчиков: https://www.buzko.legal/content-eng/guide-to-app-store-disputes-for-developers.

Если вы уже столкнулись с блокировкой, удалением приложения или заморозкой выплат — заполните форму, и мы оценим ситуацию: https://www.buzko.legal/app-store-tech-platform-disputes-form.

@BuzkoLegal
  • 🔥 7
  • ❤ 4
  • 👍 4
Post #243 338
Всем привет! На связи корпоративная практика Buzko Legal.

Мы уже рассказывали о законодательной инициативе по урегулированию программ мотивации в акционерных обществах («АО»). Тогда текст законопроекта еще не был опубликован, поэтому мы ориентировались на сообщения СМИ и обещали вернуться к теме, когда появятся официальные документы. Возвращаемся!

Законопроект № 1297532-8 «О внесении изменений в Федеральный закон «О рынке ценных бумаг» и Федеральный закон «Об акционерных обществах» опубликован 23 июля 2026 года. Разбираемся, какую модель предлагает законодатель и что она изменит для бизнеса.

Варианты структурирования программ мотивации

1/ Через казначейские акции. АО приобретает собственные акции специально для программы мотивации и может держать их в течение всего срока ее действия, передавая участникам по мере выполнения установленных условий или наступления срока.

2/ Через дополнительную эмиссию. АО выпускает дополнительные акции по закрытой подписке. При этом программа мотивации одновременно выступает решением о размещении дополнительных акций и документом, определяющим условия их размещения.

А что мешает делать то же самое сейчас?

Опционные программы в АО возможны и сегодня. Однако действующее регулирование не приспособлено к формированию и удержанию опционного пула на уровне самого АО, а общие правила о дополнительной эмиссии неудобны для поэтапного предоставления акций в течение длительного периода времени. О вариантах структурирования опционных программ в АО в текущих условиях мы подробно рассказываем в статье «Как сделать опционную программу для сотрудников российского АО?».

Законопроект направлен на снятие следующих ограничений: 

Формирование опционного пула. Появится специальное основание для приобретения АО собственных акций в целях программы мотивации. Держать такие акции можно будет весь срок программы. В соответствии с действующим регулированием казначейские акции должны быть реализованы в течение одного года.

Преимущественное право акционеров. При доп. эмиссии в рамках программы мотивации не будет применяться ст. 40 Закона об АО, которая устанавливает преимущественное право акционеров на приобретение акций при допэмиссии. Это позволит размещать предусмотренные программой акции непосредственно среди ее участников.

Долгосрочная доп. эмиссия. Сейчас срок размещения акций по подписке по общему правилу ограничен одним годом, а с учетом продлений — тремя годами. Законопроект позволит растянуть размещение на весь срок программы и передавать акции участникам по мере наступления предусмотренных ею условий.

При этом общий объем акций, используемых во всех действующих программах мотивации, не сможет превышать 10% размещенных акций. Для непубличного АО предусмотрено исключение: лимит не применяется, если программа единогласно утверждена всеми акционерами.

Что, на наш взгляд, осталось недоработанным?

Вопросы вызывает механизм реализации права участника мотивационной программы на получение акций. Он сможет самостоятельно уведомить регистратора о наступлении условия или срока для получения акций. При отсутствии возражений со стороны эмитента регистратор обязан разместить акции в пользу участника программы. При этом для блокировки размещения эмитент должен представить документы, подтверждающие, что условие или срок не наступили.

Такая конструкция может создавать риск злоупотреблений: на практике более корректно требовать подтверждения факта наступления условия, чем возлагать на эмитента обязанность доказывать негативный факт. 

В целом законопроект не столько разрешает опционные программы, сколько создает для них специальную нормативную базу — от формирования опционного пула до передачи акций участникам.

Если уже сейчас задумываетесь об опционной программе — пишите нам на @BuzkoLegal_Info, будем рады помочь в структурировании.

@BuzkoLegal
  • ❤ 7
  • 👍 6
  • 🔥 5
Post #237 330
Всем привет, на связи корпоративная практика 👋

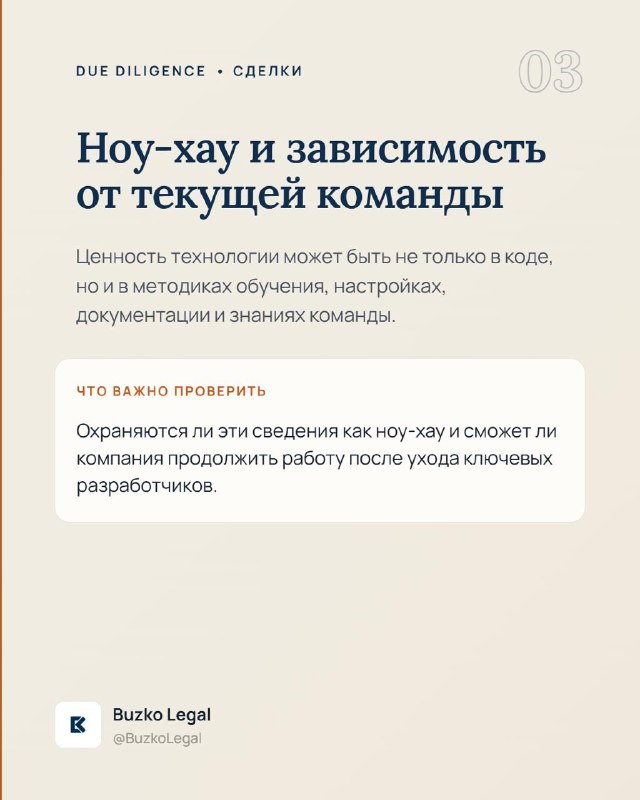
На сайте фирмы вышла новая статья: «Покупка ИИ-компании: как проверить права на технологию».

В таких сделках проверка прав на код — только часть задачи. Не менее важно понять, на каких условиях используются внешние модели, соблюдаются ли open-source-лицензии, откуда взялись обучающие данные и охраняются ли коммерчески ценные знания как ноу-хау.

Само по себе использование сторонних технологий или данных не обязательно создает проблему. Для покупателя необходимо определить, что именно таргет контролирует самостоятельно, на каком основании использует чужие разработки и сохранится ли доступ к ним после сделки.

В статье подробно разбираем эти вопросы, а основные тезисы вынесли в карточки к посту.

@BuzkoLegal
  • 🔥 7
  • ❤ 4
  • 👍 3
  • 👏 1
Post #236 345
Всем привет, на связи корпоративная практика🖖

Как мы рассказывали ранее, еще с 1 сентября 2024 года действуют поправки в Федеральный закон «Об обществах с ограниченной ответственностью» («Закон об ООО»), согласно которым факт принятия решения об избрании (назначении) единоличного исполнительного органа («ЕИО») ООО должен быть нотариально удостоверен (абз. 2 п. 1 ст. 40 Закона об ООО).

При этом вопрос о том, распространяется ли это требование на случаи, когда речь идет не о первичном избрании директора, а о продлении его полномочий, оставался не разрешенным. На практике многие нотариусы исходили из того, что понятие «продление полномочий» отсутствует в действующем законодательстве и не упоминается в абз. 2 п. 1 ст. 40 Закона об ООО, в связи с чем не предъявляли требование о нотариальной форме решения о продлении полномочий действующего ЕИО при совершении нотариальных действий.

Однако недавно Федеральная нотариальная палата («ФНП») в своем письме № 6442/06-06 от 06.07.2026 года указала, что на решение о продлении полномочий, как и на решение об избрании ЕИО на новый срок, распространяется требование об обязательном нотариальном удостоверении, установленное п. 1 ст. 40 Закона об ООО. Решение общего собрания участников общества о продлении полномочий ЕИО, факт принятия которого не удостоверен нотариально, является ничтожным.

В отношении передачи полномочий управляющему ФНП придерживается противоположной позиции: такая передача не является избранием (назначением) лица, имеющего право без доверенности действовать от имени ООО, в связи с чем решение не требует обязательного нотариального удостоверения, если уставом общества предусмотрен альтернативный способ подтверждения факта принятия решений.

Что говорит судебная практика?

Само по себе истечение срока, на который был избран ЕИО, не прекращает его полномочия. Суды различных округов зачастую исходят из того, что Закон об ООО прямо не называет срок полномочий ЕИО пресекательным и связывает прекращение полномочий с принятием уполномоченным органом соответствующего решения, сопряженного с избранием (назначением) на должность другого лица. Такой подход, в частности, отражен в постановлениях АС Поволжского округа от 14.04.2021 по делу № А12-11174/2020, АС Западно-Сибирского округа от 03.08.2022 по делу № А03-7498/2021 и АС Уральского округа от 01.08.2025 по делу № А76-25002/2024. При этом судебная практика по вопросу о том, является ли решение общего собрания участников ООО о продлении полномочий действующего ЕИО, не удостоверенное нотариально, ничтожным, отсутствует.

Отметим, что письмо направлено ФНП в ответ на обращение с просьбой дать разъяснения по вопросам, возникающим в правоприменительной практике банков в сфере порядка подтверждения факта принятия решений органами юридических лиц. Это имеет важное практическое последствие: вероятнее всего, банки будут придерживаться подхода, изложенного в письме ФНП и при истечении полномочий ЕИО требовать решение об их продлении, удостоверенное нотариально. Отсутствие такого решения может создать препятствия для совершения операций по счету, несмотря на то, что с точки зрения сложившейся судебной практики полномочия директора не прекращаются автоматически.

@BuzkoLegal
  • 🔥 6
  • 👍 4
  • ❤ 3
Post #235 5.25K
Заявление в OFAC лежит без ответа годами? Есть судебный инструмент, который может заставить ведомство принять решение

После 2022 года многие компании столкнулись с одной и той же ситуацией: активы или платежи заблокированы западным банком, заявление о лицензии или исключении из списка подано в OFAC — и тишина. Месяцами, а часто и годами.

С недавнего времени начала формироваться рабочая тактика: иск к OFAC в федеральный суд округа Колумбия о неразумной задержке (unreasonable delay) на основании Administrative Procedure Act. Смысл не в том, чтобы выиграть спор по существу, а в том, чтобы перевести заявление из бессрочного режима в график судебных сроков, потому что после подачи иска досье в OFAC фактически перемещается в начало очереди.

В новой статье юристы фирмы Роберт Линч и Роман Бузько разбирают:

— правовую основу: почему у OFAC есть усмотрение, какое решение принять, но нет усмотрения, принимать ли его вообще;

— когда задержка становится «неразумной» (ориентир — около года без движения);

— механику и сроки: по опубликованным делам от иска до результата проходит от 2 до 11 месяцев;

— реальные примеры из практики D.D.C., включая дело фонда с заблокированными активами на $93 млн;

— что важно знать заранее: суд обязывает OFAC принять решение (положительное или отрицательное), а не выдать лицензию.

Читать статью: https://www.buzko.legal/content-ru/iski-protiv-ofac-kak-instrument-resheniya-po-sankcionnomu-zayavleniyu

@BuzkoLegal
  • 🔥 7
  • 👏 5
Post #234 579
Опцион на покупку акций: как исполнять?

Продолжаем серию публикаций об опционах в акционерных обществах («АО») и хотим анонсировать нашу новую статью: «Опцион на покупку акций: особенности и практические рекомендации».

Мы любим соглашения о предоставлении опционов на покупку (продажу) долей в ООО за безотзывность и автоматизм исполнения. Переход доли происходит автоматически посредством удостоверения акцепта нотариусом. Он же самостоятельно направляет заявление о внесении соответствующих изменений в ЕГРЮЛ без совершения сторонами дополнительных действий.

Для опционов на акции аналогичного способа обеспечить автоматический переход прав законодательство не предусматривает, поэтому при структурировании опциона возникает вопрос: каким образом обеспечить исполнение обязательств по нему и снизить риск уклонения от исполнения со стороны оферента?

В статье мы рассмотрели несколько подходов к решению этой задачи, в том числе залог, выдачу безотзывной доверенности, а также договор условного депонирования.

Отдельное внимание уделили ситуации, когда акции были отчуждены третьему лицу в обход соглашения об опционе, и рассмотрели вопрос, какие требования может заявить держатель опциона и от каких обстоятельств будет зависеть возможность защиты его прав.

Также напоминаем о нашей статье, посвященной структурированию опционной программы для сотрудников российского АО, в которой мы разобрали особенности дополнительной эмиссии акций, фантомных опционов и иных инструментов для долгосрочной мотивации сотрудников.

@BuzkoLegal
  • 🔥 8
  • ❤ 4
  • 👏 4
Post #230 349
Всем привет, на связи корпоративная практика 👋

15 июля 2026 года вступило в силу новое регулирование, которым уточняется порядок признания членов совета директоров («СД») корпорации выбывшими и позволяет оперативнее восполнять его состав.

Почему это важно?

До настоящего времени этот вопрос регулировался лишь частично: отдельные разъяснения были сформулированы в п. 15 Постановления Пленума Верховного Суда РФ № 27 «Об оспаривании крупных сделок и сделок, в совершении которых имеется заинтересованность» от 26 июня 2018 года, согласно которому выбывшим членом СД признавался:
— умерший член СД;
— ограниченный решением суда в дееспособности;
— признанный недееспособным или дисквалифицированный;
— член совета, уведомивший общество об отказе от своих полномочий.

При этом законодательство не предусматривало специального порядка избрания нового члена СД взамен выбывшего. На практике это означало, что для восполнения состава зачастую требовалось переизбирать СД целиком, что было могло затруднять работу органов управления при определении кворума и оценке легитимности принятых СД решений.

Что изменилось?

(i) Во-первых, расширены основания признания члена СД выбывшим, теперь перечень оснований является открытым. Помимо ранее известных случаев, к ним добавлены, например, признание лица безвестно отсутствующим или объявление его умершим.

(ii) Во-вторых, появление механизма оперативного восполнения состава СД. Общество вправе предусмотреть в уставе положение, позволяющее общему собранию избрать новых членов СД взамен выбывших, не переизбирая весь состав.

На что следует обратить внимание?

Закон устанавливает специальный порядок проведения таких довыборов: если уставом не предусмотрено иное, при довыборах не применяется кумулятивное голосование, которое используется при формировании СД в полном составе, акционеры голосуют непосредственно за каждого кандидата на вакантное место.

При этом новые положения актуальны не только для акционерных обществ, но и для обществ с ограниченной ответственностью, где сформирован СД.

Механизм, предусмотренный законом, позволит сделать корпоративное управление более гибким и избежать ситуаций, когда выбытие одного члена СД фактически парализует работу всего органа.

@BuzkoKrasnov
  • ❤ 6
  • 🔥 5
  • 👏 4
Post #229 352
Всем привет, на связи корпоративная практика👋

21 июля Госдума приняла поправки, которые предусматривают введение в Федеральный закон «Об иностранных инвестициях в Российской Федерации» статьи, предусматривающей основания для принудительного прекращения права иностранного инвестора-лица недружественного государства на обратный выкуп долей / пакета акций российского актива.

Что меняется?

Если недружественный иностранный инвестор после 22 февраля 2022 года продал компанию с условием об обратном выкупе, текущий собственник (или профильное ведомство, курирующее отрасль, в которой ведет деятельность такая компания) после получения разрешения Правительственной комиссии сможет через суд добиться прекращения этого права.

Для удовлетворения требования о прекращении права на обратный выкуп потребуется одновременное соблюдение двух условий:
(i) инвестор после 22 февраля 2022 совершил хотя бы одно из действий:
— публично выразил поддержку недружественных действий против РФ;
— дискредитировал ВС РФ или государственные органы;
— распространял заведомо ложную информацию об их деятельности;
— осуществлял финансирование терроризма/экстремизма;
— публичное заявил об уходе из РФ и осуществил связанные с ним действия (бездействие);
— ненадлежаще исполнял обязанности, включая корпоративные договоры;
— совершал действия по ограничению или расторжению значимых для актива договоров, если это не объясняется экономическими причинами.

(ii) cделка по продаже актива предполагала обратный выкуп по цене с отклонением от рынка на 25% и более , и/или текущий собственник уже вложил в актив дополнительные инвестиции, отказ от которых мог бы навредить бизнесу.

На что следует обратить внимание?

Инвестор вправе в течение года после решения суда потребовать от приобретателя актива выплаты компенсации за утраченный опцион. При этом проект закона содержит ряд вызывающих вопросы положений, касающихся выплаты такой компенсации.

Так, в п. 7 новой статьи указано, что суд при удовлетворении требования о прекращении права на обратный выкуп или в рамках спора об определении размера компенсации, инициированного приобретателем, вправе уменьшить размер такой компенсации или отказать в выплате при наличии определенных условий. Означает ли это, что иск об определении размера компенсации может быть подан только приобретателем актива, а иностранный инвестор таким правом не обладает?

Кроме того очевидно, что размер, на который компенсация будет уменьшена, определяется по усмотрению суда. Кстати, исключительной компетенцией на рассмотрение споров, связанных с прекращением права на обратный выкуп, обладает Арбитражный суд Московской области.

Какие сделки под угрозой?

Согласно информации из открытых источников, опционы на обратный выкуп были частью транзакционной документации в сделках по продаже RenaultHenkelMcDonald's, Nissan и некоторых других крупных компаний. Часто такие сделки структурировались по модели management buy-out: формально активы переходили российскому руководству, однако иностранный инвестор имел гарантию на возврат проданного актива.

@BuzkoKrasnov
  • 🔥 8
  • ❤ 4
  • 👍 3
Post #228 4.47K
Всем доброе утро!

На связи практика разрешения споров Buzko Krasnov.

За последнее время мы заметно пополнили наш Атлас трансграничных споров с российским элементом, добавив в него целый ряд новых дел из самых разных юрисдикций: от Англии, Северной Америки и ЕС до Казахстана, ЮАР и Чили.
Ниже подборка из пяти недавно добавленных дел, которые показались нам наиболее примечательными:

1/ Filatona Trading и Олег Дерипаска против Quinn Emanuel. По заявлению г-на Дерипаски английский суд вынес против юридической фирмы Quinn Emanuel приказ Norwich Pharmacal, обязав ее раскрыть информацию о посреднике, добывшем предположительно поддельный отчет в многолетнем споре г-на Дерипаски и г-на Чернухина вокруг московской «Трехгорной мануфактуры».

2/ Спор о наследстве Олега Бурлакова. В Высоком суде Англии и Уэльса дочь и бывшая жена российского предпринимателя оспаривают присвоение активов из наследства стоимостью около $3 млрд. В рамках исследования доказательств суд разъяснил пределы адвокатской тайны и признал, что слежка за встречей ответчиков с их юристами в лондонском ресторане, хотя и неэтична, закон не нарушает.

3/ Gusar New Technologies против Zhenis Operating. Суд Международного финансового центра «Астана» (МФЦА) отказал российскому поставщику в отмене арбитражного решения Международного арбитражного центра МФЦА по спору с совместным предприятием «Лукойла» и «КазМунайГаза», отклонив довод поставщика о возникновении в связи с санкциями форс-мажора по обязательству обратного выкупа оборудования.

4/ Банк России против Euroclear. Арбитражный суд города Москвы взыскал с Euroclear около €200 млрд за блокировку резервов Банка России, а бельгийский депозитарий в ответ обратился в суд Брюсселя, добиваясь запрета на признание и приведение в исполнение московского решения за пределами России.

5/ «Интер РАО» против CELEC. Чилийский суд отказал Эквадору и его государственной компании CELEC в отмене арбитражного решения Арбитражного центра Торговой палаты Сантьяго (CAM Santiago). В 2023 г. CAM Santiago своим решением взыскал $45 млн с CELEC в пользу «Интер РАО», которому удалось сохранить арбитражное решение в силе.

Эти и другие новые дела уже доступны в Атласе — полную подборку можно найти здесь 👇

https://explainers.buzko.legal/ru/atlas-sudebnyh-sporov/

По каждому делу в Атласе приведены краткое описание и ссылки на ключевые материалы дела. На данный момент в Атласе 47 дел в 26 юрисдикциях на общую сумму споров в $624 млрд (если не включать один кейс с «ундециллионами»).

@BuzkoKrasnov
  • 🔥 10
  • ❤ 6
  • 😁 2
Post #224 442
Наш самый популярный материал на сайте — Глоссарий терминов корпоративных сделок. Но напоминаем, что у нас есть его младший брат — Глоссарий терминов по опционным программам.

В нем собраны все ключевые понятия, без которых не обойтись при запуске программы мотивации: Вестинг и График Вестинга, Испытательный срок (Cliff), Опционный пул и т.д.

А в карточки к этому посту мы вынесли термины, которые встречаются не так часто, но окажутся очень полезными при структурировании более сложной опционной программы.

Переходите по ссылке и погружайтесь в увлекательный мир инструментов мотивации по российскому праву. А при возникновении вопросов, пишите на info@buzko.legal

@BuzkoKrasnov
  • 🔥 6
  • 👍 5
  • ❤ 4
Older posts →

About this channel

How can I read @buzkolegal without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Buzko Legal: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Buzko Legal have?
Buzko Legal (@buzkolegal) has 841 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Buzko Legal know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →