
Облака растут, инвестиции ускоряются – что показал полугодовой отчет Selectel?
Selectel представил результаты за первое полугодие 2026 года. Для российского IT-рынка это один из наиболее понятных инфраструктурных кейсов, т.к. компания развивает облачные сервисы, дата-центры и серверную инфраструктуру, а сама бизнес-модель завязана на растущий спрос на вычислительные мощности из-за цифровизации и ИИ
👉Финансовые результаты
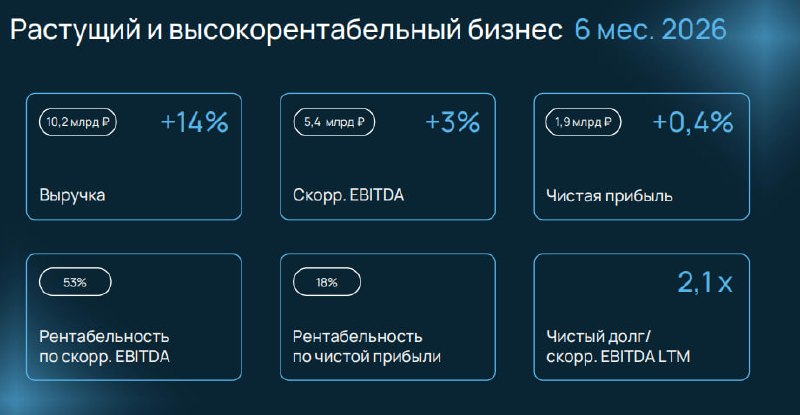
По итогам 6 месяцев выручка Selectel выросла на 14% год к году, до 10,2 млрд рублей. Основной бизнес остается главным драйвером – облачные инфраструктурные сервисы принесли 8,9 млрд рублей, или 87% всей выручки, и выросли на 15% год к году
Это важный момент, т.к. Selectel продолжает расти не за счет разовых продаж, а за счет рекуррентной модели. Клиентская база достигла 44,5 тысяч клиентов, увеличившись на 14,4 тысяч за последние 12 месяцев
При этом выручка не размазана только по малому бизнесу. Крупные клиенты дают 43% выручки, средние – 29%, малые – 28%. То есть база расширяется снизу, но основа денежного потока все еще держится на крупных заказчиках
👉Что с прибыльностью?
Скорректированная EBITDA выросла на 3%, до 5,4 млрд рублей. Рентабельность по скорректированной EBITDA снизилась до 53% против 59% годом ранее, но даже после снижения остается высокой для инфраструктурного бизнеса
Давление на маржу объяснимо — операционные расходы выросли на 23%, прежде всего из-за затрат на персонал. Для Selectel это не просто рост административной нагрузки, а инвестиции в собственные продукты, разработку и экспертизу. Чистая прибыль составила 1,9 млрд рублей, фактически оставшись на уровне прошлого года. Рентабельность по чистой прибыли снизилась до 18%
👉Главный фокус – инвестиции
Капитальные затраты за полугодие составили 6,4 млрд рублей. Из них 4,4 млрд рублей направлены на серверное оборудование, включая инфраструктуру для GPU-вычислений, еще 1,7 млрд рублей – на развитие дата-центров.
Компания фактически покупает будущий рост: наращивает мощности под облака, AI-инфраструктуру и высокопроизводительные вычисления. В эту же логику ложится совместное предприятие с Университетом ИТМО – проект будет развивать мультиагентную ИИ-платформу.
Из-за высокого капекса скорректированный свободный денежный поток ушел в минус на 3,4 млрд рублей. Долговая нагрузка выросла умеренно: чистый долг/скорректированная EBITDA LTM составил 2,1х против 1,7х на конец 2025 года
👉Подводим итоги
Если коротко, то компания находится в активной фазе роста и наращивает инфраструктуру под будущий спрос. Выручка растет, клиентская база расширяется, маржинальность остается высокой, но свободный денежный поток временно находится под давлением из-за крупных инвестиций в серверы, GPU-мощности и дата-центры
Ключевой вопрос для инвесторов – насколько быстро новые мощности начнут конвертироваться в выручку и EBITDA. Если спрос на облачную инфраструктуру, GPU и ИИ-нагрузки сохранится, текущие инвестиции могут стать базой для следующего этапа роста
Источник: https://smart-lab.ru/mobile/topic/1342592
Мы в MAX
Post #3797
3.59K
- 👍 29
- ❤ 3
- 🔥 2