
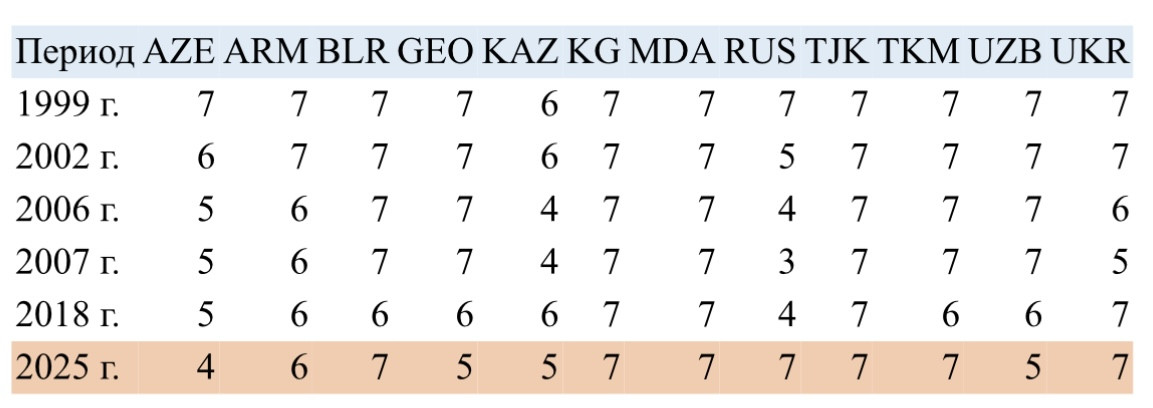
Динамика изменения страновых (быв. СССР) кредитных рисков
Примечание: группа 1 – минимальный риск, группа 7 – максимальный риск.
По мере развития глобализации и расширения торговли в рамках мировой долларовой системы в паре «поставщик (экспортер) – покупатель (импортер)» появилась третья сторона – страховая компания, которая предоставляет покрытие на случай убытков экспортеров. В страховании экспортных кредитов заинтересованы также банки.
Это, в свою очередь, влияет на условия предоставления банковского кредита экспортерам, поскольку страховой полис выступает обеспечением по кредиту. Страхование экспортных рисков позволило многим странам значительно расширить географию сбыта и увеличить объемы экспорта. Большинство операций по страхованию иностранных кредитов обеспечивается на основе программ, реализуемых при прямой или косвенной поддержке государства. Следовательно, при определении страховых премий и размера банковского кредите необходимо учитывать так называемый суверенный риск. Чтобы продемонстрировать влияние классификация суверенных рисков на ставку кредита, достаточно сказать, что разница между минимальным и максимальным значениями может достигать 7-кратной величины.
Надбавка на величину кредита сроком на 10 лет для страны из группы 7 может достигать величины 25.6% годовых.Такие условия кредитования по сути являются запретительными.
Указанные в таблице значения это то, как мировые финансы «смотрят» на страны. Кому можно выдать кредит, по какойставке и на каких условиях. А кого ограничить в развитии.
Следовательно, наличие собственной развитой финансовой системы, или доступ к такой системе — это фактор выживаемости и развития.
Хорошо ли мы понимаем это?
Смотря на статистику. Немного о страновой специализации
Подписаться на канал «Bilgin_Rus»
#экономика #Азербайджан #финансы #банки
Post #148
2.39K
- 🤔 7
- 👍 6
- ❤ 5