Новые грузовики: минус 2,2% в сентябре и минус 14% за девять месяцев
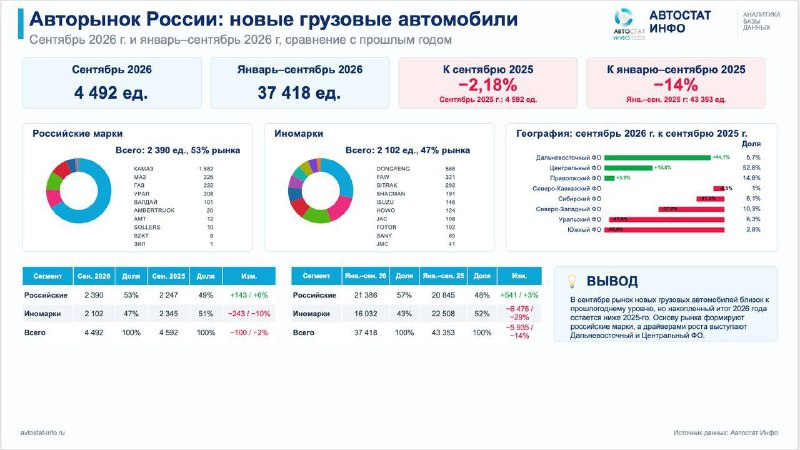
По данным «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 4 492 новых грузовых автомобиля, всего на 2,2% меньше, чем годом ранее. На уровне одного месяца рынок выглядит почти стабилизировавшимся.
Но итог трех кварталов: 37 418 машин против 43 353 годом ранее, то есть минус 14%. Сентябрь оказался примерно на 8% выше среднемесячного результата января–сентября, но этого пока недостаточно, чтобы компенсировать просадку предыдущих месяцев.
В сентябре российские марки обеспечили 2 390 регистраций и 53% рынка против 49% год назад. Иномарки сократились на 10%, до 2 102 машин. За девять месяцев российские бренды прибавили 3%, до 21 386 автомобилей, и заняли уже 57% рынка. Иностранные потеряли 29% объема и сократились до 16 032 машин.
КАМАЗ сохраняет безоговорочное лидерство: в сентябре зарегистрировано 1 582 автомобиля, +17% год к году и 35,2% рынка. За январь–сентябрь объем продаж у марки достиг 13 204 машин, что на 4% выше прошлогоднего результата.
Главный рывок месяца сделал Dongfeng – 566 регистраций против 71 год назад. За девять месяцев бренд вырос на 59%, до 2 658 машин. Sitrak также прибавил в сентябре 53%, Урал – 35%.
При этом китайский сегмент уже нельзя воспринимать как единый растущий блок. Shacman снизился в сентябре на 71%, а за девять месяцев – на 54%. FAW по итогам трех кварталов потерял 16%, Howo – 12%, JAC – 20%, Foton – 27%. Среди российских марок заметно просел ГАЗ: 222 машины в сентябре, минус 33%, и 2 395 регистраций за девять месяцев, минус 31%.
В модельном рейтинге, несмотря на лидерство КАМАЗа среди марок, самой регистрируемой моделью сентября стал Dongfeng GX 4x2, который показал продажи в размере 522 машины. Еще в июле модель практически отсутствовала в статистике, в августе вышла на 274 регистрации, а в сентябре почти удвоила результат.
Далее идут КАМАЗ 5490 4x2 – 395 машин, КАМАЗ 43118 6x6 – 256 ед. и КАМАЗ 65115 6x4 – 221 ед. В топ-15 остается сразу несколько моделей КАМАЗ, но выход Dongfeng GX на первое место хорошо показывает, насколько быстро меняется продуктовая структура даже на сокращающемся рынке.
Самую высокую динамику в сентябре показал Дальневосточный ФО: рост на 44,1%, но его доля составляет лишь 5,7% в объеме всего федерального рынка.
Гораздо важнее результат Центрального округа: +19,8% при доле 52,8% рынка. Приволжский ФО прибавил в сентябре 3,9%. В остальных крупных округах ситуация слабее. Северо-Западный ФО сократился на 27,2%, Уральский – на 47,9%, Южный – на 49,8%.
Поэтому сентябрьские минус 2,2% сами по себе могут создать слишком оптимистичное впечатление. Рынок действительно почти вернулся к прошлогоднему месячному объему, но накопленные минус 14% никуда не исчезли.
В статистике видно, что российские марки увеличивают долю, внутри китайского сегмента идет жесткое перераспределение объемов, а рост концентрируется в нескольких брендах, моделях и федеральных округах. Рынок новых грузовиков сейчас скорее не восстанавливается, а ищет новую точку равновесия.
Для сотрудничества и рекламы
Подробные и актуальные статистические отчеты
Post #4155
759