TGViewer
Channel Public Channel
Автостат Инфо

Автостат Инфо

@avtostatinfo

Автостат Инфо: автостатистика из первых рук!
Покупка отчетов и рекламное размещение:
ab@avtostatinfo.ru
https://t.me/Slotrop
Subscribers
6.5K
Photos
1.8K
Videos
15
Links
2.3K
Recent Posts 8 shown
Post #4172 626
Рынок пикапов вырос на 30%, Sollers стал лидером сентября

По данным «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 2 156 новых пикапов. Это на 29,6% больше, чем годом ранее, и на 14,2% выше августа. За январь–сентябрь рынок достиг отметки в 15 510 машин, прибавив около 2% к аналогичному периоду 2025 года.

Эксперты отмечают, что рынок заметно ускорился к концу третьего квартала, но устойчивым этот рост пока назвать нельзя. В январе было зарегистрировано 1 289 пикапов, в феврале – 1 383 ед., в июле рынок поднимался до 2 210 шт., затем снижался до 1 888 ед. в августе и снова вырос в сентябре.

Российские марки в сентябре удвоили результат год к году – с 300 до 600 автомобилей. Их доля выросла с 18% до 28%. Иномарки тоже прибавили, но только на 14%, до 1 556 машин, поэтому их доля снизилась с 82% до 72%.

За девять месяцев российские марки выросли на 7%, до 3 847 автомобилей, иностранные практически остались на прошлогоднем уровне (11 663 против 11 616 машин). Таким образом, около трех четвертей рынка по-прежнему приходится на иностранные бренды.

Главное изменение месяца произошло на вершине рейтинга: Sollers продал 469 пикапов, увеличив результат год к году на 178%. Рыночная доля марки достигла 21,8%.

В августе у Sollers было 338 регистраций, так что рост заметен и месяц к месяцу. При этом по итогам января–сентября лидерство пока сохраняет марка JAC (2 591 автомобиль против 2 397 у Sollers). Но динамика у брендов разнонаправленная: Sollers с начала года прибавляет 34%, JAC теряет 28%.

В сентябрьском рейтинге далее идут JAC – 377 машин, Great Wall – 334 ед., Dodge – 195 ед. и Foton – 167 ед. Great Wall вырос на 35% год к году, Foton – на 109%, Mitsubishi – на 86%, Toyota – на 117%. JAC, напротив, снизился на 12%, Changan – на 17%.

Первое место сохраняет JAC T9 Hunter – 376 регистраций против 293 в августе. Great Wall Poer вырос еще заметнее, со 163 до 305 машин. Далее идут Sollers ST6 – 196 автомобилей, RAM – 195 ед., Sollers ST9 и Foton Tunland – по 164 ед., Changan Hunter Plus – 148 ед. и УАЗ Pickup – 131 ед.

Особенно заметен рост у Sollers ST9, с 66 регистраций в августе до 164 в сентябре. Foton Tunland, напротив, снизился с 240 до 164 машин. Верхняя часть рейтинга становится плотнее, и одного безусловно доминирующего продукта здесь пока нет.

Крупнейшим рынком сбыта новых пикапов остается Центральный ФО с долей 37%. Однако наиболее высокую динамику в сентябре показал Южный округ: +87% год к году. Уральский ФО вырос на 67,3%, Приволжский – на 65%, Центральный – на 22,7%.

Рост продаж новых пикапов также зафиксирован в Сибири, на Дальнем Востоке и Северо-Западе. Единственным федеральным округом со снижением стал Северо-Кавказский, показавший минус 26%.

Сентябрь поэтому интересен не только ростом почти на 30%. Меняется сам состав рынка: российские бренды быстрее наращивают долю, Sollers приблизился к лидерству и по накопленному результату, а в модельном рейтинге одновременно усиливаются несколько продуктов. Пикапы по-прежнему остаются преимущественно рынком иномарок. Но баланс внутри сегмента меняется значительно быстрее, чем можно предположить по общему росту всего на 2% за девять месяцев.

Для сотрудничества и рекламы
Подробные и актуальные статистические отчеты
Post #4163 685
Рынок новых автобусов оживился, но три квартала остались в минусе

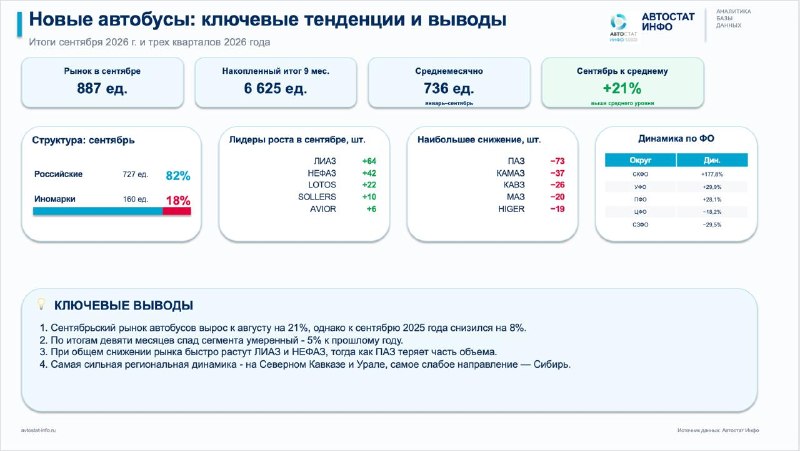
По данным статистики «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 887 новых автобусов. Это на 21,2% больше, чем в августе, и это лучший месячный результат с начала текущего года.

При этом до прошлогоднего уровня рынок не дотянул: в сентябре 2025 года было зарегистрировано 966 автобусов, поэтому годовая динамика осталась отрицательной (минус 8,2%). За январь–сентябрь объем продаж составил 6 625 машин против 6 969 ед. годом ранее, то есть рынок завершил три квартала снижением примерно на 5% год к году.

И хотя сентябрь оказался сильным внутри самого 2026 года, накопленный рынком результат по-прежнему говорит скорее об оживлении, чем о его восстановлении.

Российские марки обеспечили 727 регистраций, или 82% сентябрьского рынка, иномарки – 160 машин. Год к году отечественный сегмент сократился на 7%, а сегмент иностранной техники – на 14%.

За девять месяцев в категории российских брендов было зарегистрировано 5 283 автобуса, всего на 2% меньше прошлогоднего результата. Иномарки потеряли 14%, снизившись до 1 342 машин. В результате доля российских производителей выросла с 78% до 80%.

ПАЗ сохраняет первое место – 326 автобусов в сентябре и 36,8% рынка. Однако год к году марка потеряла 18%, а за январь–сентябрь показала спад на 31%, до 2 252 машин.

На этом фоне заметно усиливаются другие российские производители. ЛИАЗ в сентябре вырос более чем вдвое, до 126 автобусов, а за девять месяцев прибавил 77%, до 889 ед. НЕФАЗ увеличил сентябрьский результат на 54%, до 120 машин, а накопленный результат вырос на 106%, до 903. По итогам трех кварталов НЕФАЗ уже вышел на второе место, опередив ЛИАЗ.

У других марок динамика менее однозначная. Yutong снизился в сентябре на 12%, до 86 автобусов, и на 14% за девять месяцев. КАМАЗ потерял в сентябре 37%, но накопленный результат остается в плюсе на 19%. МАЗ зафиксировал слабый сентябрь, однако за январь–сентябрь прибавил 42%.

ПАЗ Vector Next остается лидером сентября с 179 регистрациями, хотя в августе было зарегистрировано 209 машин.

Заметно прибавили НЕФАЗ 5299 (с 66 до 113 автобусов) и ЛИАЗ Citymax 12 (с 70 до 92). В то же время Yutong 6127 вырос с 44 до 52 машин, а ПАЗ 3202 – с 21 до 50 ед. техники.

Лидерство ПАЗ сохраняется, но верх модельного рейтинга становится заметно плотнее и разнообразнее.

Рост в сентябре показали Северо-Кавказский ФО (+177,8%), Уральский округ (+29,9%) а также Приволжский ФО (+28,1%) и Южный ФО (+25,8%). Одновременно Дальний Восток снизился на 16,1%, Центральный ФО – на 18,2%, Северо-Западный округ – на 29,5%, а Сибирский – сразу на 64,8%.

При этом Центральный округ остается крупнейшим рынком: в сентябре здесь зарегистрировано 320 автобусов, или 36,1% общероссийского объема.

В итоге сентябрь можно считать сильным месяцем для сегмента, но не точкой окончательного восстановления. Автобусный рынок все еще ниже 2025 года и по месяцу, и по итогам трех кварталов. На этом фоне российские марки укрепляют долю, ПАЗ сохраняет лидерство, но НЕФАЗ и ЛИАЗ растут значительно быстрее, а региональная динамика становится все менее однородной.

Для сотрудничества и рекламы
Подробные и актуальные статистические отчеты
Post #4159 557
Новые LCV: сентябрьский отскок не отменил падения рынка на 20%

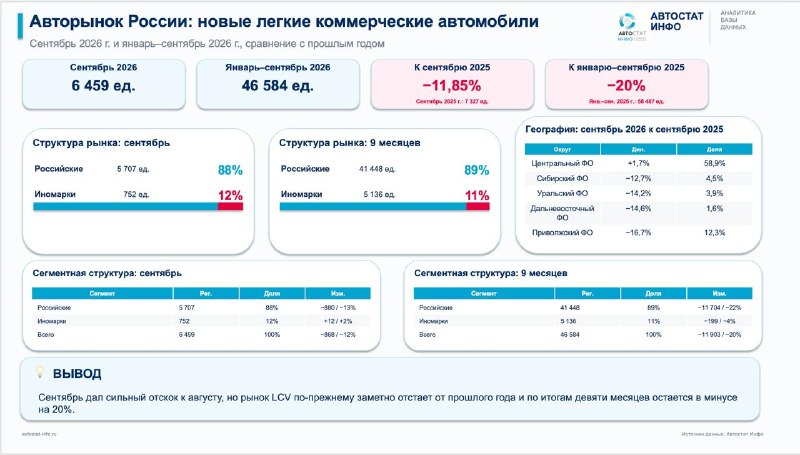
По данным «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 6 459 новых легких коммерческих автомобилей (LCV).

К августу рынок прибавил около 30%, а сентябрьский результат оказался на 25% выше среднемесячного уровня января–сентября текущего года.

Но год к году рынок все еще ниже на 11,9%. За три квартала зарегистрировано 46 584 ед. новых LCV против 58 487 годом ранее, а это снижение на 20%. Поэтому сентябрь выглядит сильным месяцем внутри 2026 года, но пока не меняет общей тенденции.

В сентябре на российские бренды пришлось 5 707 ед., или 88% рынка новых LCV. Иномарки заняли 12%, всего было продано 752 машины. При этом иностранный сегмент вырос на 2% год к году, тогда как российские марки потеряли 13%.

За январь–сентябрь расхождение еще заметнее. Российские бренды занимают 89% рынка, но их объем сократился на 22%, до 41 448 автомобилей. Иномарки снизились лишь на 4%, до 5 136 ед.

То есть основная часть падения LCV приходится не на иностранный сегмент, а на крупнейших отечественных производителей.

ГАЗ сохраняет лидерство, КАМАЗ резко прибавил
ГАЗ остается лидером сентября – 2 691 автомобиль и 41,7% рынка. Однако год к году марка потеряла 29%. Lada снизилась на 35%, до 866 машин, УАЗ – на 3%, до 696 ед.

На этом фоне выделяются Sollers и КАМАЗ. Sollers вырос на 20%, до 802 автомобилей, а КАМАЗ увеличил результат с 57 до 630 машин – более чем в десять раз.

По итогам девяти месяцев ГАЗ сохраняет почти половину рынка – 23 047 автомобилей и 49,5%, но его объем снизился на 17%. Lada потеряла 42%, УАЗ – 24%, Sollers – 11%. При этом КАМАЗ прибавил 51%, Foton – 4%, Fiat – 14%.

КАМАЗ Компас 5 вышел на второе место среди моделей
Самый яркий сдвиг виден в модельном рейтинге. ГАЗель Next остается лидером – 1 270 регистраций в сентябре.

На второе место вышел КАМАЗ Компас 5 4x2 с результатом 630 машин. Еще в августе было зарегистрировано только 28 таких автомобилей.

Далее идут Lada Largus – 589 регистраций, УАЗ 3909 – 399 ед. и ГАЗ 3302 – 393 ед. В первую десятку вошли также три модели Sollers – Atlant, SF5 и SF1. Это уже показывает, что привычная структура LCV постепенно становится менее зависимой от нескольких исторических моделей.

Восстановление по регионам остается неравномерным
Центральный федеральный округ, на который приходится 58,9% сентябрьского рынка, показал рост на 1,7%.

В остальных крупных округах динамика отрицательная. Сибирский ФО снизился на 12,7%, Уральский – на 14,2%, Дальневосточный – на 14,6%, Приволжский – на 16,7%.

Еще сильнее просели Южный ФО – на 27,5% и Северо-Западный – на 38,1%.

Поэтому сентябрьский скачок до 6,46 тыс. машин пока не выглядит началом устойчивого восстановления. По итогам трех кварталов рынок LCV все еще на пятую часть ниже прошлогоднего уровня, а рост распределяется крайне неравномерно.

Для сотрудничества и рекламы
Подробные и актуальные статистические отчеты
Post #4155 715
Новые грузовики: минус 2,2% в сентябре и минус 14% за девять месяцев

По данным «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 4 492 новых грузовых автомобиля, всего на 2,2% меньше, чем годом ранее. На уровне одного месяца рынок выглядит почти стабилизировавшимся.

Но итог трех кварталов: 37 418 машин против 43 353 годом ранее, то есть минус 14%. Сентябрь оказался примерно на 8% выше среднемесячного результата января–сентября, но этого пока недостаточно, чтобы компенсировать просадку предыдущих месяцев.

В сентябре российские марки обеспечили 2 390 регистраций и 53% рынка против 49% год назад. Иномарки сократились на 10%, до 2 102 машин. За девять месяцев российские бренды прибавили 3%, до 21 386 автомобилей, и заняли уже 57% рынка. Иностранные потеряли 29% объема и сократились до 16 032 машин.

КАМАЗ сохраняет безоговорочное лидерство: в сентябре зарегистрировано 1 582 автомобиля, +17% год к году и 35,2% рынка. За январь–сентябрь объем продаж у марки достиг 13 204 машин, что на 4% выше прошлогоднего результата.

Главный рывок месяца сделал Dongfeng – 566 регистраций против 71 год назад. За девять месяцев бренд вырос на 59%, до 2 658 машин. Sitrak также прибавил в сентябре 53%, Урал – 35%.

При этом китайский сегмент уже нельзя воспринимать как единый растущий блок. Shacman снизился в сентябре на 71%, а за девять месяцев – на 54%. FAW по итогам трех кварталов потерял 16%, Howo – 12%, JAC – 20%, Foton – 27%. Среди российских марок заметно просел ГАЗ: 222 машины в сентябре, минус 33%, и 2 395 регистраций за девять месяцев, минус 31%.

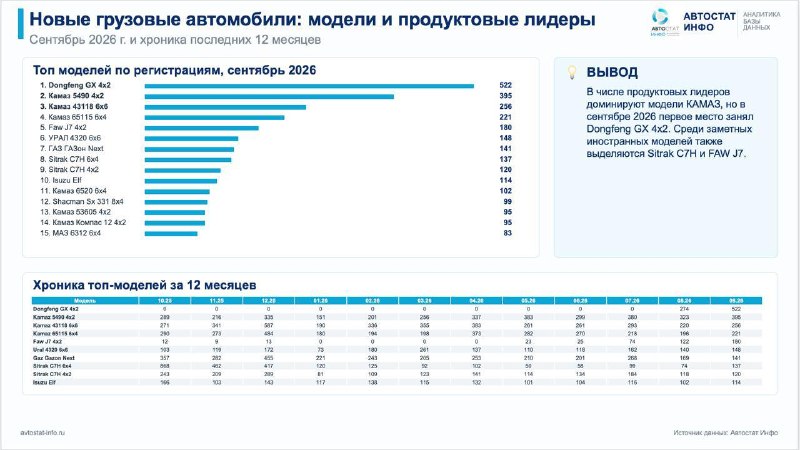
В модельном рейтинге, несмотря на лидерство КАМАЗа среди марок, самой регистрируемой моделью сентября стал Dongfeng GX 4x2, который показал продажи в размере 522 машины. Еще в июле модель практически отсутствовала в статистике, в августе вышла на 274 регистрации, а в сентябре почти удвоила результат.

Далее идут КАМАЗ 5490 4x2 – 395 машин, КАМАЗ 43118 6x6 – 256 ед. и КАМАЗ 65115 6x4 – 221 ед. В топ-15 остается сразу несколько моделей КАМАЗ, но выход Dongfeng GX на первое место хорошо показывает, насколько быстро меняется продуктовая структура даже на сокращающемся рынке.

Самую высокую динамику в сентябре показал Дальневосточный ФО: рост на 44,1%, но его доля составляет лишь 5,7% в объеме всего федерального рынка.

Гораздо важнее результат Центрального округа: +19,8% при доле 52,8% рынка. Приволжский ФО прибавил в сентябре 3,9%. В остальных крупных округах ситуация слабее. Северо-Западный ФО сократился на 27,2%, Уральский – на 47,9%, Южный – на 49,8%.

Поэтому сентябрьские минус 2,2% сами по себе могут создать слишком оптимистичное впечатление. Рынок действительно почти вернулся к прошлогоднему месячному объему, но накопленные минус 14% никуда не исчезли.

В статистике видно, что российские марки увеличивают долю, внутри китайского сегмента идет жесткое перераспределение объемов, а рост концентрируется в нескольких брендах, моделях и федеральных округах. Рынок новых грузовиков сейчас скорее не восстанавливается, а ищет новую точку равновесия.

Для сотрудничества и рекламы
Подробные и актуальные статистические отчеты
Post #4153 697
⚡Статистика по авторынку за сентябрь 2026 года и за три квартала уже доступна в формате удобных отчетов от «Автостат Инфо».

Доступны статистические отчеты по всем типам транспортных средств (легковые авто, грузовые машины, пикапы, автобусы, LCV): новые автомобили и автомобили с пробегом, федеральные округа, регионы и города.

В них:
- максимальная детализация по маркам, моделям, типам ТС и территориям;
- данные по легковым, LCV, грузовым автомобилям, автобусам и другим сегментам;
- готовая статистика для анализа рынка, конкурентов, долей, динамики и точек роста.

Запросить отчет за сентябрь
Post #4150 717
Итоги сентября: новый и вторичный авторынки расходятся в динамике

По данным «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 134 825 новых транспортных средств всех типов и 663 206 ед. ТС с пробегом. В сумме это 798 031 регистраций, то есть примерно на 1,7% больше, чем в сентябре прошлого года.
За январь-сентябрь 2026 года совокупный объем двух сегментов авторынка РФ достиг отметки в 6,34 млн ед., увеличившись примерно на 1,9% к аналогичному периоду 2025 года.

В сентябре текущего года первичный авторынок практически повторил прошлогодний результат: 134 825 новых транспортных средств, что лишь на 0,6% меньше сентября 2025 года. За девять месяцев зарегистрировано 1 056 423 новых ТС, что на 5% больше, чем годом ранее. Главным источником роста остаются легковые автомобили: 950 286 регистраций за январь-сентябрь и +7,7% к аналогичному периоду прошлого года.

В сентябре отдельные сегменты авторынка вели себя по-разному оказался. Новых легковых автомобилей зарегистрировано 120 831 ед., это почти столько же, сколько год назад, снижение составило лишь 0,2%. Рынок новых пикапов, напротив, вырос сразу на 29,6% и составил 2 156 машин.
В тот же месяц регистрации новых LCV снизились на 11,8%, до 6 459 единиц, показатели рынка новых грузовиков упали на 2,2% (всего 4 492 ед.), автобусов – на 8,2% (887 машин).

За девять месяцев рынок LCV сократился на 20,4% (46 586 ед.), HCV – на 13,7% (37 427 ед.), автобусов – на 4,9% (6625 шт.). Пикапы сохранили небольшой плюс и выросли за три квартала на 1,9% (15 510 ед.).

Поэтому рост первичного авторынка сейчас нельзя трактовать как восстановление всех его сегментов. Фактически положительный результат обеспечивают легковые автомобили, тогда как значительная часть коммерческой техники остается ниже уровня прошлого года.

На рынке автомобилей с пробегом сентябрь выглядит заметно сильнее. Объем вторичных регистраций вырос на 2,2%, до 663 206 машин, и положительную динамику показали все категории ТС.

Легковых автомобилей с пробегом зарегистрировано за месяц 591 811 ед., что на 1,7% больше, чем годом ранее. Пикапы выросли на 14%, до 4 836 ед., LCV показали прирост на 2,4%, до 37 864 шт. Еще более выражена динамика в сегменте подержанных грузовиков: +8,7%, до 26 768 машин, и автобусов: +16,9%, до 1 927.

Но месячный рост здесь тоже не означает одинаково сильной картины по итогам года. За январь–сентябрь текущего гоад вторичный рынок прибавил 1,3% и достиг отметки в 5 279 007 транспортных средств.

Легковые автомобили выросли на 1,6%, пикапы – на 7,2%, тяжелые грузовики – на 2,7%. При этом LCV остаются ниже прошлого года на 4,3%, а автобусы – на 10,2%.

Главными особенностями девяти месяцев 2026 года на авторынке РФ стало не только разница в динамике развития нового и вторичного сегментов, но и их разная роль в поддержании спроса.

На первичном рынке драйвером остаются новые легковые автомобили. Большинство коммерческих сегментов к уровню прошлого года пока не вернулось. Вторичный рынок выглядит устойчивее и почти в пять раз больше первичного по числу регистраций. В сентябре на автомобили с пробегом пришлось около 83% всех регистраций.

Говорить о полном восстановлении рынка пока рано. Сентябрьский плюс совокупного объема обеспечил прежде всего вторичный сегмент, тогда как новый рынок остался практически на прошлогоднем уровне. А рост за три квартала во многом сформирован легковыми автомобилями на фоне слабой динамики LCV, грузовиков и автобусов.

Для сотрудничества и рекламы
Подробные и актуальные статистические отчеты
Older posts →

About this channel

How can I read @avtostatinfo without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Автостат Инфо: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Автостат Инфо have?
Автостат Инфо (@avtostatinfo) has 6.5K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Автостат Инфо know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →