
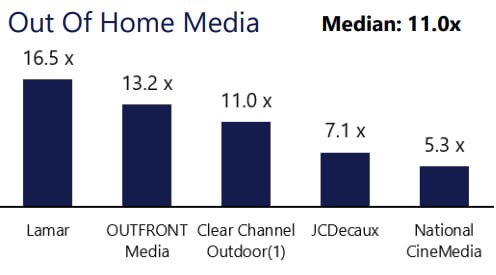
Помнится, во время слияния Russ и Wildberries все резко заинтересовались, сколько стоят OOH-операторы. В среднем 11 EBITDA. Но, естественно, есть куча нюансов, завязанных на особенности национальных рынков, качество инвентаря, рыночную долю и наличие долгосрочных контрактов. В силу этого американские операторы в EBITDA стоят сильно дороже остальных, например, в 2 раза дороже JCDecaux. В самих США Lamar дороже Outfront потому, что он крупнее, его рыночная доля больше, а в портфеле выше доля долгосрочных контактов.
Можно лишь фантазировать, сколько EBITDA стоил бы Lamar или Outfront, если бы он как Russ контролировал почти две трети OOH-рынка, его портфель на 100% состоял из 10-летних контрактов, а доля цифры подбиралась к 80%.
Впрочем, к российским реалиям все эти оценки никакого отношения не имеют. В силу отечественной исторической традиции наш крупный бизнес своими активами не владеет, а временно распоряжается, ровно до той поры пока остается лоялен политическим властям. Меняется власть - меняются собственники бизнеса. В том числе по этой причине власть в России меняется редко и тяжело. Поэтому оценивать Russ как и любую крупную российскую компанию в EBITDA занятие абсолютно бессмысленное.
На графике: EV / CY 2026E EBITDA крупнейших публичных OOH-операторов в сравнении с ритейлом и цифровыми компаниями. Источник: Solomon Partners, Capital IQ and Wall Street Research as of August 17, 2026
Post #8374
1.05K


- 💯 6