
Зумеры и алкоголь: цифры против опросов
Сегодняшние многочисленные публикации и рассуждения о том, «пьют ли зумеры», похож на игру в испорченный телефон: одни опросы рисуют поколение Z почти трезвенниками, другие — новой «вечеринкой на колесах». Чтобы не сбиться с реального курса, держим в голове пять метрик — все на данных российских панелей аналитических агентств и конечно же оперативной аналитики A.LIST.
Мини-чек-лист трезвомыслия
▪️Литры чистого спирта на душу населения — горизонт ≥ 5 лет.
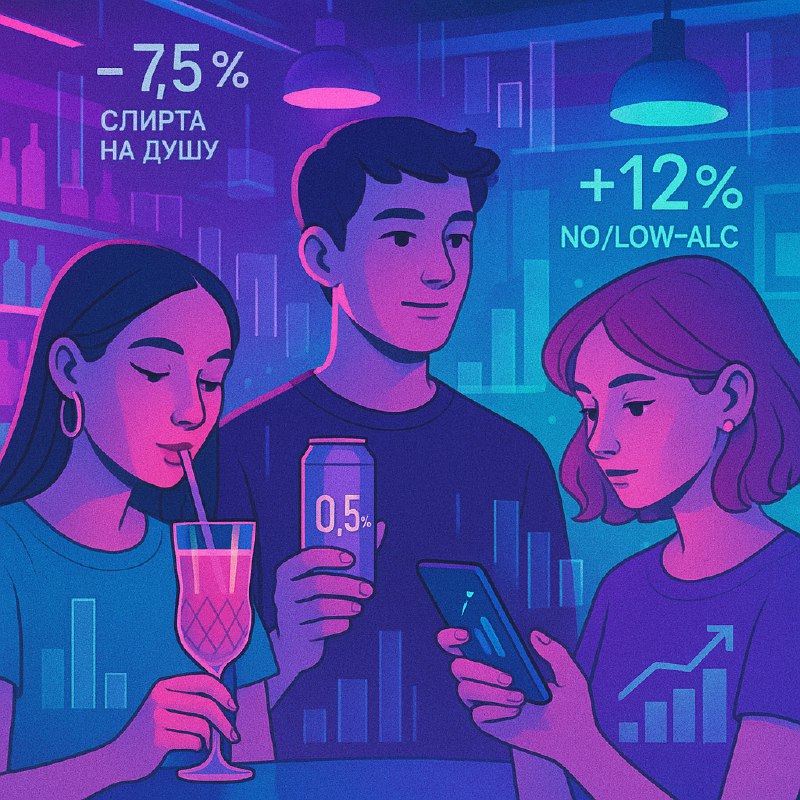
Этот показатель «срезает» шум перетока между категориями. За 2019–2025 гг. он плавно снизился с 9,06 л до 8,41 л на человека. Тренд нисходящий.
▪️ Среднегодовой темп роста (CAGR) объёмов по категориям — горизонт 3–5 лет.
Позволяет увидеть как разовые всплески и направление тренда. Пример 2024 г.: ром +26,3, что подтверждает растущий тренд прошлых лет. Виски +20,1 % в 2024 также подтверждает рост категории.
▪️Доля сегмента no/low-alc — горизонт ≥ 3 лет.
Говорит не о «трезвости» населения, а о снижении среднего градуса. Безалкогольное пиво растёт примерно на 12 % в год —быстрее остального пивного рынка.
▪️Частота употребления на человека — горизонт ≥ 3 волн опросов.
Исследования РОМИР показывают: зумеры реже пьют дома, но чаще выбираются «на бокал» в модный бар — важный сдвиг для каналов сбыта.
▪️Численность возрастной группы 20–34 лет — горизонт ≥ 10 лет.
Ключевой параметр для долгосрочных сценариев: сокращение молодого населения ведёт к усилению ЗОЖ-политики (акцизы, ограничения продаж), и такие меры отражаются в метрике № 1 потребления на душу населения.
Как это читаем в 2025-м
1. Потребление в чистом спирте ползёт вниз, но не обваливается. Минздрав зафиксировал –0,65 л за пять лет (-7,7%), что явно не «тотальное отрезвление», а скорее нормальный процесс, реакция потребителей на экономическую реальность и налоговую политику. Но если хайповать в цифрах, то 0,65 литра– это весь объем категории виски в России.
2. Категорийная перетасовка ≠ снижение потребления. В 2024-м молодежь «выстрелила» в покупках соджу (+400 % год-к-году) и ароматизированного рома; падение RTD-коктейлей в статистике — следствие их перевода в сегмент «пивных напитков», а сейчас пойдет обратный процесс.
3. No/low-alc — первый настоящий тренд Z-поколения, но пока это лишь доли процентов в пиве и вине; в общероссийских литрах чистого спирта это сотые доли процентов.
4. Место покупки меняется быстрее, чем желание выпить. Ромир фиксирует: зумеры покупают вино в барах и специализированных магазинов, а не «у дома»; значит, брендам важнее быть в HoReCa и бутиках, чем в топ-10 SKU федеральных сетей. Но все может быстро поменяться
5. A.LIST видит «эффект трёх лет» как фильтр хайпа. Если категория держит рост +5 % как минимум три года, это уже не всплеск, а новая доля рынка. Соджу, например, прошёл первый год тест-драйва; нужны ещё два сезона, чтобы подтвердить жизнеспособность.
Итог для аналитика и маркетолога
▪️Не комментируйте каждый опрос о «трезвых зумерах». Смотрите на тренды 3-5 лет в пяти метриках.
▪️Сведите данные разных источников к одной шкале — литрам абсолютного алкоголя на душу.
▪️Проверяйте «вспышки» на второй и третий год. Если прирост сохраняется без изменений ценовой политики и обновления SKU, можно считать тренд устойчивым.
Важно: анализ через длинные ряды цифр работает для любой возрастной группы и любой категории напитков. Реальную динамику рынка видно именно в сводках агентств и оперативной аналитике A.LIST — а не в очередном опросе «пью / не пью» или выводах по заголовкам газет.
Post #736
1.93K
- 👍 12
- ❤ 5
- ✍ 4
- 🔥 2
- 🕊 1