Семейная ипотека с 1 октября: что изменится и что будет со спросомМинфин опубликовал новые условия семейной ипотеки, и для большинства семей она перестаёт быть ипотекой под 6%.
Как было до 30 сентябряСемьи с ребёнком до семи лет, ребёнком с инвалидностью или двумя несовершеннолетними детьми могли получить кредит по ставке до 6%. Льготная часть составляла до 12 млн рублей в Москве, Московской области, Санкт-Петербурге и Ленинградской области и до 6 млн в остальных регионах. Ставка субсидировалась весь срок кредита.
Что изменится с 1 октябряПраво на программу останется у семей с ребёнком до семи лет или ребёнком с инвалидностью. Семья с двумя несовершеннолетними детьми, если оба старше семи лет и среди них нет ребёнка с инвалидностью, программу потеряет.
Предельные ставки для Москвы, Московской области, Санкт-Петербурга и Ленинградской области:
- один ребёнок - 12%;
- двое - 10%;
- трое - 8%;
- четверо - 6%;
- пятеро и более - 4%.
В остальных регионах - соответственно 10%, 8%, 6%, 4% и 2%. Для семей с ребёнком с инвалидностью и при строительстве индивидуального дома сохраняется ставка 6%.
Первоначальный взнос остаётся от 20%. Но получить 6% при покупке квартиры можно только при взносе 50% либо если за первый год сократить долг до половины стоимости квартиры.
Лимиты льготной части увеличиваются: в столичных регионах - до 12, 15 и 18 млн рублей в зависимости от количества детей, в остальных - до 6, 8 и 10 млн. Субсидирование будет действовать максимум 15 лет. Появляется и требование зарегистрироваться в приобретённой квартире.
Теперь переведём это в деньгиВозьмём самую массовую категорию заёмщиков - семью с одним ребёнком до семи лет. По данным Банка
ДОМ.РФ, это 67% получателей семейной ипотеки.
Предположим, семья покупает евродвушку за 15 млн рублей в «Новых смыслах»: 3 млн - первоначальный взнос, 12 млн - кредит на 30 лет.
До 30 сентября при ставке 6% стартовый платёж составляет около 72 тыс. рублей. С 1 октября при ставке 12% - уже 123 тыс. Разница - 51,5 тыс. рублей в месяц, или 72%.
Если семья может платить прежние 72 тыс., при новой ставке ей доступен кредит примерно на 7 млн. При тех же накопленных 3 млн бюджет покупки сокращается с 15 до 10 млн рублей.
То есть выбор такой: платить на 50 тыс. больше, вносить значительно больше собственных средств или покупать более доступную квартиру.
Что будет со спросомЯ разделила бы последствия на два периода.
В октябре и следующие несколько месяцев снижение продаж может превысить 30%. Рынок заранее знал об изменениях, поэтому часть сделок октября и ноября покупатели провели в августе и сентябре.
После адаптации я ожидаю, что продажи с использованием семейной ипотеки будут примерно на 25% ниже, чем до 30 сентября.
В «Новых смыслах» на семейную ипотеку приходится около 70% сделок. Значит, прямое влияние на общий объём продаж после адаптации составит около 17–18% до учёта рассрочек и других инструментов. В первые месяцы снижение к сентябрю будет глубже - более 30%.
Мы в UNIKEY заранее учли этот сценарий и перестроили финансовую модель проекта. Полагаю, так поступило большинство девелоперов: параметры были неизвестны, но сам факт изменений с 1 октября рынок понимал.
Поэтому на ценах новые правила не отразятся. Снижения цен не будет. А вот рассрочек и совместных с банками программ субсидирования ставок на рынке, скорее всего, станет больше. Часть девелоперов будет использовать их, чтобы снизить ежемесячный платёж для покупателя и поддержать спрос. Но полностью заменить семейную ипотеку эти инструменты не смогут.
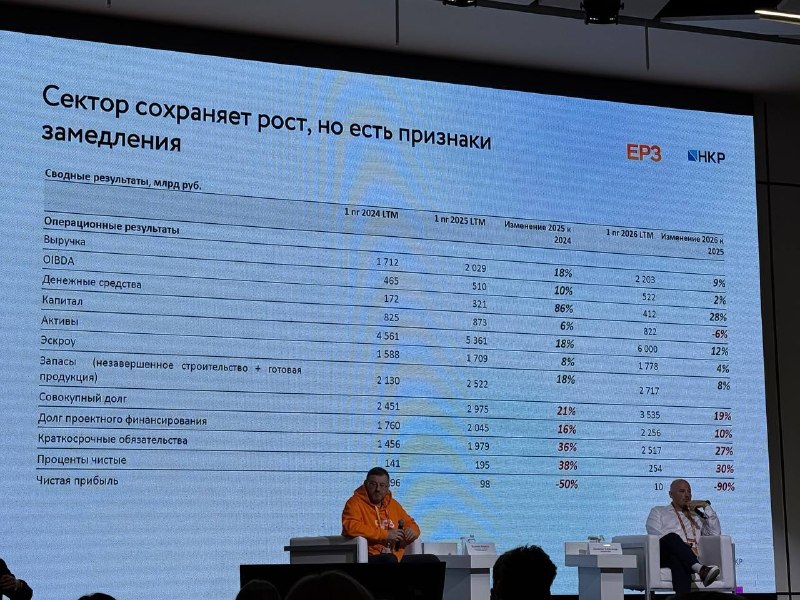
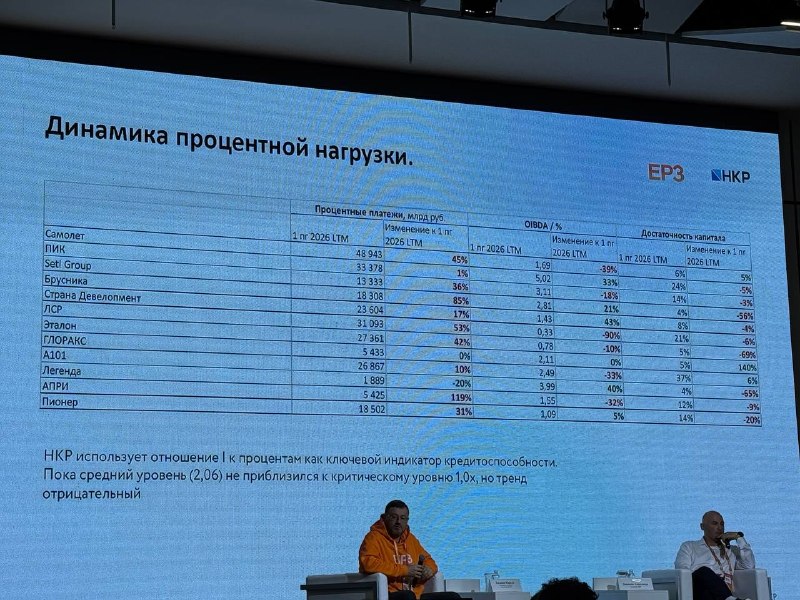
И закончу фотографией со вчерашнего выступления на Форуме МБК «Девелопмент будущего». Этот слайд на фото точно отражает мой настрой.
Да, сегодня непросто и девелоперам, и покупателям. Но мы продолжаем верить в светлое будущее.
Однако вера в будущее не отменяет трезвого взгляда на реальность.
Айгуль Uni. Девелопмент с женским почерком