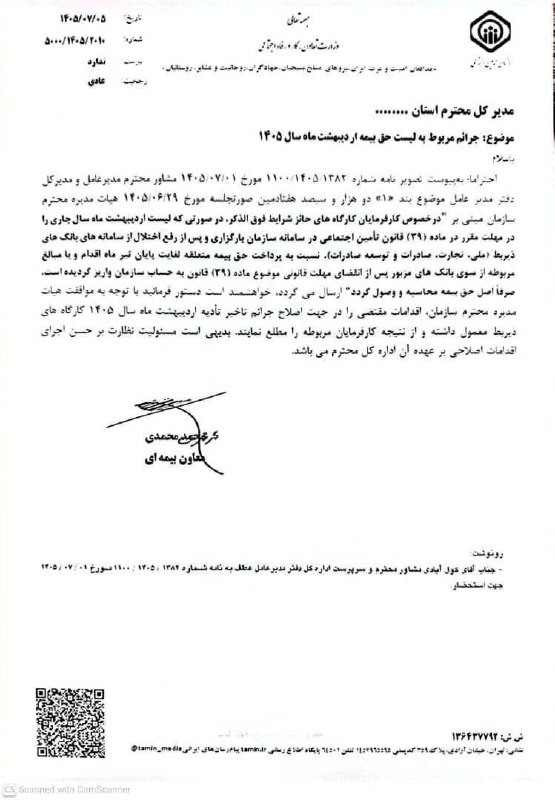
✅✅✅ابلاغیه کالاهای مشمول سامانه جامع تجارت و سامانه انبارها
🔸🔸🔸کلیه فعالان تجاری و واحدهای مشمول موظفند در اسرع وقت اطلاعات کالایی خود را در سامانه جامع تجارت و سامانه جامع انبارها ثبت کنند.
📌در صورت عدم ثبت در موعد مقرر، برخورد قانونی مطابق تبصره 4 ماده 18 قانون مبارزه با قاچاق کالا و ارز انجام میشود. همچنین اگر کالا از سامانه جامع تجارت به سامانه جامع انبارها منتقل نشده باشد، ثبت رسید و حواله در سامانه جامع انبارها بر عهده فعال تجاری است.
✅✅✅ شرکتهای ملزم به ارائه صورتهای مالی حسابرسیشده
🔸🔸🔸طبق ماده ۲۷۲ قانون مالیاتهای مستقیم، شرکتهایی که سال مالی آنها بعد از ۱۴۰۲/۱۰/۲۵ آغاز شده باشد، در صورت داشتن یکی از شرایط زیر (بر اساس آخرین اظهارنامه تسلیمی) مشمول حسابرسی هستند:
🖍 فروش/درآمد خدمات بیش از ۳۰ میلیارد تومان
یا
🖍جمع داراییها بیش از ۵۰ میلیارد تومان (جمع ستون بدهکار ترازنامه یا صورت وضعیت مالی)
🔹🔹🔹 بر اساس آخرین اطلاعیه سازمان امور مالیاتی، حدنصابها افزایش یافتهاند:
🖍 فروش/درآمد خدمات بیش از ۵۰ میلیارد تومان
یا
🖍 جمع داراییها بیش از ۸۰ میلیارد تومان
🔗 حدنصابهای جدید برای شرکتهایی الزامآور است که سال مالی آنها از تاریخ ۱۴۰۴/۰۷/۳۰ به بعد آغاز شود.
📌 ملاک بررسی در هر دو حالت، آخرین اظهارنامه تسلیمی شرکت است.
📖 متن ماده ۲۷۲ اصلاحی قانون مالیاتهای مستقیم:
🔴 سازمان امور مالیاتی کشور میتواند علاوه بر شرکتهای موضوع بندهای (الف) و (ب) ماده واحده «قانون استفاده از خدمات تخصصی و حرفهای حسابداران ذیصلاح بهعنوان حسابدار رسمی»، بهصورت موردی اشخاص حقوقی و حقیقی معینی را نیز ملزم به ارائه صورتهای مالی حسابرسیشده کند. 🔴 در این صورت، صورتهای مالی حسابرسیشده باید همراه با اظهارنامه مالیاتی یا حداکثر تا ۳ ماه پس از مهلت انقضای اظهارنامه ارائه شوند. 🔴 موضوع شمول اشخاص موردنظر باید با ابلاغ کتبی، تا پایان دیماه هر سال به اطلاع آنها برسد. 🔴صورتهای مالی حسابرسیشده به شرح فوق میتوانند مبنای تشخیص درآمد مشمول مالیات قرار گیرند. 🔴 در صورت عدم ارائه گزارش حسابرسی مالی توسط اشخاص مشمول در مهلت مقرر، علاوه بر تعلق جریمه معادل ۲۰٪ مالیات متعلق، درآمد مشمول مالیات آنها طبق مقررات این قانون از طریق رسیدگی تعیین خواهد شد.
🔸🔸🔸 برای پاسخ به قسمت اول باید وارد استاندارد شماره ۱۶ حسابداری ایران شویم.
🖍 مبلغ معامله: 100,000 دلار
پیشپرداخت (۵۰ درصد): 50,000 دلار در ۱۰ آبان ۱۴۰۲ با نرخ ۵۰۰,۰۰۰ ریال پرداخت شده است. طبق استاندارد حسابداری شماره ۱۶ (آثار تغییر در نرخ ارز)، پیشپرداخت یک اقلام غیرپولی است و پس از شناسایی اولیه، تسعیر نمیشود.
📌 بدهی/حسابهای پرداختنی (۵۰٪ باقیمانده): 50,000 دلار که یک قلم پولی است.
📌 تسعیر در تاریخ ترازنامه (۲۹ اسفند ۱۴۰۲): تغییر نرخ ارز: از ۵۰۰,۰۰۰ ریال به ۶۰۰,۰۰۰ ریال (افزایش ۱۰۰,۰۰۰ ریال به ازای هر دلار)
🔹زیان تسعیر ارز شناساییشده در سود و زیان سال ۱۴۰۲: 50,000* (600,000-500,000)= 5,000,000,000
بنابراین زیان ناشی از تسعیر ارز برابر ۵,۰۰۰ میلیون ریال میباشد.
🔸🔸🔸 پاسخ قسمت دوم:
🔴🔴🔴 طبق استاندارد شماره ۱۶ حسابداری، داراییهای غیرپولی از جمله ماشینآلات پس از شناسایی اولیه با نرخ زمان معامله (۱۰ آبان ۱۴۰۲) ثبت میشوند و تغییرات بعدی نرخ ارز بر بهای تمامشده آنها تأثیری ندارد.
🖍 کل ارزش ماشینآلات: 100,000 دلار 🖍 نرخ زمان معامله: ۵۰۰,۰۰۰ ریال
🔹 محاسبه بهای تمام شده: 100,000*500,000= 50,000,000,000
بنابراین بهای تمام شده ماشین آلات برابر ۵۰,۰۰۰ میلیون ریا میباشد.
🔸🔸🔸 پاسخ قسمت سوم: زمانی که ما سود و زیان ناشی از تسعیر ارز ، تجدید ارزیابی دارایی و... داشته باشیم ملزم به تهیه صورت سود و زیان جامع هستیم ، اما اینجا بین حسابدار ها که تفاوت وجود دارد که بعضی از آنها این سود و زیان ناشی از تسعیر ارز را در سود و زیان دوره لحاظ میکنن که طبق استاندارد شماره یک ایرادی به آن هم وارد نیست، بنابراین در این سوال اگر صورت سود و زیان جامع تهیه نشود مشکلی بوجود نمی آید.
انجمن علمی حسابداری دانشگاه شهید بهشتی✅✅✅ یک سوال جدید شرکت (الف) در ۱۰ آبان ماه سال ۱۴۰۲، یک دستگاه ماشینآلات به ارزش 100,000 دلار خرید و طبق قرارداد ۵۰ درصد آن را به عنوان پیشپرداخت تسویه نمود و مابقی مقرر شد در ۱۵ اردیبهشت ۱۴۰۳ پرداخت شود. نرخهای تسعیر ارز به شرح زیر بوده است: ⛔️⛔️⛔️…
This post (sticker, poll or similar) has no web preview. Open in Telegram
شرکت (الف) در ۱۰ آبان ماه سال ۱۴۰۲، یک دستگاه ماشینآلات به ارزش 100,000 دلار خرید و طبق قرارداد ۵۰ درصد آن را به عنوان پیشپرداخت تسویه نمود و مابقی مقرر شد در ۱۵ اردیبهشت ۱۴۰۳ پرداخت شود. نرخهای تسعیر ارز به شرح زیر بوده است:
⛔️⛔️⛔️ ۱۰ آبان ۱۴۰۲ (تاریخ معامله): هر دلار 500,000 ریال
⛔️⛔️⛔️۲۹ اسفند ۱۴۰۲ (تاریخ ترازنامه): هر دلار 600,000 ریال
⛔️⛔️⛔️۱۵ اردیبهشت ۱۴۰۳ (تاریخ تسویه): هر دلار 650,000 ریال
تفاوت تسعیر ارز شناسایی شده در (سود و زیان سال ۱۴۰۲) و (بهای تمامشده ماشینآلات در تاریخ ترازنامه ۲۹ اسفند ۱۴۰۲) بهترتیب چند میلیون ریال است؟ و همچنین آیا این شرکت نیاز به تهیه صورت سود و زیان جامع دارد ؟
🔸🔸🔸 پاسخ سوال اول: طبق تبصره ۳ ماده ۲۶ قانون مالیات بر سوداگری و سفته بازی در صورتی که دوره تملک دارایی های بند ۱ ماده ۴۶ قانون مذکور متعلق به اشخاص تجاری که در منطقه آزاد تجاری فعالیت میکنند برابر ۵ سال یا بیشتر از ۵ سال باشد ، عایدی ناشی از نقل و انتقال دارایی مذکور مشمول نرخ صفر مالیاتی میشود.
📌 حتماً باید این دو شرط رعایت شود: فعالیت در منطقه آزاد تجاری ، در اختیار داشتن دارایی برای حداقل پنج سال
🖍 دارایی های ذکر شده در بند ۱ماده ۴۶ قانون مالیات بر سوداگری و سفته:
۱) انواع املاک با هر نوع کاربری و حق واگذاری
۲) انواع خودرو با پلاک شخصی
۳) انواع طلا ، نقره و مسکوکات
۴) انواع رمز ارز
🔴🔴🔴 یک نکته باید به آن توجه شود این است که این تبصره فقط در مورد زمان صحبت کرده است و اما در مورد قرار گیری آن دارایی در داخل و خارج منطقه آزاد تجاری صحبتی نکرده است ، بنابراین اگر دارایی های ذکر شده در خارج منطقه آزاد تجاری باشد اما شروط لازم را رعایت کند میتواند از نرخ صفر مالیاتی استفاده کند.
🖍 ممکن است شخصی مشمول استفاده از این تبصره شود اما باید حواسش به مالیات نقل و انتقال دارایی مذکور باشد که این موضوع با مالیات بر عایدی سرمایه متفاوت است.
🔸🔸🔸 پاسخ سوال دوم: طبق قوانین مربوط به مالیات بر ارزش افزوده ،فروش خودرو دست دوم مشمول مالیات بر ارزش افزوده نمیشود یعنی فروشنده نباید داخل فاکتور فروش از خریدار ۱۰ درصد مبلغ فروش را به عنوان مالیات بر ارزش افزوده بگیرد.
⛔️⛔️⛔️ ما در بالا گفتیم فروشنده نیازی ندارد ۱۰ درصد مالیات بر ارزش افزوده پرداخت کند اما طبق ماده ۳۰ قانون دائمی مالیات بر ارزش افزوده که در مورد نقل و انتقال خودرو و موتور سیکلت می باشد، فروشنده ( واگذار کننده) مکلف است مالیات بر ارزش افزوده مربوط به نقل و انتقال را ایصال کند.
انجمن علمی حسابداری دانشگاه شهید بهشتی🔴🔴🔴خبر مالیاتی 🔗 امروز آخرین مهلت تسلیم اظهارنامه اشخاص حقوقی و همچنین آخرین مهلت تسلیم اظهارنامه مالیات بر املاک و مستغلات میباشد. 🔗 اظهارنامه صاحبان مشاغل ( اشخاص حقیقی) تا پایان آبان ماه فرصت تسلیم دارد. 🔗 شرکت هایی که در سال ۱۴۰۴ فاقد فعالیت یا کم…
📌 دوستانی که دفاتر ۳ ماه اول سال مالی ۱۴۰۵ را بارگزاری نکرده اند اگر ۳ ماه دوم را بارگزاری کنند ، جریمه ای بابت ۳ ماه اول تعلق نمیگیرد.
📌 دوستانی که دفاتر ۶ ماه اول سال ۱۴۰۴ را بارگزاری کردند اما ۶ ماه دوم را بارگزاری نکردند جریمه ای به آنها تعلق نمیگیرد.
How can I read @acc_sbu without a Telegram account?
TGViewer shows the public web preview Telegram publishes for انجمن علمی حسابداری دانشگاه شهید بهشتی: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does انجمن علمی حسابداری دانشگاه شهید بهشتی have?
انجمن علمی حسابداری دانشگاه شهید بهشتی (@acc_sbu) has 381 subscribers on Telegram, refreshed roughly every 30 minutes.
Does انجمن علمی حسابداری دانشگاه شهید بهشتی know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
 ان