TGViewer
Channel Public Channel
О коммерции тут

О коммерции тут

@about_commercial

Авторский блог о коммерческой недвижимости: личное мнение, аналитика рынка, тренды и новости


По всем вопросам пишите - @Vadim_Arbuzkin
Subscribers
1.19K
Photos
175
Videos
29
Links
31
Recent Posts 15 shown
Post #321 26
🚇 Метро идёт в область: что это значит для коммерческой недвижимости — окно возможностей уже открыто

9 сентября мэр Москвы Сергей Собянин объявил о крупнейшем расширении метро за пределы МКАД: до 2035 года построят около 35 новых станций, 12 — в Подмосковье. Семь линий придут в Красногорск, Химки, Мытищи, Балашиху, Одинцово и Ленинский округ. Новыми участками будут пользоваться порядка 600 тысяч пассажиров в сутки — это колоссальный трафик, который прямо сейчас формирует будущие коммерческие коридоры. 

📊 Цифры, которые нельзя игнорировать. Совместное исследование October Group и «НДВ — Супермаркет недвижимости» показывает: анонс строительства станции даёт прибавку до 12% к цене объектов в локации, а в первые полгода после открытия — ещё 10–25%. По данным «Циана», продление радиальных линий в Мытищи и Химки добавит +15% к стоимости квадратного метра и +20% к арендным ставкам. Для коммерческой недвижимости эффект ещё мощнее: по данным Коммерсантъ, рядом с новыми станциями БКЛ выручка малого и среднего бизнеса выросла в 4 раза за три года, а ввод коммерции в зоне притяжения станций увеличился втрое. 

🗺️ Где смотреть прямо сейчас. Самые перспективные локации для стрит-ритейла и торговых помещений — районы будущих станций с минимальной конкуренцией сегодня. Мытищи (станция от «Медведково», 2035): 559 тыс. м² новостроек в стройке, цены от 140 тыс. ₽/м² — низкая база, сильный потенциал. Химки (от «Планерной» через Куркино, 2035): 651 тыс. м² в строительстве, средняя цена первички 296 тыс. ₽/м². Балашиха (от «Гольяново», 2028 — самая близкая по срокам!): 351 тыс. м² строящегося жилья, вторичка от 160 тыс. ₽/м². Балашиха — кандидат №1 на быстрый прирост: здесь метро решает острейшую транспортную проблему, а открытие планируется уже через два года. 

💼 Пример из практики. Возле станции «Ботанический сад» ТРЦ Botanica площадью 4,5 тыс. м² был полностью выкуплен ещё до завершения строительства. Трафик — 18–20 тыс. человек в день, заполняемость 100%. Офисные ставки рядом с метро в ЮАО Москвы в 2 раза выше, чем в среднем по округу (1,26 млн ₽/мес. vs 0,59 млн ₽/мес.). Каждый километр ближе к метро — это 5–24% прибавки к арендной ставке офиса. В Подмосковье эффект будет ещё резче: низкая база + дефицит качественных коммерческих площадей = взрывной рост ставок после запуска. 

⚖️ Нюансы для расчёта стратегии. Не все направления одинаково перспективны. По оценке «Циана», линии со сложной маршрутизацией (Филёвская в Одинцово, Рублево-Архангельская в Красногорск, Бирюлевская в Ленинский округ) дадут прирост лишь +10–12% — часть пассажиров предпочтёт прямые маршруты МЦД. Максимальный эффект — на радиальных продлениях: Мытищи, Химки, Балашиха. Также важно помнить: цены реагируют на анонс, но реальные изменения начнутся с момента раскрытия котлованов. По данным РБК, эксперты допускают рост на 25–30% к текущему уровню после появления конкретных сроков.

🧮 Простая математика для инвестора. Покупка стрит-ритейла 80 м² в строящемся ЖК у будущей станции — 28 млн ₽ (350 тыс. ₽/м²). После ввода и открытия станции рыночная цена — 38 млн ₽ (475 тыс. ₽/м²). ПДА с аптечной сетью — 250 тыс. ₽/мес. Совокупный возврат за 1,5 года — 35,7% за счёт роста капитализации плюс арендный поток. Кто покупает сегодня — фиксирует цену до роста. Кто ждёт открытия — платит за готовую инфраструктуру на четверть больше.

🎯 Вывод. Окно для входа в коммерческую недвижимость у будущих станций — сейчас, на этапе анонсов и до начала активного строительства. После 2028 года, когда стартует стройка Балашихинского участка, цены в локации уже будут включать инфраструктурную премию. Для сетевых арендаторов это шанс зафиксировать низкие арендные ставки долгосрочными договорами с индексацией. Для собственников — последний момент зайти «до котлована» и получить 25–40% роста капитализации на цикле строительства.

#аналитика #коммерция #прогноз #рекомендация

Читайте, где Вам удобнее:
Telegram
Max
  • 👍 2
  • ❤ 1
  • 🔥 1
  • 👏 1
  • 👌 1
Post #317 61
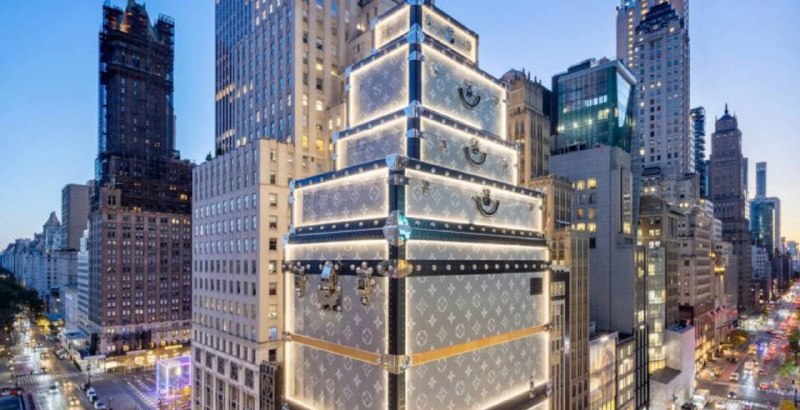
🧳 Лакшери-стройка: Louis Vuitton превратил снос здания в самый модный фасад Нью-Йорка

🏗 Что строят: башня 148 м на Billionaires' Row
LVMH сносит свой 20-этажный флагман на углу Пятой авеню и 57-й улицы — в самом сердце «Бульвара миллиардеров» напротив Центрального парка. Здание 1999 года по проекту Кристиана де Портзампарка устарело: на его месте вырастет башня высотой 148 м (485 футов) и 25 этажей. Площадь расширится более чем вдвое — с 91 тыс. до 230 тыс. квадратных футов. Десять этажей займёт флагманский магазин Louis Vuitton, остальные — офисы LVMH. Только снос старого здания обошёлся в $13 млн. Параллельно к новому проекту присоединён соседний бутик Hublot — участок расширится за счёт примыкающего строения. 

🧳Фасад-чемодан: 840 заклёпок и ручка весом 2,2 тонны
Вместо скучных лесов Louis Vuitton закрыл стройку фасадом в виде стопки из шести фирменных сундуков, уменьшающихся кверху. Дизайн — дань уважения ткани Trianon Grey из XIX века. Детали сделаны по 3D-сканам настоящих сундуков бренда: хромированная сталь с лазерной резкой, замки, ручки — крупнейшая весит около 2 200 кг. На фасаде 840 заклёпок, на каждой выгравировано «Louis Vuitton». По периметру каждого сундука — светодиодные полосы, чёрные и коричневые вставки имитируют кожаные накладки. The Wall Street Journal назвал конструкцию «самыми модными строительными лесами в мире». 

☕️ Временный магазин: шоколад, кафе и 16-метровые скульптуры
Пока идёт стройка, бренд переехал в пятиэтажное здание за углом — бывший Niketown на 6 East 57th Street, 36 тыс. квадратных футов. На четырёх этажах разместились мужская и женская одежда, шоколадный бутик и первое кафе Louis Vuitton в США. В атриуме — четыре 16-метровые скульптуры из сундуков от Сёхэя Сигэмацу (OMA). Фасад временного магазина украшен гигантскими скульптурами жирафа и страуса. Бренд превратил вынужденный переезд в полноценное событие — и собрал на этом огромный медиасбор.

📱 Виральный хит: TikTok, туристы и маркетинг без бюджета
Фасад-чемодан стал туристической достопримечательностью и разлетелся по соцсетям. В TikTok десятки видео с хэштегами #lvsuitcase и #louisvuittonbuilding набирают миллионы просмотров — туристы снимают его днём и ночью, называя «нереальным». Bloomberg и NYT написали развёрнутые репортажи. Ключевой маркетинговый ход: бренд всё равно потратился бы на укрытие стройки — но вместо баннера получил гигантский 3D-баннер, который работает бесплатно. Сроки окончания строительства пока не названы, архитектор новой башни не объявлен. 

💡 Вывод для рынка
Пока другие застройщики тратят на фальшфасады и скрывают стройку, Louis Vuitton превратил снос в медийное событие мирового масштаба. На российском рынке подобный подход пока редкость — но потенциал очевиден, особенно для Delux-проектов в центре городов. 

#зарубежныйопыт #коммерция

Читайте, где Вам удобнее:
Telegram
Max
  • 🔥 2
  • 🎉 2
  • 👍 1
  • 👌 1
Post #316 437
Империя Эль Чоло

🌆 От улиц Буэнос‑Айреса к легенде футбола
Диего Пабло Симеоне, известный как Эль Чоло, родился в 1970 году в Буэнос‑Айресе в семье продавца и парикмахера. Его футбольная школа — академия «Велес Сарсфилд» и дворовый футбол, где он и получил своё знаменитое прозвище.

Игровая карьера и личная жизнь
На поле Симеоне прошёл большой путь: выступал за «Велес», «Пизу», «Интер», «Лацио» и дважды за «Атлетико Мадрид», сыграл 106 матчей за сборную Аргентины и участвовал в трёх чемпионатах мира. В личной жизни у него трое сыновей‑футболистов от первого брака и две дочери от Карлы Перейры, на которой он женился в 2019 году.

🏆 Тренерский успех и доходы
С 2011 года Симеоне — главный тренер «Атлетико Мадрид»: это самый долгий срок среди тренеров топ‑лиг Европы. На пике зарплата достигала 50 миллионов долларов в год; после продления контракта в 2023 году она сократилась примерно на 20 %, но в 2026 году остаётся на уровне около 23 миллионов евро в год.

🏙️ Как родилась империя недвижимости
Бизнес‑империя Симеоне выросла из небольших сделок с недвижимостью: всё началось с того, что Карла Перейра купила первую квартиру, отремонтировала и перепродала. И эта модель стала основой бизнеса. Постепенно пара перешла не только перепродаже активов, но и к сдаче их в аренду, а потом дошла до реконструкции целых зданий. Ядро бизнеса — компания Carpersim SL: под её управлением — 180 апартаментов и семь жилых зданий в Мадриде, а стоимость активов приближается к 40 миллионам евро.

📊 Стратегия, платформа и новый девелоперский проект
Стратегия пары — покупать жильё в выгодных районах центра Мадрида, реконструировать, приводить к единому стандарту и сдавать или продавать. Большинство квартир выведено на рынок через собственную платформу My Location. В 2024 году они основали компанию Tres Cantos 1415 и купили гектар земли, чтобы построить два здания на 140 квартир — это переход от инвестиций к собственному девелопменту.

🏠 Финансы, активы и роскошный дом семьи
Арендный доход Carpersim в 2024 году составил 330 782 евро — это втрое больше, чем годом ранее. Долгосрочная задолженность компании — около 9,4 миллиона евро, что типично для развивающегося девелоперского бизнеса. Семья живёт в престижной урбанизации La Finca под Мадридом — в вилле с бассейном, большой кухней, гаражом и, по слухам, даже с небольшим футбольным полем.

💸 Бренд «Чолизма» и общее состояние
Помимо недвижимости, доход приносит бренд «Чолизма»: Симеоне сотрудничает с Range Rover, Audi и Mercedes, а его управленческая философия даже попала в Harvard Business Review. По оценкам, в 2026 году состояние Симеоне составляет от 120 до 140 миллионов долларов.

🏗️ Эпилог: путь от одного чемодана до бизнес‑империи
История Диего Симеоне — путь от мальчика из кварталов Буэнос‑Айреса до легенды тренерского цеха и одного из самых успешных бизнесменов в мире спорта.


#ИсторияМиллионера #Недвижимость #Зарубежныйопыт

Читайте, где Вам удобнее:
Telegram
Max

 
  • ❤ 2
  • 👍 2
  • 🔥 1
  • 👌 1
Post #315 381
🏗 Реновация как драйвер капитализации: почему коммерческая недвижимость в зонах обновления растёт минимум на 20%

Совместное исследование IBC Real Estate и девелопера FORMA подтвердило то, что коммерческие объекты в границах территорий реновации дорожают минимум на 20% от старта до завершения преобразований. Механика прозрачна — уже в первые три месяца после объявления о реновации объекты прибавляют 7–10%, а на этапе сноса старой застройки и закладки социальной инфраструктуры — ещё 10–12%. Район теряет «барьерный фактор», получает новые транспортные связи и качественное окружение, и это напрямую транслируется в цену квадратного метра. 

📊 На проекты в зонах реновации приходится около 15% существующего офисного фонда Москвы. Итоговая маржинальность таких объектов на 10–15 п. п. выше, чем у сопоставимых площадей вне зон обновления. По словам Евгения Саурина (IBC Real Estate), если купить офис на старте и продать перед вводом в эксплуатацию, среднегодовая внутренняя норма доходности составит 22–25%. А финальная арендная ставка после завершения реновации будет на 15–20% выше, чем у соседнего старого здания, не попавшего в программу. 

📈 Ставки и вакансия подтверждают тренд.
По данным NF Group, запрашиваемые ставки аренды офисов класса А в сложившихся деловых районах за год выросли на 39% и достигли 56,5 тыс. руб./м²/год. В Москве-Сити — 81,4 тыс. руб. с ростом 65,5%. Одновременно объём сделок по покупке офисов в нарезку в I квартале 2026 года вырос на 73% год к году — 76 тыс. м² против 44 тыс. м². Компании всё чаще выходят на сделки на ранних стадиях, чтобы зафиксировать цену до того, как завершение реновации сформирует более дорогой рынок.

🏗 Фонд реновации выходит в коммерцию.
Московский фонд реновации, ранее занимавшийся жильем, объявил тендер на проектирование общественно-делового центра на месте кинотеатра «Комсомолец» на Дмитровском шоссе. Объём — 27,2 тыс. м² коммерческих площадей. Это означает, что город напрямую формирует новое предложение офисов и стрит-ритейла в зонах обновления, и инвесторы получают доступ к объектам с безупречной юридической историей и гарантированным трафиком от заселённых домов. 

💡 Вывод для рынка. Реновация перестала быть чисто историей про жилье — она работает как инфраструктурный мультипликатор для коммерческой недвижимости. Окно максимальной доходности открывается на ранних стадиях, когда цена ещё не успела вобрать ожидания от трансформации района. Для брокеров и собственников это сигнал: объекты в зонах реновации — это не просто «дешёвые офисы на окраине», а активы с прогнозируемым ростом 20–50% на горизонте 3–5 лет и IRR 22–25% при правильном тайминге сделки.

#реновация #коммерция #аналитика

Читайте, где Вам удобнее:
Telegram
Max
  • 🔥 3
  • ❤ 2
  • 👏 1
  • 👌 1
Post #312 283
🏪 Магазин как социальная экосистема: главный тренд ритейла 2027 года

🧘‍♀️ Что происходит
TrendHunter в Annual Trend Report 2027 выделяет «социальную экосистему магазина» как один из ключевых трендов: физическая точка превращается из места покупки в гибридное пространство — для общения, спорта, культуры и эмоциональной привязки к бренду. Отчёт даёт связанному тренду Retail Moodboards одну из самых высоких оценок — 8 из 10, а главный тезис звучит так: следующий этап развития ритейла — не больше скорости и ассортимента, а снижение сложности выбора и превращение магазина в куратора и советника. Параллельно с этим растёт запрос на «третье место» — пространство вне дома и работы, где людей объединяют общие интересы. В России тренд уже работает на практике: бренды уходят от формата «паблик-ток с блогером» к более глубоким форматам вовлечения. 

🎯 Российские кейсы
Sensana 14 мая провела йога-практики в зале «Яблоко» (1200 м²) Галереи искусств Зураба Церетели — три сессии разного уровня под руководством инструктора Лейлы Ахмедовой, приуроченные к запуску коллекции SS26. Monochrome 14 февраля запустил закрытый клуб знакомств в флагмане на Столешниковом: участники заполняли анкету из 10 вопросов, отбор проводил love-бот, а формат был — speed dating с модератором. Avgvst 16 июля 2022 года «женил» всех желающих прямо в магазинах на Чистых прудах и Рубинштейна — под цветочной аркой, с презентацией коллекции партнёрских колец. 4Forms вывел покупательниц в театр, а в самих магазинах бренда гостей встречают просекко, массажёрами для ног и стилистами вместо продавцов. Общая логика — не продать пальто на осень, а стать частью чего-то большего.

🌍 Зарубежный бенчмарк: Oysho
Oysho — самый масштабный пример «магазина как сообщества». Бренд запустил беговые клубы в 20 городах Европы: Берлин, Лондон, Милан, Барселона, Будапешт, Лиссабон. В Берлине клуб собрал 400+ участников за два месяца, каждую среду бегают 80+ человек с диджей-сетом, после — кофе и общение. Кроме того, Oysho проводил йогу на Эйфелевой башне и на крыше Ritz-Carlton в Москве с видом на Красную площадь, а также гибридные недели совместно с HYROX. Бренд развивает собственное приложение Oysho Training, которое объединяет сообщество цифровым слоем — трекинг тренировок, планы, сравнение результатов. Главное: масштаб здесь не самоцель — на первом плане вовлечённость и формирование привычки возвращаться. 

⚠️ Риски и ограничения
Не каждый бренд может повторить модель Oysho или Avgvst. Ключевое — соответствие формата и ЦА: йога в музее работает для wellness-бренда, но не для масс-маркета. Второй фактор — стоимость: организация ивента с инструкторами, продакшеном и оформлением требует бюджета, который окупается только при регулярном повторе и формировании лояльного комьюнити. Третий — риск разового эффекта: одно мероприятие даёт охват, но не создаёт экосистему. Нужна система — календарь ивентов, программа лояльности, интеграция офлайна и онлайна. Без этого «социальная экосистема» превращается в дорогой PR-акцию без долгосрочного ROI.

💡 Что делать ритейлерам
Начните с аудита аудитории: какие форматы объединяют ваших клиентов вокруг общих интересов — спорт, культура, знакомства, образование? Тестируйте малыми форматами: лекция в магазине, клуб по интересам, коллаборация с локальной институцией. 4Forms работает с плюс-сайз аудиторией и строит комьюнити через заботу — от просекко на кассе до стилистов вместо продавцов, и это тоже социальная экосистема, просто в другом сегменте. Используйте магазин как площадку, а не как витрину: Avgvst «женил» посетителей под цветочной аркой прямо в бутике, и это работало как эмоциональный якорь бренда. Цель — не продать товар здесь и сейчас, а стать частью жизни клиента. Тогда и товар купят у вас.

#fashionnews #retailnews

Читайте, где Вам удобнее:
Telegram
Max
  • ❤ 2
  • 👍 2
  • 🔥 1
  • 👌 1
Post #310 481
🏙️ Вакантность в ТЦ растёт: где теряются арендаторы и где рынок держится

📊 Динамика вакантности: +2 п.п. за полгода
По данным Союза торговых центров (СТЦ) и «РИА Недвижимость», вакантность в торговых центрах России к августу 2026 года достигла в среднем 8% — против 6% в конце 2025 года. Рост на 2 процентных пункта отражает структурные сдвиги: уходят арендаторы из уязвимых сегментов, а собственники всё чаще выбирают компромисс вместо жёсткой индексации ставок. В Москве разброс показателей — от 6,4% в ключевых ТЦ до 8,7% по широкой выборке; в Петербурге — около 6,8%.

🔥 Кто уходит: фэшн, электроника, товары для дома
Основные выбытия фиксируются среди арендаторов одежды и обуви, электроники и товаров для дома. Особенно уязвимы бренды среднего ценового сегмента без чёткого позиционирования: им сложнее конкурировать с маркетплейсами, офпрайс-форматами и дискаунтерами. Пример: в одном из окружных ТЦ Подмосковья за I полугодие 2026 закрылись сразу 3 сетевых магазина одежды среднего сегмента — их площади остаются вакантными уже 3 месяца из‑за несоответствия ожиданиям по трафику и ставке.

💪 Кто держится: продукты, общепит, услуги, развлечения
Лучше себя чувствуют продуктовые магазины, общепит, фитнес, развлечения, дискаунтеры и офпрайс. Эти форматы генерируют стабильный трафик и работают как «якоря» для посетителей. Пример: районный ТЦ в Казани нарастил долю общепита и услуг до 35% площади — трафик вырос на 12%, а вакантность снизилась до 5,2% за счёт переформатирования пустующих блоков под pop‑up-кофейни и пункты выдачи.

📍 Где хуже всего: устаревшие крупные и окружные ТЦ
Наибольшая вакантность фиксируется не по регионам, а по типу объектов: страдают устаревшие крупные и окружные ТЦ со слабой локацией и концепцией. Им не хватает обновлённой инфраструктуры, навигации и событийного программирования. Напротив, успешные суперрегиональные и районные центры удерживают показатели ниже среднерыночных за счёт гибкой политики и качественного пула арендаторов.

💰 Экономика собственника: почему ставки не растут
Доходы собственников не растут, потому что пространства для повышения арендных ставок нет. Пустое помещение с учётом простоя, ремонта и потери трафика часто обходится дороже, чем сохранение хорошего арендатора без индексации. На практике это приводит к компромиссам: скидкам за долгосрочный договор, арендным каникулам, оплате ремонта в счёт аренды.

💡 Что делать брокеру и собственнику: тактика в новых условиях
Для брокеров: усиливать работу с «устойчивыми» сегментами (общепит, услуги, дискаунтеры), предлагать собственникам сценарии переформатирования блоков.
Для собственников: ускорять ротацию слабых арендаторов, тестировать pop‑up и гибридные форматы, пересматривать концепцию в пользу сервисов и развлечений.
Для агентов по развитию сетей: учитывать локацию и тип ТЦ — в районных центрах выше шансы на трафик и лояльность аудитории.

#аналитика #тц

Читайте, где Вам удобнее:
Telegram
Max
  • ❤ 2
  • 🔥 2
  • 👍 1
  • 👌 1
Post #307 560
Рынок офисной недвижимости Москвы: взрыв роста и дефицит — что ждёт участников рынка? 🏢

По итогам I полугодия 2026 г. на рынке офисов Москвы наблюдается резкий рост арендных ставок — средневзвешенная ставка для классов А и В+ достигла 35 тыс. руб./кв. м/год (+17,6% за год) 📈. При этом уровень вакантности остаётся низким (4%, или 688 тыс. кв. м), но в I квартале показатель достигал 6,6% из-за выхода отложенных проектов 📊.

Ключевой тренд — сдвиг от аренды к продаже:
92% строящихся площадей ориентированы на продажу.
Из 7,3 млн кв. м, планируемых к вводу до 2030 г., лишь 13% (950 тыс. кв. м) — под аренду (против 37% в предыдущие 6 лет).
По прогнозу Ricci, к концу 2026 г. доля офисов на продажу достигнет 62%, арендных — лишь 16%.

Рекордный ввод площадей тоже меняет ландшафт: в H1 2026 введено 582 тыс. кв. м офисов классов А и В+ (в 25 раз больше, чем в H1 2025). Однако около 30% проектов могут перенести сроки, а реальный ввод по году — 650–700 тыс. кв. м.

Особая проблема — дефицит крупных арендных блоков: из 475 тыс. кв. м строящихся арендных площадей 67% — лоты менее 3 тыс. кв. м. Блоки от 10 тыс. кв. м составляют лишь 16%, а в 2028 г. таких лотов вообще не планируется.

Инвестиции упали на 30% (до 100,5 млрд руб.), что связано с высокой ключевой ставкой ЦБ (14%). Cap rate для офисов класса А держится на уровне 8,0–9,5%, что сдерживает спрос инвесторов.

Что делать участникам рынка?
Арендаторам: фиксировать условия до ожидаемого роста ставок на 12–15% осенью.
Собственникам: использовать «рынок собственника» — повышать ставки и ужесточать условия.
Инвесторам: искать объекты с наиболее востребованных локациях за ТТК возле метро.

#маркетплейс #платежныесистемы #сделка

Читайте, где Вам удобнее:
Telegram
Max
  • 👍 2
  • 🔥 2
  • 👌 1
  • 🤝 1
Post #303 259
Элитная недвижимость Москвы — канал для тех, кто понимает рынок

Здесь не публикуют всё подряд. Только то, что действительно стоит внимания: редкие объекты, аналитика, закрытые сделки и честный взгляд на премиальный сегмент изнутри.

Что вы найдёте в канале:

▫️новые проекты премиального и элитного сегмента - раньше, чем они выходят в открытую рекламу;

▫️разбор громких сделок и тенденций рынка;
 
▫️честная экспертиза без маркетинговых штампов;
 
▫️объекты, которые не ищут массового покупателя.
 
Если недвижимость для вас - это инструмент, актив или образ жизни, а не просто квадратные метры - этот канал для вас.

Также наш канал есть в Максе.
  • 👍 2
  • 🔥 2
  • 👌 1
  • 🤝 1
Post #302 403
Участие маркетплейсов в капитале НСПК: влияние на платёжный рынок и офлайн-ретейл

🏙️ Суть сделки
По данным журнала «Эксперт», Wildberries (группа РВБ), Ozon, Яндекс и МТС рассматривают покупку доли в Национальной системе платёжных карт (НСПК) — операторе платёжной системы «Мир» и СБП. Сейчас 100% акций контролирует Банк России. Решение зависит от оценки стоимости НСПК, условий сделки и корпоративных прав новых акционеров.

Влияние на платёжный рынок и маркетплейсы
Тарифная политика и инфраструктура.
Новые акционеры смогут влиять на тарифы НСПК и стандарты платёжной инфраструктуры, ускоряя запуск новых сервисов. Это усилит позиции маркетплейсов на платёжном рынке и смягчит конфликты с банками (например, по скидкам за оплату через внутренние кошельки).

Финтех-сервисы.
Маркетплейсы смогут масштабировать кошельки, рассрочки и другие продукты через интеграцию с «Миром» и СБП, усиливая свои экосистемы.

Прибыль.
Снижение затрат на эквайринг и комиссии.
Рост доходов от финтех-сервисов (кредитование, переводы).
Монетизация клиентской базы (82 млн пользователей у Wildberries) через банковские продукты.

Ограничения.
ЦБ сохранит контрольный пакет, а доля одного инвестора не превысит 5%, что может ослабить переговорные позиции маркетплейсов.


Последствия для рынка ритейла и офлайн-торговли
Углубление ценового давления.
Снижение комиссий через влияние на НСПК позволит маркетплейсам ещё активнее снижать цены, усиливая конкуренцию с офлайн-ритейлерами. Доля маркетплейсов в непродовольственных продажах приближается к 40% и, по прогнозам, к концу 2026 г. может достичь 50%.

Отток покупателей из офлайн.
Новые платёжные решения повысят удобство онлайн-покупок, сокращая посещаемость физических магазинов. Уже сейчас 74% заказов оформляется через цифровые каналы (сайты, приложения, маркетплейсы).

Адаптация офлайн-ритейлеров:
трансформация в сервисные хабы (установка техники, финтех-услуги);
интеграция с маркетплейсами (пункты выдачи, гибридные форматы);
фокус на уникальном опыте (экспертные консультации, тест-драйвы);
развитие локальных форматов (дискаунтеры, магазины у дома).

Судьба торговых центров.
Падение посещаемости может ускориться, вынуждая ТЦ переформатироваться: увеличивать долю досуговых зон (прогнозируется до 60–70% площадей), развивать развлекательные пространства.

Возможности офлайн.
партнёрство с маркетплейсами в логистике;
фокус на премиальном сегменте и мгновенных покупках;
рост e-grocery (продовольственный ретейл активнее осваивает онлайн, сохраняя офлайн-точки).

Итог
Участие маркетплейсов в НСПК ускорит цифровизацию ритейла, усилив онлайн-каналы и вынудив офлайн-бизнес искать новые ниши. Победят те, кто объединит офлайн-опыт с цифровыми инструментами, используя платёжную инфраструктуру для бесшовного клиентского пути.

#маркетплейс #платежныесистемы #сделка

Читайте, где Вам удобнее:
Telegram
Max
  • ❤ 2
  • 👍 2
  • 🎉 1
  • 👌 1
Post #299 382
🏙️ Активы ЗПИФов недвижимости превысили 1 трлн руб.: что это значит для рынка коммерческой недвижимости

📈 Динамика и масштаб: рынок уверенно растёт По итогам II квартала 2026 года активы рыночных ЗПИФов недвижимости достигли 1,04 трлн руб., увеличившись на 9,3% — это выше темпов I квартала (6,5%) и аналогичного периода прошлого года (8,9%). Для профессионалов рынка это маркер устойчивого интереса институциональных инвесторов к недвижимости как защитному активу. Особенно показателен рост фондов для квалифицированных инвесторов: +16,2% за квартал (до 522 млрд руб.) — двукратное опережение темпов 2025 года.

💼 Сегментная структура: офисы и ритейл в фокусе Основной прирост пришёлся на офисную недвижимость (+46,6%, до 149 млрд руб.) и торговую (+23,5%, до 86 млрд руб.). Это отражает смещение спроса в сторону сегментов с понятной доходностью и устойчивым арендным потоком. Пример: в портфеле одного из новых фондов для квалифицированных инвесторов доля офисных блоков класса B в локациях у метро составляет 68%, а торговых помещений в спальных районах — 22%. Такая структура типична для стратегий, ориентированных на стабильный денежный поток.

📦 Склады: рост есть, но динамика замедляется Складская недвижимость остаётся крупнейшим сегментом (405 млрд руб.), но темпы прироста здесь самые низкие — всего 3,6%. Это связано с высокой базой, быстрым вводом новых площадей и давлением на ставки аренды. Для собственников и брокеров это сигнал: ликвидность складов сохраняется, но доходность снижается, а фокус инвесторов смещается в сторону более «быстрых» и предсказуемых активов — офисов и стрит‑ритейла.

🧩 Разрыв между квалифицированными и неквалифицированными инвесторами За отчётный квартал не было создано ни одного фонда для неквалифицированных инвесторов, а рост активов существующих составил лишь 3,3% (до 518 млрд руб.) — это минимальный темп с 2019 года. Причина — более жёсткие регуляторные требования и консервативные стратегии. Для рынка это означает, что основной приток капитала идёт через профессиональные фонды, где управляющие могут использовать более гибкие инструменты (в том числе вход на ранних стадиях проектов).

💡 Что это значит для собственников и брокеров — Для собственников: растёт спрос на качественные объекты с прозрачной доходностью — офисы 200–500 кв. м в проходных локациях, торговые помещения с отдельным входом и витриной. — Для брокеров: перспективно формировать пакеты под фонды — с акцентом на заполняемость, долгосрочные договоры аренды и понятную экономику объекта. — Для девелоперов: стоит учитывать, что фонды всё чаще ищут активы с готовым cash flow, а не «сырые» проекты под развитие.

⚠️ Риски и нюансы Несмотря на рост, важно учитывать, что высокая концентрация в офисной и торговой недвижимости может усиливать цикличность: при замедлении экономики эти сегменты первыми испытывают давление. Кроме того, зависимость от стратегий управляющих компаний и структуры портфелей делает рынок менее прозрачным для внешних игроков.

#коммерческая #недвижимость #аналитика #ЗПИФ

Читайте, где Вам удобнее:
Telegram
Max
  • 👍 4
  • ❤ 3
  • 🎉 2
  • 👌 1
Post #296 397
🏢 Льготная ипотека для ПВЗ: новый вектор спроса на малые коммерческие площади

🤝 Инициатива МАРМП: в чём суть? Международная ассоциация развития маркетплейсов и предпринимателей (МАРМП) предложила ввести льготную коммерческую ипотеку для покупки помещений под пункты выдачи заказов (ПВЗ) и небольшие склады в городах с населением до 100 тыс. человек. Максимальная сумма займа — 5 млн руб., ставка — субсидируемая до 5–7%. Площадь объектов — до 50 кв. м. Ключевое условие: предприниматель обязан использовать помещение не менее года. Инициатива направлена на снижение нагрузки от аренды — одной из главных статей расходов малого бизнеса в малых городах.

📊 Масштаб и экономика предложения По расчётам МАРМП, поддержка 10 тыс. владельцев ПВЗ потребует 3,3–3,9 млрд руб. в год. Это не столько про стимулирование нового спроса, сколько про трансформацию модели владения: переход от аренды к покупке. Для собственников коммерческой недвижимости это сигнал: в малых городах может вырасти спрос именно на небольшие, ликвидные объекты, пригодные для формата ПВЗ.

📍 География и специфика локаций: где это сработает Инициатива ориентирована на малые города, где арендные ставки ниже, но доля расходов на аренду в структуре бизнеса остаётся высокой. Пример: в райцентре с населением 60–80 тыс. аренда 40–50 кв. м под ПВЗ может стоить 60–90 тыс. руб. в месяц. При покупке по ипотеке с господдержкой платёж может быть сопоставим, но предприниматель получает актив и предсказуемость расходов. Это особенно важно для мультибрендовых ПВЗ (Ozon, Wildberries, Яндекс Маркет), где важна стабильность локации.

💼 Что это значит для рынка коммерческой недвижимости Для брокеров и собственников это новый сегмент спроса: не арендаторы, а покупатели небольших помещений. Растёт ценность объектов с отдельным входом, витриной, возможностью размещения вывески и удобной логистикой для курьеров. В зоне риска — неликвидные помещения без этих характеристик: спрос на них может снизиться. Одновременно усиливается конкуренция за качественные «первые линии» в жилых массивах и у транспортных узлов.

🤔 Скепсис и риски: не всё так однозначно Есть сомнения в востребованности покупки: для ПВЗ важна гибкость локации, а владение «привязывает» бизнес к месту. Кроме того, не все предприниматели готовы брать долгосрочные обязательства. Однако для устойчивых сетей и мультибрендовых точек модель может быть привлекательной: фиксированные платежи и отсутствие риска роста арендной платы.

#коммерческая #ипотека #Retailnews

Читайте, где Вам удобнее:
Telegram
Max
  • 🔥 3
  • 👍 2
  • 🎉 2
  • ❤ 1
  • 👌 1
Post #292 477
🔥 Тренд на рынке коммерческой недвижимости: крупноформатный ритейл уходит в прошлое! 🔥

По данным Роспотребнадзора, доля гипермаркетов и супермаркетов в РФ продолжает уверенно снижаться: если в 2017 году на них приходилось 37% торговых площадей, то в 2025-м — лишь 21%. Это не краткосрочная волатильность, а системный сдвиг, который напрямую влияет на спрос на коммерческую недвижимость и стратегии собственников. 📉

Ключевой драйвер трансформации — изменение потребительского поведения. Покупатели всё чаще выбирают магазины у дома и онлайн-доставку продуктов (e-grocery). В результате количество небольших торговых точек за год выросло на 15%, тогда как совокупная площадь торговых объектов сократилась примерно на 1%. Для брокеров и владельцев помещений это означает перераспределение спроса: востребованными становятся компактные лоты в жилых локациях, а не крупные площади в отдалённых ТРЦ. 🏙️

Ритейлеры адаптируются: вместо расширения гипермаркетов сети делают ставку на компактные форматы и дарксторы. Яркий пример — Х5 Group, запустившая формат «Перекрёсток Select» площадью около 400 кв. м — это втрое меньше классических магазинов сети. А также «Заряд» от Магнита и «Налету» от Пятерочки, которые рассматривают площадь до 200 кв.м. Ещё один тренд — трансформация бывших гипермаркетов под жёсткие дискаунтеры: затраты на их открытие на 20–40% ниже, а спрос на такой формат растёт. 🛒

Важно учитывать логистическую доступность и плотность жилой застройки: именно эти факторы становятся решающими при выборе локации. 🗺️

Что это значит?⁉️
Во-первых, стоит пересмотреть портфели объектов: крупные торговые площади теряют ликвидность, а компактные помещения в спальных районах — наоборот, становятся «золотым стандартом».
Во-вторых, при переговорах с арендаторами важно учитывать мультиформатность: многие сети готовы брать меньшие площади, но требуют гибкости в условиях договора. 🤝

#коммерческая #недвижимость #аналитика #Retailnews

Читайте, где Вам удобнее:
Telegram
Max
  • ❤ 3
  • 🔥 3
  • 👌 3
  • 🤝 2
Post #289 464
Падение трафика в московских ТЦ: причины, портрет посетителя и стратегии адаптации рынка 🏪

Главные выводы

По итогам первого полугодия 2026 года московские торговые центры столкнулись с устойчивым снижением посещаемости: 📉 общий трафик крупнейших объектов сократился на 2% год к году, а относительно доковидного 2019 года падение превысило 25%. Ключевой тренд — трансформация поведения посетителей: 59% заходят в ТЦ менее чем на час, преимущественно для быстрых покупок или точечных задач, что особенно болезненно для fashion-ритейла (трафик снизился на 7–10%). Уровень вакантности в качественных ТЦ Московского региона достиг 8,7%, и по итогам года, по прогнозам, может вырасти до 8% (с 5,5% в 2025 году). Рынок переходит в фазу активной реконцепции: около 70% российских ТЦ потребуют обновления концепции в 2026–2027 годах.

Динамика трафика и факторы спада
Совместное исследование МТС «Геоэффект» и Fashion Consulting Group зафиксировало в первом квартале 2026 года сокращение трафика на 2% по сравнению с аналогичным периодом 2025-го. Посещаемость продолжает отставать от 2019 года более чем на четверть. Среди причин — усиление конкуренции со стороны маркетплейсов (доля интернет-торговли в ритейле достигла 25,6%, в непродовольственном сегменте — свыше 52%) и переход потребителей к сберегательной модели: покупки становятся рациональнее, с уклоном в недорогие товары, чаще приобретаемые онлайн.

Портрет современного посетителя ТЦ👥
Исследование выявило качественное изменение аудитории:
Среднее время визита сокращается: 59% посетителей проводят в ТЦ менее часа.
Основа аудитории — покупатели с доходом 70–200 тыс. руб. (63% посетителей), при этом сегмент 100–150 тыс. руб. вырос на 18%.
Доминирует возрастная группа 25–44 года (55–65% трафика).
Гендерный баланс почти равный (53% женщин, 47% мужчин) .
Иностранцы — менее 10% аудитории; лидируют гости из Китая (до 58%), далее — Турция и США (по 9–11%).

Кризис в fashion-ритейле: оптимизация и смена форматов 🛍
Падение посещаемости сильнее всего ударило по одежде и обуви. Около 70–80% fashion-сетей приостановили масштабное расширение, фокусируясь на локациях с высоким трафиком. Ритейлеры оптимизируют площади:
Lime разрабатывает магазины площадью 1,2–1,5 тыс. кв. м для регионов.
«Детский мир» запускает мини-формат «Детмир мини» (до 400 кв. м).
«М.Видео» переформатирует точки в центры выдачи заказов.
Melon Fashion Group тестирует концепт-сторы (пример: Sela в «Авиапарке» с товарами для дома и кафе).

Рост вакантности и прогнозы📈
По итогам II квартала 2026 года вакантность в качественных ТЦ достигла 8,7% (рост на 1,2 п. п. к I кварталу). Устойчивость показали малые районные ТЦ (GLA < 10 тыс. кв. м): доля свободных площадей — 8,9% (снижение на 1,8 п. п.). Эксперты прогнозируют рост вакантности до 8% к концу года.

Стратегии адаптации: реконцепция и новые форматы📋
Собственники активизируют реконцепцию: 62% российских ТЦ уже нуждаются в обновлении, к 2027 году — 64–67%. Тренды:
Смещение акцента с ритейла на досуг, развлечения, сервисы.
Развитие фудхоллов: в 2026 году планируется запуск шести объектов общей площадью 17,7 тыс. кв. м 🍽️.
Внедрение wellness-зон, коворкингов, событийных пространств (бесплатные концерты, фестивали).

Итоговая рекомендация4️⃣
Рынок торговой недвижимости Москвы переживает перестройку. Для сохранения конкурентоспособности важно:
- точно позиционировать объект под локальную аудиторию;
- увеличивать долю общепита, услуг, развлечений в tenant-mix;
- переходить на мини-форматы и гибкие условия аренды;
- инвестировать в обновление концепции (жизненный цикл сократился с 8–10 до 5–8 лет).

#коммерческая #недвижимость #аналитика #ТЦ #Retailnews


Читайте, где Вам удобнее:
Telegram
Max
  • 👌 3
  • 🤝 3
  • ❤ 2
  • 👍 1
Post #286 440
Офисный рынок Москвы: хватит ли спроса на прогнозируемые объёмы? 🏢

До 2030 года на рынок выйдет не менее 5,7 млн кв. м новых офисов — и 71% (4,1 млн кв. м) планируется к продаже. На сколько вероятно, что рынку нужны такие объемы?
Оптимистичный сценарий: площади на перепродажу уйдут за 6–14 месяцев, арендные — за 2–3,5 года.
Базовый сценарий: продажа — 8–18 месяцев, аренда — 3,2–5,7 года.

Почему так? Сейчас наблюдается дефицит качественных арендных площадей (всего 9% в новом вводе), что подстёгивает спрос.📊

Где будут строить?
60% нового предложения сосредоточено между ТТК и МКАД — в новых деловых кластерах («Большой Сити», Ходынка, Савеловский). Здесь раньше не хватало качественных офисов, так что риск переизбытка минимален. 🏙️

Что со спросом за МКАД?
Рост арендных ставок (на 25–35% при продлении договоров) подталкивает компании искать офисы за МКАД, где цены ниже. 🚘

Смена тренда: от аренды к покупке
С 2021 по 2025 год объём сделок купли-продажи вырос в 4 раза! Доля аренды в сделках упала до 54%, а в строящихся объектах 57–74% сделок — это покупка. 💼 Компании, не находящие подходящие площади в аренду, переходят к покупке на этапе строительства.

Риски и нюансы
Но есть ли реальный спрос? 🤔
Несмотря на оптимистичные расчёты, ряд факторов указывает, что такой объём рынку не нужен ни сейчас, ни через 5 лет:
Снижение активности. После рекордных 2024-2025 года объём сделок в 2026-2027 г. упадёт на — это сигнализирует о «возвращении к норме», а не о буме спроса.
Концентрация предложения. 60% новых площадей (3,4 млн кв. м) сосредоточено между ТТК и МКАД — в зонах, где исторически не было столь масштабного спроса, а инфраструктура ещё развивается.
Перенос сроков. 35% объектов откладывают ввод, что может создать «эффект снежного кома»: резкое увеличение предложения в будущем, которое спрос не успеет поглотить.
Скрытая избыточность. Хотя общий уровень вакансии держится на минимуме (6–7%), периферийные зоны уже аккумулируют 60% свободных площадей — это тревожный сигнал дисбаланса.
Экономические риски. Возможное замедление экономики и рост популярности гибридных форматов работы могут сократить потребность компаний в новых офисах.

Итог: Прогнозируемые 5,7 млн кв. м — чрезмерный объём, который с высокой вероятностью приведёт к росту вакантности и снижению цен. Инвесторам и девелоперам стоит подходить к проектам с осторожностью⚠️

#коммерческая #недвижимость #аналитика #БЦ


Читайте, где Вам удобнее:
Telegram
Max
  • 🔥 3
  • 👍 2
  • 👌 2
  • 💯 1
Post #284 1.01K
Лайфхак для офисных сотрудников из Швейцарии, которые работают в БЦ у реки.

По-моему классный вариант в жару!👍

#About_commercial #Лайфхак


Читайте, где Вам удобнее:
Telegram
Max
  • 🔥 4
  • ❤ 3
  • 😁 2
  • 👌 1
Older posts →

About this channel

How can I read @about_commercial without a Telegram account?
TGViewer shows the public web preview Telegram publishes for О коммерции тут: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does О коммерции тут have?
О коммерции тут (@about_commercial) has 1.19K subscribers on Telegram, refreshed roughly every 30 minutes.
Does О коммерции тут know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →