TGViewer
Channel Public Channel
ТОТ САМЫЙ ШАЛАМОВ. Все о финансах и инвестициях

ТОТ САМЫЙ ШАЛАМОВ. Все о финансах и инвестициях

@aashalamov

Для кого? Для тех, кто хочет научиться формировать, сохранять и приумножать капиталы.

О чем? Об инструментах, лайфхаках и новостях мира финансов.

Канал ведет финансовый советник Алексей Шаламов (@shalamov_aa). Делюсь личным опытом и знаниями.
Subscribers
1.03K
Photos
830
Videos
268
Links
245
Recent Posts 19 shown
Post #1629 56
«Сколько капитала вам на самом деле нужно для пассивного дохода 100 000 ₽ в месяц»

Поговорим не абстрактно про «финансовую свободу», а разберём её в цифрах: какой капитал нужен именно вам и как к нему прийти.

Регистрируйтесь — и сразу забирайте в боте полезные материалы:
— Калькулятор капитала
— Чек-лист «5 дыр в бюджете»
— Схема «4 корзины»

🎁 А после просмотра вебинара вас ждут ещё 2 подарка:
— Чек-лист «4 правила защиты капитала»
— Шаблон личного финансового плана

Сегодня | 19:00 МСК | онлайн
Регистрируйтесь 👇

➡️ЗДЕСЬ РЕГИСТРАЦИЯ 👈
Post #1628 68
Прошел тест сегодня.
Для финансового советника важно периодически проходить аттестацию знаний.

Тест AML/CTF — это проверка знаний и соответствия требованиям в сфере борьбы с отмыванием денег (AML) и финансированием терроризма (CTF). Такие тесты могут использоваться для оценки компетенций специалистов, проверки систем организаций или в рамках образовательных программ.
  • 👍 4
Post #1627 82
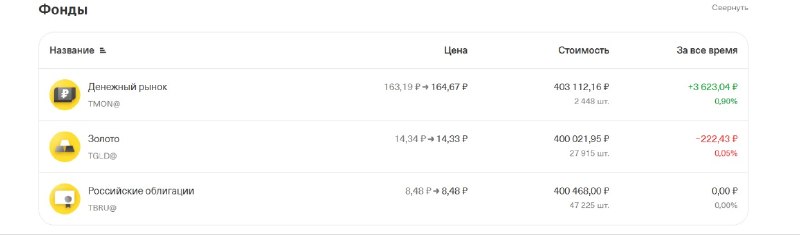
Классический пример финансовой подушки безопасности!

1. Фонд денежного рынка
2. Золото
3. Облигации (желательно ОФЗ)
4. Валюта в наличке.
  • 😁 1
Post #1626 80
Знали?
  • 👏 2
Post #1625 86
Сколько капитала нужно, чтобы получать 100 000 ₽ в месяц — и не работать за них?

22 сентября в 19:00 мск разбираю это на бесплатном вебинаре. Не абстрактная формула «откладывайте 10% дохода», а расчёт под вашу ситуацию: доход, возраст, то, что уже накоплено (или ещё нет).

На эфире:
— ваша личная цифра капитала;
— система вместо угадывания курса доллара и ставки ЦБ;
— честный разбор, откуда взять взнос, даже если сейчас кажется, что свободных денег нет.

РЕГИСТРАЦИЯ

📆 22 сентября, 19:00 мск
Post #1624 82
Второй эффект закона №418-ФЗ (разбирал выше) — и он адресован конкретно семьям с детьми.

Если договор — страхования жизни или долгосрочных сбережений — оформлен в пользу ребёнка до 18 лет (или до 24 лет при очной форме обучения), лимit для вычета увеличивается до 500 000 ₽ — и это на каждого родителя отдельно.

Разберём на цифрах.

Один родитель, ставка НДФЛ 13%: до 65 000 ₽ возврата в год. Ставка 22%: до 110 000 ₽.

Оба родителя официально трудоустроены и оба вносят взносы по отдельным договорам на ребёнка — суммарный потенциальный возврат на семью удваивается.

Это тоже действует с 1 сентября 2026 года, и тоже задним числом — на взносы с 2025 года.

Здесь стоит сделать паузу и сказать честно: вычет — это приятный бонус, а не причина открывать договор. Прежде чем оформлять что-либо ради вычета, разберитесь, зачем вам сам инструмент — горизонт, ликвидность, что происходит с деньгами при досрочном расторжении. Вычет не компенсирует неподходящий продукт.

Но если долгосрочный инструмент на имя ребёнка вы уже рассматривали или уже оформили — с сентября это стало заметно выгоднее.
Post #1623 92
С 1 сентября вычет за страхование жизни сменил категорию — и вместе с этим вырос лимит.

До сентября он считался социальным вычетом. Общий лимит на лечение, обучение и страхование — 150 000 ₽ в год. Страхование делило этот лимит с двумя другими статьями расходов.

Закон №418-ФЗ от 17 ноября 2025 года переносит вычет за страхование жизни в отдельную категорию — вычет на долгосрочные сбережения. Новый лимит — 400 000 ₽ в год, уже отдельно от лечения и обучения.

Важная деталь: это применяется задним числом. Вычет можно заявить по взносам, уплаченным в 2025 году и с 1 января по 31 августа 2026-го — то есть если у вас уже есть договор страхования жизни, оформленный в 2025 году, вы имеете право пересчитать вычет по новым правилам.

Сколько это в деньгах.

При ставке НДФЛ 13% — возврат до 52 000 ₽ в год. При максимальной ставке 22% — до 88 000 ₽.

Условие для минимального срока договора: для взносов 2025–2026 годов — от 5 лет. Дальше срок постепенно растёт: для договоров 2031 года и позже потребуется уже 10 лет.

Лимит общий с вычетом по ИИС-3 и программе долгосрочных сбережений — 400 000 ₽ считаются суммарно, а не по каждому инструменту отдельно.

Если у вас есть действующий договор страхования жизни — стоит свериться с датой заключения и суммой взносов. Разница между 150 000 и 400 000 ₽ лимита — это не мелочь.
  • ❤ 5
Post #1622 101
🎲 В воскресенье вы проживёте 90 лет своей финансовой жизни. За 4 часа. Без последствий для реального кошелька.

20 сентября играем в «Денежный поток»

Это та самая игра Кийосаки, где взрослые серьёзные люди вдруг узнают о себе много нового. Например, что они «консерваторы» — а через час покупают третий участок земли в кредит, потому что «ну это же возможность»

Что происходит за столом:
— вы получаете профессию, зарплату, кредиты и мечту;
— дальше — броски кубика, сделки, неожиданности и ваши решения;
— а к концу вечера становится очевидно, что игра просто списала вашу реальную жизнь. Один в один.

Игроки регулярно ловят себя на одном и том же: «Стоп. Я ведь именно так и делаю с настоящими деньгами».

Что вы увезёте домой (кроме азарта):
1️⃣ Свою финансовую стратегию — увиденную со стороны. Где вы рискуете, где тормозите, где упускаете.
2️⃣ Понимание, как собираются источники пассивного дохода — руками, а не в теории.
3️⃣ Личную обратную связь от меня по итогам вашей игры: что именно мешает вам расти в доходе.
4️⃣ Разбор реальных вопросов после игры — накопления, инвестиции, куда сейчас вкладывать, как не слить капитал.
5️⃣ Новые знакомства. За столом собираются предприниматели и эксперты — половина инсайтов приходит из разговоров, а не из карточек.

Почему стоит приехать именно на эту игру:
🔹 Это не «настолка на вечер». Это 4 часа честного зеркала, за которое в реальной жизни платят несколько лет и гораздо дороже.
🔹 Ошибки здесь бесплатные. Ваши 300 000 ₽ на рискованной сделке — игровые. Урок — настоящий.
🔹 Разбор ведёт практикующий финансовый советник, а не аниматор с кубиком.

Кто ведёт 👇
Алексей по фамилии Шаламов, финансовый советник:
— аккредитованный советник СРО «НАСФП» (номер 15 в реестре);
— аттестат «Специалист по финансовому планированию» НАСФП — с наградой за лучший результат на квалификационном экзамене 2026 года;
— профпереподготовка «Специалист по финансовому консультированию», диплом Skyfort Capital «Управление капиталом 3.0»;
— партнёр компании по управлению благосостоянием LWM;
— магистр менеджмента и инженер СПбГПУ (да, деньги я считаю как инженер — системами и потоками);
— ментор Мастер-Майнда, веду «Денежный поток» каждое воскресенье. Через мой стол прошли сотни игроков — от новичков до собственников бизнеса.

📆 20.09.2026, воскресенье
⏰ 17:00–21:00
📍 WorkSpace XIII, ул. Воскова, 18/10 (Я.Карты)

Игровой взнос:
— 3 000 ₽ с игрока
— 4 000 ₽ с пары
— 5 000 ₽ с троих
— 6 000 ₽ с четверых

Приходите с друзьями, партнёром или коллегами — наблюдать, как близкий человек распоряжается деньгами, отдельный вид удовольствия 😉 И отличный повод потом об этом поговорить.

📩 Запись: @shalamov_komanda
Мест мало, стол не резиновый.

P.S. Предупреждаю: после этой игры смотреть на свои траты по-старому уже не получится. Кто-то после неё начал вести учёт, кто-то — продал ненужный актив, кто-то — впервые собрал финансовый план. Побочный эффект необратим.
Post #1621 102
Помните Ozon с его −26,5% за неделю 24–28 августа? Продолжение оказалось таким, что стоит разобрать отдельно.

Неделя 31 августа – 4 сентября: акции Ozon выросли на 25,8%. Индекс Мосбиржи за то же время прибавил 6,55% — Ozon обогнал рынок почти в четыре раза.

Что произошло.

Во-первых, технический отскок: после сильной просадки бумага подошла к уровням, откуда обычно начинают откупать. Во-вторых, отчётность: выручка Ozon во втором квартале выросла на 47% год к году, до 334,2 млрд рублей, чистая прибыль составила 10,1 млрд. В-третьих, 3 сентября акции подскочили почти на 5% за один день на словах Путина о господдержке закупок через маркетплейсы.

Если сложить это в одну картину.

Две недели назад — паника и заголовки «Ozon рухнул». Сейчас — заголовки «Ozon взлетел». Одна и та же акция, один и тот же бизнес, разница между решениями — четырнадцать дней.

Тот, кто продавал 28 августа на эмоциях, зафиксировал убыток и не поучаствовал в отскоке. Тот, кто не трогал позицию или докупал на просадке, получил совсем другой результат — без всякого предсказания будущего, просто не поддавшись моменту.

Стратегия отличается от реакции на новости именно этим: она не меняется каждую неделю вслед за ценой.

Как вы обычно поступаете, когда ваша позиция падает на 20–25% за неделю, — держите план или пересматриваете решение?
Post #1620 137
Есть два типа инвесторов:

1️⃣«В понедельник начну», но дальше этой мысли дело не заходит.
2️⃣«Ну ладно, понедельник уже начался — начинаю».

Если вы второй — рассказывайте, как вы это делаете?
В чем секрет?

Какой вы тип предпринимателя:
🙈первый
😎 второй
  • 😎 5
  • 👌 1
  • 🙈 1
Post #1619 202
#новостьдня

8 сентября 1802 года в России появился Минфин.
У большинства семей своего Минфина нет до сих пор.

Сегодня День финансиста.

Дата выбрана не случайно: 8 сентября 1802 года Александр I подписал манифест об учреждении Министерства финансов Российской империи. Долгое время финансисты отмечали этот день неофициально, и только Указом Президента № 1101 от 19 августа 2011 года праздник получил официальный статус.

Но мне здесь интереснее не дата, а сама идея.

Что вообще сделал Александр I?
Он признал, что деньги в государстве не управляются сами собой. Что нужен отдельный орган, который считает доходы, контролирует расходы, ведёт долг, формирует резервы и планирует не на месяц, а на годы вперёд.

Двести с лишним лет спустя эту логику государство усвоило. А отдельно взятый человек — далеко не всегда.
В своей практике я регулярно вижу одну и ту же картину.

Предприниматель управляет компанией с серьёзным оборотом. У него есть бухгалтерия, финдиректор, управленческий учёт, бюджет на квартал.

В бизнесе — полноценное министерство финансов.
А личные деньги при этом живут в режиме «сколько-то пришло, сколько-то ушло, остаток вроде есть». Ни учёта, ни резерва, ни горизонта. Деньги уже заработаны. Но капитал почему-то не появляется.

И вот здесь проходит главная граница. Финансы — это не сумма на счёте, это функция. Учёт, планирование, резерв, распределение риска. Пока функции нет, доход остаётся просто потоком, который проходит через вас насквозь.

Теперь — про моё отношение к празднику.

Я не работник Минфина и не банковский служащий. Я инвестирую с 2017 года и консультирую людей по личным финансам. По сути, делаю то же самое, что министерство — только масштаб другой: не бюджет страны, а бюджет конкретной семьи или предпринимателя.
И задачи, если честно, те же самые. Свести доходы и расходы. Понять реальные обязательства. Собрать резерв. Определить, куда идут свободные деньги и зачем. Разница только в количестве нулей и в том, что за личный бюджет никто, кроме вас, не отвечает.

Так что День финансиста я считаю праздником не только профессии, но и подхода.

Три вопроса для самопроверки — займут пять минут:

1. Сколько денег ваша семья потратила за последние 12 месяцев? Не «примерно», а цифру.

2. Сколько месяцев вы проживёте на текущем уровне, если доход завтра остановится?

3. Какая часть вашего капитала работает по осознанному решению, а какая — просто там, где однажды оказалась?

Если на все три ответа находятся быстро — у вас есть личный Минфин, и он работает. Если нет — вы пока обходитесь без него.

Государству понадобился специальный манифест, чтобы навести порядок в деньгах. Вам достаточно одного вечера и честного разговора с собой.

С праздником тех, кто считает деньги профессионально. И тех, кто просто считает их всерьёз.

Если хотите разобрать свою финансовую систему предметно — напишите в личные сообщения слово АУДИТ. Начнём не с подбора инструментов, а с целей, активов, обязательств и денежных потоков.
  • 🔥 4
Post #1618 193
Дочь наконец-то получила свою банковскую карту!

Очень этого ждала!
И теперь она получает свои карманные деньги на нее.

Следующий этап - это научить её эти деньги учитывать и знать, сколько у нее есть и на что их хватает.

А вообще-то мы с @krengel_mikhail в сентябре запускаем финансовый клуб. Пока с низким чеком входа. И в клубе том будет одна из рубрик «неДетские ФИНАНСЫ» там подробно буду рассказывать про взаимодействие детей с деньгами и как выстраивать понимание у детей!

Кому интересно - вэлкам - пишите мне в личку запишу вас и вы будете первыми, кто зайдет в этот клуб.

Старт 15 сентября.
  • 🔥 3
  • ❤ 2
Post #1616 160
#финансовыйинструмент

Есть в моем портфеле для клиентов такой финансовый инструмент - инвестиционный советник - алгоритмический сбор портфеля ценных бумаг на основе ИИ.
  • 🔥 3
Post #1615 156
Ещё год-полтора назад вклад под 18–20% годовых воспринимался почти как норма. Положил — и можно не думать ни о какой другой стратегии.

Сейчас всё иначе.

25 августа Банк России опубликовал свежие данные по максимальным ставкам в десяти крупнейших банках. Во второй декаде августа:
— до 3 месяцев — 12,33%
— от 3 до 6 месяцев — 12,70%
— от 6 месяцев до года — 12,52%
— больше года — 11,57%
При ключевой ставке в 14%.

Заметили нюанс? Чем длиннее срок вклада — тем ниже ставка. Банки прямым текстом говорят: фиксировать для вас высокую доходность надолго мы не готовы.

А теперь самое интересное.

В августе ставки по средне- и долгосрочным вкладам начали немного расти — шесть декад подряд. Но это не разворот тренда, а его подтверждение: эпоха «положил под 18–20% и забыл» закончилась.

Что это меняет для вас?
Когда вклад давал 18–20%, разбираться в альтернативах не было смысла. Когда новый депозит предлагают под 11–13%, вы невольно начинаете сравнивать:
вклад → фонд денежного рынка → облигации → акции.

И вот здесь легко совершить обратную ошибку — переложить деньги из закончившегося вклада в первый попавшийся инструмент только потому, что хочется вернуть прежнюю доходность. Чем выше обещанная доходность, тем выше риск, который вы на себя берёте, часто не осознавая этого.

Поэтому вопрос после окончания вклада должен звучать не «где сейчас дают больше», а: когда мне понадобятся эти деньги, какой риск я готов принять и какую задачу они должны решить?

Инструмент выбирается уже после ответа на эти вопросы, а не до.

У вас сейчас деньги «лежат» на вкладе — или уже работают под конкретную задачу?
  • 🔥 1
Post #1614 176
✍️ Шуфутинский печатает …
Post #1613 188
28 августа индекс Мосбиржи прибавил 1% и закрылся на 2114,93 пункта.

РТС подрос ещё сильнее — на 1,5%, до 778,32 пункта. Хорошая пятница.

Но давайте не спешить с выводами. Что стояло за ростом? Сработали финансовые результаты компаний.

ЛУКОЙЛ потянул рынок наверх, «Газпром нефть» добавила позитива дивидендами выше ожиданий. Плюс инвесторы отреагировали на геополитические сигналы — намёки на возможную активизацию переговоров.

А теперь самое интересное.

Если посмотреть не на один день, а на всю неделю с 24 по 28 августа, индекс Мосбиржи не вырос, а снизился — на 0,94%. И неделя внутри себя была очень разной.

ЛУКОЙЛ — плюс 7,6%.
«Сургутнефтегаз» преф — плюс 5,6%.
«Татнефть» — плюс 3,9%.

Одновременно с этим: Ozon — минус 26,5% МКБ — минус 12,5% «Полюс» — минус 10,7% VK — минус 10,7% X5 — минус 9,5%

Фраза «российский рынок вырос» в такие недели упрощает картину до неузнаваемости. Одни бумаги прибавили 5–8%, другие потеряли 10–25% — это не рынок, это набор совершенно разных историй.

И здесь есть ловушка, в которую попадают многие частные инвесторы. Когда видишь рост — хочется купить то, что уже выросло. «Надо было брать ЛУКОЙЛ неделю назад». Когда видишь падение — хочется переждать. В итоге человек регулярно покупает после роста и продаёт после падения.

Стратегия не строится на попытке угадать, куда пойдёт индекс на следующей неделе. Она строится на горизонте, допустимом риске, диверсификации и регулярности вложений.

Один хороший день на бирже — ещё не новый растущий рынок.

Но такие периоды хорошо напоминают, зачем инвестору вообще нужна стратегия, а не прогноз. Вы для себя уже определили: инвестируете по плану — или по настроению рынка?
Post #1612 143
Сентябрь — месяц знаний.
А значит, самое время вспомнить: учимся мы не только в школе или институте. Учиться — навык на всю жизнь. И чем быстрее мы передадим это понимание детям, тем увереннее они будут чувствовать себя во «взрослом» мире.

Финансовую грамотность в школе пока не преподают. Но именно родители могут стать первыми наставниками в этой теме. Делюсь топ-5 простых идей, которые помогут:

1️⃣ Рассказывайте о деньгах. Наличные, карта, перевод по телефону — покажите разницу и зачем уметь управлять разными видами платежей.

2️⃣ Откройте детскую карту. Современные банки позволяют учить детей обращаться с деньгами в цифровой среде. Отличный инструмент для практики. У моего сына карта Джуниор от Т-Банка, к примеру.

3️⃣ Бюджет на карманные деньги. Дайте лимит, покажите, как планировать траты и копить на маленькие мечты.

4️⃣ Дарите книги, а не просто деньги. «Пёс по имени Мани» — классика для старта. Такой подарок работает дольше, чем купюра в конверте.

5️⃣ Личный пример. Дети считывают всё. Если вы ведёте бюджет, рассказываете о решениях и показываете ответственное отношение к финансам — это лучшая школа.

💡 Финансовое воспитание — это фундамент будущей свободы ребёнка.

А у вас уже есть свои семейные лайфхаки по деньгам? Поделитесь в комментариях 👇
Post #1611 132
Баффет держит почти $400 млрд в кэше. Что он видит на рынке?

На фондовом рынке высокие оценки, инвесторы продолжают искать точки роста. При этом Berkshire Hathaway Уоррена Баффета накопила почти $400 млрд свободных средств.
Это рекордный объём для компании. Более того, уже 14 периодов подряд Berkshire продаёт акций больше, чем покупает.

Почему Баффет не спешит вкладывать эти деньги?
Одна из причин — высокая стоимость американского рынка.
Так называемый «индикатор Баффета» — отношение стоимости фондового рынка США к размеру экономики — поднялся примерно до 232%.

Если совсем просто: акции сейчас стоят дорого относительно экономики, которая за ними стоит.
Поэтому значительная часть свободных денег Berkshire размещена в краткосрочных государственных облигациях США. Они позволяют получать доходность около 3,7% годовых без необходимости брать на себя высокий риск фондового рынка.

Денег в финансовой системе стало меньше.


Высокие ставки ФРС сделали консервативные инструменты привлекательнее.
Когда государственные облигации дают хорошую доходность, инвестору уже не обязательно идти за доходностью в акции, криптовалюту и другие рискованные активы. Часть капитала постепенно перетекает туда, где можно получать процент с меньшим риском.

Для криптовалют этот процесс особенно чувствителен. Биткоин сейчас находится около важного технического уровня — 200-недельной скользящей средней. Исторически эта зона уже становилась важной точкой во время крупных спадов рынка.

Но сам по себе график биткоина здесь мало что объясняет.

Гораздо интереснее посмотреть, когда деньги могут начать возвращаться в рискованные активы.

Есть три показателя, за которыми стоит наблюдать.

1. Индекс доллара DXY
Сильный доллар обычно означает более жёсткие финансовые условия.
Если DXY начнёт устойчиво снижаться, давление на глобальную ликвидность может уменьшиться. Для акций и криптовалют это потенциально позитивный сигнал.

2. Ставка ФРС
Высокая ставка делает кэш и облигации привлекательными.
Когда начинается устойчивый цикл снижения ставок, доходность таких инструментов постепенно уменьшается. Тогда часть капитала может снова искать более высокую доходность в акциях и других рискованных активах.

3. Деньги крупных инвесторов в Bitcoin ETF
Здесь важна не одна хорошая торговая сессия, а стабильная динамика.
Если оттоки сменятся устойчивыми притоками, это будет означать, что крупный капитал снова начинает наращивать позиции.

Сам факт того, что Баффет накопил огромный объём денежных средств, не означает, что завтра рынок обязательно рухнет. Баффет десятилетиями строит стратегию вокруг цены актива и запаса прочности. Если привлекательных возможностей мало, он может просто ждать. И для частного инвестора здесь, пожалуй, самый полезный урок.

Кэш — тоже позиция.
Не обязательно постоянно находиться на 100% в рынке. Иногда возможность спокойно дождаться хорошей цены ценнее, чем попытка заработать на каждом движении.
При этом угадывать точную дату разворота практически невозможно.

Поэтому я бы следил не за громкими прогнозами о следующем обвале или новом росте, а за изменением нескольких фундаментальных показателей: ставкой ФРС, долларом и движением крупного капитала. Когда эти факторы начинают меняться одновременно, картина рынка становится гораздо интереснее.
Older posts →

About this channel

How can I read @aashalamov without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ТОТ САМЫЙ ШАЛАМОВ. Все о финансах и инвестициях: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ТОТ САМЫЙ ШАЛАМОВ. Все о финансах и инвестициях have?
ТОТ САМЫЙ ШАЛАМОВ. Все о финансах и инвестициях (@aashalamov) has 1.03K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ТОТ САМЫЙ ШАЛАМОВ. Все о финансах и инвестициях know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →