тва клиентов увеличились на 2%. Нормативы по достаточности капитала выполняются: в августе из-за выплаты дивидендов Н20.0 немного снизился с 10,6% до 10,4% при минимуме 10%, а Н1.1 с 6,3% до 5,8% при минимуме 4,5%. Доля NPL без резких скачков стабильна на уровне 3,6%.
📊 Цель по прибыли на 2026й год у банка остается около 600 млрд р, что предполагает fwd p/e около 1,1 и ROE около 20%. Если дивиденды за 2026й год будут, то даже при распределении 25% от ЧП они могут быть около 22,7% к текущей цене акций.
❗ При этом, нюансы тоже есть. ВТБ и группа RWB в мае объявили о стратегическом партнерстве и сейчас у компании в планах закрыть сделку ближе к концу октября. К текущему моменту вводные неизменны: ранее первый зампред ВТБ Дмитрий Пьянов озвучивал, что состав якорных инвесторов сохраняется, целевая стоимость - 87 руб. за акцию, и доля государства не опустится ниже 50%. Мультипликатор после размещения доп. акций будет выше, но нужны более конкретные параметры сделки, чтобы определить степень привлекательности текущей цены акций.
Вывод: Банковский бизнес ВТБ в 2026м году стал явно работать лучше и пока цель в 600 млрд р по чистой прибыли выглядит амбициозной, но реалистичной. При этом, всё еще многое зависит от динамики следующих месяцев и параметров будущей сделки. В позитивном сценарии здесь очередной раз могут быть хорошие дивиденды и приличный отскок, так что будем наблюдать.
Не является индивидуальной инвестиционной рекомендацией
❗️ ВТБ отчитался за 8м2026. Что происходит с банком?
Волатильность в акциях ВТБ последнее время высокая, а акции торгуются у исторических минимумов. Давненько не делал обзор компании, так что давайте разбираться, что здесь происходит и какие есть перспективы в ближайшем будущем.
☑ Чистая прибыль за 8м2026 составила 314,8 млрд р (-4% г/г), в прошлом году была существенная экономия по налогу на прибыль, поэтому год к году получилось небольшое падение.
👆 При этом, чистые процентные доходы после вычета резервов выросли в 3,7 раза г/г до 385,2 млрд р, чистый комиссионный доход тоже прилично вырос на 23,5% г/г.
👉 Отдельно за август 2026 прибыль выросла почти на 107% г/г до 49,2 млрд р, главный вклад внесли процентные доходы: ЧПД удвоились (+36,6 млрд р г/г), прочие операционные доходы добавили ещё 18,3 млрд р, чистые комиссионные доходы выросли на 26,2%. При этом операционные расходы растут скромнее: +13,5% г/г за 8 месяцев и +0,9% г/г в августе.
☑ Кредитный портфель вырос на 5,9% с начала года, а средс
▫️Путин заявил, что дал поручение правительству закупить зерно у аграриев.
▫️ Минфин заложил в бюджет на 2027 год поступления от дивидендов по акциям российских компаний в размере 836,4 млрд руб. против 810,3 млрд в 2026 году — Reuters.
▫️Власти РФ ожидают поступлений от нового налога на сверхдоходы компаний отдельных сегментов горно-металлургического сектора в размере 600 млрд руб. за 2027–2029 годы — Reuters.
▫️Минфин повысил объём планируемых заимствований на внутреннем рынке в 2027 году на 2,3 трлн руб., до 7,7 трлн руб — Reuters.
▫️ Стратегический резерв нефти США обновил минимум с октября 1982 года. Еще 283 млн баррелей осталось.
▫️В России готовят продление запрета на экспорт дизеля до конца октября — ТАСС.
▫️Путин разрешил МКБ сделки с принадлежащими Sova Capital акциями ряда компаний, включая Россети, Интер РАО, Газпром и Роснефть — распоряжение.
▫️Власти планируют финансирование микроэлектроники не менее 100 млрд руб в год в течение 3-х лет — Алиханов. В 2027 году сохраняются налоговые льготы: ставка налога на прибыль 8% вместо стандартных 25% и пониженные страховые взносы — 7,6%.
▫️Китайские акции достигли годового минимума из-за распродажи акций технологических компаний — Bloomberg.
▫️Экспорт сырой нефти от ключевых производителей на Ближнем Востоке вырос в сентябре до 12,8 млн б/с — максимальный показатель с начала войны в Иране — Reuters.
▫️Стоимость лома черных металлов в портах Балтики и Черного моря с начала года к 25 сентября выросла на 16-21% г/г, с конца августа - на 4-5% — Ъ.
Комментарий: Вчера рынок снова пролили на новости об очередной разблокировке активов нерезов. Какие масштабы навеса - неизвестно, но негатива на рынке и без этого хватает. Продолжаем наблюдать.
▫️Акцизы на алкоголь и табак в России могут вырасти на 6,1–6,8% в 2027 году. В 2026 году рост акцизов на отдельные категории алкоголя превысил 30%.
▫️ Россияне путешествуют в 11 раз меньше американцев и в 16 раз меньше японцев — глава Минэкономразвития Решетников.
▫️Max начал тестировать рекламу через «VK рекламу» на базе Discovery-платформы. В «Сферуме» рекламы не будет. О полноформатном запуске обещают рассказать позже — Ведомости.
▫️Газпром в 1п 2026г реализовал на внутреннем и внешнем рынках 193,2 млрд кубов газа (годом ранее 185 млрд) — отчет.
▫️ Банк России готов при необходимости предоставить дополнительные ресурсы в капитал РНПК после уже проведённой докапитализации на ₽165 млрд — Первый зампред ЦБ Владимир Чистюхин.
▫️Украина на одной из недель в сентябре не выплавила ни одной тонны стали - это произошло впервые за 100 лет — гендиректор ГК"Метинвест" Александр Водовиз.
▫️Добыча нефти Татнефтью за 1п 2026г выросла на 6,6% г/г до 14,319 млн т, производство нефтепродуктов снизилось на 9,6% г/г до 7,979 тыс т.
▫️Контейнерный рынок России за январь-август 2026 г. вырос на 6% г/г до 4,72 млн TEU, в августе сокращение на 0,9% г/г — Fesco.
▫️НКНХ в 1п 2026г снизил продажи синтетических каучуков на 21% г/г до 233 тыс т в связи с инцидентом и выбытием производства СКД-Н.
▫️Продажи коммерческих автомобилей в России за январь-август снизились во всех сегментах, сильнее всего — на 20% у легких грузовиков — Известия.
▫️Число дел о банкротстве строительных компаний выросло на 41% за год на фоне падения спроса и дорогих кредитов — Известия.
▫️Москва и Краснодарский край лидируют по объему новостроек с риском нераспроданности — РБК Недвижимость.
Комментарий: Иран не собирается открывать Ормуз до выполнения условий меморандума, а нефть медленно растёт на фоне усугубления дефицита на рынке нефти и нефтепродуктов. Ситуация развивается в разы медленнее, чем можно было предполагать и до каких-то серьезных последствий для рынков еще ждать и ждать, поэтому амеры не спешат падать, а наш рынок не спешит расти…
▫️ Windfall tax для ряда горнодобывающих компаний войдёт в НК отдельной формулировкой — налог на сверхдоходы, дополнив действующий налог на сверхприбыль — Интерфакс.
▫️Си Цзиньпин призвал Трампа занять позицию против независимости Тайваня и осторожно подходить к тайваньскому вопросу — BBG.
▫️Минфин РФ меняет условия семейной ипотеки с 1 октября: ставка и сумма будут зависеть от количества детей и региона. Для семей с одним ребенком до 7 лет в Москве и Питере ставка будет 12%, а сумма ограничена 12 млн р.
▫️ ЦБ РФ: По нашему прогнозу, в этом году предложение топлива восстановится, а инфляция в следующем году снизится до 4% и останется на этом уровне в дальнейшем.
▫️На Кубани ввели режим ЧС из-за отсутствия возможностей у производителей реализовать значительные объемы зерна.
▫️Производство стали в РФ в августе 2026 г. снизилось на 0,3% г/г до 5,5 млн т, за 8 мес снижение на 5,1% г/г до 43,8 млн т — WSA.
▫️Доходности 30-летних трежерис обновили многолетние максимумы и торгуются с доходностью почти 5,5%.
Комментарий: Рынок вчера практически не отреагировал на неожиданное повышение налогов, хотя его влияние на рынок будет существенным в долгосрочной перспективе. Также, уже скоро увидим динамику продаж новостроек после обновления условий льготки, которые вполне логичны.
рынке завтра не закончатся. Кстати, было приятно, что на встрече были не только представители IR-службы, но также генеральный директор, который лично презентовал объекты и некоторые владельцы бизнеса.
Могу тезисно отметить важные моменты:
👉 Портфель проектов больше, чем кажется. У компании проекты не только в Екб и Челябинске, но и во Владивостоке, Ессентуках, Минводах, Железноводске и Питере.
👉 Проекты компании классов Комфорт+ и бизнес-класса имеют свои особенности заметно выделяются на фоне массового сегмента, хотя по цене разница относительно небольшая, поэтому с продажами объектов особых проблем нет.
👉 Фанпарк - большой интересный объект, где для всесезонного отдыха будет практически всё: горнолыжная школа (на базе большой горы, на которую завезли нас на автобусе😀), гостиницы, бани, бассейны, аквапарк, регаты, рядом парк аттракционов и "Союзмультфильмпарк". В 2030 проект полностью должен запуститься, хотя некоторые элементы работают уже сейчас.
👉 Долговая нагрузка приличная (ND/EBITDA = 4,2), это много и проблему в компании осознают. Частично размер чистого долга является следствием стратегии продаж компании - компания делает акцент на продаже объектов высокой степени готовности.
👉 Для проекта "Финпарк" в Челябинской области есть льготное финансирование от ВТБ в размере 7,2 млрд рублей. Банк заинтересован в том, чтобы с погашением и реализацией проекта всё было ОК.
Вывод: Компания по итогам 1п2026 была прибыльной, хотя шторм на рынке недвижимости продолжается и его края пока не видать. Что касается обвала облигаций компании, то это больше можно списать на панику в секторе, хотя безусловно это ВДО и риски здесь далеко не нулевые. Лично у меня облигаций АПРИ нет (их даже нельзя добавить в стратегию по облигациям из-за небольшой ликвидности), но есть 2 положительных момента, которые могу отметить: акции компании не падают камнем вниз и компания не пропадает с радаров как это было у того же Евротранса незадолго до дефолтов или у Самолета, где потенциально возможна реструктуризация и допка в пользу Сбера.
В общем, думаю, что в ближайшем будущем здесь всё будет хорошо, а среднесрочно-долгосрочно нужно продолжать следить за ситуацией на рынке.
Не является индивидуальной инвестиционной рекомендацией
На днях был Челябинске и Екатеринбурге, посетил некоторые объекты застройщика АПРИ в этом регионе. Делюсь впечатлениями.
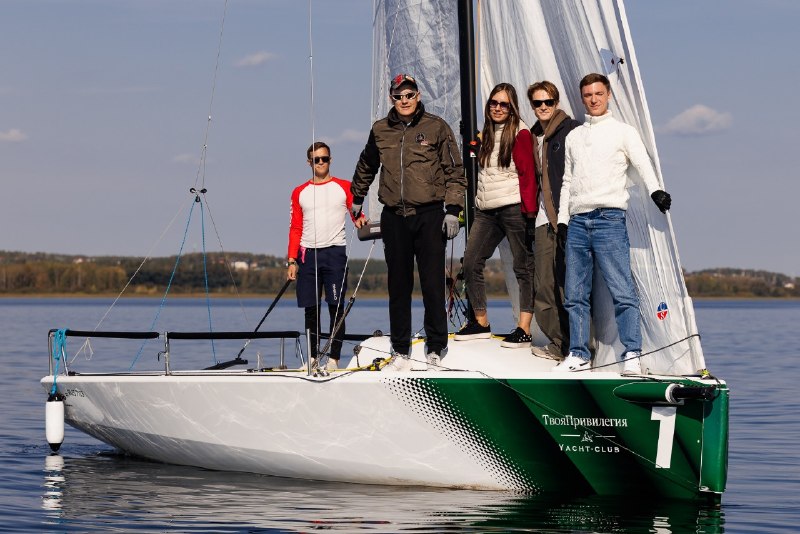
Это моя первая поездка на Урал. Программа получилась насыщенной, поэтому Екатеринбург посмотрел мало, а вот Челябинск приятно удивил - красивый город, который больше похож на туристический, чем на промышленный центр👍 В Екатеринбурге побывал только на объекте АПРИ "Привилегия", а в Челябинской области посетил проекты "Фанпарк" и ЖК бизнес-класса "Грани". Конечно же, не обошлось без презентации, открытого диалога с менеджментом компании и катания на парусных регатах в яхт-клубе компании🙂
Встреча была очень кстати, так как вокруг рынка недвижимости много переживаний, особенно на фоне падения продаж новостроек в РФ и обвала облигаций/акций ряда застройщиков. Облигации АПРИ тоже торговались с доходностями к погашению 45-50% и выше, так что получить ответы на ряд вопросов было крайне важно. Тем более, что с 1 октября Минфин сильно меняет условия льготной ипотеки, так что непростые условия на
📈 Налоги снова вырастут, а цена отсечения в рамках бюджетного правила снизится! Как это отразится на нашем рынке?
Минфин внес на рассмотрение в Правительство РФ пакет законопроектов, включающий в себя законопроект о федеральном бюджете на 2027 год и на плановый период 2028 и 2029 годов, а также законопроект о внесении отдельных изменений в Налоговый кодекс РФ.
👆 Учитывая описанные приоритеты и изменения, можно быть на 99% уверенным в том, что всё это вступит в силу уже с 2027 года. Важных моментов для инвесторов много, так что прокомментирую всё.
1) С 2027 года цена отсечения нефти в рамках бюджетного правила будет составлять 50 долларов за баррель (сейчас $59). Новая цена отсечения, вероятно приведет к тому, что в ближайшие годы мы такого сильного укрепления рубля уже не увидим. Это позитивно отразится на наполнении бюджета и прибыли экспортеров.
2) Бюджетный пакет содержит законопроект об отсрочке для регионов по возврату бюджетных кредитов, сроки возврата которых приходятся на 2027-2029 годы за 2030 год. Это хорошо для субфедеральных облигаций, где иногда появляются приличные премии к ОФЗ.
3) В целях унификации уровня налогообложения доходов граждан по ставкам 13-22% в основную налоговую базу по НДФЛ предлагается включить "пассивные» доходы" (сейчас ставка по ним 13-15%) . Пассивные доходы - это дивиденды, купоны, проценты по вкладам, доходы от операций с ценными бумагами и имуществом и т.д.
Также предлагается установить для ПИФов обязанности по уплате налога на прибыль с получаемых пассивных доходов по ставке 15% и повысить ставку налога на прибыль с дивидендов, уплачиваемых в пользу нерезидентов на счета «С» до 35%.
Для инвесторов с большим капиталом изменения ощутимые и практически ничего кроме ИИС и ЛДВ платить меньше налогов не позволит. Хотя, учитывая динамику нашего рынка в последние годы, платить налоги - это уже хорошо😁 Если без шуток, то подобные повышения налогов делают стратегию долгосрочного владения фондами - потенциально всё более выигрышной, чем стратегию владения отдельными бумагами, особенно если потенциальный доход превышает 30 млн р (максимальную льготу по ИИС).
4) В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%).
Пока непонятно, что будет считаться дополнительным доходом (чистая прибыль, выручка, операционная прибыли). В любом случае, повышение налогов для отрасли существенное. Самое интересное, что под раздачу попадают Норникель, производители удобрений и золотодобытчики, где так хватает проблем. Главное, что Сбер не тронули иначе рынок уже лои обновил бы, хоть одна крупная компания еще есть, у которой сверхприбыль не срезают👍
5) Также предложено для выравнивания условий торговли на внутреннем рынке установить НДС по стандартной ставке 22% при покупке товаров электронной трансграничной торговли и ввести таможенный сбор в размере 100 рублей за посылку на товары для личного потребления стоимостью до 200 евро. Это приведет к росту цен на ряд товаров, но совокупный эффект для нашего бизнеса скорее позитивный.
Выводы: 📊 Непонятно зачем так стараются ухудшить инвестиционную привлекательность нашего рынка... Крупные инвесторы вместо 15% будут платить 22% налогов. Пассивные доходы для них упадут на 8,2%, что довольно существенно. Где-то в этих пределах может быть и скорректирована "справедливая оценка" нашего рынка. Плюс добавить сюда эффект повышения налогов для отдельных компаний (цветмет и удобрения). В общем, приятного мало. Разве что для длинных ОФЗ повышение налогов снижает риски и делает их более привлекательными.
Не является индивидуальной инвестиционной рекомендацией
▫️Дмитриев направляется в США для переговоров с администрацией Трампа — источники Reuters.
▫️ Минтранс предложил финансировать достройку ледоколов за счёт портового сбора — Ъ. Взимая эту сумму в течение десяти лет, в бюджет планируется собрать свыше 200 млрд руб., что позволит сократить тариф на ледокольную проводку этими судами с 52 до 16 млн руб. в сутки.
▫️ФАС предлагает включить расходы сетевых компаний на защиту объектов и персонала в тариф на передачу электроэнергии. Мера не коснется тарифов для населения.
▫️США готовят 90-дневный запрет на экспорт дизельного топлива — Politico.
▫️ Инфляция в России на 21 сентября составила 6,22% в годовом выражении против 6,24% на 14 сентября.
▫️Минфин РФ разместил на аукционе ОФЗ-ПД 26253 в объеме ₽15,268 млрд при спросе ₽66,472 млрд, средневзвешенная доходность – 16,44% годовых, а также ОФЗ-ПД 26249 в объеме ₽113,472 млрд при спросе ₽215,214 млрд, средневзвешенная доходность – 16,14% годовых.
▫️Почти 455 800 турецких инвесторов оказались заблокированы в 131 инвестиционном фонде, которые регулирующие органы приказали ликвидировать. Общая стоимость фондов оценивается примерно в $18 млрд — BBG.
▫️Запасы газа в Европе превысили 70%, но остаются минимальными для сентября за всю историю наблюдений.
▫️Инфляционные ожидания россиян в сентябре выросли до 14,2% из-за топливного кризиса и ослабления рубля — Ведомости.
Комментарий: Рынок продолжает радоваться, теперь уже поездке Дмитриева в США. Сомневаюсь, что это может что-то дать. Единственное, что может внушать оптимизм в текущей ситуации - это то, что интенсивность ударов по инфраструктуре со стороны Украины заметно снизилась, а со стороны РФ - наоборот выросла.
просадка отгрузок нефти из Новороссийска, а в сентябре наблюдается постепенное восстановление. Если ситуация хотя бы не станет хуже, то на общий результат компании влияние будет несущественным (всего около 4% от выручки, по моим прикидкам).
👆 Учитывая текущие реалии, я бы ожидал небольшого снижения скор. прибыли по итогам 2026 года и fwd p/e около 3,5 и дивиденды порядка 14,2% к текущей цене акций, что в целом неплохо.
❌ При этом, пока нет договорняка и ближайшей перспективы завершения СВО, риски для компании будут только расти. Инвестиционная идея здесь может быстро сломаться в случае форс-мажоров.
Вывод: Ситуация остается контролируемой и финансовые результаты отличные. Риски есть и можно сказать, что частично учтены в текущей цене акций (есть дисконт справедливой цене). Лично я обхожу подобные истории стороной, но для тех, кто не верит в реализацию рисков - это неплохой вариант.
Не является индивидуальной инвестиционной рекомендацией
⚓️ НМТП (NMTP) | 1п2026 выдалось слабым, но 2п2026 рискует быть еще хуже.
▫️ Капитализация: 128,8 млрд / 6,7₽ за акцию ▫️ Выручка TTM: 77,5 млрд ₽ ▫️ EBITDA TTM: 50,1 млрд ₽ ▫️ Чистая прибыль TTM: 41,7 млрд ₽ ▫️ P/E: 3,1 ▫️ P/B: 0,8 ▫️ fwd дивиденд 2026: 14,2%
✅ Несмотря на хорошие операционные результаты в 1п2026 (рост грузооборота на 5,5% г/г), скорректированная на курсовые разницы чистая прибыль немного снизилась до 23 млрд р (-5,4% г/г), но есть эффект высокой базы 1п2025 года из-за доходов от переуступки дебиторки. Рентабельность по скорректированной чистой прибыли остается огромной (почти 58%) и даже удивительно, что государство хочет продать свой пакет.
✅ Чистая денежная позиция на 30 июня 2026 года составила 32 млрд р даже с учетом обязательств по аренде. В финансовом плане у компании всё отлично и удары по инфраструктуре в 1п2026 заметно не отразились на финансовых результатах, хотя CAPEX вырос на 93% г/г.
❗ По данным Reuters, из-за атак на суда и инфраструктуру в августе была приличная
▫️США и инвесторы из стран Персидского залива поддержали заявку Тодда Боэли на международные активы Лукойла. Ранее активы оценены в $20 млрд, но вопрос с получением средств в случае успешной сделки остается открытым.
▫️ Условия Ирана для возобновления работы Ормузского пролива включают немедленное снятие морской блокады, немедленную выплату всех замороженных иранских активов и прекращение войны на всех фронтах — IRIB.
▫️ФАС предлагает включить расходы сетевых компаний на защиту объектов и персонала в тариф на передачу электроэнергии. Мера не коснется тарифов для населения.
▫️Соглашение по Гренландии разрешает США модернизировать базу Питуффик и создать две новые.
▫️ 22 сентября ЦБ предоставил банкам 7 трлн руб. в рамках операций репо — рекордный объем за все время таких аукционов — Ъ.
▫️Иран ввел штраф 20% стоимости груза за незаконный проход через Ормузский пролив — Fars News.
▫️ЕС продлил санкции против России на три года и исключил Усманова и Фридмана — Reuters.
▫️Пять крупнейших западных нефтяных компаний с начала конфликта на Украине получили почти $500 млрд прибыли — Генсек ООН Антониу Гутерриш.
▫️Импорт российской нефти в Индию в августе упал на 16,5% м/м, в сентябре ожидается дальнейшее снижение — Reuters.
▫️Стамбульская фондовая биржа заменит более четверти компонентов своего эталонного индекса BIST-100 после кризиса ликвидности в инвестиционных фондах — Reuters.
▫️Саудовская Аравия возобновила работу нефтепровода «Восток–Запад» и готовится возобновить экспорт нефти из порта Янбу на Красном море после остановки из-за атак дронов 13 сентября — Reuters.
▫️Ozon отменяет плату за размещение товаров в логистических центрах, принятых с 22 сентября по 31 декабря, почти на год - до 344 дней для обычных и пожароопасных товаров, 19 дней для крупногабаритных.
▫️Мясо птицы стало одной из самых быстро дорожающих мясных категорий: курятина прибавила 15,8% г/г, индейка — 15,1%.
▫️Мосбиржа запустит пары BTC/RUB и BTC/USDx, чтобы связать курс биткоина с рублевым и мировым рынком — РБК.
▫️Лавров прилетел в Нью-Йорк. Его встреча с Рубио запланирована на 16:00 мск.
Комментарий: В ожидании новых раундов переговоров Газпром вчера отскочил до 100р. Глобально весь рынок тоже пытается отскакивать. Чем обычно завершаются переговоры и подобные выносы - мы уже научены, так что наблюдаем. Тем временем, американские индексы обновляют хаи и растут конскими темпами.
доход в 10,5 млрд р в графе "движение запасов алмазов, бриллиантов, руды и песков".
📉 По ранее озвученным планам самой компании, в 2026м году на 14% г/г снизится производство. При этом, цены на натуральные алмазы продолжают падать и за год снизились еще примерно на 10%, если верить Индексу цен на алмазы (см. картинку ниже).
❌ Долг растёт, так как FCF глубоко отрицательный. Чистый долг уже 112,1 млрд р (ND/EBITDA = 3,2). Конечно, это госкомпания и она входит в список стратегических предприятий, так что кредитные риски здесь небольшие, но сохранение рейтингов ААА здесь уже выглядит странно. Даже при улучшении ситуация на рынке алмазов - процентные расходы будут долго давить на рентабельность, а ждать такого чуда как в 2021м году я бы не стал.
❌ Несмотря на передовые позиции Алросы, главный конкурент De Beers не спешит уходить с рынка и в 1п2026 увеличил производство алмазного сырья с 10,2 млн до 14,9 млн карат, несмотря на отрицательную EBITDA. Более того De Beers начал снижать цены, чтобы оживить спрос.
Вывод: Никакого чуда не происходит и натуральные алмазы медленно, но верно замещаются. Конечно, этот рынок полностью не исчезнет, но потеря доли рынка и сокращение производства происходит, скорее всего, безвозвратно.
Что касается акций Алросы, то перспективы заметно ухудшились. Чтобы компания торговалась с fwd p/e 2027 около 5 - нужен рост цен реализации минимум на 30% от текущих, по моим прикидкам. В целом, здесь может помочь и ослабление рубля, но пока и его особо не видно.
Лично я пока обхожу данную компанию стороной, здесь нужно дождаться либо QE, либо резкого сокращения производства у конкурента, либо ослабления рубля. А пока для инвесторов здесь больше рисков, чем возможностей, особенно пока облигации дают приличные доходности.
Не является индивидуальной инвестиционной рекомендацией
💎 Алроса (ALRS)| Лучшие времена придется подождать...
▫️ Капитализация: 145,1 млрд / 19,7₽ за акцию ▫️ Выручка TTM: 191,1 млрд ₽ ▫️ EBITDA TTM: 35,1 млрд ₽ ▫️ скор. ЧП TTM: -4,9 млрд ₽ ▫️ скор. P/E: - ▫️ P/B: 0,4
📊 За последние 2 года в новостях было просто море различных новостей и прогнозов относительно скорого восстановления рынка алмазов, но факты остаются печальными для всей отрасли. Спрос падает. Цены падают. Убытки и долги продолжают расти.
✅ Вчерашнее заявление о том, что Минфин проведет небольшие закупки алмазов в Гохран добавили немного позитива, но глобально это положение компании вряд ли улучшит. Более того, покупки алмазов не в приоритете.
❌ В 1п2026 компания сгенерировала 5,7 млрд р операционного убытка против операционной прибыли почти 28 млрд р в 1п2025 года (хотя, в 2025м году 25,8 млрд р составили разовые доходы).
👆 Во 2кв2026 ситуация, казалось бы, стала лучше и появилась околонулевая операционная прибыль, только вот она связана с резким снижением себестоимости, где отразился
How can I read @yainvestru without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Инвестор: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Инвестор have?
Инвестор (@yainvestru) has 8.91K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Инвестор know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.