⚡️📉 От эйфории к проверке на прочность: рынок РФ пробил 100 EMA вниз и ждет конкретики по геополитике.
Рынок берет паузу: тест трендовой на горизонте
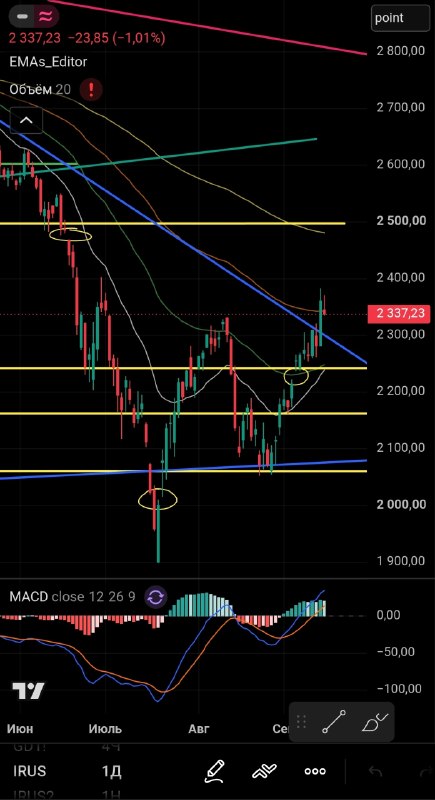
Недолго музыка играла: после вчерашнего мощного рывка рынок сегодня забуксовал и не смог закрепиться в зоне выше 100 EMA на дневном таймфрейме. Весь день индекс #IMOEX провел в узком боковике 2340–2360 пунктов, однако под закрытие сессии ушел ниже и зафиксировался на отметке 2337 пунктов.
Дневная свеча выглядит не самым лучшим образом, хотя ситуация пока не критична. Неудержание выше 100 EMA и уход ниже уровня 2340 открывают вероятность локального скатывания вниз — на тест той самой нисходящей трендовой линии, которую покупатели уверенно пробили вчера.
🤝 Геополитика: эйфория спала, инвесторам нужна конкретика
Почему рынок резко сбавил обороты? Вчерашний импульсный позитив уперся в необходимость подтверждения фактами. Зеленский сообщил о готовности к прекращению ударов по ТЭК по инициативе Трампа — при условии аналогичных шагов со стороны РФ. Однако отсутствие официальных заявлений в течение дня и очередной удар по НПЗ поставили под вопрос вчерашний оптимизм по украинскому треку. Рынку необходимы четкие договоренности. Тем не менее, дипломатическая активность сохраняется:
• Лавров заявил о готовности России к новым переговорам и планируемой встрече с Рубио на полях Генассамблеи ООН в Нью-Йорке.
• Песков назвал идею Трампа об энергетическом перемирии хорошей инициативой, подтвердив контакты с США. При этом в Кремле подчеркнули: для насыщения мирового энергорынка необходимо безопасное мореходство и отмена санкций.
⚠️ Макро и сигналы ЦБ: тревожность на фоне надежд
Пока геополитика удерживает фокус внимания, фундаментальные макроэкономические факторы продолжают вносить свой вклад:
• Ценовые ожидания бизнеса в сентябре снова выросли — сигнал для регулятора остается тревожным.
• В то же время Банк России сообщил, что на октябрьском заседании при обновлении прогноза оценит возможность снижения ключевой ставки, а прямой вклад ситуации с моторным топливом в инфляцию составляет 0,7–0,8 п.п.
• Прогноз ЦБ по сокращению первичного дефицита бюджета (с 2% ВВП в 2026 году до 0,5% в 2028 г.) оценивается как консервативный с низкими рисками превышения.
Уже завтра выходят свежие данные по инфляции — ключевой маркер для регулятора, где ориентация идет на траекторию цен и параметры бюджета.
📌 Резюме по рынку и ситуации
Эйфория от вчерашнего геополитический заявлений сменилась закономерной фазой переваривания новостного потока. Рынок ушел в передышку в ожидании реальных шагов на переговорном треке. Технический откат к пробитой нисходящей трендовой — естественный сценарий для проверки, но важно не уйти в очередной слив, в целом позитивных драйверов хватает, а геоповестка остается скорее нейтральной, чем негативной.
📰 Корпоративные события
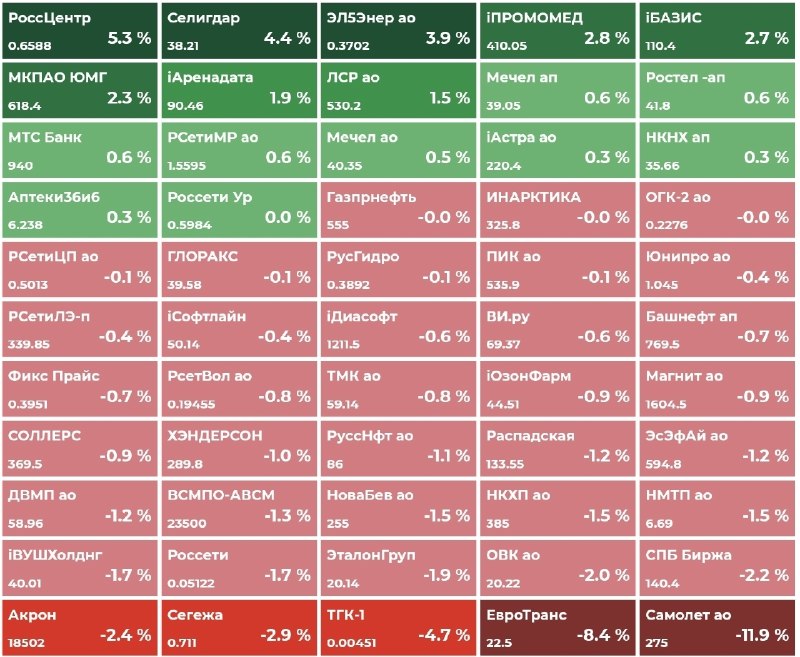
$SBER Сбербанк — Регуляторные требования Банка России к достаточности капитала могут в перспективе повлиять на направление 50% чистой прибыли по МСФО на дивиденды, однако аналитики уверены, что капитал банка выдержит нововведения.
$MTSS МТС — По мировому соглашению с ФАС построит сети связи в 370 малых населенных пунктах.
$PRMD Промомед — Создал первый в России биспецифический онкопрепарат
$OZON Ozon — В результате атаки в Таганроге поврежден хаб логистического партнера; компании товары не принимались на склад напрямую, направлявшиеся туда объемы перераспределят по другим объектам.
Post #54938
5.08K

- 🎉 12
- 🔥 10
- 👏 9
- 😁 8
- 🥰 6
- 🤩 6
- 👍 4