Вопрос, идея или голос — 5 секунд, без регистрации: https://tools.sunscrypt.ru/universe/
Здесь я делюсь своими мыслями о мире крипты и не только. И нет, моя седина не связана с криптой – это просто генетика 😁
Сотрудничество @SunscryptPress
Post #809
1.59K

Высокий доход может годами скрывать отсутствие капитала✖️
Человек зарабатывает 500 000 рублей в месяц.
Живёт хорошо, много путешествует, покупает дорогие вещи. Со стороны кажется, что с финансами у него всё отлично.
Но каждый месяц почти все деньги уходят.
Если доход остановится, уже через несколько недель придётся сокращать привычные расходы, использовать кредитные карты или продавать активы.
Есть и другой человек.
Он зарабатывает меньше, но регулярно оставляет часть дохода, создаёт резерв, разделяет деньги по целям и постепенно формирует активы.
Кто из них финансово устойчивее?
Ответ не всегда такой очевидный, как кажется.
Потому что уметь много зарабатывать и уметь создавать капитал - два разных навыка.
• Первый навык создаёт денежный поток.
• Второй помогает часть этого потока сохранить, защитить и направить на будущие задачи.
Высокий доход действительно даёт большое преимущество. Но только в том случае, если разница между заработанным и потраченным превращается в капитал.
Иначе любое увеличение дохода быстро догоняет новый уровень расходов.
Автомобиль становится дороже. Квартира больше. Отпуск комфортнее. Обязательств больше.
Доход вырос, а количество месяцев свободы почти не изменилось.
Поэтому капитал - это не сумма всех денег, которые вы когда-либо заработали.
Это то, что осталось, получило конкретную задачу и продолжает работать, даже когда вы сами временно не работаете.
Проверьте себя по четырём вопросам:
- какая часть дохода действительно остаётся у вас каждый месяц;
- на сколько месяцев хватит доступного резерва;
- какую задачу выполняет каждый крупный актив;
- что произойдёт с вашей системой, если доход временно снизится.
Можно хорошо зарабатывать и каждый год начинать почти с нуля.
А можно постепенно построить систему, в которой очередной сложный период не заставляет полностью пересобирать свою финансовую жизнь.
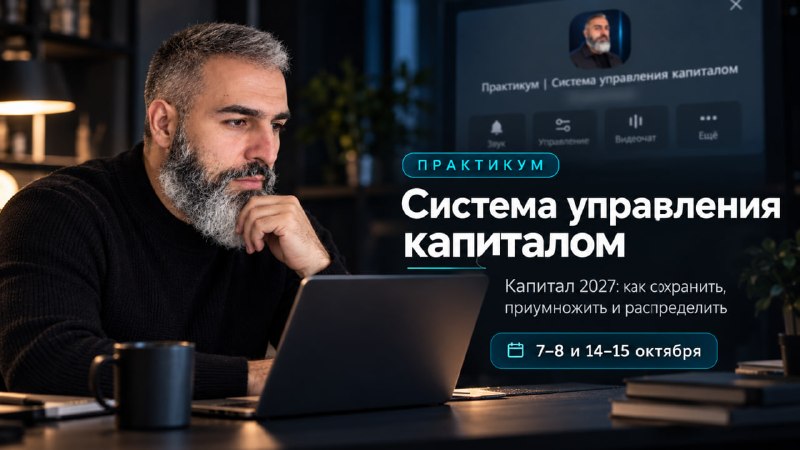
Именно второй навык мы будем разбирать на практикуме «Система управления капиталом».
👥 Четыре дня, за которые пройдём путь от жизненной задачи и допустимого риска до структуры портфеля и конкретного плана действий.
Присоединиться к практикуму → [ссылка на бота]
Зайдите в бот, пройдите короткую анкету, нажмите "События" и регестрируйтесь на практикум.
Человек зарабатывает 500 000 рублей в месяц.
Живёт хорошо, много путешествует, покупает дорогие вещи. Со стороны кажется, что с финансами у него всё отлично.
Но каждый месяц почти все деньги уходят.
Если доход остановится, уже через несколько недель придётся сокращать привычные расходы, использовать кредитные карты или продавать активы.
Есть и другой человек.
Он зарабатывает меньше, но регулярно оставляет часть дохода, создаёт резерв, разделяет деньги по целям и постепенно формирует активы.
Кто из них финансово устойчивее?
Ответ не всегда такой очевидный, как кажется.
Потому что уметь много зарабатывать и уметь создавать капитал - два разных навыка.
• Первый навык создаёт денежный поток.
• Второй помогает часть этого потока сохранить, защитить и направить на будущие задачи.
Я работал в найме, в бизнесе много лет. Думаю, меня поймут многие, насколько это нервно. Когда есть высокая зависимость от зарплаты или привередливого клиента.
Очень хорошо помню, как изменилось мое ощущение себя, когда у меня появилась первая коммерческая недвижимость, первые инвестиции.
Высокий доход действительно даёт большое преимущество. Но только в том случае, если разница между заработанным и потраченным превращается в капитал.
Иначе любое увеличение дохода быстро догоняет новый уровень расходов.
Автомобиль становится дороже. Квартира больше. Отпуск комфортнее. Обязательств больше.
Доход вырос, а количество месяцев свободы почти не изменилось.
Поэтому капитал - это не сумма всех денег, которые вы когда-либо заработали.
Это то, что осталось, получило конкретную задачу и продолжает работать, даже когда вы сами временно не работаете.
Проверьте себя по четырём вопросам:
- какая часть дохода действительно остаётся у вас каждый месяц;
- на сколько месяцев хватит доступного резерва;
- какую задачу выполняет каждый крупный актив;
- что произойдёт с вашей системой, если доход временно снизится.
Можно хорошо зарабатывать и каждый год начинать почти с нуля.
А можно постепенно построить систему, в которой очередной сложный период не заставляет полностью пересобирать свою финансовую жизнь.
Мою финансовую цель на жизнь определяет моя семья. Мне важно, чтобы родные и близкие чувствовали себя защищенными.
Именно второй навык мы будем разбирать на практикуме «Система управления капиталом».
👥 Четыре дня, за которые пройдём путь от жизненной задачи и допустимого риска до структуры портфеля и конкретного плана действий.
Присоединиться к практикуму → [ссылка на бота]
Зайдите в бот, пройдите короткую анкету, нажмите "События" и регестрируйтесь на практикум.
- 👍 11
- 🔥 10
- ❤ 8
- ✍ 2