
Во-первых, ставки у нас вроде снизились с максимумов 16-17% до 13-15%, КС тоже ушла вниз с 21 в 2025 году до 14.5 сегодня. Но акциям на это, мягко говоря, все равно
Во-вторых, мы получили supply side expected return - источники формирования доходности. Оценка мультипликатора через безриск-рост-ERP - это demand-side. Какое инвесторы реально требуют вознаграждение за инвестиции в акции. Однако мы эту сторону не анализировали, а лишь приняли за данность ожидания рынка.
В-третьих, на рост мультипликатора приходится БОЛЬШЕ 100% ожидаемого роста капитализации и не менее 80% общей доходности. Макроэкономические факторы дают отрицательный вклад в доходность. То есть вся надежда на то, что в будущем придут инвесторы, готовые выкупить рынок с ожидаемой доходностью, скажем 2027 года, но уже без переоценки мультипликатора? То есть они не приходят, когда ожидаемая доходность может быть 30-40%, но условно 20% при всех рисках российского рынка им будет нравиться больше?
Цикл смягчения ДКП совпадает с циклом охлаждения экономики, что в целом базовая идея ДКП: повышать ставку в период роста, снижать в период охлаждения, тем самым сглаживая колебания цикла вокруг тренда
Ожидания по росту акций в период охлаждения экономики выглядят, как минимум странно. Снижение премии за риск, когда риски экономики растут - не менее странно. Мы должны увидеть скорее рост ERP, который будет не просто компенсировать, но превышать снижение в безрисковой компоненте. Возможно, мы его и видим, а рынок закладывает дополнительные премии, включающие возможность резкого роста реальной ставки?
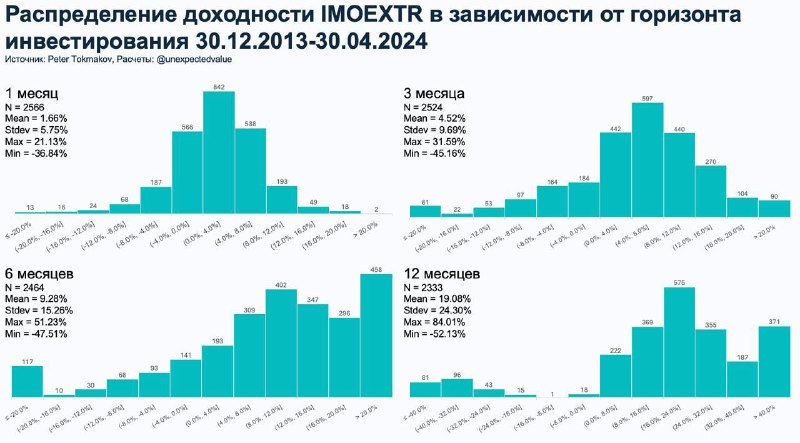
Теоретически, если мы равномерно растянем возврат мультипликатора к среднему значению на 2 года, то ожидаемая доходность в 2026 у нас будет уже 8.3-11.2+35/2+10 = 24,6, а если на 3, то уже 8.3-11.2+35/3+10 = 18,767. Неплохо, но мы помним, что рынок достаточно легко валится вплоть до -50% (да, это график полуторалетней давности)
Остаются лишь инвестиции в отдельные компании-чемпионы. Заработать, так называемую, альфу. Но альфа - это игра с нулевой суммой: чтобы иметь более высокий вес актива в портфеле относительно рынка нужно, чтобы кто-то имел в портфеле меньший вес этого актива. Но никто не обещает, что именно вы будете с нужной стороны трейда.
6/6
@unexpectedvalue