TGViewer
Channel Public Channel
ТЕТЕРЛЕВА АННА| Аудит| Бухучет| МСФО

ТЕТЕРЛЕВА АННА| Аудит| Бухучет| МСФО

@teterlevaanna

🔥Аудит и МСФО-отчетность

👩‍🎓ТЕТЕРЛЕВА АННА

📚К.э.н., АССА, Аудитор

💼 Собственница Аудиторской компании "Финансовые технологии-Аудит"

🔝ТОП-15 аудиторских компаний Урала и Сибири (Эксперт РА)

Написать мне:
@teterleva_a

Сайт:
https://audit-ft.ru
Subscribers
1.05K
Photos
1.3K
Videos
230
Links
576

Showing posts older than #2014 · Back to latest

Older Posts 18 shown
Post #2013 418
📚 Разбираем вопросы по бухотчетности

Коллеги, добрый день. Я провожу много обучений для бухгалтеров, и после каждого — поступают вопросы. Это радует: значит, коллеги не просто слушают, а примеряют теорию к своей реальной работе.

Решила некоторые вопросы разбирать еще и здесь. Поехали!

Вопрос 1️⃣
Организация — субъект МСП, сдает упрощенную бухгалтерскую отчетность (баланс, ОФР и пояснения).
«На титульном листе нужно ставить отметку “Бухгалтерская отчетность подлежит утверждению”. В графе “Наименование органа” пишем “Общее собрание участников”?»

✅ Ответ: Верно.
Даже если у вас упрощенка, отчетность все равно утверждается собственниками. Для ООО это действительно общее собрание участников. Всё правильно.

Вопрос 2️⃣
Тоже субъект МСП, тоже право на упрощенку.
«Можем ли мы сдать развернутый баланс и ОФР, добавить текстовые пояснения, но при этом не сдавать ОДДС и отчет об изменениях капитала?»

✅ Ответ: Да, можете.
Льгота на упрощенную отчетность — это ваше право, а не обязанность. Вы вправе выбрать: сдать полный комплект или только баланс + ОФР + пояснения (хоть текстовые, хоть табличные). А вот ОДДС и отчет об изменениях капитала при таком раскладе действительно можно не сдавать.

✍️ Продолжим разбор в следующих постах. Если у вас есть вопрос, который давно требует ответа, — пишите в комментариях!
  • ❤ 9
  • 💯 3
  • ⚡ 2
  • 🔥 1
  • 👌 1
Post #2012 429

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • ❤ 3
  • 💯 2
  • ⚡ 1
  • 🙏 1
Post #2011 449
🎯 Корпоративное обучение для вашей команды: погружаемся в практику!

От теории — к живым кейсам вашего бизнеса! Мы стартовали с одним из клиентов серию корпоративных тренингов. Это не просто лекции, а детальный разбор именно тех вопросов, с которыми ежедневно сталкивается его команда.

📊 Первый блок уже в работе: Бухучёт и отчётность.

Разобрали ключевые стандарты, которые меняют правила игры прямо сейчас:

ФСБУ 28/2023 «Инвентаризация» — новый порядок проведения, который важно не пропустить.
ФСБУ 4/2023 «Бухотчетность» — особенности подготовки отчётности за 2025 год, чтобы избежать типичных ошибок.

🗺 Что осваиваем дальше? Программа построена вокруг актуальных задач:
Следующие модули посвящены самым «горячим» налоговым темам, где важна абсолютная точность:

НДФЛ и страховые взносы: сложные случаи расчёта и актуальная правоприменительная практика.

НДС: спорные моменты и разбор частых ошибок.

УСН: ключевые вопросы для упрощенцев.

Ключевое отличие: Все занятия ведут наши практикующие специалисты (аудиторы, бухгалтеры, налоговые консультанты), которые сами ежедневно решают эти задачи. Мы даем не теорию из учебников, а конкретные инструменты для вашей работы.

Готовы прокачать экспертизу вашей команды? 🚀
Такое обучение — это инвестиция, которая быстро окупается за счёт грамотной работы, снижения рисков и уверенности сотрудников. Мы строим программу строго под запросы вашего бизнеса.
  • 👍 2
  • 🔥 1
  • 🙏 1
  • 💯 1
Post #2010 400

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • ❤ 4
  • 🔥 1
  • 🙏 1
Post #2009 438
🔍 Непрерывность деятельности: учимся вместе

Недавно в канале мы подробно разбирали принцип непрерывности деятельности — основу для достоверной отчётности. Такие стандарты требуют не только объяснения, но и постоянного углубленного изучения.

Для меня профессиональный рост — это не только делиться знаниями, но и постоянно учиться. Поэтому в этот четверг я сама буду на важном вебинаре в роли слушателя, чтобы разобраться в сложных нюансах этой темы вместе с ведущим экспертом.

📅 Вебинар: «Вопросы непрерывности деятельности аудируемого лица: сложные случаи и типичные ошибки аудитора»

Дата: 12 февраля 2026 г.
Время: 11:00 – 14:00 (МСК)
Лектор: Григорий Николаевич Неверов, Председатель Правления РСА, практикующий аудитор-методолог.

Почему это стоит внимания:

Эксперт-практик: Можно узнать подходы одного из главных методологов аудиторского сообщества.
Сложные кейсы: Разбор нестандартных ситуаций, выходящих за рамки учебников.
Профилактика ошибок: Типичные профессиональные ошибки и как их избежать.

Этот вебинар — возможность для всех нас, практикующих специалистов, систематизировать знания по одной из самых деликатных тем в аудите.

👉 Более подробная информация, программа и регистрация здесь.

Если тема непрерывности деятельности важна и в вашей работе, присоединяйтесь. Обсудим впечатления после вебинара!
  • ❤ 5
  • 🔥 2
Post #2008 440
❓Как заполнять Раздел 2 отчёта об изменениях капитала, если не было корректировок

Коллеги, добрый день. Понедельник — день для серьёзных и точных задач. Включаемся и разбираем важный технический момент при подготовке годовой отчётности.

Если ваша организация не делала в отчётном году корректировок из-за изменений учётной политики или исправления ошибок прошлых лет, возникает вопрос: что делать с Разделом 2 «Корректировки...» в Отчёте об изменениях капитала?

✅ Краткий ответ: Этот раздел нужно включать в отчёт всегда, даже если корректировок не было. Оставлять его пустым или не приводить — неверно.

📝 Как правильно заполнить (практические шаги):

👉Включаем Раздел 2 в форму отчёта.
👉Заполняем только четыре ключевые строки, повторяя в них данные из Бухгалтерского баланса на начало и конец предыдущего года:
👉Строка 3400 «Капитал – всего до корректировок» = строка 1300 баланса на начало прошлого года.
👉Строка 3500 «Капитал – всего после корректировок» = строка 1300 баланса на конец прошлого года.
👉Строки 3401 и 3501 по нераспределённой прибыли/убытку = строка 1370 баланса на те же даты.
👉Во всех остальных строках раздела 2 ставим прочерки.

💎 Суть: Таким образом вы формально представляете раздел, но показываете, что корректировок капитала не производилось. Это соответствует нормативным требованиям и считается лучшей практикой.

Надеюсь, эта небольшая инструкция сэкономит вам время и нервы. Отличного старта недели и продуктивной работы с отчётностью! 📊

#бухучет #годоваяотчетность #отчетность #изменениекапитала #бухгалтерия #понедельник
  • 🔥 6
  • 👏 2
  • 🙏 2
  • 💯 1
Post #2007 488
📚 Дайджест января: лучшие материалы канала, чтобы начать 2026 год во всеоружии
#дайджест

Здравствуйте, коллеги! Я подготовила для вас сборник самых полезных и важных публикаций за первый месяц года. Сохраняйте этот дайджест, чтобы ничего не упустить!

Материалы удобно сгруппированы по темам:

📌Новые правила 2026 года: изменения и обязательный аудит:
5 ключевых изменений 2026
МинФин установил случаи обязательного аудита на 2026 год
А если "забыли" провести аудит?

📌Учетная политика: от сути до детального разбора:
Запись стрима по Учетной политике 2026
Учетная политика 2026: коротко суть

📌Профессия и практика: тонкости работы аудитора и бухгалтера:
Бухгалтер и аудитор: работа в тандеме
Профессиональный скептицизм аудитора
Внешние подтверждения при аудиторской проверке
Непрерывность деятельности

📌Бдительность и выбор: как не ошибиться и получить нужную услугу:
Какая услуга поможет именно вам
История о том, как аудитор оказался ненадежным

Надеюсь, эта подборка была для вас полезной! А я и дальше буду разбирать самые насущные темы и делиться практикой, чтобы работа с финансами, учетом и аудитом была для вас понятной и предсказуемой.

Ставьте ❤️, если нашли важные для себя материалы.
  • ❤ 10
  • 👍 1
  • 👏 1
  • 🙏 1
  • 💯 1
Post #2006 485
  • 🔥 4
  • ⚡ 1
  • 👏 1
Post #2005 418
🎯 Обучение, которое решает задачи именно вашей компании

Коллеги, добрый день.
Я часто анонсирую открытые вебинары на различные темы. Эти вебинары позволяются оставаться в актуальной повестке.
Но сегодня я расскажу о другом формате — персонализированном корпоративном обучении для вашего предприятия. Это не просто лекция, а практический инструмент, заточенный под ваши нужды.

В чем ключевые отличия и преимущества?

✅ Гибкий формат: Занятия проходят удобно для вас — по вашему графику и в предпочтительном формате.
✅ Полный доступ к материалам: ваша команда получает все учебные материалы — текстовые конспекты и видеоуроки для повторения.
✅ Актуальность и практика: сотрудники работают с последними изменениями в законодательстве, а обучение строится исключительно вокруг ваших конкретных запросов и бизнес-процессов.
✅ Конкретный результат: это не абстрактная теория, а готовое решение. После обучения не остаётся неясностей — знания можно сразу применять на практике.

💡 Итог:
Корпоративное обучение — это инвестиция, которая надолго закрывает вопросы по учёту для широкого круга сотрудников и экономит время руководителей.

Если у вас накопился ряд вопросов, которые не решить одним вебинаром, то я всегда готова обсудить ваш запрос. Пишите✏️
  • 👍 6
  • 💯 2
  • 😁 1
  • 🙏 1
Post #2004 440
📊 Готовим отчётность: нужно ли выделять управленческие расходы?

Февраль — время активной подготовки годовой бухгалтерской отчётности. Сегодня разбираем частый вопрос от компаний, которые занимаются только торговлей: можно ли не показывать в отчёте о финансовых результатах отдельной строкой управленческие расходы?

По общему правилу — нет, нельзя
. Стандарты (и ПБУ 4/99 и новый ФСБУ 4/2023) прямо требуют раскрывать эти расходы, если они существенны для оценки финансового результата.

Но есть одно важное исключение ⚖️

Если ваша организация обоснованно решит, что управленческие расходы являются несущественными (то есть их выделение не влияет на решения пользователей отчётности), то их можно не показывать отдельно.

❗️ Важное условие: Это решение обязательно нужно раскрыть и пояснить в текстовой части пояснений к бухгалтерскому балансу и отчёту о финрезультатах.

💎 Краткий вывод:

Правило: Управленческие расходы в отчёте выделяем.

Исключение: Можно не выделять, если они несущественны, но это надо прописать в пояснительной записке.

Проверяйте свою учётную политику и подход к существенности, чтобы отчётность была корректной.

#бухучет #годоваяотчетность #отчетность2025 #ФСБУ4 #управленческиерасходы #бухгалтерскаяотчетность #налоговая #бухгалтерия #финрезультаты
  • 🔥 5
  • 👏 2
  • 🙏 1
  • 💯 1
Post #2003 439
🔍 Как проверить аудитора за 5 минут: пошаговая инструкция

Коллеги, добрый день.
По следам моего поста про недобросовестного аудитора, я решила, что необходимо рассказать, как быстро и просто проверить аудиторскую компанию, чтобы вы ни в коем случае не повторили судьбу нашего клиента.

Выбор аудитора — вопрос безопасности вашего бизнеса. Чтобы не получить недействительное заключение, проверьте компанию по этому плану.

✅ Шаг 1: Проверьте легитимность (обязательно!)
Аудиторская компания обязана состоять в государственном реестре. Найдите её в реестре на сайте СРО Аудиторов "Содружество". Как это сделать, смотрите на видео.

✅ Шаг 2: Изучите опыт и репутацию
Посмотрите сайт компании: есть ли опыт работы в вашей отрасли? Ищите отзывы и рекомендации. Слишком низкая цена — частый признак недобросовестности. Какой должна быть минимальная цена за аудит писала здесь.

✅ Шаг 3: Внимательно изучите договор
Договор должен чётко описывать цель, объём и сроки аудита. Его предмет — именно «выражение мнения о достоверности отчётности». Утвердите аудитора на собрании участников, если аудит для вас обязателен.

🔗 Где проверить:

Официальный реестр аудиторски х организаций сайте  СРО Аудиторов Ассоциация «Содружество».

Потратьте 10 минут на проверку — это сэкономит вам деньги, нервы и репутацию.
Ну и мой личный совет, не обращайтесь к аудиторам вслепую, выбирайте только надежные и проверенные компании.
  • 💯 4
  • ⚡ 1
  • 👍 1
  • 👏 1
Post #2002 471
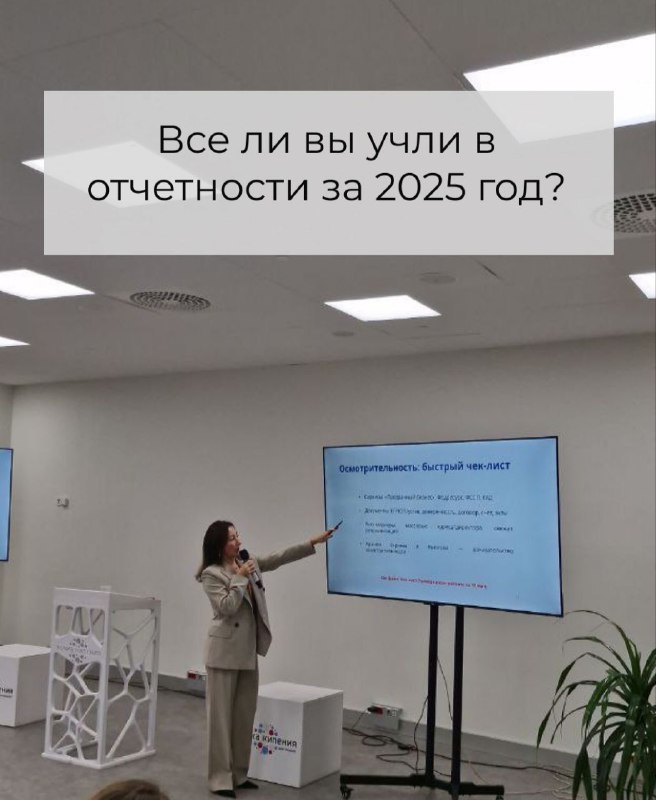
Все ли вы учли в  отчетности за 2025 год?

Добрый день, коллеги. Начинаем рабочую неделю с активной работы. На сайте «Клерк.ру» опубликован конспект практической консультации, которую я проводила в начале года. На консультации я разбирала ключевые изменения при подготовке отчетности за 2025 год. Вот главное, что нужно знать прямо сейчас:

📌 Учетная политика: уже не опоздать, но проверить! Изменения в политику нужно было внести до начала года. Сейчас критически важно проверить, обновлена ли она с учетом двух новых стандартов: ФСБУ 4/2023 (бухотчетность) и ФСБУ 28/2023 (инвентаризация).
📌Отчетность за 2025 год — только по новым правилам (ФСБУ 4/2023). Стандарт действует для всех: и для полной, и для упрощенной отчетности. Важнейшее новшество: теперь основные положения учетной политики нужно раскрывать в пояснениях к балансу и отчету о финансовых результатах.
📌Инвентаризация по новому стандарту (ФСБУ 28). С 1 апреля 2025 года она обязательна для большинства компаний. Подготовьтесь: обновите регламенты, составьте график и проверьте остатки.

⏰ Закрытие года и подготовка отчетности за 2025 год идут полным ходом. Именно впервые баланс и приложения формируются по новым требованиям ФСБУ 4. Использование старых подходов или устаревшей учетной политики — прямой риск получить недостоверную отчетность и штрафы.

Действуйте по чек-листу:
✏️Проверьте и утвердите обновленную учетную политику.
✏️Обновите формы отчетности в соответствии с ФСБУ 4.
✏️Спланируйте и проведите инвентаризацию по правилам ФСБУ 28.
✏️Готовьте пояснения с раскрытием положений учетной политики.

Первый отчет по новым правилам всегда требует больше внимания. Начинайте сверку и подготовку документов заранее, чтобы сдать все вовремя и без ошибок.
  • 👍 4
  • ⚡ 1
  • ❤ 1
  • 👏 1
  • 🙏 1
Post #2001 513
Когда сам аудитор оказался «недопроверенным»
#невыдуманныеистории

Представьте себе ситуацию. Компания получила аудиторское заключение с рядом замечаний. 💼 Взялись за работу, чтобы всё исправить. И тут выясняется, что... исправлять, по сути, нечего.

Так случилось с нашим клиентом. Компания добросовестно провела обязательный аудит отчетности, получила заключение. Во время проверки был выявлен ряд недостатков. Клиент пришел к нам, чтобы эти недостатки устранить.

Но оказалось, что на момент выдачи того самого заключения членство аудиторской организации в СРО аудиторов  было приостановлено.

Знаете, что это значит? Юридически такое заключение ничего не стоит. Вся работа, все замечания — лишь пустая трата времени и денег.

Мы привыкли безоговорочно доверять аудиторам. Они проверяют нашу отчетность, мы полагаемся на их профессионализм. ❗️Но эта история — жесткое напоминание: аудитор тоже может быть недобросовестным.

Всегда проверяйте, имеет ли организация право выдавать аудиторские заключения. Это можно сделать через реестр СРО аудиторов.

Это не просто формальность. В 2025 году рынок покинули около 100 аудиторских компаний. Регуляторы проводят «большую чистку», исключая недобросовестных игроков, которые выдают заключения без проверок.

Выбирайте только тех, в ком уверены на 100%.

Наша компания неукоснительно соблюдает все требования законодательства. Наше членство в СРО действительно, а заключения имеют полную юридическую силу. Мы несем за них ответственность.

Проверяйте своих аудиторов. Это ваша финансовая безопасность.
  • 💯 7
  • 🔥 3
  • 👍 2
  • 🙏 2
  • ❤ 1
  • 👏 1
Post #1999 478
Ваш помощник на февраль готов! 📅

Долгие праздники остались позади, а первый, такой важный месяц года завершился. Начинается период самой интенсивной работы: отчеты, расчеты, платежи. В этой загруженности главное — сохранить системность и ничего не упустить.

Чтобы вы могли работать спокойно и уверенно, я подготовила для вас календарь бухгалтера на февраль 2026.
В нем собраны все ключевые контрольные точки и напоминания на месяц.
Забирайте себе, календарь прикреплен ниже.

💡 Важный совет: Не забудьте свериться с региональным законодательством по уплате имущественных налогов и местным отчетным формам.

Пусть февраль будет месяцем порядка, контроля и спокойной уверенности. Отмечайте сроки, сверяйтесь с календарем — и всё получится!
  • ❤ 5
  • 🙏 4
  • 👏 1
  • 💯 1
Post #1998 436
Коллеги, честно признайтесь: мысль о вопросах аудитора вызывает у вас легкую панику? 😅

Прямо представляется строгий взгляд, тонны документов и чувство, будто вы на экзамене. Давайте развеем этот миф. Вопросы аудитора — это не допрос, а диалог. И я сейчас объясню, почему бояться их не нужно, а наоборот — полезно.

Представьте, что аудит — это не проверка у следователя, а медосмотр у хорошего терапевта. Врач тоже задаёт кучу вопросов («Где болит? Как давно?»), стучит молоточком, просит подышать. Он не сомневается в вашей честности — он ищет скрытые симптомы, чтобы поставить точный диагноз и не пропустить что-то важное. Аудитор делает то же самое!

Почему же мы так дотошно спрашиваем? Потому что нас обязывает это делать профессиональный скептицизм. Это не недоверие к вам лично, а стандарт работы. Например, свежие рекомендации Минфина предписывают проверять даже внешние подтверждения из банков. Почему? Потому что даже в идеальном письме может быть техническая ошибка, и наша задача — её обнаружить, чтобы защитить вашу же отчётность.

💡 Как перестать бояться вопросов и начать получать от них пользу?

👉Готовьтесь к диалогу. К нестандартной операции сразу прикладывайте короткое пояснение «для аудитора»: в чём экономический смысл, на какой документ опирались.
👉Воспринимайте вопросы как подсказки. Если аудитор что-то перепроверяет — это маркер риска. Устранив его сейчас, вы избежите проблем в будущем.
👉Не молчите. Если вопрос непонятен — уточните. Мы не экзаменаторы, а партнёры в процессе.

Коротко: Ваша лучшая стратегия — видеть в аудиторе союзника-диагноста, а не контролёра. Его вопросы — это не атака, а способ вместе найти «слабые места» в учёте, чтобы сделать его крепче. А ваши чёткие пояснения — самый быстрый путь к идеальному заключению.

Перестали бояться? Или, может, есть свой забавный случай из практики общения с аудиторами? Делитесь в комментариях — посмеёмся вместе! 😊
  • 👍 2
  • 🙏 2
  • ⚡ 1
  • 🤯 1
Post #1995 548
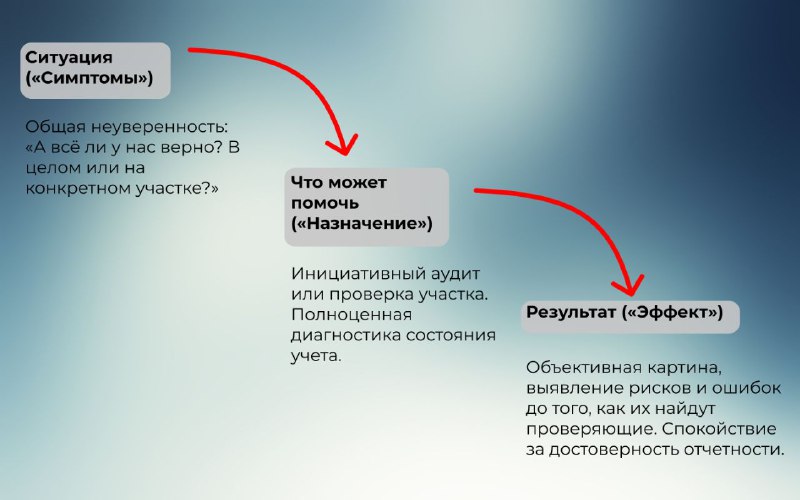
📋 Бухучет: «скорая помощь», «диагностика» или «вакцинация»?

Коллеги, часто бывает, что хочется разобраться в бухучете, но не понятно, с чего начать и какую именно поддержку выбрать. Вопросы бывают разные: от одного сложного момента до глобальной неуверенности в правильности учета.

Давайте проведем аналогию. Представьте, что учет — это здоровье компании, а его проблемы — это «симптомы». В зависимости от них нужны разные «процедуры»:

🔹 «Скорая помощь» (консультация): Когда есть один конкретный сложный вопрос — по учету, ФСБУ или налогам. Решение — быстрое и точечное.
🔹 «Диагностика» (инициативный аудит): При общей неуверенности — «а всё ли у нас верно?» Нужна полноценная проверка для выявления рисков.
🔹 «Вакцинация» (корпоративное обучение): Если команда не успевает за изменениями и вопросов много. Нужны системные знания для профилактики ошибок.

И конечно, не забывайте про обязательный аудит — он требуется по закону, если выручка или активы превышают установленные лимиты.

Чаще всего на проверках мы сталкиваемся с типичными «слабыми местами», на которые стоит обратить внимание:
✏️ Некорректная классификация активов.
✏️ Несозданные вовремя резервы.
✏️ Отсутствие или ненадлежащее оформление инвентаризации.
✏️ Несоответствие пояснительной записки новым ФСБУ.

Кстати, по статистике отсутствие правильно оформленной инвентаризации — одна из самых частых причин, по которой аудиторы не могут подтвердить достоверность отчетности.

Какой формат поддержки подходит именно вам? Проанализируйте свои «симптомы» — возможно, картинка-шпаргалка выше поможет сориентироваться. А у вас какой случай встречается чаще: «скорая помощь» или «полная диагностика»? Делитесь в комментариях или задавайте вопросы по своей ситуации.
  • 🔥 2
  • 👏 1
  • 🤯 1
  • 🙏 1
Post #1990 421
Коллеги, добрый день и… с лёгким понедельником! ☕️

Продолжаем наш цикл по рекомендациям Минфина к аудиту-2025. После «внешних подтверждений» переходим к теме, которая волнует всех, но говорить о ней как-то неловко. Речь о непрерывности деятельности — или, как это звучит в душе бухгалтера: «а точно ли мы ещё живы?».

🧐 «Непрерывность деятельности» — звучит сложно. На деле всё проще
Согласно стандарту, аудитор обязан оценить, нет ли признаков, что компании в обозримом будущем грозит «конфетно-букетный период» с кредиторами вместо цветов. Если такие признаки есть — он задаст вопросы.

Что это за признаки? Всё, что может намекнуть на финансовые трудности:
📎регулярные убытки в отчётности.
📎просрочки по кредитам или зарплате.
📎судебные иски от поставщиков.
📎потеря ключевого рынка или заказчика.
📎технически — отрицательные чистые активы.

Хорошая новость: наличие признаков — не приговор. Главное для аудитора — ваша оценка ситуации и план действий. То есть не «скрыть проблему», а показать, что вы ею управляете.

✅ Практический чек-лист: что сделать до прихода аудитора?
Чтобы диалог на эту тему прошёл конструктивно, подготовьтесь:

1️⃣Не ждите вопросов — составьте документ для руководства и аудитора с анализом: да, были трудности (например, убыток), но у нас есть план (новый контракт, рефинансирование кредита, сокращение издержек).
2️⃣Подкрепите слова цифрами и документами: прогноз денежного потока, письмо из банка о реструктуризации, проект нового выгодного договора.
3️⃣Проверьте чистые активы. Это базовый показатель. Если он «уходит в минус» — будьте готовы дать развёрнутое пояснение.
4️⃣Продумайте ответ на главный вопрос: «Что вы будете делать, если пессимистичный сценарий сбудется?». Чёткий ответ покажет, что ситуация под контролем.

💎 Главный вывод
Ваша задача — не доказать аудитору, что компания идеальна. Ваша задача — доказать, что руководство адекватно оценивает риски и имеет планы на все случаи жизни. Такой подход превращает сложную тему из источника стресса в демонстрацию вашей компетентности.

Если при подготовке таких пояснений возникают сложные вопросы — обращайтесь за консультацией. Крепкого начала недели и точных проводок! 💪
  • ❤ 3
  • 👍 3
  • 🔥 1
  • 🙏 1
  • 💯 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →