TGViewer
Channel Public Channel
О Налогах для Бизнеса. Беляева Светлана

О Налогах для Бизнеса. Беляева Светлана

@taxriskmanagement

Разбираем налоговые риски бизнеса, законные способы сокращения налоговой нагрузки, показываем наши кейсы в рамках налоговых консультаций
Оставить заявку: на Консультацию https://belyaeva.biz/consalt?utm_source=tgbiz
на аудит https://belyaeva.biz/audit?utm
Subscribers
2.57K
Photos
622
Videos
28
Links
1.1K
Recent Posts 20 shown
Post #1222 73
Коллеги, подводим итоги сентября! Первый осенний месяц был богат на разнообразные мероприятия! Сегодня расскажу Вам о них:

⚡️ 2 и 3 сентября: Провела интенсив «Налоговое планирование 2027: как посчитать налоговую нагрузку и выбрать режим налогообложения до 31 декабря»

⚡️ 8 сентября: Провела практикум «“Серые” зарплаты: как самостоятельно оценить риск налоговых претензий»

⚡️ 9 сентября: Выступила на Мой Бизнес Форум в Питере по теме «Личная налоговая безопасность собственника бизнеса»

⚡️ 10 сентября: Провела совместный вебинар с Екатериной Сидиченко по теме «НАЛОГИ, КОНТРОЛЬ, БЕЗОПАСНОСТЬ. К чему готовиться бухгалтеру и бизнесу уже сейчас»

⚡️ 15 сентября: Провела практикум «Учетная политика 2027: что важно сделать при подготовке?»

⚡️ 16 сентября: Участвовала в прямом эфире на РБК, где обсудили риски заработной платы «в конверте», также на площадке РБК опубликованы мои экспертные комментарии по этой теме

⚡️ 22 и 23 сентября: Провела интенсив по теме «НДС 2026-2027: большой разбор по учету и налоговым рискам»

⚡ 25 сентября: На площадке Forbes опубликованы мои экспертные комментарии о новых налоговых мерах властей, их возможных последствиях и затронутых категориях бизнеса

⚡️28 сентября: Участвовала в прямом эфире на Радио Москва ФМ: ФНС взяла на контроль московских арендодателей без официальных доходов

⚡ 29 сентября: На площадке РБК рассказала о налоговом контроле за операциями с ККТ

⚡️ 30 сентября: Провела практикум «Маркетплейсы 2026-2027: как вести налоговый учет (налог на прибыль, УСН, АУСН, НДС)?»

Дорогие коллеги, Ваше внимание и интерес к нашим инициативам и идеям – это лучшая награда! От всей души хочу выразить Вам свою искреннюю благодарность за вашу поддержку и участие.

Оставайтесь с нами!!!

О нас | Полезно | Консультации | Налоговый аудит
  • 🔥 3
  • ❤‍🔥 2
  • 👍 1
  • 🤩 1
  • 🏆 1
Post #1219 671
Дайджест 26.09-02.10.pdf541.7 KB
Налоговый дайджест 26.09 - 02.10 - свежая подборка новостей для Вас

🔹 Технологический сбор: Минпромторг предложил перечень продукции и размеры сбора

🔹 Минфин предложил облагать пассивные доходы по ставкам НДФЛ 13—22%

🔹 Минпромторг подтвердил рост утильсбора с 2027 года

🔹 Разбираем налоговые риски в учете материалов: некорректные остатки, несвоевременное списание и основные средства, ошибочно отраженные в составе МПЗ.

Свежее из налоговых споров:

🔹 Производство пива: сокрытие выручки и 2 млрд. руб. доначислений налогов

🔹 Подотчеты и компенсации директора - разбираем позицию налоговой и выводы суда.

Наш канал в 💬 MАКС

О нас | Полезно | Консультации | Налоговый аудит
  • ❤ 3
  • ⚡ 3
  • 👍 2
  • 🔥 2
  • 🤝 2
Post #1218 99
ФНС усилит контроль ККТ: что меняется для бизнеса?

Минфин разработал проект приказа с новыми индикаторами риска, которые могут использоваться при контроле за соблюдением компаниями и ИП требований к применению ККТ и учету выручки.

Какие ситуации могут привлечь внимание контролеров?

В розничной торговле:

🔹 60 дней отсутствуют фискальные данные при зарегистрированной кассе;

🔹 за 30 дней доля возвратов составляет 30% и более от количества чеков с признаком «приход»;

🔹 чеки коррекции составляют 30% и более от общего количества чеков за 30 дней;

🔹 чеки с признаком «расход» составляют 50% и более от количества чеков с признаком «приход» за 30 дней;

🔹 сумма возвратов за 30 дней достигает 80% и более от общей суммы приходов;

🔹 сумма чеков коррекции за 90 дней составляет 30% и более от суммы обычных чеков.

Для отдельных видов розничной торговли дополнительно:

🔹 100% наличных расчетов по чекам в течение 60 дней;

🔹 100% безналичных расчетов по чекам в течение 60 дней;

🔹 отсутствие зарегистрированной ККТ спустя 90 дней после внесения в ЕГРЮЛ / ЕГРИП сведений об основном виде деятельности по определенным кодам ОКВЭД: 47.1, 47.2, 47.5, 47.7, 47.73;

🔹 отсутствие зарегистрированной ККТ у ИП спустя 180 дней с начала действия длительного патента на общепит (не менее 12 месяцев), при условии наличия у ИП обязанности применения ККТ при осуществлении такого вида предпринимательской деятельности.

Что это значит для бизнеса?

Индикатор риска не означает нарушение и не влечет штраф. Это сигнал, который может использоваться контролирующими органами для оценки необходимости проведения контрольных мероприятий.

Поэтому бизнесу важно контролировать не только наличие и исправность ККТ, но и характер фискальных данных. Большое количество возвратов, регулярные чеки коррекции или длительное отсутствие фискальных данных должны иметь понятное экономическое объяснение и подтверждаться документами.

О нас | Полезно | Консультации | Налоговый аудит
  • ❤‍🔥 3
  • 👍 3
  • 🔥 3
  • ⚡ 1
  • 👏 1
Post #1217 96
🔥 Сегодня последний день акции на абонентский консалтинг!

Есть вопрос по налогам, ВЭД, документам или кадровому учету, который нельзя откладывать?

1 час консультации — всего 5 000 руб.

Разберем вашу ситуацию и подготовим письменные рекомендации, чтобы вы понимали, как безопасно действовать дальше.

✅ Налоги и бухгалтерский учет
✅ ВЭД и валютный контроль
✅ Налоговые льготы и оптимизация
✅ Кадровый учет
✅ Документальное оформление сделок
✅ Другие важные вопросы бизнеса

⏳ Сегодня, 2 октября, — последний день акции.
Заявки по специальной цене принимаем до 15:00 мск.

Один своевременный ответ специалиста может стоить гораздо дешевле ошибки, переделки документов или налоговых последствий.

💬 Оставить заявку - здесь!

О нас | Полезно | Консультации | Налоговый аудит
  • ⚡ 3
  • 👍 3
  • 🔥 3
  • ✍ 2
  • 👏 2
Post #1216 100
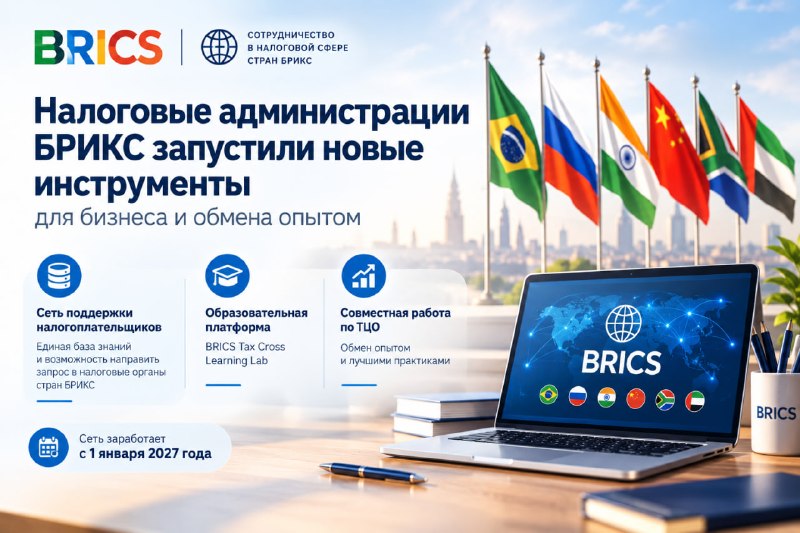
Налоговые администрации БРИКС запустили новые инструменты для бизнеса и обмена опытом

Руководители налоговых администраций стран БРИКС договорились о запуске Сети поддержки налогоплательщиков. Соответствующий документ подписан в Нью-Дели. В единой базе знаний будет содержаться официальная информация о налоговых системах, ведении бизнеса и сервисах стран объединения. Если налогоплательщику понадобятся более глубокие разъяснения, он сможет направить запрос через Сеть поддержки в налоговые органы стран БРИКС.
Сеть заработает с 1 января 2027 года.

Запущена BRICS Tax Cross Learning Lab, общая образовательная платформа для сотрудников налоговых администраций, лекции которой будут размещены в публичном доступе. Первые лекции образовательной платформы посвящены клиентоцентричности и кадровым практикам, в дальнейшем платформу планируется расширять и на другие направления.

БРИКС создали отдельную площадку для регулярного обсуждения вопросов в области международного налогообложения и трансфертного ценообразования.

Наш канал в 💬 MАКС

О нас | Полезно | Консультации | Налоговый аудит
  • 🔥 4
  • ⚡ 3
  • 👍 3
  • 👨‍💻 2
  • 🤝 1
Post #1215 63

Forwarded from Светлана Беляева | АФиНА

7 октября приглашаю практикум ✅ «Налог на прибыль 2026-2027: учет, риски, льготы, оптимизация»
 
1️⃣ Опасные и безопасные способы сократить налог на прибыль в 2026?

2️⃣ Признание расходов по налогу на прибыль: что важно знать и как правильно учитывать?

3️⃣ Нормируемые расходы по налогу на прибыль: как правильно применять нормативы?

4️⃣ Льготы по налогу на прибыль

5️⃣ Списание безнадежной дебиторской задолженности и создание резервов по сомнительным долгам
 
Специальные подарки для участников:
 
🎁 Сертификат участника практикума

🎁 Чек-лист «Что проверить перед сдачей декларации по налогу на прибыль, чтобы избежать штрафов»

🎁 Рабочая тетрадь участника практикума

🎁 Практическое задание на расчет налога на прибыль

Подробности ✅ «Налог на прибыль 2026-2027: учет, риски, льготы, оптимизация»
  • 🔥 4
  • 👍 3
  • 👏 3
  • 🤝 2
  • ❤ 1
Post #1214 119
Риск №3: Основные средства в составе МПЗ. 

В ходе анализа оборотно-сальдовой ведомости по счету 10 «Материалы» можно выявить ошибочное отражение в составе МПЗ основных средств, стоимостью сверх установленного лимита.

Для целей бухгалтерского учета объектом основных средств считается актив, предназначенный для использования организацией в ходе обычной деятельности в течение периода более 12 месяцев и стоимостью не ниже утвержденного лимита (ФСБУ 6/2020).

В налоговом учете амортизируемым имуществом признается имущество, со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 руб. (ст. 256 НК РФ).

Соответственно, в данной ситуации, активы, являющиеся объектами основных средств, ошибочно отражены в составе материалов.

Как следствие, их стоимость единовременно списана в расходы, а не посредством начисления амортизации в течении срока полезного использования.

Чем это может грозить?

Такая ошибка приведет к искажению соответствующих показателей бухгалтерской отчетности организации.
Также ИФНС в ходе проверки снимет такие расходы и доначислит налог на прибыль и наложит штрафные санкции.

Как закрыть риск? 

При обнаружении данной ошибки следует внести исправительные проводки в данные учета и сдать уточненные декларации по налогу на прибыль за соответствующие периоды.

📢Хотите выявить налоговые риски вашего бизнеса ➡️
оставляйте заявку!🫂

О нас | Полезно | Консультации | Налоговый аудит
  • ❤ 4
  • ✍ 4
  • ⚡ 3
  • 👍 2
  • 🔥 2
Post #1213 124
Только 1 и 2 октября — абонентский консалтинг по специальной цене!

Есть вопрос по налогам, ВЭД, документам или кадровому учету, который нельзя откладывать?

🔥 1 час консультации — всего 5 000 руб.

В рамках абонентского консалтинга подготовим письменную консультацию с рекомендациями, чтобы Вы не просто получили ответ, а понимали, как безопасно действовать дальше.

Разберем:

🔹 бухгалтерский учет и налогообложение сделок;

🔹 ВЭД — валютное регулирование и контроль, экспорт и импорт, КИК;

🔹 налоговые льготы и возможности законной оптимизации налоговой нагрузки;

🔹 кадровый учет и риски трудового законодательства;

🔹 документальное оформление сделок;

🔹 другие важные вопросы Вашего бизнеса.

Почему стоит обратиться сейчас?

Один своевременный ответ специалиста может стоить гораздо дешевле ошибки, доначислений или переделки документов.

⏳ Специальное предложение действует только 1-2 октября 2026 года.

1 час консультации — 5 000 руб.

💬 Оставьте заявку, чтобы получить консультацию по Вашей ситуации и заранее снизить налоговые и правовые риски.

Заявки на абонентский консалтинг по специальной цене принимаются до 15:00 (мск) 2 октября 2026 года.

О нас | Полезно | Консультации | Налоговый аудит
  • 👍 3
  • ❤‍🔥 2
  • ⚡ 2
  • 👏 2
  • 🔥 1
Post #1212 129
Как увидеть нарушения в учете материалов без глубокого анализа?

Продолжаем разбирать серию рисков учета МПЗ по оборотно-сальдовой ведомости.

Риск №2: Несвоевременное списание материалов. 

В оборотно-сальдовой ведомости можно увидеть остатки материалов, находящиеся длительное время без движения.

О чем они говорят?

Для целей учета запасами считаются активы, потребляемые в рамках обычного операционного цикла организации, либо используемые в течение периода не более 12 месяцев.

Чаще всего, при проверке, материалы оказываются давно использованными в рамках деятельности компании.

Таким образом, наличие таких остатков свидетельствует о не отражении в учете операций по списанию материалов в эксплуатацию.

Чем это может грозить?

Несвоевременное списание материалов приводит к занижению текущих расходов. И, следовательно, компания сама завышает свою налоговую базу и платит «лишний» налог на прибыль.

Как закрыть риск? 

В данном случае, следует провести инвентаризация остатков материально-производственных запасов.
И по результатам инвентаризации, оформленных надлежащим образом, произвести списание излишков по требованиям ФСБУ 28/2023.
 
Наш канал в 💬 MАКС

О нас | Полезно | Консультации | Налоговый аудит
  • 🔥 3
  • ⚡ 2
  • ✍ 2
  • 👏 2
  • 👍 1
Post #1211 158
Как увидеть нарушения в учете материалов без глубокого анализа?

Разбираем серию рисков учета МПЗ по оборотно-сальдовой ведомости.

Риск №1: Некорректные остатки материалов. 

При формировании оборотно-сальдовой ведомости по счету 10 «Материалы» можно увидеть такие остатки.

О чем они говорят:

Отрицательный остаток свидетельствует о том, что материал списали, но его поступление в учете не отразили.

Отсутствие количественного или стоимостного остатка означает некорректное отражение операций по учету списания (или поступления) материалов.

Чем это может грозить?

Такие нарушения свидетельствуют о низкой системе внутреннего контроля и могут привести к искажению показателей бухгалтерской и налоговой отчетности.

Как закрыть риск? 

Следует проверить наличие и полноту отражения первичных документов от поставщиков на поступление материалов. В случае отсутствия документов запросить их повторно и отразить в учете.

Проверить операции с некорректными суммовыми или количественными остатками, и внести соответствующие корректировки в учете.
 
 О нас | Полезно | Консультации | Налоговый аудит
  • ✍ 3
  • 👍 3
  • 🔥 3
  • 👏 2
  • ⚡ 1
Post #1210 151
Бизнес, пострадавший от атак, освободят от проверок

Владельцы и пользователи коммерческих объектов, получившие ущерб в результате атак (БПЛА, обстрелов и др.) начиная с 1 января 2026 года получат освобождение от плановых проверок и ряда внеплановых контрольно-надзорных мероприятий по Закону о госконтроле.
 
Срок действия моратория: с 28.09.2026 г. по 01.10.2027 г.
 
Но есть исключения, в общих случаях внеплановые проверки все-таки возможны, если:
🔸 поступило требование прокуратуры;
🔸есть поручение Президента РФ или Правительства РФ;
🔸 есть подтвержденные данные о причинении вреда жизни и здоровью людей, угрозе ЧС либо о работе без уведомления о начале деятельности;
🔸предприниматель сообщил об устранении ранее выявленных нарушений (верификацию можно провести дистанционно).
 
Также мораторий не действует в отдельных сферах контроля:
🔹 промышленная безопасность (ОПО II класса опасности);
🔹безопасность гидротехнических сооружений (II класса);
🔹 транспортная безопасность;
🔹 сфера образования;
🔹 энергетический надзор.
 
Для доказательства того, что проверять вас пока нельзя, подойдут следующие документы, подтверждающие факт повреждения объекта и связь ущерба с атакой:
🔻 акты МЧС;
🔻 справки местных властей;
🔻 протоколы полиции и т. д.
 
Что это значит для бизнеса?
 
Дополнительные преференции компаниям, чьи объекты пострадали от БПЛА, обстрелов и других огневых воздействий
 
Основание: Постановление Правительства РФ от 25.09.2026 № 1238

О нас | Полезно | Консультации | Налоговый аудит
  • 👍 2
  • 🔥 2
  • ✍ 1
  • ⚡ 1
  • 👏 1
Post #1209 182
Подотчеты и компенсации директора: где налоговый риск

Суть дела

Инспекцией проведена КНП по НДФЛ и по итогам доначислено 2 млн. руб.
Основание: перечисления директору 13 млн. руб.

Что установил суд

Собственник ООО не вправе снять с расчетного счета или взять из кассы денежные средства на свои личные нужды. Активы принадлежат обществу, как юридическому лицу, а не учредителям. Все полученные средства - это собственность юридического лица.

Согласно выпискам по операциям расчетного счета ООО произведены расчеты, не имеющие отношения к деятельности организации на сумму 843572,43 руб., в счет оплаты покупок.

Значительные расходы по бизнес-карте приходятся в сети магазинов и ресторанов: «Мастер вин» на сумму - 39 тыс. руб.; «Пятерочка» на сумму - 7,8 тыс. руб.; «Матур» в населенном пункте Нагаево на сумму - 12 тыс. руб.; «Gussi SOCHI», «HUGO BOSS» и др. в магазинах г. Сочи на сумму - 369 тыс. руб.; «AIITimme.ru» (магазин часов) на сумму - 207 тыс. руб.; зоомагазины на сумму - 676 руб.; рестораны - 5,6 тыс. руб.

Авансовые отчеты с приложением документов, подтверждающих оплату товаров и услуг (кассовые, товарные чеки, накладные, счета-фактуры и т.д.); кассовые расходные и приходные ордера по требованию не представлены.

ТМЦ, используемые в личных целях руководителя ООО, и не используемые в финансово-хозяйственной деятельности организации, должны быть включены в налогооблагаемую базу по НДФЛ.

Денежные средства в сумме 13 млн. руб. перечислены в качестве компенсационных выплат за использование Обществом его личного имущества - нежилого помещения, используемого ООО под склад.

Из условий соглашения следует, что в служебных целях «Работник» использует принадлежащее ему на праве собственности личное имущество, а «Работодатель» дает свое согласие на использование им этого имущества и возмещает работнику понесенные расходы (п. 1 соглашения).
Размер ежемесячной компенсации составляет 270000 руб. (п. 2 соглашения).

Между тем, компенсация за использование складского помещения, то есть нежилого помещения, не поименована в перечне компенсационных выплат, включаемых в состав заработной платы, а также не отражена в статье 188 ТК РФ.

Компенсационные выплаты, выплаченные руководителю ООО, фактически являются элементами оплаты труда, связанными с непосредственным выполнением трудовых обязанностей. Таким образом, денежные средства в размере 13 млн. руб. не относятся к компенсационным выплатам и подлежат обложению НДФЛ в общеустановленном порядке.

Постановление АС УО от 17.09.2026 г. по делу А07-12164/2025

О нас | Полезно | Консультации | Налоговый аудит
  • 💯 3
  • ❤‍🔥 2
  • 👍 2
  • 🔥 2
  • 🤝 2
Post #1208 181
Производство пива: сокрытие выручки и 2 млрд. руб. доначислений налогов

Суть дела

Инспекция провела ВНП и доначислила НДС и налог на прибыль.
Основание: создания схемы сокрытия выручки от реализации неучтенного оборота продукции с использованием формальных подконтрольных организаций.

Что установил суд

Признаки взаимозависимости:

⚜️общие сотрудники.

⚜️перевод 92 сотрудников между подконтрольными организациями.

⚜️сотрудники в ходе допроса подтвердили, что подконтрольные организации реализовывали продукцию Общества.

⚜️совпадение IP-адресов.

⚜️у Общества изъяты печати подконтрольной организации, а также выявлены базы 1С подконтрольных компаний.

⚜️на изъятых дисках обнаружены учредительные документы, уставы, фирменные бланки, свидетельства подконтрольных организаций, копии паспортов, доверенности должностных лиц подконтрольных организаций и проч. информация.

⚜️в ходе анализа документов, представленных поставщиками, установлено, что отраженные в них товары, содержат номенклатуру напитков, изготавливаемых Обществом. Данное сырье в последующем в легальном виде в бухгалтерском и налоговом учете Обществом не фиксировалось в целях сокрытия объемов производства и последующей реализации продукции.

⚜️расходы на транспортные услуги и закупку скрытого сырья были переведены Обществом на подконтрольные организации.

⚜️по документам установлен факт реализации продукции в адрес конечных покупателей отраженных в книге продаж подконтрольных организаций с территории Общества, а также факт отгрузки неучтенного сырья по адресу Общества.

⚜️суммы денежных средств, перечисленных на расчетные счета формального звена достаточно для подтверждения доводов налогового органа об объеме скрытой реализации выпущенной Обществом продукции.

⚜️движение денежных средств по расчетным счетам подконтрольных организаций носит транзитный характер, и направлено на возврат денежных средств, полученных от скрытой реализации Обществу и родственникам бенефициаров Общества, а также на закупку неучтенного скрытого сырья и оплату транспортных услуг.

⚜️совпадение контактных данных.

Общество на протяжении длительного времени с 2014 г. реализует скрытую продукцию через формальные звенья, основной целью преследуя получение налоговой экономии.

Постановление АС ПО от 18.09.2026 по делу А55-14642/2025

О нас | Полезно | Консультации | Налоговый аудит
  • ❤ 3
  • ⚡ 3
  • 🔥 3
  • ✍ 2
  • 👍 2
Post #1207 182
Сотрудник уехал за границу — значит, НДФЛ 30%? Не всегда.

Разбираемся:

Источник дохода. Зарплата дистанционного работника на российскую компанию — это доход от источника в РФ (пп. 6.2 п. 1 ст. 208 НК РФ). При этом фактическое исполнение трудовых обязанностей не имеет значения.

Ставка налога. Для дистанционщиков закон прямо установливает обычную шкалу 13–22% независимо от резидентства (п. 3.1 ст. 224 НК РФ).

Откуда путаница? При получении дохода от «российского источника» предусмотрены разные ставки НДФЛ:

- Стандартный налоговый нерезидент в офисе в РФ — 30% (п. 3 ст. 224 НК РФ).
- Гражданин ЕАЭС, ВКС, беженец — 13–22% с первого дня.
- Дистанционщик за границей — тоже 13–22%, его внесли в тот же льготный перечень.

Как обезопасить себя от повышенного НДФЛ

Для применения ставок 13-22% необходимо соблюдение следующих условий:

- В договоре прописать «дистанционную» работу, со ссылкой на гл. 49.1 ТК РФ.
- Работодатель — российская компания (или ОП иностранной компании в РФ).
- Место работы в договоре — адрес регистрации работодателя в России, а не заграничный адрес сотрудника.

При этом Минтруд ранее выражал позицию, что трудовые договоры о дистанционной работе за пределами РФ оформлять не следует и рекомендовал ГПХ. (Письмо Минтруда РФ от 09.09.2022 г. № 14-2/ООГ-5755).

Таким образом, если сотрудник выполняет работу за границей, для корректного установления ставки НДФЛ необходим анализ условий выполнения его обязанностей и документального оформления.

⚜️Если Вам требуется консультация, оставляйте заявку здесь!

Наша команда поможет Вам исключить риски кадрового и налогового учета.

О нас | Полезно | Консультации | Налоговый аудит
  • 🔥 4
  • ⚡ 3
  • ❤ 3
  • 👍 2
  • 🤝 1
Post #1206 181
Налоговые новости для бизнеса и работодателей
 
1. Технологический сбор: Минпромторг предложил перечень продукции и размеры сбора
 
Минпромторг вынес на общественное обсуждение проект технологического сбора на радиоэлектронику.  В перечень включены портативные компьютеры массой до 10 кг, а также телефонные аппараты всех типов, включая смартфоны.

Размер сбора дифференцирован: базовая ставка — 373 руб. Для смартфонов при наличии данных в ГИС МТ («Честный знак») — 250 руб., при их отсутствии — 496 руб.

Пилотный режим затронет только конечную продукцию с обязательной маркировкой.

Срок вступления норм в силу — 1 декабря 2026 года.
 
Основание: Проект приказа Минпромторга
 
2. Минфин предложил облагать пассивные доходы по ставкам НДФЛ 13—22%
 
Минфин РФ в рамках бюджетного пакета инициировал поправки в Налоговый кодекс для повышения устойчивости бюджетной системы.

Предлагается унифицировать налогообложение доходов по ставке 13–22%, включив в основную базу НДФЛ пассивные доходы: дивиденды, проценты по вкладам, операции с ценными бумагами, продажу имущества, страхование и дарение.

Преференция по необлагаемому порогу малых вкладов до 1 млн руб. и льготы для участников СВО сохраняются.

Изменения затронут не более 6% граждан (около 4 млн человек), имеющих налогооблагаемые пассивные доходы.

Основание: Информация Минфина России от 24.09.2026 г.
 
3. Минпромторг подтвердил рост утильсбора с 2027 года
 
С 1 января 2027 года в России вновь вырастет утилизационный сбор на автомобили. Ставки увеличатся на 10–20% в зависимости от типа техники, сообщили в пресс-службе Минпромторга.

Повышение не является внезапным пересмотром правил – оно уже заложено в действующий график ставок. Для новой машины с двигателем объемом 1–2 л и мощностью до 160 л.с. общая шкала предусматривает платеж в 880 800 рублей в 2027 году против 800 800 рублей годом ранее.

Льготный режим для физических лиц работает иначе. Если автомобиль ввозится для личного пользования и все требования законодательства соблюдены, для машины до 160 л. с. с двигателем до 3 л сохраняется платеж 3400 рублей (для авто младше трех лет) либо 5200 рублей (для более возрастной машины).
 
Основание: Постановление Правительства РФ от 01.11.2025 г. № 1713

О нас | Полезно | Консультации | Налоговый аудит
  • 👍 4
  • 🔥 4
  • ⚡ 2
  • 👏 2
  • 🤝 1
Post #1204 132

Forwarded from Светлана Беляева | АФиНА

67.000 просмотров и очень полярные мнения. Что вы думаете о нашем диалоге с Каринэ Геворгян?

Смотрите, комментируйте, подписывайтесь, делитесь с друзьями и коллегами - это первое интервью на моем новом канале YouTube ❤️

Полное видео 😉 ПОЧЕМУ ЗА ОДНИМИ ИДУТ, А ЗА ДРУГИМИ НЕТ? Психология лидерства
  • ❤‍🔥 4
  • ⚡ 3
  • 🔥 3
  • ❤ 1
  • 👏 1
Post #1203 208
Post #1202 210
Реестр приостановленных документов ЕАЭС: проверьте статус

Еще в декабре 2025 года Росаккредитация получила право блокировать сертификаты, которые бизнес оформлял в Киргизии, Казахстане, Белоруссии и Армении. С февраля 2026 года основания для блокировки расширили и ужесточили.

Росаккредитация получила больше рычагов. Таможня — больше поводов остановить груз. Риски для импортеров выросли.

Механизм блокировки сертификатов ЕАЭС

Росаккредитация аннулирует сертификат в России, если таможня сообщает о нарушениях:

✔️нет протоколов испытаний;
✔️несоответствие товара требованиям безопасности по результатам экспертизы таможни;
✔️отсутствие подтверждения ввоза образцов для испытаний.

Сертификат также аннулируют, если орган по аккредитации другой страны ЕАЭС подтверждает, что лаборатория не выдавала протокол испытаний.

Как проверить действует ли сертификат

 На сайте ФСА: Список приостановленных и прекращенных разрешительных документов государств-членов ЕАЭС

 На сайте ЕАЭС, но важно выбрать страну РФ: Единый реестр выданных сертификатов соответствия и зарегистрированных деклараций о соответствии

О нас | Полезно | Консультации | Налоговый аудит
  • 🔥 4
  • 👍 2
  • ⚡ 1
  • 👏 1
  • 💯 1
Older posts →

About this channel

How can I read @taxriskmanagement without a Telegram account?
TGViewer shows the public web preview Telegram publishes for О Налогах для Бизнеса. Беляева Светлана: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does О Налогах для Бизнеса. Беляева Светлана have?
О Налогах для Бизнеса. Беляева Светлана (@taxriskmanagement) has 2.57K subscribers on Telegram, refreshed roughly every 30 minutes.
Does О Налогах для Бизнеса. Беляева Светлана know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →