Какие вызовы могут ожидать рынок жилья и ипотечного кредитования в 2026 году?
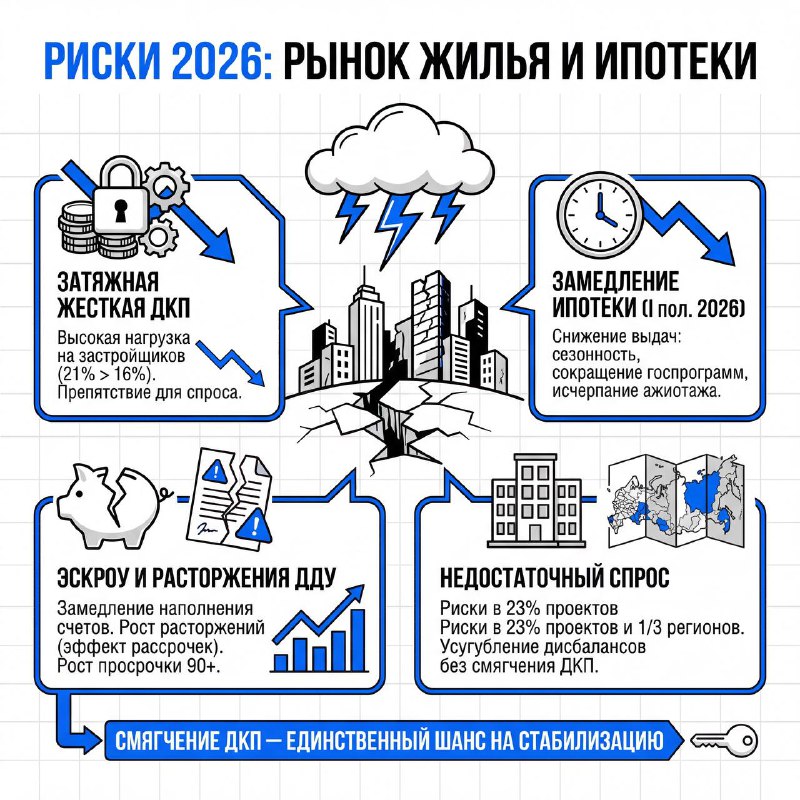
🔘Продолжительный период жёсткой монетарной политики сохраняет давление
Стоимость заимствований для девелоперов остаётся высокой около 21% проектного финансирования приходится на кредиты со ставкой свыше 16%. При этом дорогие деньги в экономике тормозят восстановление устойчивого интереса к рыночной ипотеке.
Если динамика ставок не изменится, нагрузка на застройщиков может вырасти до критических уровней.
🔘В первой половине 2026 года темпы выдачи ипотеки снизятся относительно конца 2025-го
На статистику повлияют сезонность, возврат компенсаций банкам к базовому уровню и спад ажиотажа по программам вроде «Семейной ипотеки».
🔘Замедление роста средств на эскроу-счетах связано не только с падением спроса
В 2025 году расторгнуто 14,2 тыс. договоров ДДУ на сумму около 155 млрд руб. (3% от продаж). Это может быть последствием высокого уровня ставок и рассрочек. Одновременно растёт просрочка по ипотеке: доля кредитов с задержкой 90+ дней достигла 1,2%.
🔘В 23% проектов и примерно в трети регионов наблюдаются признаки слабого спроса
Избежать дальнейшего нарастания дисбалансов удастся лишь при смягчении денежно-кредитной политики в текущем году.
Post #469
483
Forwarded from СЕНТИКО