TGViewer
Channel Public Channel
ЭкоФормула. Ипотека. Кредиты. Недвижимость

ЭкоФормула. Ипотека. Кредиты. Недвижимость

@smolyaninovablog

Помогаем с ипотекой 🏡,
кредитами 💳 и подбором жилья.
Без “разводов” — только результат.
Говорим о фин. грамотности 📚 и кредитной истории 🧾 простым языком.
Работаем по всей России.


Открытый мини курс - https://kurs.smolyaninovablog.ru/free_mod
Subscribers
8.71K
Photos
1.6K
Videos
340
Links
1.4K
Recent Posts 15 shown
Post #5575 56
0️⃣7️⃣.1️⃣0️⃣.2️⃣0️⃣2️⃣6️⃣
РЕГИСТРАЦИЯ ОТКРЫТА
😇😇😇😇 💰😌☂️☺️☺️☺️☺️☺️

METR.club, СК ПАРИ, Примсоцбанк и Тимер Банк
при информационной поддержке IPOTEKA.team

представляют

07 октября (среда) // Сбор гостей 19:00

III образовательно-познавательный нетворкинг для партнеров в Москве

📽 Презентация
🍸🍽Фуршет
🎧Dj Chekurin
❓Quiz
📸Фотосессия

Ведущий вечера - Анатолий Норштейн 🎤

Условия участия: 90 мест по 999 руб.
Для наших гостей приветственный фуршет, б/а напитки и шампанское.
РЕГИСТРАЦИЯ на ВЕЧЕР по ссылке: https://voroh.ru/event/1041486/

ВАЖНО! Вечер рассчитан на всех, кроме сотрудников сторонних банков и страховых компаний. Оплата будет доступна после прохождения модерации. Надеемся на ваше понимание.

📍Место проведения: ДЕПО Три вокзала (Новорязанская ул., д. 23, стр. 1), пространство Бар Станция (2 этаж). Пешком 300 м от метро Комсомольская. На территории есть собственная автомобильная парковка 🅿️ 🚘
  • ❤ 1
Post #5574 75
Хотите разбирать такие ипотечные кейсы не в теории, а на практике?

После кейса с ипотекой на 50 000 000 ₽ хочу ещё раз напомнить:

с 20 по 22 октября у нас пройдёт интенсив по ипотеке.

И это будет не формат:
«Вот ставка, вот программа, вот банк — запишите».

Нет.

Будем разбирать ипотеку так, как она реально работает сейчас:

— на практике;
— на кейсах;
— на сложных клиентах;
— на ситуациях, где нельзя просто нажать кнопку “подать заявку”.


Что будем разбирать

— как анализировать клиента до подачи;
— как смотреть кредитную историю;
— как оценивать долговую нагрузку;
— как считать доход;
— как работать с ИП и собственниками бизнеса;
— как банки смотрят ООО, обороты, прибыль и личный доход;
— почему большой оборот бизнеса не равен доходу клиента;
— как выбирать банк под конкретную ситуацию;
— когда заявку нужно готовить, а не подавать сразу;
— какие документы запросить заранее;
— где риск отказа;
— как выстраивать стратегию по крупным суммам.

Будем говорить и про обычные ипотечные заявки, и про сложные кейсы:

ИП, собственники бизнеса, крупные суммы, нестандартный доход, кредитные комитеты, дополнительные документы и пояснения для банка.

Потому что ипотечный брокер сейчас должен уметь не просто “отправить заявку”.

Он должен понимать:

клиент → доход → кредитная история → нагрузка → объект → банк → стратегия подачи.

Именно это мы будем отрабатывать на интенсиве.


Когда

20–22 октября

Начало каждый день — в 10:00 по МСК.
Продолжительность — 1–1,5 часа в день.

Мест всего 10.

Стоимость сейчас — 9 999 ₽.

Дальше цена будет выше.

Кто хочет попасть на интенсив — пишите мне в личку, чтобы оплатить и занять место.
@smolyaninova_ecoformula_ipoteka

Это интенсив для тех, кто хочет не просто знать условия банков, а реально понимать, как работать с ипотечными клиентами сейчас.
Post #5573 90
🔥 ИПОТЕКА НА 50 000 000 ₽. ДА, ТАКИЕ КРЕДИТЫ МЫ ТОЖЕ ОДОБРЯЕМ

Получили положительное предварительное решение на ипотеку — 50 000 000 ₽ сроком на 11 лет. notification (5)

И самое интересное здесь даже не сумма.

Клиент — собственник бизнеса.

А ИП и собственники бизнеса — одни из самых сложных клиентов для ипотечного кредитования. Причём сложных не только для банка, но и для нас на этапе анализа.

Сейчас у нас одновременно три таких клиента в работе. И у всех уже подобраны объекты.

Казалось бы: объект есть — быстрее отправляем заявку и идём на сделку.

Но именно с такими клиентами торопиться нельзя.

Сначала мы буквально разбираем всю финансовую ситуацию:

— кредитную историю и всё, что может повлиять на решение банка;
— действующие кредиты, кредитные карты и общую нагрузку;
— личный доход клиента;
— обороты и финансовые показатели бизнеса;
— налоговую и бухгалтерскую отчётность;
— структуру компании и долю собственника;
— движение денег по счетам;
— какую часть дохода конкретный банк вообще сможет принять в расчёт.

Потому что большие обороты компании не означают автоматически большой подтверждённый доход её собственника для банка.

А когда речь идёт об ипотеке на 20, 30, 50 млн ₽ и выше, анализ становится ещё глубже.

Такие заявки часто требуют ручного рассмотрения, дополнительных документов и пояснений. В сложных случаях решение проходит через кредитный комитет.

Поэтому наше решение на 50 000 000 ₽ началось не с кнопки «отправить заявку».

Оно началось с анализа и стратегии.

Сначала клиент → потом доход → потом нагрузка → потом выбор банка → и только потом заявка.

Именно так мы работаем с ИП и собственниками бизнеса.

🔥 Если вы ИП или собственник бизнеса и вам нужна ипотека на 20, 30, 50 млн ₽ и выше — приходите к нам ДО самостоятельной подачи заявок в банки.

На таких суммах неправильно выбранная стратегия может стоить одобрения.

Мы разберём кредитную историю, долговую нагрузку, доходы и сам бизнес, определим, на какую сумму можно рассчитывать, и выстроим стратегию получения финансирования.

Уже подобрали объект и нужна крупная сумма? Оставляйте заявку на консультацию в Экоформулу.

Сначала проведём анализ, определим стратегию и только после этого пойдём в банки — за нужным решением, а не за очередным отказом.
Post #5572 145
🔥 СЕМЕЙНУЮ ИПОТЕКУ РАЗОБРАЛИ. А ЧТО ЕЩЁ ИЗМЕНИЛОСЬ С 1 ОКТЯБРЯ?

Про новые условия семейной ипотеки написала выше. Но 1 октября вступили в силу и другие изменения, которые касаются кредитов, недвижимости, аренды, ЖКХ и даже пополнения банковских счетов.

Собрала самое важное 👇

💳 ПОТРЕБИТЕЛЬСКИЕ КРЕДИТЫ СТАНЕТ ПОЛУЧИТЬ СЛОЖНЕЕ

ЦБ ужесточил макропруденциальные лимиты.

Теперь доля выдач потребительских кредитов заемщикам с ПДН выше 50% ограничена 15%, а клиентам с ПДН выше 80% — всего 1% от соответствующего объема выдач.

Также доля кредитов сроком более 5 лет сокращается с 5% до 1%.

Что это значит для обычного клиента?

Если уже есть кредиты, кредитные карты, рассрочки и высокая долговая нагрузка, получить новый потребительский кредит становится ещё сложнее.

Именно поэтому сейчас особенно важно не отправлять заявки во все банки подряд, а сначала считать ПДН и понимать, куда вообще имеет смысл обращаться.

💰 НОВЫЕ ОГРАНИЧЕНИЯ ДЛЯ МИКРОЗАЙМОВ

Если у человека уже есть два непогашенных обязательства с ПСК выше 200% годовых, оформить ещё один такой микрозаем не получится.

При проверке будут учитывать соответствующие обязательства перед МФО и банками — информацию возьмут из кредитной истории.

А с 1 апреля 2027 года ограничения станут ещё жестче.

🏠 АРЕНДА ЖИЛЬЯ СТАНЕТ ПРОЗРАЧНЕЕ ДЛЯ НАЛОГОВОЙ

Цифровые платформы по аренде жилья начинают передавать ФНС сведения о заключенных сделках.

То есть налоговой будет проще сопоставлять полученные собственником доходы от аренды и уплату налогов.

🌳 ЗА ЗЕМЕЛЬНЫМИ УЧАСТКАМИ БУДУТ СЛЕДИТЬ В ТОМ ЧИСЛЕ АВТОМАТИЧЕСКИ

Росреестр сможет выявлять признаки нарушений земельного законодательства по результатам автоматизированного наблюдения, в том числе с использованием беспилотников.

Речь идет, например, об использовании земли не по назначению или строительстве там, где оно не допускается. Если обнаружат признаки нарушения, это может стать основанием для дальнейшей проверки.

🏧 ПОПОЛНЯТЬ СВОЙ СЧЕТ НАЛИЧНЫМИ МОЖНО БУДЕТ ЧЕРЕЗ ЧУЖОЙ БАНКОМАТ ПО СБП

Лимиты:

до 25 000 ₽ за одну операцию,
до 50 000 ₽ в сутки,
до 200 000 ₽ в месяц.

Но есть нюанс: речь именно о пополнении собственного счета, а не о переводе наличных другому человеку.

И банки самостоятельно решают, подключать такую возможность или нет.

📲 ЕЩЁ БОЛЬШЕ РАСЧЕТОВ ЧЕРЕЗ СБП

Принимать оплату через СБП смогут нотариусы, адвокаты с адвокатскими кабинетами, медиаторы, арбитражные управляющие, оценщики и патентные поверенные.

📱 ГОСУСЛУГИ ДЛЯ НЕДЕЕСПОСОБНЫХ ГРАЖДАН

Законные представители смогут создавать для них учетные записи на Госуслугах. Механизм будет похож на создание родителями детской учетной записи.

🔴 И ЕЩЁ ОДНО ИЗ САМЫХ ЗАМЕТНЫХ ИЗМЕНЕНИЙ — ЖКХ

Тарифы повышаются, причем индексация зависит от региона.

По указанным предельным параметрам:

Москва — до 15%
Санкт-Петербург — до 14,6%
Московская область — до 12,8%
Ленинградская область — до 9,2%

Изменения затрагивают электроэнергию, газ, тепло, воду и обращение с ТКО. При этом это не означает, что каждая конкретная коммунальная услуга автоматически подорожает ровно на указанный процент: окончательные параметры зависят от региональных решений.

Вот такое 1 октября.

Для нашей работы особенно важен блок по кредитованию: требования становятся жестче, поэтому стратегия «отправим заявку — посмотрим, что ответит банк» работает всё хуже.

Сейчас сначала считаем долговую нагрузку, проверяем кредитную историю, убираем то, что мешает одобрению, выбираем подходящий банк — и только потом подаем заявку.
Post #5566 136
🔥 ВСЁ. 1 ОКТЯБРЯ НАСТУПИЛО. НОВЫЕ УСЛОВИЯ СЕМЕЙНОЙ ИПОТЕКИ УЖЕ В СИЛЕ

Мы несколько месяцев обсуждали проекты, слухи, таблицы, возможные ставки и ждали, что в итоге реально заработает.

Теперь уже не «возможно», не «планируется» и не «обсуждается».

С 1 октября новые условия применяются к кредитным договорам, заключённым с этой даты.

И вот что мы имеем на практике 👇

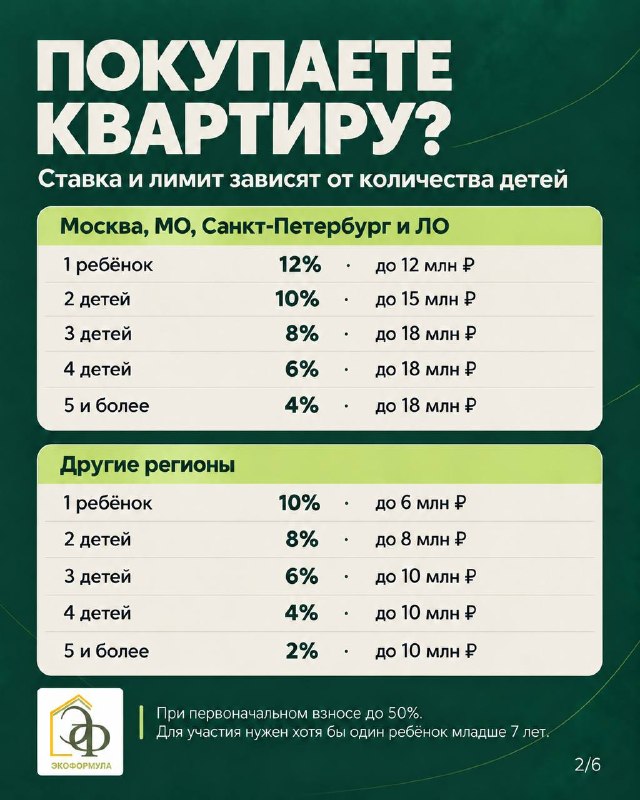
🏢 Если покупаем квартиру

Для Москвы, МО, Санкт-Петербурга и ЛО при первоначальном взносе до 50%:

1 ребёнок — 12%, до 12 млн ₽
2 детей — 10%, до 15 млн ₽
3 детей — 8%, до 18 млн ₽
4 детей — 6%, до 18 млн ₽
5 и более — 4%, до 18 млн ₽

Для других регионов:

1 ребёнок — 10%, до 6 млн ₽
2 детей — 8%, до 8 млн ₽
3 детей — 6%, до 10 млн ₽
4 детей — 4%, до 10 млн ₽
5 и более — 2%, до 10 млн ₽.

При этом для входа в программу по этой категории должен быть как минимум один ребёнок младше 7 лет. Если детей несколько, при определении ставки учитывается их количество, в том числе совершеннолетние дети в предусмотренных программой случаях.

💰 А если первоначальный взнос 50% и более?

Вот здесь принципиальная разница: ставка может составлять 6% независимо от количества детей при выполнении условий программы. В материалах банков есть небольшая разница в техническом пороге — встречается 50% и 50,1%, поэтому конкретную сделку обязательно проверяем по выбранному банку.

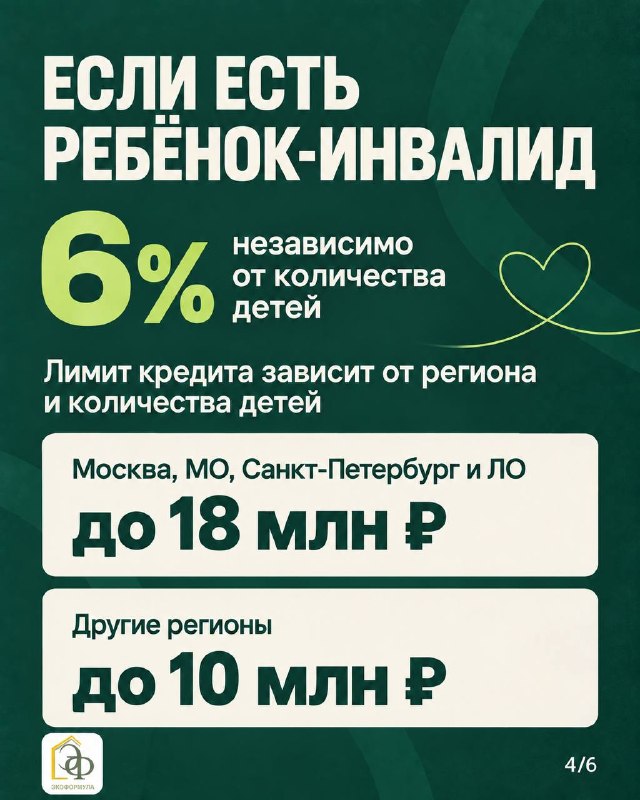
♿ Если есть ребёнок-инвалид

Ставка — 6%, независимо от количества детей. При этом максимальная сумма кредита зависит от региона и количества детей: в столичных регионах она может доходить до 18 млн ₽, в остальных — до 10 млн ₽.

🏡 А теперь важное про дом и ИЖС

Вот здесь многие ждали привязки ставки к количеству детей — а её нет.

При покупке подходящего готового дома с землёй или строительстве дома по предусмотренным программой схемам ставка составляет 6% независимо от количества детей.

При этом лимит кредита зависит от региона и количества детей: для Москвы, МО, Санкт-Петербурга и ЛО — от 12 до 18 млн ₽, для других регионов — от 6 до 10 млн ₽.

⏰ Но есть ещё одно очень важное изменение — льготная ставка теперь не на весь срок кредита.

Льготный период составляет 15 лет с даты заключения кредитного договора.

После этого ставка пересматривается по установленной программой формуле. То есть ипотеку можно оформить на более длительный срок, но льготные условия фиксируются именно на первые 15 лет.

И ещё интересный момент: ставку можно снизить уже после получения кредита.

Например, если родится следующий ребёнок, ребёнку будет установлена категория «ребёнок-инвалид» либо в течение первого года остаток долга снизится ниже установленного порога относительно стоимости объекта.

📍 И не забываем про регистрацию.

Требование о совместной постоянной регистрации родителя именно с ребёнком отменили.

НО!

Сам заемщик должен зарегистрироваться в приобретённом объекте и затем ежегодно подтверждать постоянную регистрацию. Контроль предусмотрен в течение 5 лет. Если этого не сделать, предусмотрено применение повышенной ставки.

❗️И ещё то, что сегодня особенно важно тем, у кого уже было одобрение.

Если кредитный договор был заключён до 30 сентября включительно, действуют старые условия.

Если договор заключается с 1 октября, даже при ранее полученном решении параметры сделки могут быть пересмотрены уже по новым правилам.

Вот теперь мы действительно можем сказать: семейная ипотека изменилась.

И сегодня просто увидеть рекламу «семейная ипотека» уже недостаточно. Нужно считать количество детей, их возраст, регион, первоначальный взнос, тип объекта, сумму кредита и срок, а уже после этого понимать, какая ставка и какая конструкция сделки доступны конкретной семье.

В Экоформуле именно так и работаем: сначала считаем всю конструкцию сделки, потом выбираем вариант и только после этого отправляем клиента в банк.
  • ❤ 2
  • 🔥 2
Post #5559 147
🔥 ПРАКТИЧЕСКИЕ ИНТЕНСИВЫ 15 ПОТОКА

Вот теперь точное расписание.

Это будет именно практика на реальных клиентских кейсах.

Я буду давать вам клиентов Экоформулы, а ваша задача — разобрать ситуацию, найти проблемы, предложить варианты решения, подобрать банки и аргументировать, почему вы выбрали именно такой маршрут.

Потом всё разбираем вместе и делаем выводы.

### 20–22 октября — ИНТЕНСИВ ПО ИПОТЕКЕ

Разбираем:

— кредитную историю;
— доход и ПДН;
— первоначальный взнос;
— семейную ипотеку;
— рефинансирование;
— кредит под залог;
— ИЖС;
— объекты;
— документы;
— подбор банка;
— путь клиента от заявки до сделки.

Будут реальные кейсы, где нужно будет найти банк в Гиде, посмотреть актуальные условия и предложить решение.

### 29–30 октября — ИНТЕНСИВ ПО ПОТРЕБИТЕЛЬСКИМ КРЕДИТАМ

Разбираем:

— как оценить клиента до подачи;
— КИ и текущие обязательства;
— ПДН;
— кредитные карты;
— рефинансирование;
— консолидацию;
— кредиты под залог;
— выбор банка;
— причины отказов;
— что делать, если клиент уже получил несколько отказов.

### 9–10 ноября — ИНТЕНСИВ ПО КРЕДИТОВАНИЮ БИЗНЕСА

Разбираем:

— ИП;
— ООО;
— собственников бизнеса;
— обороты;
— КУДиР;
— расчёт дохода;
— оборотное финансирование;
— инвестиционные кредиты;
— коммерческую ипотеку;
— залог;
— кредитные линии;
— документы бизнеса;
— как понять, куда можно подавать клиента.

### 23–27 ноября — ИНТЕНСИВ ПО ИСПРАВЛЕНИЮ КРЕДИТНОЙ ИСТОРИИ

Пять дней практики.

Разбираем реальные кредитные истории:

— просрочки;
— МФО;
— ошибки в БКИ;
— ФССП;
— закрытые и действующие обязательства;
— кредитный рейтинг;
— большое количество запросов;
— банкротство;
— работу с кредиторами;
— стратегию восстановления КИ;
— когда клиента уже можно подавать, а когда ещё рано.

И главное — по каждому кейсу нужно будет самостоятельно предложить план действий.

🔥 Для учеников 15 потока интенсивы входят в обучение.

Для тех, кто хочет попасть отдельно:

9 999 ₽ — при оплате не позднее чем за неделю до начала выбранного интенсива.

После этого стоимость:

12 999 ₽.

Мест будет ограниченное количество.

Занимайте места заранее.

@smolyaninova_ecoformula_ipoteka

Это тот формат, где вы не просто слушаете меня, а реально учитесь разбирать клиента и принимать решение как кредитный брокер.
Post #5558 125
🔥 Квартиры в Москве и рядом с Москвой с ключами уже в этом году

Если клиенту важно не ждать 2028–2029 год, а получить ключи в ближайшее время — такие варианты есть.

Собрали квартиры от 10 до 15 млн ₽ с чистовой или предчистовой отделкой.

То есть можно не закладывать огромный бюджет на ремонт и быстрее перейти к переезду или сдаче квартиры.

## Что есть по ценам

Вариант 1

1-комнатная квартира
38 м²

15/24 этаж

Цена — 14 137 976 ₽
Локация — рядом с МЦД Расторгуево, около 9 минут транспортом

Вариант 2

1-комнатная квартира
47 м²

9/9 этаж

Цена — 12 456 720 ₽
Локация — до метро Строгино около 25 минут транспортом

Вариант 3

1-комнатная квартира
46,8 м²

2/9 этаж

Цена — 14 824 698 ₽
Локация — до метро Строгино около 25 минут транспортом

## Почему это интересно

Главный акцент — ключи в этом году.

Это значит, что клиент не покупает “картинку на котловане”, а может быстрее:

— получить квартиру
— сделать минимальные доработки
— заехать самому
— сдать в аренду
— не ждать несколько лет до передачи ключей

Плюс отделка уже предусмотрена: чистовая или предчистовая.
А это экономия времени, нервов и части бюджета.

Такие варианты особенно подходят тем, кто хочет квартиру в Москве или рядом с Москвой, но не готов ждать долгую стройку.

Кому подойдет:

— клиентам, которым нужны ключи уже в этом году
— тем, кто не хочет начинать ремонт с нуля
— семьям, которые хотят быстрее переехать
— покупателям с бюджетом до 15 млн ₽
— инвесторам, которым важно быстрее вывести объект в аренду

Такие квартиры надо смотреть быстро: готовые варианты с отделкой и понятными сроками обычно долго не лежат.

Пишите — покажем подборку, сравним локации и посчитаем платеж под вашу ситуацию.

+7 921 422 5208
  • ❤ 3
Post #5557 158
🚨 С 1 ОКТЯБРЯ КРЕДИТЫ СТАНЕТ ПОЛУЧИТЬ ЕЩЁ СЛОЖНЕЕ

И вот это видео я очень рекомендую посмотреть всем, кто в ближайшее время планирует:

кредит наличными, рефинансирование, ипотеку или кредит под залог.

Почему?

Потому что с 1 октября 2026 года Банк России ужесточает ограничения по части потребительского кредитования. А значит, банки будут ещё внимательнее смотреть на долговую нагрузку заемщиков.

И здесь начинается самое интересное.

Вы можете хорошо зарабатывать.
Работать официально.
Никогда не допускать просрочек.

И всё равно получить отказ.

Почему? Потому что на решение банка влияют ваши действующие кредиты, кредитные карты и их лимиты, рассрочки, МФО и общий показатель долговой нагрузки — ПДН.

Причём иногда человек даже не понимает, что именно сейчас мешает ему получить нужную сумму.

🎥 В новом видео я подробно и простым языком разобрала, что меняется с 1 октября и что нужно сделать ДО подачи заявки.

Обязательно посмотрите его до того, как начнёте отправлять заявки по банкам.

Потому что самая плохая стратегия сейчас — сначала получить пачку отказов, а потом начинать разбираться, что было не так.

Сначала проверяем клиента. Потом выбираем банк. И только потом подаём заявку.

👇 Ссылка на видео — смотрите и отправляйте тем, кто планирует брать кредит в ближайшие месяцы.


https://youtu.be/wE96NDKS6bg?feature=shared


https://dzen.ru/video/watch/6ab6c2261fe2d758b3bc6008
  • 👍 2
Post #5556 173
🔥 ПОЛГОДА РАБОТАЛИ С КЛИЕНТОМ — И ПОЛУЧИЛИ РЕЗУЛЬТАТ!

Это тот случай, когда нельзя было просто подать заявку и ждать решения.

Когда клиент пришёл к нам, дохода для нужной суммы не хватало.

Поэтому мы не стали подаваться наудачу.

Полгода готовили клиента к кредитованию: работали с доходом, приводили показатели к тем, которые банк сможет принять, и только после этого вышли на рефинансирование.

И вот результат 👇

Сейчас у клиента ипотека под 29%.

Получили предварительное положительное решение банка на рефинансирование:

🏠 Сумма — 2 837 393 ₽
📆 Срок — 25 лет
🔥 Новая ставка — 18,25%
💰 Новый платёж — 43 630 ₽ в месяц.

А теперь самое интересное — ЭКОНОМИЯ.

Если считать ту же сумму 2,837 млн ₽ на 25 лет под 29%, платёж был бы примерно 68 600 ₽.

После рефинансирования — 43 630 ₽.

Разница — почти 25 000 ₽ КАЖДЫЙ МЕСЯЦ.

Это около 300 000 ₽ экономии только за первый год.

Сейчас готовимся к сделке 🔥

И вот зачем иногда мы работаем с клиентом не неделю и не месяц, а ПОЛГОДА.

Не всегда задача брокера — найти банк, который даст нужные условия прямо сегодня.

Иногда сначала нужно подготовить клиента, чтобы через несколько месяцев получить совершенно другой результат.

Если у вас сейчас высокая ставка по ипотеке — пишите. Посчитаем, есть ли смысл рефинансироваться и сколько можно сэкономить.
Post #5555 169
Бизнесу нужны деньги? Не всегда кредит — лучший вариант

Когда к нам приходит собственник бизнеса с запросом на финансирование, мы не ограничиваемся банковским кредитом.

Смотрим шире: кредит, кредитная линия, залоговое финансирование — а иногда лизинг оказывается намного интереснее.

Причём в лизинг можно приобретать не только автомобили или оборудование. Можно профинансировать коммерческую недвижимость, в том числе апартаменты, если объект и сделка соответствуют требованиям лизинговой компании.

Вот свежие расчёты, которые мы получили для клиента 👇

Объект стоимостью 13,08 млн ₽.

При авансе 20% — 2,616 млн ₽, срок можно растянуть на 120 месяцев, ежемесячный платёж по представленному расчёту — 288 542 ₽, а выкупная стоимость в конце — всего 1 000 ₽.

Хотите уменьшить ежемесячную нагрузку? При авансе 50% — 6,54 млн ₽ платёж по тому же объекту снижается до 196 965 ₽ в месяц на срок 120 месяцев.


А теперь самое интересное — зачем бизнесу вообще рассматривать лизинг недвижимости?

🔥 Длинный срок финансирования. В нашем расчёте — до 10 лет.

🔥 Не нужно сразу вынимать из бизнеса всю стоимость объекта. Вносите аванс, остальная сумма остаётся в обороте.

🔥 Налоговая эффективность. Для бизнеса на соответствующей системе налогообложения лизинг может давать возможность учитывать платежи в расходах и принимать НДС к вычету. Например, в одном из полученных нами предложений по коммерческой недвижимости отдельно рассчитаны оптимизация налога на прибыль 5,795 млн ₽ и НДС к зачёту 5,1 млн ₽.

🔥 Можно подобрать размер аванса и платежа под денежный поток бизнеса.

🔥 Возможен досрочный выкуп. В одном из полученных нами предложений прямо предусмотрено досрочное погашение платежей без комиссии.

И вот именно поэтому, когда клиент приходит в Экоформулу за кредитованием бизнеса, наша задача не просто отправить заявку в несколько банков.

Наша задача — посмотреть бизнес целиком и найти оптимальный способ получить нужное финансирование.

Иногда это кредит.
Иногда кредит под залог.
Иногда кредитная линия.
А иногда — лизинг коммерческой недвижимости или апартаментов.

Считаем несколько вариантов и уже потом выбираем, что подходит конкретному бизнесу по первоначальным вложениям, ежемесячной нагрузке и налоговой модели.

Нужно купить помещение или апартаменты для бизнеса, но не хотите вытаскивать всю сумму из оборота? Приходите на диагностику — посчитаем не только кредит, но и лизинг.
Post #5554 153
🚀 БАНКОВСКАЯ НЕДЕЛЯ ЭКОФОРМУЛЫ УЖЕ НАЧАЛАСЬ!

Сегодня прошёл первый день — у нас уже выступили 3 банка.

А дальше будет ещё 12 банков 🔥
То есть основная часть Банковской недели ещё впереди.

Если вы думали: «Поздно заходить, уже всё началось» — нет, не поздно.

Вы ещё успеваете присоединиться и получить доступ к следующим встречам, где будем разбирать реальные условия банков, нюансы одобрения, требования к клиентам и задавать те самые вопросы, которые обычно не пишут в официальных памятках.

Сегодня было 3 банка. Ещё 12 — впереди.

Так что если планировали участвовать — успевайте зайти сейчас.

👉 Ссылка на участие:
1. на сайте - https://ecoformula.pro/gid/
2. в максе - https://app.jetbot24.ru/w/b6Dg
3. в тг - https://app.jetbot24.ru/w/cbM8
Post #5550 186
🔥 Да нафиг эта неудобная семейная ипотека, если есть такое — квартира у Охта Парка с платежом 1 673 ₽ в месяц?!

Да, вы правильно прочитали. Но сразу поясню: это траншевая ипотека, и такой платёж действует на начальном этапе, а не весь срок. Дальнейший график обязательно разбираем до сделки.

Вот конкретный пример 👇

🏡 Евродвушка с отдельной спальней и кухней-гостиной.

▪️ Стоимость — 9 363 644 ₽
▪️ Первоначальный взнос — 1 882 092 ₽
▪️ Платёж на начальном этапе — 1 673 ₽/мес.

И всё это — в окружении соснового леса 🌲

Малоэтажные дома в скандинавском стиле, приватные дворы без машин, виды на лес. Ощущение, будто живёшь на даче, только с городским комфортом.

В проекте есть квартиры от 27,6 м² и от 8,03 млн ₽. Сдача — в 2027 году.

Не стоит ограничивать поиск только семейной ипотекой.
Нужно смотреть конкретную квартиру, её стоимость и платежи на всех этапах.

📩 Напишите мне «ЛЕС» — пришлю планировки и разберём, сколько платить сейчас и после выдачи следующих траншей.
@smolyaninova_ecoformula_ipoteka
Post #5549 203
Сегодня выходной
Вам воздушный поцелую от Феди
  • ❤ 4
Post #5548 208
ВЫ ЕЩЁ НЕ В ЗАКРЫТОМ КЛУБЕ ЭКОФОРМУЛА? ПОСМОТРИТЕ, ЧТО ВЫ ПРОПУСКАЕТЕ 👇

Закрытый клуб Экоформула — это место, где брокеры регулярно встречаются, разбирают реальные кейсы, обсуждают изменения в банках и делятся рабочими решениями.

Посмотрите, сколько всего запланировано только на ближайшие три месяца 👇

📅 7 октября Встреча в закрытом клубе

🤖 15 октября Интенсив по искусственному интеллекту

🛡 27–28 октября Двухдневный интенсив по страхованию

📅 5 ноября Встреча в закрытом клубе

📍 11 ноября Офлайн-встреча в Санкт-Петербурге

🏠 17–18 ноября Двухдневный интенсив по ипотеке

Снова пригласим брокеров из разных городов и будем разбирать реальную практику одобрений: сложные клиенты, ошибки при подаче, выбор банка и рабочие стратегии.

🏦 30 ноября — 4 декабря Банковская неделя Экоформула
Прямые встречи с представителями банков, актуальные требования, изменения в программах и возможность задать свои вопросы.

📅 16 декабря Встреча в закрытом клубе


И это не просто календарь мероприятий.

В клубе вы получаете:
— живое профессиональное окружение; — реальную практику, а не общую теорию; — опыт других брокеров; — актуальную информацию по банкам; — новые инструменты для работы и заработка; — поддержку коллег, которые понимают ваши задачи.

Рынок меняется слишком быстро, чтобы работать в одиночку и собирать информацию по крупицам.

💳 Оплатить участие и получить доступ:


1. на сайте - https://ecoformula.pro/gid/
2. в максе - https://app.jetbot24.ru/w/b6Dg
3. в тг - https://app.jetbot24.ru/w/cbM8
Post #5547 170
Вчера начали первый урок в 15 потоке 🥳🥳🥳

Объясняла как надо учиться и что ждет учеников

1. 3 месяца гида по кредитованию в подарок 🎁
2. куча домашек и практики ( кейсы Экоформулы будут разбирать ученики, вот я оторвусь)))
3. вся актвиность в закрытом клубе экоформула 3 месяца в подарок
4; удостоверение о повышении квалификации
5. 6 месяцев курса и помощи с одобреним клиентов учеников

Вот теперь думайте, кто не решил идти на курс сейчас, отчего вы отказали и можете писать мне в личку и бронировать места в 16 потоке на февраль 2027 года

В этот поток более никого не беру!!!
@smolyaninova_ecoformula_ipoteka
Older posts →

About this channel

How can I read @smolyaninovablog without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ЭкоФормула. Ипотека. Кредиты. Недвижимость: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ЭкоФормула. Ипотека. Кредиты. Недвижимость have?
ЭкоФормула. Ипотека. Кредиты. Недвижимость (@smolyaninovablog) has 8.71K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ЭкоФормула. Ипотека. Кредиты. Недвижимость know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →