TGViewer
Channel Public Channel
Сергей Нефёдов

Сергей Нефёдов

@sergiosblog

Финансист с мехмата МГУ. Квант-трейдер.

Анализирую деньги, сделки и экономику.

Связь: @nefedovsergey_work
Subscribers
3.65K
Photos
469
Videos
83
Links
215
Recent Posts 7 shown
Post #1554 239
Доходность Баффета

С 1965 по 2025 год акция Berkshire Hathaway росла в среднем на 19,7% в год, а S&P 500 с дивидендами на 10,5%.

Доллар, вложенный в Berkshire осенью 1964-го, превратился бы примерно в $61 тыс., в индекс — примерно в $460.

Но если разложить эти 60 с лишним лет по десятилетиям, картина другая. Отрыв от рынка исчез, хоть и не по прямой.

Разница с S&P 500 в процентных пунктах годовых:
1965–69: +23,0
1970-е: +16,5
1980-е: +21,7
1990-е: +2,3
2000-е: +6,8
2010-е: −0,5
2020–25: −0,8

За 10 лет с 1976 по 1985 год Berkshire обгоняла рынок на 36,5 п.п. в год.

За 2016–2025 годы отставала на 0,5 п.п. в год. В 2025-м: +10,9% против +17,9% у индекса.

Почему так?

Сам Баффет называет главной причиной размер. В 1964 году капитал Berkshire составлял $22 млн, в 1994-м $11,9 млрд, в 2010-м $157 млрд, в 2025-м $717 млрд.
Ещё в письме за 1994 год он написал: «Толстый кошелёк — враг выдающихся инвестиционных результатов». Тогда Berkshire рассматривала покупку бумаги, только если в неё можно вложить хотя бы $100 млн. Мелкие компании перестали быть интересны: даже удачная сделка с ними почти не двигала результат.

С тех пор капитал вырос ещё в 60 раз. В письме за 2023 год Баффет признал, что в США осталась лишь горстка компаний, способных реально сдвинуть результат Berkshire, и подытожил: «у нас нет никаких шансов на впечатляющую доходность».

Это видно и по балансу: по письму за 2025 год, у Berkshire больше $370 млрд в кэше и казначейских бумагах. Деньги есть, а крупных покупок с прежней доходностью почти нет.

Есть и другие причины: рынок стал эффективнее, а подход Баффета давно изучили и копируют. Но в ноябре 2025 года, перед уходом с поста CEO, Баффет снова указал на размер: «Через десять-двадцать лет многие компании покажут результат лучше Berkshire; размер берёт своё».

У квантов это называется ёмкостью стратегии: у каждой стратегии есть предел капитала, после которого её преимущество начинает исчезать. Баффет показал это на дистанции в 60 с лишним лет.

Для частного инвестора это хорошая новость. Маленький капитал может покупать то, что компании на сотни миллиардов недоступно, и в этом его преимущество.
  • ❤ 5
  • 🔥 3
  • 🏆 3
Post #1550 415
Билл Гейтс недозаработал триллион $?

В сети гуляет красивая история. После знакомства с Баффетом Билл Гейтс начал диверсифицировать портфель и продавать акции Microsoft.

Сейчас у него $138 млрд, а если бы не диверсифицировал, было бы $1,33 трлн.
Я пересчитал: в итоге числа другие, а вывод обратный.

До IPO в 1986 году у Гейтса было 11,2 млн акций Microsoft. С тех пор компания провела девять сплитов, и одна акция превратилась в 288. Получается около 3,2 млрд акций, это 43% Microsoft.
По цене на 9 октября 2026 года ($535) такой пакет стоил бы примерно $1,73 трлн, даже без дивидендов.

Реальное состояние Гейтса по Forbes сейчас $115,7 млрд. Разница почти в 15 раз.

Цифры $138 млрд и $1,33 трлн взяты из вирусного поста января 2024 года и с тех пор устарели.

Куда делись деньги?

Заметная часть «потерянного триллиона» вообще не про диверсификацию.

По оценке Forbes, Гейтс отдал на благотворительность около 731 млн акций Microsoft. По сегодняшней цене это около $390 млрд. Всего в фонд Гейтсов он передал больше $63,9 млрд, а в 2025 году объявил, что раздаст практически всё состояние, и фонд закроется в 2045 году.

Ещё часть акций ушла при разводе в 2021 году. Большую часть остального он годами продавал и вкладывал в другие активы через свою инвестиционную компанию.

Так что сравнивать $115,7 млрд с $1,73 трлн значит считать подарки на сотни миллиардов упущенной выгодой.

Есть и ирония. Учиться диверсификации у Баффета странно: по оценкам на 2024 год, около 99% его состояния лежало в одной акции, Berkshire Hathaway.(но которая в свою очередь диверсифицировала бизнес)

Почему диверсификация всё равно была правильной

27 декабря 1999 года акция Microsoft стоила $59,56. 9 марта 2009-го она стоила $15,15, на 75% ниже. Новый максимум она обновила только 21 октября 2016 года, почти через 17 лет.
Если бы всё состояние Гейтса лежало в одной акции, к 2009 году он потерял бы три четверти. И тогда нельзя было знать, что Microsoft вернётся и дорастёт до $4 трлн.

Нассим Талеб ответил на тот вирусный пост так: диверсификация нужна не для того, чтобы поднять доходность, а чтобы снизить разброс по всем возможным историям. Что, если бы акции Microsoft ушли в ноль? И подумай о тысячах предпринимателей, которые не диверсифицировались.

О тех из них, кто прогорел, вирусных постов не пишут.

Диверсификация — это страховка. В мире, где Microsoft стоит $4 трлн, она выглядит дорогой. Но решение оценивают по тому, что было известно в момент выбора, а не по тому, чем всё закончилось.

Источники:
• Forbes — профиль Гейтса, $115,7 млрд, пожертвования $63,9 млрд
• Forbes — расчёт Гейтс был бы триллионером
• Forbes — 731 млн акций отдано
• TKer — происхождение вирусного поста и ответ Талеба
• Microsoft IR — сплиты
• Microsoft 10-K 2026 — число акций
• Yahoo Finance — история цен MSFT
• Gates Notes — план раздать состояние и закрыть фонд в 2045 году
• Fortune 1986 — 45% после IPO
• Nasdaq — 99% состояния Баффета в Berkshire
  • ❤ 6
  • 👍 3
  • 🔥 3
Post #1545 557
🇨🇳Как поднялся китайский автопром?

В 1990 году Китай выпустил 0,5 млн машин. Примерно столько Япония делала за две недели.

В 2025-м — 34,5 млн. Больше трети всех машин в мире теперь собирают в Китае, и это в полтора раза больше, чем США, Япония и Германия вместе.

Масштаб я почувствовал на автовыставке в Шанхае. Меня ярко удивило, насколько развит китайский автопром и как он растёт от года к году.

Как страна за 35 лет стала автозаводом мира? Пятью последовательными ходами. И у этой победы есть цена.

Ход 1. Пустить иностранцев, чтобы научиться

С 1994 года иностранцы могли строить заводы в Китае только через СП, где у местного партнёра не меньше 50%. Сделка простая: VW, GM и Toyota получают огромный рынок, Китай — заводы, поставщиков и инженеров.

С технологиями вышло хуже, чем планировали: в моторах китайские бренды партнёров так и не догнали. Но производственная база осталась. Через 15 лет она пригодится.

Ход 2. Сделать машину массовой

После вступления в ВТО в 2001 году пошлины на импортные машины срезали с 80–100% до 25%. Конкуренция выросла, цены пошли вниз, а у городского среднего класса появились деньги.

В 2009-м, пока мировой автопром падал, Китай снизил налог на покупку машин с мотором до 1,6 л и запустил программу утилизации. Итог: 13,8 млн машин и первое место в мире. США в тот год выпустили 5,7 млн. С тех пор Китай первый 17 лет подряд.

Ход 3. Сменить игру

В машинах с ДВС у немцев, американцев и японцев десятилетия форы. Догонять их на их поле можно бесконечно. Поэтому Китай сделал ставку на электромобили, где все стартовали почти с нуля.

Инструменты: субсидии до 60 тыс. юаней за машину с 2009 года, освобождение от налога на покупку, обязательные квоты на выпуск электромобилей. А в Шанхае номер для бензиновой машины покупают на аукционе, электромобилю его дают бесплатно.

По оценке CSIS, господдержка отрасли за 2009–2023 годы составила $230,9 млрд.

Ход 4. Забрать батарею

Аккумулятор — самая дорогая часть электромобиля. В 2023 году CATL занимала 37% мирового рынка батарей, BYD 16%. Две китайские компании держат больше половины мира.

Кто контролирует батарею, тот контролирует себестоимость.

Ход 5. Запустить сома

В 2018 году иностранцам разрешили строить заводы электромобилей без местного партнёра. Первой пришла Tesla: завод в Шанхае заработал в 2019-м.

Расчёт был на «эффект сома»: запускаешь хищника в аквариум, и местные рыбы начинают плавать быстрее. В итоге в 2025 году BYD продала 4,6 млн машин и обогнала Tesla по электромобилям.

Субсидии при этом начали сворачивать в 2018-м и отменили с 2023-го. Слабых не спасали: WM Motor, HiPhi и Neta ушли в банкротство.

В результате доля электромобилей и плагин-гибридов в продажах выросла с 5% в 2020 году до 48% в 2025-м. Доля китайских брендов среди легковых поднялась с 38% до 70%.

На улицах это видно и без графиков. В каждой поездке в Китай я специально смотрю, сколько вокруг электромобилей (их легко узнать по зелёным номерам). И каждый раз это поражает.

Экспорт вырос семь раз за пять лет

Когда внутренний рынок перестал расти так быстро, машины поехали за границу. В 2020-м Китай экспортировал 1 млн машин, в 2025-м 7,1 млн. В 2023-м он обогнал Японию и стал экспортёром №1.

В России это заметно на любой парковке: после ухода западных марок китайские бренды заняли больше половины рынка.

Но есть и цена

Выручка отрасли за 2019–2025 годы выросла на 38%, до 11,2 трлн юаней. Прибыль за то же время упала на 9%. Рентабельность сползла с 6,3% до 4,1%, а в январе–мае 2026-го было уже 3,4%.

Продают больше, зарабатывают меньше. Заводов построили больше, чем нужно своему рынку, и началась ценовая война. Излишки уходят на экспорт, а ЕС и США закрываются пошлинами на китайские электромобили: в Европе до 35% сверх базовых 10%, в США 100%.

Деньги в автопром вливали многие страны.

Китай сделал три вещи одновременно: создал огромный рынок и пустил на него сильных конкурентов, выбрал поле, где у лидеров нет форы, и не мешал слабым умирать.

Десятилетиями он учился делать машины с ДВС, а выиграл в другой игре, используя всё, чему научился.
  • 👍 7
  • 🏆 4
  • 🔥 3
  • ❤ 1
Post #1544 574
Сколько стоит гандикап CEO ⛳️

Экономисты Георгий Колев и Робин Хогарт из Университета Помпеу Фабра провели исследование с почти анекдотичным выводом.

Американские CEO, которые не играют в гольф, получают примерно на 17% меньше коллег-гольфистов.

Как это посчитали?

Golf Digest в 1998, 2000, 2002 и 2004 годах публиковал рейтинги директоров-гольфистов с их гандикапами, в каждом по 200–300 CEO крупнейших компаний.

Авторы сопоставили эти списки с полным пакетом вознаграждения CEO из базы ExecuComp: зарплата, бонусы, акции, опционы. И сравнили гольфистов с остальными, учитывая размер компании, её результаты и другие факторы.

Точная разница 16,4%! Медианный CEO в выборке получал больше $5 млн в год. В деньгах это около $820 тыс. в год за то, что ты играешь в гольф.

Но мало просто играть, играть надо хорошо. Гандикап это примерно сколько ударов сверх нормы делает игрок за раунд, т.е чем он выше, тем хуже игра.

Каждый лишний удар гандикапа давал минус 2,14% к вознаграждению, то есть около $107 тыс. в год на уровне $5 млн.

Средний гандикап в выборке около 15 при стандартном отклонении около 6. Значит, директор, который играет на одно отклонение хуже среднего гольфиста, получал примерно на 12% меньше него. Это уже порядка $600 тыс. в год.

Связи между гандикапом и результатами компаний авторы не нашли: доходность акций у компаний с сильными и слабыми гольфистами статистически не различалась. То есть советы директоров платят за навык, который на результат бизнеса не влияет.

Авторы называют это иллюзорной корреляцией. Совет видит уверенного человека с хорошим ударом и неосознанно переносит это впечатление на управленческие качества. Гольф-клуб это место, где руководители общаются и постоянно оценивают друг друга, так что навык на поле начинает работать как сигнал компетентности, хотя им не является.

У этой истории есть обратная сторона. Ли Биггерстафф, Дэвид Чичеро и Энди Пакетт в работе с говорящим названием «FORE! An Analysis of CEO Shirking» взяли данные Ассоциации гольфа США о сыгранных раундах 363 CEO из S&P 1500.

Четверть самых активных игроков это 22 раунда в год и больше. У их компаний рентабельность активов в среднем на 1 п.п. с лишним хуже, а рыночная стоимость почти на 10% ниже, чем у похожих фирм.

Такие директора чаще теряли пост, особенно при независимом совете и в первые годы работы. Долго сидящие CEO, наоборот, часто избегали последствий. Ещё одна деталь: чем больше у CEO собственных акций компании, тем меньше он играет.

Картина выходит двоякая. Немного гольфа и хорошая игра повышают зарплату директора, хотя компании от этого ни тепло ни холодно. А слишком много гольфа уже бьёт по самой компании.

Гольф это не столько спорт, сколько среда: там завязываются знакомства, и там тебя оценивают. Поэтому он работает как нетворкинг и как сигнал статуса. Но сигнал это не результат. Советы директоров, которые платят за впечатление, а не за цифры, переплачивают за то, что на прибыль не влияет.

Вывод для любого, кто нанимает и оценивает людей: проверяйте, за что именно вы платите. Харизма, уверенность, хорошая игра в гольф легко создают ощущение компетентности. Сами авторы предлагают лечить это механическими правилами оценки вместо «общего впечатления».

Источники: Kolev, Hogarth, «Illusory correlation in the remuneration of chief executive officers: It pays to play golf, and well», UPF Working Paper 1132 (2008); Biggerstaff, Cicero, Puckett, «FORE! An Analysis of CEO Shirking», SSRN (2014).
  • 🔥 9
  • ❤ 5
  • 🏆 3
Post #1539 956
KFC купили за 1,3 млрд ₽. Через три года он стоит 30–40 млрд

Весь российский KFC, больше 1 100 ресторанов, по оценке «Коммерсанта» обошёлся покупателям примерно в 1,3 млрд ₽.

Франчайзи Константин Котов и Андрей Осколков переименовали сеть в Rostic's, а юрлицо в «Юнирест».

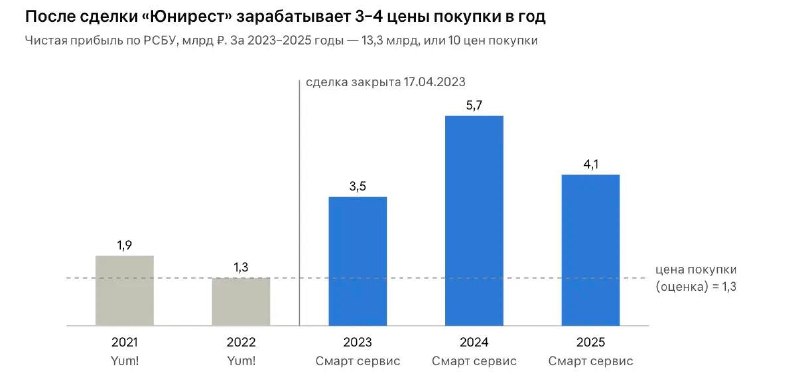
В мае 2026-го 20% головной компании получил крупнейший франчайзи сети IRB. Долю оценили в 6–8 млрд ₽. Значит, вся компания стоит 30–40 млрд, в 23–31 раз дороже цены покупки.

И это не бумажная переоценка. Прибыль «Юниреста» по РСБУ: 3,5 млрд в 2023-м, 5,7 млрд в 2024-м, 4,1 млрд в 2025-м. Итого 13,3 млрд за три года, около десяти цен покупки. Сделка отбилась за несколько месяцев.

Получается, компанию сейчас не переоценили. Её в 2022 году продали очень дёшево.

Откуда прибыль? Главный источник - франшиза. Роялти и взносы франчайзи принесли «Юниресту» 8,2 млрд ₽ за 2025 год: больше четверти выручки и вдвое больше чистой прибыли.

Моя гипотеза в том, что при KFC часть этого потока уходила материнской Yum! за бренд. Теперь бренд Rostic's принадлежит самой компании, и платить за него некому. Выручка с 2021 года выросла с 18,3 до 30,8 млрд ₽, а чистая маржа с 10,4% до 13,4%.

Но оговорюсь, что обе цены это оценки: ни сумму сделки с Yum!, ни сделку с IRB стороны не раскрывали.

IRB не сторонний покупатель, у неё с владельцами есть общий бизнес. Владельцы вложили в систему больше 1,3 млрд: 215 ресторанов AmRest обошлись им в €100 млн, ещё 3–4,5 млрд ушло на выкуп франчайзи «Эй Кей Раша».

И 2025 год уже не рост: прибыль упала на 28%, как у других крупных фастфуд-сетей.

На фоне других сделок по ушедшим брендам Rostic's оказался самой дешёвой покупкой относительно прибыли.

Противоположный полюс это Stars Coffee, которая за четыре года не отбила и четверти цены. Разница в том, что купили: у KFC работающую франшизу на 1 100 ресторанов, у Starbucks закрытые кофейни без бренда и рецептур.

Для покупателей это одна из лучших сделок эпохи ухода западных брендов. Но гениальной инвестицией я бы это не назвал. Котов и Осколков не создали стоимость с нуля, а получили готовую: рестораны, франшизу, поставщиков, команду и гостей.

Для Yum! Россия была около 4% ресторанов KFC в мире, и уйти быстро было важнее, чем продать дорого. Продавать пришлось с одобрения властей, а реалистичным покупателем оставался свой же франчайзи. Удачной сделку сделало не мастерство покупателя, а условия выхода.

Подробная статья с графиками и сравнением с другими сделками — на vc.ru
  • ❤ 6
  • 👍 5
  • 🔥 4
Post #1534 1.16K
Тимати vs Греф: кто был прав про Stars Coffee

Июнь 2023-го, ПМЭФ. Греф показывает слайд с данными Сбера: продажи в бывших кофейнях Starbucks после перезапуска под вывеской Stars Coffee упали на 76%.

Тимати отвечает видеообращением, где утверждает, что цифра не соответствует действительности, сеть растёт на 5% к Starbucks 2021 года, а аналитиков Сбера стоит уволить.

Прошло три года, у «Арены», через которую работает Stars Coffee, вышла отчётность за 2023–2025 годы. Я сопоставил её с РСБУ «Кофе Сирена», оператора Starbucks в России, и посчитал, кто был ближе к правде.

2023 год, первый полный год работы сети.

Выручка «Арены» 1,47 млрд ₽. У Starbucks в 2021-м было 5,27 млрд.

Что дает минус 72% в номинале по выручке.

С поправкой на инфляцию 2022–2023 годов (дефлятор 1,203) минус 77%.

У Сбера было минус 76%. Разница в один процентный пункт это погрешность метода.

Чтобы выйти на +5%, как говорил Тимати, нужна была выручка 5,53 млрд. В отчётности она в 3,8 раза меньше.

С «+5%» не сходятся даже собственные цифры владельцев. Они называли 20 тысяч гостей в день и средний чек 580 ₽.

Это 20 000 х 580 х 365 ≈ 4,2 млрд ₽ в год с НДС, около 3,5 млрд без него.

Всё равно меньше Starbucks 2021 года. Даже если поверить и посещаемости, и чеку, выходит не +5%, а от −20% до −33%.

А обратный счёт от реальной выручки даёт 7–8 тысяч чеков в день, а не 20.

В марте 2024-го Тимати пошёл дальше: сеть якобы превзошла доковидный Starbucks.

В 2019-м у Starbucks было 5,59 млрд ₽, у «Арены» в 2024-м 1,82 млрд. Это 33% в номинале и около 22% с учётом инфляции.

На одну кофейню картина мягче, но тоже далека от «превзошли». Собственная точка Stars Coffee в 2025 году приносит около 20,8 млн ₽ в год против 40,5 млн у Starbucks в 2021-м. В ценах 2021 года это около 37%.

Окупилась ли покупка?

Активы купили примерно за 500 млн ₽, и летом 2023-го Пинский рассчитывал отбить вложения до конца года.

Чистая прибыль «Арены»:
−60 млн в 2022-м,
+69 млн в 2023-м,
+104 млн в 2024-м,
+6 млн в 2025-м.

Итого 119 млн за четыре года, меньше четверти цены покупки.

При темпе 2025 года на оставшиеся 381 млн ушло бы больше 60 лет.

Другие преемники ушедших брендов справились иначе. Покупатели McDonald's и KFC отбили сделки меньше чем за полгода прибыли.

Им продали работающий бизнес целиком: с поставщиками, производством и командой. Stars Coffee досталась закрытая сеть без бренда, рецептур и поставщиков, а гости за полгода простоя разошлись по другим кофейням.

Оговорки и допущения.

В выручку «Арены» не попадает выручка франчайзи: из 118 точек 30 франчайзинговые.

Если часть кофеен оформлена на другие юрлица, общая выручка сети выше, я таких не нашёл, но исключить не могу.

Тимати не уточнил, что именно выросло на 5%. А у Сбера данные только по картам банка, так что совпадение с отчётностью подтверждает порядок цифры, но не безупречность слайда.

В итоге Stars Coffee не провал.

Бренд узнают, сеть растёт и третий год подряд прибыльна. Но «превзошли Starbucks» в открытой отчётности не видно ни по одной метрике, и аналитиков Сбера увольнять было не за что))

Выжимка из моей статьи на VC.ru
  • 🔥 18
  • ❤ 14
  • 🏆 7
Post #1533 960
Статус как подписка

На рынке премиальных кредиток произошёл сдвиг, который говорит про психологию больше, чем про финансы.

Топовые карты подорожали: по данным WSJ, Amex поднял плату за Platinum на $200, до $895, а Chase Sapphire Reserve - с $550 до $795.

И рынок тут же родил прослойку между обычными картами и ультрапремиумом. Недопремиум для тех, кто не богат, но хочет себя таким ощущать.

Стоит эта прослойка $325–395 в год. Amex Gold — $325, Capital One Venture X - $395, свежие карты Alaska и American Airlines рядом.

За эти деньги дают лаунджи, кредиты на рестораны и, что показательнее всего, металлический корпус. Карту, которая приятно весит в руке.

Продают тут не финансовый инструмент, а ощущение.

Берут эти карты в основном молодые горожане, которые тратят на путешествия и еду.

Amex Gold вообще самая популярная карта у зумеров, средний возраст держателя — 29 лет. И платят они годовую плату не за математику кэшбэка. Платят за то, чтобы оказаться ярусом выше. Металл в кошельке как маленькое кольцо статуса.

Директор Alaska сказал об этом: "Две карты по $800–900 держать никто не станет, поэтому $395 - «разумная цена»". То есть нашли точку, где премиум ещё по карману, а отказаться уже жалко.

Перки чаще всего не отбивают комиссию. Карта без платы по чистым цифрам обычно выгоднее, если считать по своим реальным тратам, а не по списку привилегий на сайте.

И вот тут вылезает принцип, который шире кредиток.

Статус научились паковать в подписку. Тебе продают не выгоду, а чувство, что ты чуть выше, чем есть. (галочка в профиле сразу приходит на ум)

Металлический корпус не добавляет ни цента к кэшбэку - он добавляет к самоощущению, и деньги берут именно за это.

Ловушка в том, что комиссия считается в рублях, а ощущение - нет.

Ты платишь фиксированную, вполне реальную сумму за прибавку к самовосприятию, которую невозможно положить в карман.

Сел, посчитал по своим тратам - почти всегда оказывается, что переплатил за витрину.

Рынок бьётся за тех, кто хочет казаться побогаче, а таких в разы больше, чем состоятельных. Годовая плата превратилась в способ продавать не деньги, а самовосприятие.

Так что перед тем как заплатить за premium-что угодно, стоит спросить себя: я плачу за то, что оно делает, или за то, кем оно позволяет казаться.

Источник: Wall Street Journal
  • 🔥 7
  • ❤ 4
  • 👍 3
Older posts →

About this channel

How can I read @sergiosblog without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Сергей Нефёдов: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Сергей Нефёдов have?
Сергей Нефёдов (@sergiosblog) has 3.65K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Сергей Нефёдов know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →