🎯#tefficient 1H25: data-only тянет трафик, 5G не всегда; ARPU растёт у меньшинства рынков 📈 Лидеры по потреблению: 🇸🇦 50,4 ГБ/мес (2024), 🇱🇻 48,5, 🇫🇮 46,3 в 1П’25. Низкие уровни у 🇳🇿, 🇹🇳, 🇴🇲, 🇩🇪 🚀 Темпы 1H25 vs 1H24: 🇵🇹 +32%, 🇳🇴/🇱🇹/🇷🇸 +21%. Спад у 🇶🇦 −29%, 🇹🇷 −2% 📦 Data-only — главный драйвер. Доля в базе: 🇫🇮 23%, 🇱🇹 20%, 🇦🇹 17%, 🇵🇱 16%, 🇱🇻 16%. Связь с средним потреблением выраженная 🏠 Нагрузка FWA очень высокая: FWA-only — 🇦🇺 477 ГБ/мес (2024), 🇸🇪 379, 🇮🇪 294, 🇫🇷 232, 🇹🇳 126. По всей базе data-only: 🇱🇻 195, 🇸🇪 156, 🇦🇹 138 🛰 «5G ≠ трафик». Доля 5G в трафике: 🇰🇷 91%, 🇨🇳 75% (ноя.-2024), 🇸🇦 58%, 🇦🇹 49%. Низкие значения: 🇷🇴 4%, 🇩🇪 10%. Причины: indoor C-band, небольшая база FWA 💸 Цена за ГБ падает медленнее: 🇵🇹 −27%, 🇪🇸/🇳🇱 −17%. Исключения: 🇹🇷 +57% (инфляция), 🇫🇮 +1%, 🇭🇷 +1%. ARPU растёт только в 13 из 24 рынков при росте трафика в 22
🧾 Источник: tefficient, Industry analysis #3 2025 — Mobile data (1H 2025 per country, excl. M2M), 18 ноя 2025. Метрики: ГБ/мес/SIM (без M2M), доля 5G в трафике, цена/ГБ, ARPU. В ряде стран FWA учитывается как fixed — отмечено в отчёте
☎️Цены на мобильную связь и интернет #NUMBEO Средняя стоимость ШПД и мобильной связи хоть и растёт но вяло (😢). В приложении сборка, голосуем, если нужно сравнение по странам)
🌟MNP статистика операторов 10М2025🇷🇺 Годная статистика от коллег НИЦ Телеком по % успешных и % отказов #MNP портаций. Однозначно, после "арбитража" ситуация улучшается, но не у всех. Журнал Электросвязь, сайт и канал коллег⬅️
🧠#GSMA Intelligence: Telco-AI в Европе и Евразии - экономия доминирует, но четверть новых запусков уже про выручку: 🤖 Где ставят AI: client care 38%, сеть 19%, продажи/маркетинг 20% — «сладкая точка» для KPI и быстрой отдачи 💸 Монетизация появляется: в новых релизах Q3’25 в Европе 25% — уже с revenue-целью 🚦 Зрелость высокая: ~73% внедрений в проде; «коммитов» ещё ~23%. ⚡ Энергия = деньги: 20–30% opex — энергозатраты; AI требует внимания к sleep-states/оптимизации RAN/core 🌍 Евразия (контекст РФ): новые внедрения — 50/50 экономия vs выручка; окно для суверенного AI и edge-инференса
#GSMA: Европа — половина мирового рынка MVNO; eSIM и суббренды усиливают конкуренцию. 📝 Ключевые факты: 🌍 2 138 MVNO в мире на авг.-2025 (в 2015 было 1 315). Среднее MVNO на MNO: 2,4 (2015: 1,6). Топ-10 стран = 48% всех MVNO 🇪🇺 Европа: 1 056 MVNO (49% глобально) и 4,9 MVNO на MNO — самый высокий «удельный вес». Основные доноры: Германия, Великобритания, Испания, Швеция, Франция 🧩 Бизнес-модели: discount 32% (2015: 26%), telecoms 21%, business 10%. Discount+telecoms в сумме = 53% рынка 📱 eSIM: 642 MVNO уже предлагают eSIM, из них 52 — eSIM-only. Это ключ к цифровой дистрибуции и «тонкому» запуску 🏷️ Суббренды MNO: 265 (12% от MVNO). В Европе 177 суббрендов и 1,5 суббренда на MNO. РФ в сводной матрице отмечена среди стран Европы с упором на независимых MVNO (меньше суббрендов на 1 MVNO) 🧠 Full MVNO: Европа лидирует (56). В России — 5 full MVNO (включены в перечень стран с количеством full-игроков) 🚀 Пайплайн: 283 планируемых MVNO, из них 94 (36%) — в Европе. Потенциал роста остаётся высоким
👑Самые-самые за 2Q25 #GSMA В преддверии череды публикаций результатов 3Q стоит оценить, что происходит в Мире, у скольких операторов есть 2х-значные темпы роста по доходам и абонентам (при условии более 5,5 млн абонентов). Спойлер - очень очень мало) ну и рейтинги!⬅️
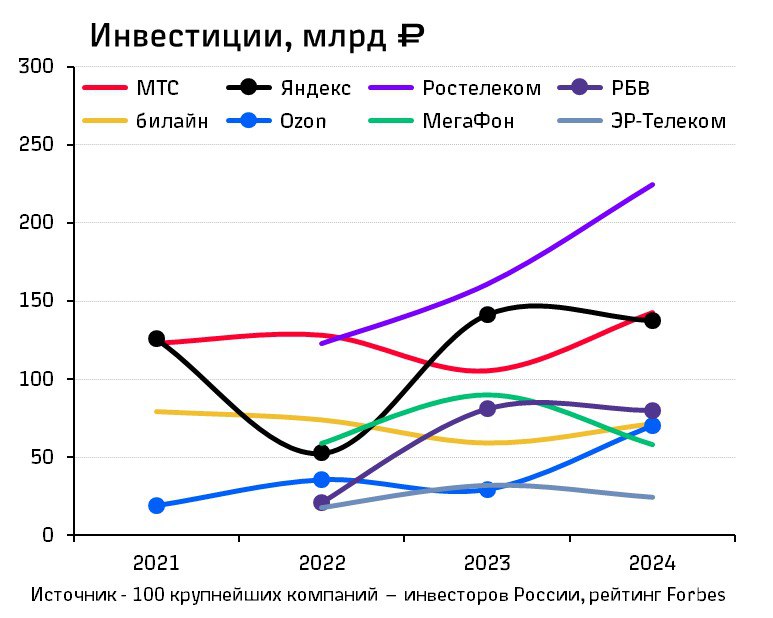
🏆Рейтинг по объему инвестиций #Forbes 2021-2024 По итогам 2024 года капиталоёмкие телекомы отвалили на инвестиции порядка полтриллиона рублей, рост Y-o-Y 16%.
📶Скорости по РФ за 9М25 в запрещенном #SpeedTest Особой дифференциации нет, разве что задержку колбасит. Источники - РФ, Москва и СПб, а OpenSignal тут
🔥Доходы отрасли связь 1 кв. 2025🇷🇺 Прирост составил 8%, инфляция (тотал) 10%, доля в ВВП растет до уровня 1Q24. По регионам не просто, возможно рокировки между Крымом и новыми территориями. Источники: ЕМИСС, ЦБ, Росстат 👏Поддержка канала
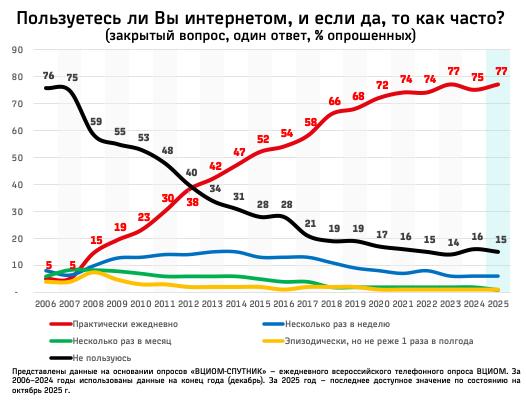
📶 Российский интернет-рынок: плато достигнуто #ВЦИОМ Итоги: 76-77% россиян онлайн ежедневно - показатель стабилен 3 года подряд. Рост остановился: оставшиеся 15% офлайн - это low-ARPU сегмент (пожилые, удалённые территории). Единственный драйвер роста выручки — повышение тарифов и конвергенция. Новых абонентов взять негде 😵💫 👏Поддержка канала
🔎Вакансии из ЗП телекомов 10.2025 "Летний" рост вакансий закончился, количество падает. У MVNO на круг 19 вакансий. Численность в отрасли была тут. 👏Поддержка канала
➡️Развитие мобильной связи в РБ 3 кв. 2025🇧🇾 Свежие цифры от коллег - LTE БС уже за 7К, итого мобильный интернет трафик прирос на 14%, голосовой трафик вообще не падает 😔. Интересный момент, обычно под 3Q всегда доля 3G трафика чуть прирастает, роуминг?
🆕Интернет и голосовой трафик России 1 кв. 2025🇷🇺 Лёд тронулся, МинЦифры опубликовала результаты отрасли первого квартала 2025 года. Фикса идет на рекород, а голосовой трафик замедляет падение. Скоро увидим просадки мобильного интернета от отключения.
🎯 Россия в SOMIC-2025 (#GSMA): что важно 🇷🇺 Примерно 30 млн жителей РФ «под покрытием, но офлайн». Это около 17% разрыва использования по Европе и и Центральной Азии (ЕЦА) ~180 млн. Регион уже 77% населения онлайн 🛰️ Покрытие не ключевая проблема. В ЕЦА: 4G ~98%, 5G 61%, coverage gap ~1%. Для РФ узкое место — именно использование 📱 Главный барьер — устройства и доступность. Из 3,1 млрд людей мира «под покрытием, но офлайн» до ⅔ не имеют телефона; гипотетический смартфон за $30 делает устройства доступными до ~1,6 млрд человек. Приоритет для РФ: программы доступных девайсов и рассрочки 🗼 Контекст 5G. Мир: 54% населения под покрытием 5G (+~700 млн за 2024). ЕЦА: 61%. Без стимулирования использования (девайсы, тарифы, навыки) дополнительный CAPEX даст ограниченный эффект ➕ Прирост пользователей в 2024: +~200 млн новых мобильных интернет-пользователей; ~90% пришлись на страны с низким и средним доходом. Это подтверждает, что основная борьба идёт за «usage gap»
Источник: GSMA, The State of Mobile Internet Connectivity 2025 (Overview, Trends, Network Coverage & Infrastructure; сентябрь 2025). «Usage gap»- доля людей, которые живут под покрытием 3G/4G/5G, но не используют мобильный интернет. «Coverage gap» - доля людей вне покрытия. Оценки GSMA Intelligence, население ООН