
📈 Упаковка и тестирование. Тренды. Аналитика PwC
Back-end стадия производства полупроводников – расширяя пределы совершенствования
Десятилетиями рост производительности обеспечивался главным образом за счёт миниатюризации на front-end этапе, однако после развития технологий производства до уровней ниже 10 нм только два контрактных производителя (прим. RUSmicro: TSMC и Samsung) освоили выпуск таких изделий крупными партиями, третий (прим. RUSmicro: Intel) сейчас постепенно наращивает объёмы выпуска.
По мере уменьшения размеров возрастают проблемы коротких каналов, паразитных ёмкостей, растущих токов утечек, что существенно усложняет дальнейшее уменьшение размеров узлов и повышает затраты.
Первые шаги по снижению размеров КМОП-транзисторов — от 90 нм до 28 нм — позволили удвоить плотность размещения транзисторов на кристалле и повысить эффективность энергопотребления на 25–50 %.
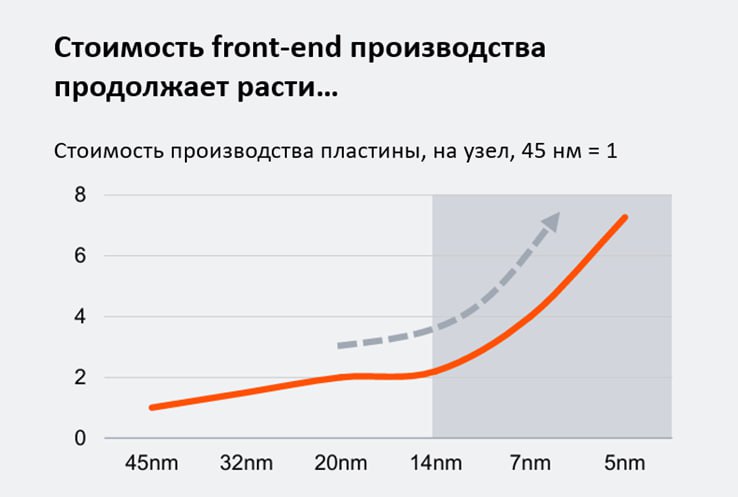
Между этапами от 16 нм технологии FinFET до современного уровня в 3 нм кривая роста плотности стала пологой, замедлилось улучшение энергоэффективности, тогда как цена кремниевых пластин выросла практически втрое, подняв стоимость узла в 2-3 раза.
Использование инструментов EUV-литографии, снижение доли выхода годных изделий и быстрый рост затрат на научно-исследовательские и опытно-конструкторские работы подчёркивают, насколько дорогим стало продолжение масштабирования на front-end стадии.
Перед лицом снижения рентабельности производители микросхем возвращаются к интенсивному развитию продвинутых технологий завершающих стадий — модульных (чиплетных) конструкций, трёхмерного стекирования, 2,5D-межуровневых соединений — чтобы компенсировать сокращение улучшения показателей на front-end стадии и сохранить возможность повышения общей производительности системы.
@RUSmicro, по материалам отчета PwC Semiconductor and Beyond, картинки - из отчета
Post #7749
1.31K


- 👍 3
- ❤ 1