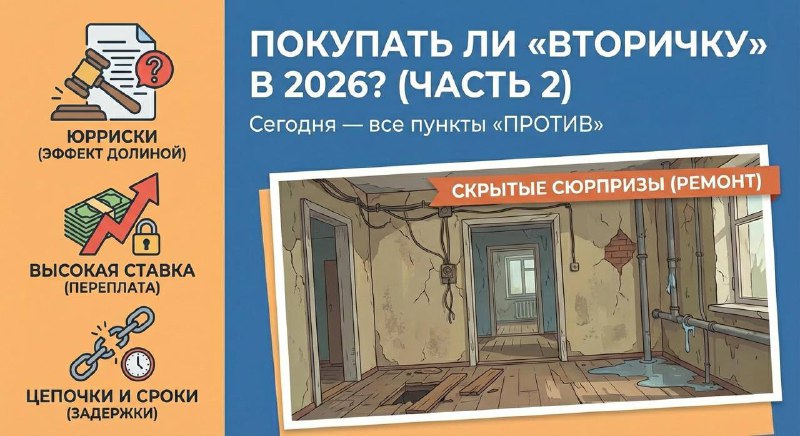
Покупать ли «вторичку» в 2026? (Часть 2)
Сегодня — все пункты «ПРОТИВ»
Первая часть в предыдущем посте.
Сразу к контексту, ключевая ставка ЦБ после февральского снижения — 15,5% годовых, рыночная ипотека на вторичку — около 19–20% в зависимости от банка и программы. То есть условия по кредиту всё ещё тяжёлые, а доверие к вторичному рынку после «дела Долиной» заметно просело.
1. «Эффект Долиной» и юрриски
История с квартирой Ларисы Долиной показала, что даже добросовестный покупатель может лишиться жилья, если где‑то в прошлых сделках был мошеннический след.
На практике это означает, что покупка вторички в 2026 без тщательной проверки — это игра в лотерею. Вам нужно: отдельно проверять историю переходов прав, все обременения (залог, арест, рента), использование маткапитала, браки и разводы, возможных наследников, а также основания первоначальной приватизации или сделки. Юридическая экспертиза и страхование титула в таких условиях - обязательная статья расходов.
Правда, если смотреть на статистику, масштаб трагедии - капля в море. В 2025 году по «схеме Долиной» оспорили чуть больше 3 тысяч сделок по всей России. На этом фоне Росреестр и региональные ведомства оценивают долю подобных споров примерно в 0,1% и менее от общего числа сделок с жильём — то есть один случай на тысячу и реже.
2. Высокая ставка: не всем есть смысл лезть
Да, есть сценарии, где высокая ставка компенсируется дисконтом по цене и решением вашей жизненной задачи, но для части людей, у кого нет «живых денег» 2026‑й — год, когда лучше остаться в аренде. При ставках под 17–20% переплата за первые годы получается такой, что она съедает львиную долю любого «выгодного» торга.
3. Качество и скрытые сюрпризы старого фонда
Вторичный рынок даёт реальный дом и район, но вместе с этим — всё наследие прошлых ремонтов и инженерии. Старые стояки, проводка, перекосы полов, скрытые трещины, последствия затоплений и «дизайнерских» решений прежних хозяев.
Проверка технического состояния квартиры и дома — обязательный шаг, а не формальность.
4. Цепочки и сроки
Значительная часть сделок на вторичке — альтернативные: продавец продаёт свою квартиру, чтобы купить другую, а та, в свою очередь, тоже участвует в цепочке. Любой сбой по документам, одобрению ипотеки или просто человеческий фактор на одном из звеньев может: затянуть сделку на месяцы, сорвать справки и оценки, выбить вас за сроки одобрения кредита.
В итоге вторичка‑2026 — это история для тех, у кого есть и «живые» деньги, нервы, и готовность разбираться в деталях.
А вы как для себя отвечаете на этот вопрос: играть в эту сложную, но потенциально выгодную партию сейчас или спокойно пересидеть в аренде и подождать других ставок?
(Но напоминаю, цены, при снижении ставки, будут расти)
Post #31
655
- ⚡ 54
- 🤝 48
- 👍 44
- ❤ 26
- 🔥 5