
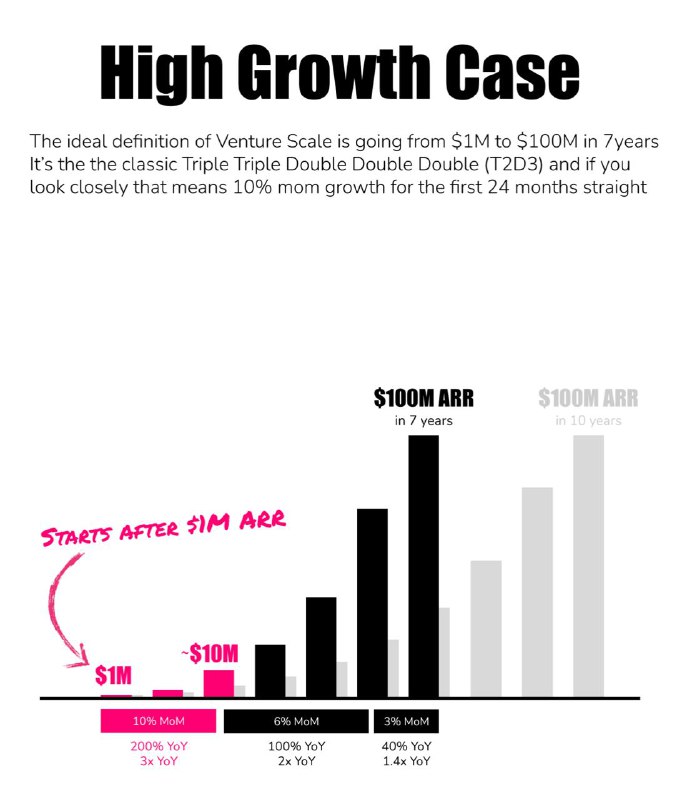
Примерный путь к типичному юникорну с т.зр.:
- масштабов выручки в год,
- темпов ее роста от месяца к месяцу (три сценария - крутой, средний и "не очень”),
- и примерные оценки на раундах по мере этого роста (данные Carta)
И видно, как именно снижается multiple оценки по отношению к выручке по мере роста выручки в абсолютном выражении.
Это примерно на 2023q3 данные.
И если сравнить индекс для публичных SaaS компаний, то видно что late stage инвесторы сейчас хотят 1.5-2x апсайда на свои инвестиции по отношению к сегодняшнему 6x revenue multiple для публичных компаний.
Общая механика такая примерно
На последней картинке видно что late stage с пиков 2021 г оценка упала с $340 до $170 млн для Series C и c $800 до $220 млн для Series D
Seed причем не снижается 🙈🙈 (я же на ангельской и pre-seed/seed стадии вкладываюсь)
Post #1340
1.79K


- 🔥 2