Доходность 10-летних облигаций США стремительно растёт, уже превысила 5,3% и, возможно, движется к отметке в 6%. Долгосрочные форвардные и реальные ставки указывают на гораздо более высокий уровень процентных ставок, поскольку рынок переоценивает долгосрочную нейтральную ставку экономики США.
Рост реальных доходностей
Номинальные процентные ставки выросли из-за роста реальных процентных ставок. Это важно, поскольку свидетельствует о том, что цены на нефть и инфляция не являются главными движущими силами долгосрочных процентных ставок. Скорее, инвесторы просто требуют более высокой доходности от своих вложений как премию за риск. Хотя это субъективный фактор, избавиться от него гораздо сложнее, чем от любого объективного, логически обоснованного.
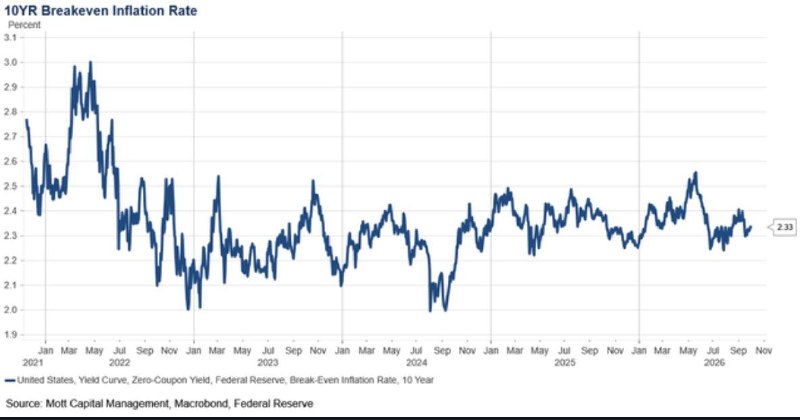
Протоколы заседания ФРС за сентябрь также подтверждают эту точку зрения. Рост номинальных ставок, обусловленный ростом реальных доходностей, имеет большое значение и многое говорит о том, как рынок оценивает текущее состояние экономики и динамику ставок. Это не означает, что рынок считает, что долгосрочная инфляция выйдет из-под контроля. Это означает, что рынок подталкивает реальные ставки вверх, что можно назвать «маятниковым двигателем» (кто-нибудь ещё помнит детские заводные игрушки?) Несмотря на рост, инфляционные ожидания остались относительно неизменными и с конца 2024 года демонстрируют лишь боковую динамику.
Это свидетельствует о том, что реальная доходность еще не достигла уровня, достаточно высокого для того, чтобы рынок опасался, что она может фактически привести к снижению инфляции. Если бы реальная доходность была слишком высокой, мы ожидали бы снижения инфляционных ожиданий. Но этого не происходит. Это позволяет предположить, что у реальной доходности и номинальных ставок еще есть потенциал для роста с текущих уровней.
Post #4478
30