
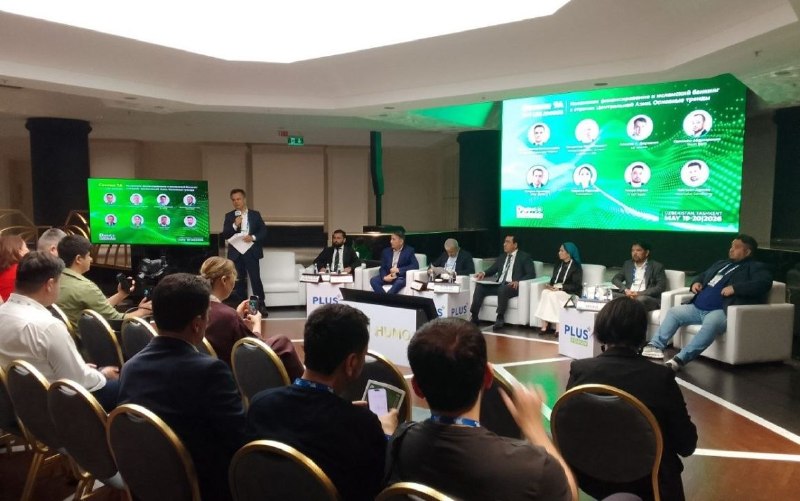
Обсудили участники Международного ПЛАС-Форума Digital Uzbekistan в ходе сессии «Исламское финансирование и исламский банкинг в странах Центральной Азии. Основные тренды».
Модератором сессии выступил Жахонгир Имамназаров, совладелец компании Islamic Business and Finance (IsBF).
📌 Алишер А. Джуманов, основатель и управляющий партнер AD Wealth, отметил, что во многих странах Центральной Азии произошли значительные изменения в законодательстве, таким образом поспособствовав внедрению исламского финансирования в регионе.
📌 Абдуборий Турсунов, директор департамента инновационных продуктов Hayot Bank, поделился с собравшимися реальными кейсами внедрения исламского банкинга.
Традиционным банкам, рассматривающим запуск исламских финансовых продуктов, важно заранее определить подходящую модель работы — создание полноценного исламского банка или открытие исламского окна внутри действующей структуры. Об этом сообщил Хондамир Нусратхужаев, международный эксперт в области исламских финансов, член совета AAOIFI в 2016–2023 годах.
По его словам, запуск отдельного исламского банка требует значительных ресурсов, времени и полноценной институциональной подготовки. В то же время исламское окно может стать менее затратным и более быстрым способом выхода на рынок.
«Перед запуском исламского банка традиционному банку важно провести полноценный анализ своей готовности. Создание отдельного исламского банка — это один путь, а запуск исламского окна — другой, более быстрый и менее затратный вариант входа на рынок», — отметил Хондамир Нусратхужаев и подчеркнул, что исламское окно может выполнять роль промежуточной модели, позволяя банку проверить спрос, протестировать продукты и оценить устойчивость бизнес-модели до перехода к более сложной структуре.
При этом Нусратхужаев обратил внимание, что исламское окно не должно быть формальным подразделением внутри традиционного банка. Ключевым условием его работы является разделение деятельности исламского направления и обычного банковского бизнеса.