
Все будет хорошо, но это не точно.....
Крайне интересные события мы наблюдаем в последние дни. Сначала банковская система США показала определенную слабость, в результате которой власти вновь вынуждены были принимать спасительные меры. А затем и Европа не осталась в стороне от проблем в банковском секторе, что впрочем не остановило ЕЦБ от планового повышения ставок на 0.5%.
Впрочем, на выходных стало известно что и европейские банковские проблемы постепенно будут сходить на нет. В частности благодаря правительству Швейцарии Credit Suisse отправился в надежные руки UBS. Поэтому открытие недели мы, вероятно, увидим в позитивном ключе. При этом российский рынок традиционно поддержит приближайщийся дивидендный сезон, а также растущая денежная масса, которая рано или поздно пойдет в экономику и частично на финансовые рынки. Также стоит отметить, что пятничное решение Банка России оставить ставку на прежнему уровне, хоть и ожидаемо, но в целом позитивно для финансовых активов.
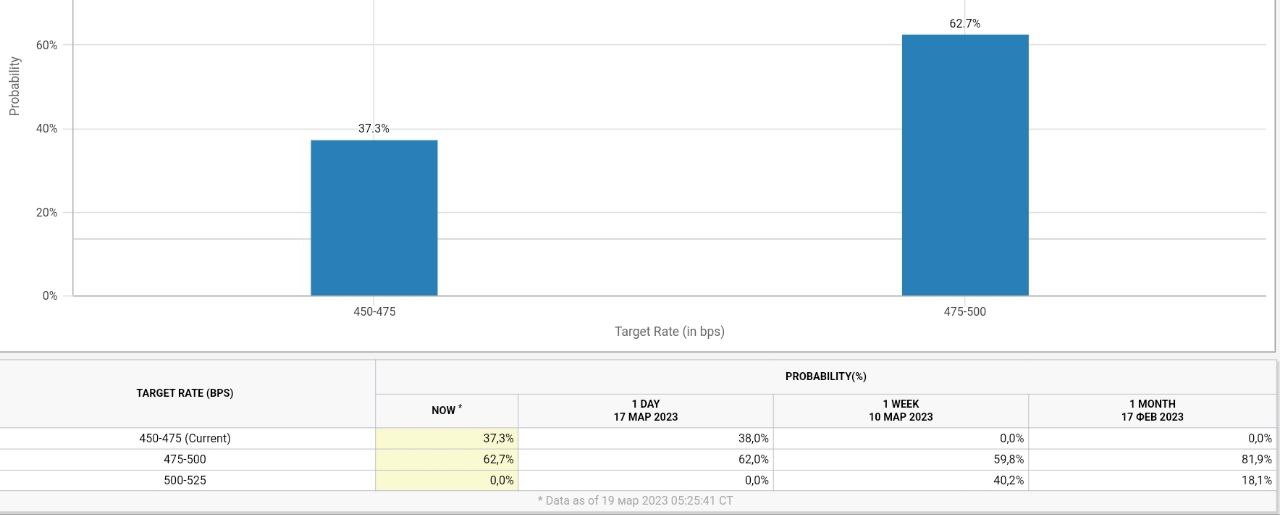
Самым главным событием и фактором неопределенности сейчас остается предстоящее на текущей неделе заседание ФРС. Участники закладывают 0.25% повышения, как основной вариант (вероятности на графике ниже). Но сюрпризов исключать однозначно не стоит. Хотя инфляционные ожидания начали демонстрировать постепенное снижение, такие важные компонены как например рост зарплат продолжают карабкаться вверх.
Пока продолжаю удерживать основную часть позиций по акциям вверх 💡. Но после завтрашнего роста, скорее всего, зафиксируюсь и перенесу часть денег в облигационные инструменты. Т.к. рецессия в мире теперь случится с намного большей степенью вероятности, а у Центробанков все меньше власти этому помешать #торговыйплан #дкп
Post #2049
3.17K
- 🔥 7
- 👍 5