TGViewer
Channel Public Channel
nonamevc

nonamevc

@nonamevc

Underground tech and vc
dm @zkid18
Subscribers
4.33K
Photos
462
Videos
38
Links
683
Recent Posts 20 shown
Post #1428 1.31K
теперь перейдём к задаче Миллениума.
если модель работает для 99.99% практически встречающихся состояний, инженеру этого чаще всего достаточно. но математик спрашивает про оставшиеся 0.01%. точнее, даже не про 0.01%, а про возможность существования хотя бы одного патологического случая среди бесконечного множества начальных состояний. миллиард успешных CFD-симуляций этого вопроса не закрывает.

если взять несжимаемую жидкость в трёхмерном пространстве (которая заполняет всё пространство целиком, без стенок и без обтекаемого тела) и начать с абсолютно гладкого состояния конечной энергии останется ли решение гладким навсегда? или уравнение способно само за конечное время создать сингулярность, то есть состояние, где какая-то локальная величина уходит в бесконечность?

общая кинетическая энергия может оставаться конечной, но это само по себе не запрещает энергии концентрироваться во всё меньшей области. если каскад идёт достаточно быстро, локальная скорость или её производные могут уйти в бесконечность, хотя интеграл энергии всё ещё конечный.

короче, если вы ещё со мной, то советую посмотреть этот десятиминутный ролик. его записал человек, который сам писал диссертацию по симуляции жидкостей.

прорыв в этой теме сделал Теренс Тао
до него все ломились в одну дверь: пытались доказать, что решение остаётся гладким. и упирались в одно и то же. все оценки, которые умеет давать математика, контролируют поток целиком, а ломается он локально, в одной точке, на всё более мелком масштабе (срыв). чем мельче масштаб, тем слабее такие оценки работают.

Тао зашёл с другой стороны: не доказывать, что срыва нет, а построить его. контрпример достаточно предъявить один раз. но чтобы жидкость сорвалась, она должна собрать энергию во всё меньшей области, всё быстрее, и ни разу не дать вязкости её размазать. это похоже не на течение, а на механизм, который выполняет программу. отсюда его вопрос: а может ли вода вычислять?

его конструкция это буквально компьютер из воды, который строит уменьшенную копию себя, передаёт ей всю энергию и выключается. копия делает то же самое, только меньше и быстрее, и бесконечное число шагов укладывается в конечное время. для настоящего Навье-Стокса собрать такую машину он не смог и честно назвал её несбыточной мечтой. зато собрал для усреднённой версии уравнения, с теми же энергетическими свойствами. отсюда главный вывод: раз в уравнении с той же энергией срыв всё-таки случается, одних энергетических оценок недостаточно в принципе. целый класс подходов к доказательству отпал.

после Тао срыв стали строить, а не опровергать. и строить пробовали двумя способами.

первый - не браться сразу за Навье-Стокс, а потренироваться на его упрощённых родственниках. главный из них это уравнение Эйлера: тот же Навье-Стокс, только без вязкости, то есть без той силы, которая размазывает энергию и мешает срыву. если срыв не получается построить даже там, в настоящем уравнении делать нечего.

искали его в виде автомодельного решения. это течение, которое при срыве повторяет само себя, только во всё меньшем масштабе. удобно тем, что вместо фильма про срыв достаточно найти один кадр, профиль, а всё остальное получается из него сжатием.

вот этот профиль и искали нейросетью, теми самыми PINN, которые в инженерии не взлетели. только здесь они работали не как решатель, а как поисковик: перебирали кандидатов и дожимали точность почти до машинной. такую точность уже можно подавать на вход компьютерному доказательству. первый профиль нашли в 2023 году, а в 2025 DeepMind нашёл их уже целыми семействами.
итог первого пути: для родственников срыв построен, до самого Навье-Стокса не дотянулись.

второй способ это подтолкнуть жидкость снаружи. это не читерство: у задачи Клея четыре формулировки, закрыть достаточно любую. две из них про жидкость, которую никто не трогает. две другие допускают внешнюю силу, но гладкую, без скачков.

с силой срыв строится в лоб. придумываешь течение, которое срывается так, как тебе надо, подставляешь его в уравнение, и всё, чего не хватает до равенства, объявляешь внешней силой. вся сложность в том, чтобы эта сила вышла гладкой. по сути это ход Тао: он пытался заставить саму воду вести себя как программа, а здесь программу разрешено подать снаружи.
этим путём шли математики Левент Альпёге и Тристан Букмастер, вместе с внутренней моделью Anthropic. Букмастер, кстати, соавтор той самой первой PINN-работы. к 7 сентября у них был срыв с гладкой силой для Эйлера и других родственников. для Навье-Стокса с ослабленной вязкостью тоже был, но его придержали: Lean-проверка не закончилась.

а 8 сентября 2026 вышла работа OpenAI, про которую вы все знаете. их система из агентов построила конструкцию и формализацию в Lean, где жидкость стартует из состояния покоя, на неё действует специально подобранная гладкая внешняя сила, общая энергия остаётся конечной, но скорость за конечное время становится неограниченной. и это уже настоящий Навье-Стокс, с любой вязкостью. в формулировке Клея это варианты C и D. первая пара, которую математики и считают настоящим вопросом, осталась открытой.

сила у OpenAI вышла гладкой, но настолько специальной, что в природе ей не соответствует ничего. приоритет Альпёге и Букмастера на Эйлере OpenAI признали сами.

у OpenAI схема та же, что и с другими гипотезами: огромный пласт готового рисерча, а поверх него умный брутфорс по литератруе и трейсам + возможность индивидуально проверять новые гипотезы. брали приёмы, которые математики придумали за последние лет десять, в том числе результаты Букмастера по Эйлеру, и собирали из них комбинации, пока одна не сошлась. Lean на выходе проверил, что сошлась честно.

Гомес-Серрано, соавтор и первой PINN-работы, и статьи DeepMind, про результат высказался с уважееним, что конечно математическое сообщество приоткрыло направление, но он никогда не думал строить такое течение, с тремя слоями и двумя масштабами.

короче, если вам нужно мнение человека, который когда-то слушал пары по механике жидкости и газа и впервые за 8 лет что-то прочитал по домену, то мне кажется, текущее открытие краткосрочных бустов в инженерии не даст.

p.s. ещё по какой-то случайности я забукал демо для grip на 9 сентября, с сейлзом и бывшим инженером из Engys. это контора, которая продаёт HELYX, энтерпрайз-форк опенсорсного OpenFOAM. ну, скажем так, наш ice-breaker затянулся минут на пятнадцать.
  • 🔥 5
  • 💅 4
Post #1427 1.31K
на прошлой неделе я впервые за долгое время вспомнил, что я вообще-то дипломированный специалист по механике жидкости и газа и впервые хотя бы понял, какую именно задачу решали OpenAI.

и уравнения Навье-Стокса вообще дают очень красивую лестницу сложности. от школьного f=ma до сложных разделов математики: гильбертовы пространства, функциональный анализ, теория меры. плюс ты всё ещё остаёшься в каком-то осязаемом физическом поле.

для твёрдого тела всё относительно понятно: есть масса и ускорение. а жидкость в каждой точке в один момент времени может двигаться с разной скоростью и в разном направлении. поэтому вместо одной координаты x(t) мы описываем поле скорости u(x,y,z,t) то есть скорость жидкости в каждой точке пространства в каждый момент времени.

дальше в уравнении появляются давление, вязкость, внешние силы, условие несжимаемости и одна особенно неприятная штука, это конвективный член (u·∇)u. жидкость сама переносит собственное поле скорости. то есть состояние потока влияет на то, как поток будет меняться дальше.

эта нелинейность и есть источник огромной части сложности. вокруг взаимодействия нелинейности и вязкости появляется вся богатая динамика турбулентного течения. всё, что поток делает с маленьким кусочком жидкости, сводится к двум вещам: он его переносит и он его деформирует. вращение этого кусочка и есть вихрь. а турбулентность это просто вихри всех масштабов сразу.

но у жидкости есть свойство несжимаемости. объём кусочка постоянный, поэтому если поток вытянул его вдоль одной оси, он обязан стать тоньше по двум другим. а вращающийся объект, который стал тоньше, начинает крутиться быстрее. вот это и есть машинка, которая гонит энергию вниз по масштабам. поток растянул вихрь, вихрь стал тоньше и быстрее, рядом появились вихри помельче, и с ними происходит то же самое.

а сама задача давно живёт в мире функциональных пространств. скорость это не число, а точка в бесконечномерном пространстве. в инженерии всё это решают численно. пространство режется на миллионы маленьких ячеек, время на маленькие шаги, и компьютер последовательно приближённо считает давление и скорость.

проблема в том, что в турбулентном потоке ячейка должна быть мельче самого мелкого вихря. честный расчёт, до последнего вихря и без единой модели турбулентности, называется DNS (direct numerical simulation ака численные методы). звучит как единственно правильный подход, но цена растёт нелинейно - удвоил скорость потока счёт подорожал в восемь раз. поэтому DNS живёт в исследовательских задачах с простой геометрией, вроде течения в канале, а до крыла или кузова не доезжает вообще.

а инженеру нужны крыло и лопатка, поэтому в реальных расчётах считают не всё: либо усредняют турбулентные пульсации и моделируют их влияние на средний поток (RANS), либо считают крупные вихри напрямую, а мелкие моделируют (LES).

в какой-то момент deep learning тоже дошёл до этой области. логика простая: если у тебя уже лежит архив из тысяч посчитанных продувок, почему бы не научить сетку сразу выдавать ответ, минуя солвер.

это называется суррогатной моделью, быстрая приближённая замена дорогого расчёта. допустим, обычный расчёт крыла занимает часы. ты много раз гоняешь настоящий солвер для разных форм, углов атаки и скоростей, получаешь датасет из геометрии, условий и характеристик течения, и дальше учишь модель отображать геометрию сразу в поле давления и скорости.
у такой модели есть очевидная слабость: она знает только то семейство задач, на котором её учили. поэтому идею довели до двух более амбициозных версий.
neural operators вроде FNO учат не одно решение, а сам оператор перехода «условия задачи → решение», чтобы модель работала на всём классе, а не на виденном.

самый заметный подход в этой области за последние годы, PINN, physics-informed neural network, устроен принципиально иначе: он вообще обходится без датасета. сетка там не аппроксимирует чужие ответы, она сама является решением. на вход ей подают координаты x, y, z, t, а на выходе она отдаёт скорость и давление в этой точке. то есть сетка и есть то самое поле u(x,y,z,t), просто записанное весами вместо формулы.

функция потерь задизайнена так: суррогат штрафуют за расстояние до ответов солвера, а PINN за то, что его выход не удовлетворяет Навье-Стоксу: невязка уравнения и есть лосс. производные для неё берутся бесплатно, тем же автоматическим дифференцированием, которым при обучении считают градиенты. начальные и граничные условия идут отдельными слагаемыми.
идея красивая, и в 2019-2021 на ней был настоящий хайп, все лабы делали свой PINN. но один обученный PINN решает одну конкретную задачу. поменял геометрию крыла или скорость на входе — переобучай с нуля. обычный численный солвер за полвека отполирован так, что на той же задаче он просто быстрее и точнее.

вся конструкция упирается в одну вещь. суррогат не отменяет солвер, он его амортизирует, чтобы обучить сетку, кто-то сначала должен посчитать корпус обычным численным методом. публичный DrivAerNet++, на котором учится половина этой области, это 8150 геометрий, около 3 миллионов процессорных часов и 39 терабайт, посчитанных на OpenFOAM
  • 🔥 7
  • 👍 5
Post #1426 1.15K
proxy is all you need

как-то незаметно частью любого агентского веб-харнесса стало наличие прокси, через которые можно ходить в веб

трафик ботов в этом году официально обогнал человеческий. чтобы агент ходил в соцсети, парсил маркетплейсы, обходил каптчу и читал медиа, нужна хорошая надёжная сетка проксей. и как это часто бывает, все белые фенси стартапы зиждутся на невероятных костылях и серых схемах.

есть 3 типа прокси: публичные датацентры (aws, digitalocean), vps и резидентские. первые два антидетект блочит сразу, а третьи представляют особый интерес.

резидентские прокси это легитимные ip-адреса, выданные интернет-провайдером на устройство. обычно ты приходишь за этим к прокси-вендору. для порядка: 400 млн ip (bright data), 175 млн (oxylabs), 155 млн (soax), 115 млн (decodo). смысл большого пула в том, чтобы хватало свежих незасвеченных адресов и можно было ротироваться, пока каждый конкретный не сгорел.

есть этические методы сбора IP-адресов. это bandwidth-sharing приложения. вы ставите аппку, она показывает экран согласия, вы жмёте «да» и получаете деньги за трафик, который через вас роутится. погуглите packetstream, honeygain, pawns, earnapp. обычно они промотируются через сетку инфлов с запросами "хочешь получить деньги ничего не делая?"

вторая тема это sdk внутри чужого приложения. вендор платит разработчику за то, что тот вшивает его библиотеку в свою игру или утилиту. такие ребята вроде тоже спрашивают про твоё согласие, но вполне реально будут гнать трафик прямо при запуске приложения-носителя.

и на чёрном конце это спектра - просто заражённые устройства. пиратские игры, бесплатные vpn, разные мутные браузерные расширения.

плюс есть провайдеры: вендор идёт и договаривается про их адресное пространство. это продаётся под вывеской isp-прокси как блоки ip, зарегистрированные на comcast, at&t, spectrum или bt, то есть в любой базе это честный домашний адрес.

например, гугл и фбр прикрыли прокси-сеть netnut. поставщик её isp-прокси, divinetworks, тель-авивская контора 2004 года, которая начинала с оптимизации трафика для провайдеров, а потом переключилась на монетизацию неиспользуемого адресного пространства.

в их кейсе владелец адресного пространства был университет howard: под раздачу ушла вся его сеть /16. конфигурацию ставил кто-то, у кого есть права на маршрутизацию: сам провайдер, подрядчик на аутсорсе или внутренняя команда.

isp-прокси торгуют ровно этим зазором. сам сервер стоит в датацентре, а адрес числится за домашним провайдером и антибот смотрит на то, за кем записан адрес. получаешь скорость датацентра по цене доверия к домашнему адресу. отсюда и цена: продаются не за гигабайты, а поштучно, порядка $1–2.4 за ip в месяц.

категория растёт.
у литовского oxylabs отчётность лежит в открытом доступе: €16.7 млн выручки в 2021-м, €44.9 млн в 2023-м, €139.5 млн в 2025-м. чистая прибыли €62.7 млн.
oxylabs полностью бутсрап, кстати, в прошлом году купил scrapingbee на восьмизначную сумму из собственных денег. еще им принадлежит honeygain, одно из популярных bandwidth-sharing приложения. а в июле впервые за одиннадцать лет взял внешнее финансирование $130 млн от американского pe-фонда warburg pincus при оценке $3.6 млрд.

главный конкурент, bright data, вырос на чёрном бесплатный vpn, у которого бесплатные юзеры становились нодами сети, а платные нет. к ноябрю 2016-го у hola было 100 млн пользователей. в 2017-м контрольный пакет забрал британский фонд EMK Capital ($125 млн за 75.6%, оценка $165 млн), в 2021-м luminati переименовали в bright data. bright data растет тоже хорошо $127.7 млн в 2024-м и больше $300 млн ARR в ноябре 2025-го

PE видимо дает неплохую сетку юристов, в 2023-м фб засудила bright data за скрейпинг facebook и instagram, а в январе 2024-го проиграла, судья в сан-франциско решил, что условия использования не нарушены. а иск твиттера суд просто отклонил

вообще рынок прокси и скрейпинга ходит за руку и потихоньку консолидируется. а текущему консюмеру разница между ними уже не видна. поэтому VC больше дает деньги в браузерскую инфру и скрапинг, что выглядит немного белее. модные скрейпинг-стартапы типа firecrawl или browserbase говорят, что работают только с этичными прокси, но я что-то подозреваю, что они просто берут провайдера и какую-то расписку с него. аудит никто не делает.

вот так и дошли потихоньку до того, что человек enable-ит архитектуру для агентов просто своим присутствием и девайсом. а говорите, базовый доход с AI не доступен.

ps правда, возможно, тут есть конкуренция со стороны вашей стиральной машины
  • 🔥 18
  • 👍 11
  • 😁 1
Post #1425 1.2K
nonamevc аргумент, что стоимость софта сегодня 0 - шум. сама разработка в saas всегда оценивалась в 0, если ты не показал выручку или потенциал этой выручки.
кстати, понял, что тут ошибался.

мне два раза за последние два месяца писали брокеры с вопросом, можно ли купить код SpatialChat, чтобы потом перепродать его в AI кодинг лабы.

предлагали около $50k за проект. код к сожалению, уже принадлежит не нам, но прецедент интересный.

из условий: у проекта должен быть какой-то коммерческий потенциал в прошлом. например, привлеченное финансирование, большая команда или клиенты.
ну и самое важное: код должен быть написан до 2022 года.

так что рукописный код что-то стоит!
а вы думаете зачем Blending Spoon скупает все эти SaaS darling child прошлой эпохи

если вдруг у вас есть что-то подобное, могу вас законнектить.
  • 👍 4
  • 😱 2
Post #1424 1.24K
вот на что я бы смотрел.

1/ даже если модели и скаффолдинги лаб станут лучше, есть ценность в том, чтобы быть роутером / оркестратором моделей. клиенты ценят снижение vendor-lock риска. плюс раньше SaaS чарджил за какой-то drag-and-drop workflow, сейчас это делает роутер.

2/ сегодня вертикальные saas продукты это по сути api-интеграция с моделям и prompt-интеграция, плюс у кого хватает денег можно делать post-train, но хз, лучше ли это, чем новый релиз модели от лабы.
но я думаю, что близость к клиентам даёт хорошее пространство для разного апсела:

- эксклюзивные партнёрства с лабами-вендорами: ты разворачиваешь модель конкертной лабы у клиентов, такой нео-интегратор. например, legora в августе зашла партнёром в gemini enterprise for legal.
- и в обратную сторону -- data-провайдер для них: лицензируй данные клиентов и продавай данные лабам
- ну и не для всех подходящее: но можно делать маркетплейс или даже кредитный продукт

вертикальный saas держит премиальные мультипликаторы даже при более медленном росте, потому что доминирует в ограниченном tam: doximity 16x, guidewire 14x, veeva 11x. saaspocalypse 2026-го это подтвердил: горизонтальный saas за 12 месяцев −35%, вертикальный и примерно на том же месте.

3/ 3-3-2 до сих пор норм. я думаю, что у всяких legora / harvey будет «стена роста» в 2027-м, и умение держать консервативный рост при меньшем хайпе со стороны рынка будет цениться сильнее.

4/ fde мне кажется играет на руку стартапам. saas частично превращается в «платформу с сервисным on-ramp».

в продаже любого ent-софта всегда были разные solution-инженеры или партнёры-интеграторы. uipath, например, только так и добрался до ipo: 4,000+ интеграторов и реселлеров в партнёрах.

а когда a16z заявляет, что fde это главный moat, это даёт стартапам сегодня нормализовать сервисную выручку и оценивать её как софтверную. например fde-shop без намека на какой-то осознанный продукт, wonderful поднял $550m series c при $5b через 20 месяцев после запуска, при 650 людях и ~$70m arr.

у salesforce на linkedin уже 104 человека с титулом forward deployed, даже у notion есть founding fde вакансия. иногда объём внедрений они выносят партнёрам: salesforce в апреле собрал fde partner network из accenture, deloitte и ещё 30 фирм и платит им за агентов, дошедших до прода.

ну и в целом это имеет смысл в ai, особенно в регулированных / рискованных вертикалях: по iconiq половина scaling-компаний масштабирует fde, а 76% их переменной зарплаты привязано к retention и renewal.

5/ дистрибуция это самый вайбовый тейк. во время одинаковых продуктов люди ценят курацию, философию и твою неудобность для всех. особенно если вы делаете больше бутстрап

6/ это еще не говорю, что на многих рынках (как гео, так и вертикали) люди только начинают saas выкупать, особенно в smb.

tldr;

предпринимателям - больше слушай клиентов, меньше инвесторов;
аналитикам и инвесторам - двигаться на yolo, инвестировать в то что растет, отписаться от e/acc-bro в твиттере.

еще далеко до лебединой песни saas.
  • 🔥 18
  • 👍 7
Post #1423 1.09K
много распрей последнее время читаю, что мол software бизнес уже retard тема как для vc, так и для предпринимателей.

кмк сегодня разница между saas, ai-агентом, saas с fde или даже небольшой вертикальной нео-лабой со своей slm стёрлась. везде ты хочешь, чтобы клиент свайпал карту, а ты ему давал какой-то цифровой продукт.

раньше ты это делал с нулевыми маржинальными издержками. ну а сегодня из-за инференса это в среднем 23% выручки. но это всё еще application layer, а значит инвесторы оценивают риски по выручке.

1/ открылись категории, которые раньше считались стрёмными для saas-инвесторов. legal, healthcare, стройка и тд.

- harvey стоит $11b при ~$300m arr
- legora (шведский legal ai, запустились в конце 2024-го) — $5.6b при ~$150m. до $100m arr дошли за 18 месяцев, быстрее cursor и wiz
- openevidence, медицинский поисковик для врачей, подняли series b при $3.5b и примерно 35x выручки. используют больше 40% американских врачей

раньше TAM считали по тратам на софт, иногда добавляли туда зарплаты людей. сейчас это весь knowledge work целиком.

да, после 2023 AI сделал возможность чарджить за outcome. и прекарсно, что мы больше не увидим, как юристы или консультанты чарджат за свои непрозрачные часы.

но за outcome, то есть за результат у клиента: (закрытый тикет, забронированная встреча, спасённая подписка) берут деньги около 10% стартапов

остальные чарджат за использование(токены, вызовы, действия агента) и за output, за единицу сделанной работы: сгенерированный документ, инвойс, диалог, независимо от того, помог он или нет.

имхо мешает не технология, а аттрибуция: настоящий success-based billing не работает для большинства продуктов, потому что непонятно, AI дал результат или клиент сам. а «подними конверсию на 50% и возьми 10% от прироста» концептуально рационально, но ломает sales comp: ценность аккаунта не измерить в момент продажи.

я же по extruct вижу, что ситы продаются в 2026-м лучше, если ты придумаешь, как свести свою математику.

2/ сейчас все в invest mode.общий тезис -- не важно, сколько денег нужно, мы должны make ai happen и все что важно это рост == они разобрались быстрее, как make ai happen. все рассуждения про moat или фундаментальную аналитику каждый месяц разбиваются об камень (привет, lovable рейзит под $30b наверное сейчас).

3/ рынок только учится относиться к выручке ai-saas. пока это выглядит так: инвесторам нравится arr-составляющая (со всеми странностями репортинга), а низкий retention признают частью инноваций, все смотрят на рост. в altimeter придумали для этого термин experimental runrate revenue: ai-выручка, которую купили как эксперимент, почти без обязательств.

4/ то же самое про маржу. в saas это было предсказуемо. сейчас есть нюансы. iconiq считает среднюю динамику gross margin ai b2b 41% → 45% → 52% с 2024-го по 2026-й. но на другом спектре сидит replit у которого маржа за год гуляла от −14% до +36%.
на самом деле инференс cogs это новый cac
дай доступ на неделю бесплатно к топовой моделе на фри плане и получи приток пользователей.

5/ почему это ещё привлекательно? такой возможности для switching cost не было раньше. только 28 центов из каждого нового доллара на ai это net-new it-бюджет. остальные 72 цента вынимаются из того, что уже есть в стеке. что-то тут отъедают лабы, что-то новые тулы.

6/ аргумент, что стоимость софта сегодня 0 - шум. сама разработка в saas всегда оценивалась в 0, если ты не показал выручку или потенциал этой выручки.
ну да, можно что-то завайбкодить и не покупать с рынка или покупать у fde-shops (kirkland & ellis, крупнейшая юрфирма мира, вкладывает полмиллиарда в собственную ai-платформу с palantir вместо того, чтобы купить harvey или legora). ок, сегодня это готово на 80%, но кому-то всё равно нужно это поддерживать и давать результат.

7/ ну даже если это списать на инерцию и сказать, что самописные фабрики слопа софта будут это всё поддерживать, я думаю, мы всё равно захотим обмениваться какими-то готовыми артефактами, куда просто перетечет сегодняшняя добавочная ценность.
Post #1422 1.06K

Forwarded from Data Secrets

Компании платят авторам контента, чтобы те рассказывали об опасностях ИИ

Немецкая исследовательница Сабина Хоссенфельдер, которая занимается теоретической физикой и снимает научно-популярные видео на ютуб, рассказала (youtu.be/lPdmYMHrWKg), что к ней обратилась некая организация с предложением оплатить видео, предупреждающее об экзистенциальных рисках ИИ.

Предложение пришло вместе со сценарием, конкретными фразами и цитатами, которые нужно было включить. Хоссенфельдер отказалась. Название организации она не раскрыла, но упомянула, что похожие предложения получали и другие блогеры, при этом не только от этой конкретной компании.

Среди частых заказчиков подобного контента – Center for AI Safety и Future of Life Institute, у которых, кстати, есть общий крупный донор Open Philanthropy. В последние годы Open Philanthropy активно занимается продвижением безопасности ИИ.

Хоссенфельдер также рассказала, что деньги за лоббирование текут в научпоп и техжурналистику и с других сторон. Например, WIRED недавно писали о том, что маркетинговая фирма, связанная с организацией Build American AI предлагала тиктокерам до 5000 долларов за ролик, продвигающий антикитайские ИИ-тезисы. При этом – с инструкцией не отмечать и не раскрывать, кто платит.

Choose your fighter: реклама в ChatGPT / реклама того, что ИИ нас всех убьет
  • 👍 6
Post #1421 1K
Post #1420 1.35K
Тонер продолжала работать в CSET параллельно с OpenAI.то есть спустя всего 6 лет после переезда в Штаты на магистратуру её назначили в борд OpenAI (а ты считай дальше, что у гуманитариев карьерой так себе).

на китайском направлении CSET занимается в основном тем, что собирает, структурирует и объясняет Вашингтону разрозненные OSINT-данные: закупки PLA, китайские государственные документы, цепочки поставок полупроводников, программы привлечения талантов, патенты, научные публикации. они довольно много публикуют в открытом доступе, но думаю все мясо уходит в Вашингтон.

Хелен регулярно зовут выступать на разных заседаниях Конгресса по AI и регулированию. при этом позиция самой Тонер сложнее примитивно-ястребиной, в духе «они сейчас взорвут наши дата-центры».

она поддерживает контроль оборудования для производства полупроводников, потому что видит там реальные узкие места. к ограничениям на сами чипы относится осторожнее: контроль и лицензирование сложнее, ограничения могут усилить Huawei и SMIC, ударить по американским компаниям и ускорить технологическую самостоятельность Китая.

вообще считает метафору «AI-гонки» вводящей в заблуждение: технология не создала американо-китайское соперничество, а просто стала одним из его выражений. отсюда же её скепсис по поводу красивого соглашения США и Китая по безопасности AI. прежде чем заключать большую сделку, сторонам неплохо бы хотя бы договориться, какую именно проблему они пытаются решить.

у Тонер вообще довольно приятный публичный стиль. в длинных интервью она не выглядит человеком, который на каждый вопрос задвигает про экзистенциальный риск. признаёт минусы собственного лагеря, шутит и спокойно говорит, где данных недостаточно. поэтому её Substack полезно и интересно читать (как минимум мне) хотя бы для того, чтобы учиться формулировать мысли;

из интересных тейков - она предлагает всерьёз относиться к jaggedness, то есть неровности возможностей AI. сегодняшние модели могут делать что-то на уровне сильного специалиста и тут же проваливаться на задаче, которую человек считает элементарной. большинство дискуссий предполагает, что это временная стадия: либо AI скоро упрётся в потолок, либо станет универсально сверхчеловеческим.
Тонер предлагает третий вариант: прогресс продолжится быстро, но останется структурно неровным.

тогда сложные профессии не исчезнут одним куском. вместо этого возникнут комбинации человека и AI, где машина делает мощные, но ограниченные фрагменты работы, а человек держит контекст, ответственность и переходы между задачами.
для государства это важно потому, что такой неровный прогресс оставляет время на адаптацию. если AI не превращается мгновенно в универсального автономного исследователя, у государства остаётся время экспериментировать, исправлять правила и строить институты.

некоторые топят, что именно Хэлен стала инциатором свержения. сложно в это поверить, но говорят, что эрозия отношений Тонер с Сэмом началась как раз с публикации исследования CSET по безопасности. в нём Anthropic оценивался выше OpenAI по подходу к безопасности и это взбесило Альтмана.

в общем друзья, вывод такой - мальчики создают стартапы; мужчины делают think tank для гос аппарата.
  • 👍 14
  • 🔥 9
  • 🐳 1
Post #1419 1.17K
это уже как-то забылось, но почти 3 года назад, 17 ноября 2023-го, на корабле OpenAI произошёл великий бунт.

совет директоров неожиданно уволил Сэма Альтмана, сотрудники пригрозили уйти вслед за ним, инвесторы и Microsoft начали давить на совет, а через несколько дней Альтман вернулся. старый борд фактически перестал существовать, Илья и Мира вскоре основали собственные AI-компании, борд поменяли, добавили туда коммерсов и важных сотрудников OpenAI.

но больше всего вопросов тогда вызвали две фигуры в оригинальном борде: Хелен Тонер и Таша Макколи, которые выглядели ноунеймами (ну, будем честны, в масштабах такой компании).

про Макколи я до кризиса почти ничего не знал. публичная биография у неё довольно куцая: замужем за Джозефом Гордоном-Левиттом, работает в оборонном think-tank RAND, приложила руку к созданию Singularity University, плюс какое-то время была директором британской организации Effective Ventures, связанной с эффективным альтруизмом. в общем, производит впечатление человека с хорошим вайбом, который знает, как крутиться среди нужных людей.

а Тонер я знал ещё до OpenAI. она была довольно известной фигурой в нишевой теме иностранцев, которые изучали китайский тех в доковидные времена. олды помнят, что поначалу этот канал создавался вокруг этой тематики.
Хелен родилась в Австралии, отучилась в Мельбурне на химика, а потом переехала в Штаты на магистратуру по Security Studies в Джорджтаунском университете (кузнице работников американского госа)

в Австралии она увлеклась эффективным альтруизмом и позднее она стала одним из лидеров Effective Altruism Melbourne и после магистратуры работала в организациях, которые больше всего забустили эффективный альтруизм в tech тусовке: GiveWell и Open Philanthropy.

эффективный альтруизм это такой философский дата-дривен подход к благотворительности, цель которого получить максимальный положительный эффект от каждого вложенного ресурса.

Open Philanthropy появилась в декабре 2015 года как некоммерческая организация с миссией сделать продвинутый AI полезным для всего человечества. основана Холденом Карнофски (окончил Гарвард по social studies и работал в Bridgewater Associates у Рэя Далио) при поддержке супружеской пары Дастина Московица (ранний сотрудник фб; основатель Asana) и Кэри Туны (журналистка). они хотели более системный и cause-neutral подход к филантропии.

в марте 2017-го Open Phil рекомендовала выделить OpenAI $30 млн общей поддержки: по $10 млн ежегодно в течение трёх лет. частью гранта было место для Open Phil в совете на несколько лет, чтобы помочь с управлением в ранний критический период. для контекста - в 2017-го у OpenAI не было equity funding в обычном смысле: это была 501(c)(3), а capped-profit OpenAI LP появилась только в марте 2019 года. грант Open Phil покрывал ~1/3 всех расходов на протяжении 3 следующих лет, до 2019 года.

в 2018 году Тонер провела около девяти месяцев в Пекине, изучая китайский язык и AI-экосистему на грант оксфордского Governance of AI. как оказалось на китайской повестке не этническому китайцу можно сделать и правда хорошую карьеру в американском госе.

потом, в январе 2019-го, Open Philanthropy дала Джорджтауну $55 млн на запуск нового аналитического центра по технологиям и безопасности, CSET (Center for Security and Emerging Technology). позже добавили ещё $42 млн, о которых объявили в 2021-м. сегодня это исследовательская организация примерно на 50 человек внутри Джорджтауна. CSET держит собственную команду дата-сайентистов и специалистов по Китаю.

Тонер вернулась из Китая в 2019 году она пришла в CSET и довольно быстро стала одной из ключевых фигур центра, параллельно всё больше занимаясь безопасностью AI.

в OpenAI она попала по патронажу Холдена Карнофски, который изначально сам должен был войти в борд. но там возник конфликт интересов: он женат на Даниэле Амодеи, сестре Дарио. Дарио Амодеи в бытность сотрудником OpenAI был техническими советником Open Phil и снимали один тикток-хаус вместе с Карнофски и другими коллегами. сейчас Карнофски сам работает в Anthropic, где занимается responsible scaling policies
  • 🔥 10
Post #1418 1.22K
новая рубрика на канале

мой хороший приятель Руслан очень сильный продуктовый оператор, особенно в построении и масштабировании команд.

был в ранней команде Самоката и Miro и дошел до 10х роста в обоих местах.

познакомились мы на поприще SpatialChat, когда Руслан работал в Miro и много меня образовывал в том, как делать успешные productivity-продукты для миллионов пользователей.

сейчас Руслан окончил свой корпоративный этап карьеры и делает / исследует новый продукт (где уже я помогаю ему).

параллельно запустил свой камерный консалтинг

дальше с его слов:
Помогаю фаундерам и CPO/CTO tech-компаний на масштабе примерно 50–500 чел:

– Когда компания выросла и все стало медленно и плохо управляемо

– Когда компания подошла к точке большого изменения (поменялся рынок или стратегия, бизнес
застопорился) и нужно сильно перестроиться

– Когда продуктовые и технические лидеры не справляются и нужно помочь им вырасти либо найти новых

– Когда внедрение AI в работу буксует или превращается в театр, а реального роста продуктивности не видно
Решаю через развитие и найм ключевых людей, выстраивание культуры, процессов и структуры управления.

Формат — от executive коучинга до fractional CPO.

https://ruslanlobachev.com/

можете писать лично

является инвестиционной рекомендацией.
  • 🔥 9
  • 👍 3
Post #1417 1.44K
еще из новостей: пробили верх в независимом бенчмарке провайдеров и GTM-агентов.

правда, пока только на lookalikes. почему-то авторы бенчмарка решили нас на остальных задачах не тестить.

зато обошли разных мощных конкурентов, забитых венчурными деньгами, типа Parallel, Exa и Ocean.

short list, precision@10:
PredictLeads: 89.8%
Exa: 80.8%
Extruct: 75.0%

long list, precision@100:
Extruct: 61.1%
Ocean: 59.5%
Parallel: 56.9%

то есть даем лучшее качество, когда нужен большой список похожих компаний намайнить.

вообще мы уже пару месяцев собирались сделать свой бенчмарк, на котором мы, естественно, всех уделаем. но хорошо, что подвернулся YC-стартап, который решил эту задачу за нас.

в coding space бенчмарки моделей уже давно стали нормой, а в GTM этого пока почти нет. думаю, это быстро поменяется.

во многом из-за роста cli-native GTM tools. когда подключить нового провайдера это один API call и строчка в конфиге, выбор все меньше зависит от хайпа в LinkedIn и все больше от реального performance.

я думаю, что это в каком-то смысле g2 для агентов.

и дальше таких бенчмарков будет еще больше: под разные индустрии, рынки и конкретные задачи.

и вообще думаю, что компании будут делать свои собственные, в рамках прокьюрмента
  • 🔥 24
  • 👍 6
  • 🎉 2
Post #1416 1.54K
rulinkedin.gif101.9 MB
небольшой апдейт по саб-продукту для линкедин-аутрича.

1/ в пятницу мы зарелизили лендинг.

2/ через нетворк и контент в linkedin набралось 87 звонков. ещё 12 стоят на этой неделе. так что у кого-то из вас есть шанс забукать сотый звонок. для контекста: всего в wait list-е около 400 человек, то есть доходит до звонка каждый 4-ый.

3/ пока всех онбордим вручную. думаю, так и будем двигаться дальше еще месяц. оффер «мы приведём вам лидов через линк» привлекает очень разную аудиторию. поэтому нужно быстро учиться понимать, кто не-клиенты.

4/ от других продуктов в категории вроде придумали, как отличаемся. это комбинация классического AI-секвенсера и более сильного поиска лидов внутри твоей сети. поэтому продукт стоит дороже конкурентов и надо хорошо понимать, кто аудитория

5/ постепенно вырисовывается более широкий план. хотим подключить другие источники, например whatsapp и telegram, и превратить всё это в gtm memory продукт.

одно из главных наблюдений: лучше всего продукт продаётся через диаспору. по клиентам тоже вижу, что на старте это одна из ключевых gtm-стратегий.

поэтому для онбординга я собрал список компаний, основанных русскоязычными фаундерами и работающих на глобальных рынках. в основном там tech-компании.

собирал список на основе простых эвристик: университет, язык и первые места работы. в основном опирался на свой нетворк, сейлз-нав и доменные знания. список буду постепенно пополнять. пока там 1.5k компаний.

так что, если интересно его получить - велком сюда.
  • 👍 14
  • 🔥 5
Post #1415 1.61K
если вдруг думаете, куда перекатываться, чтобы не заменил AI.
  • 😁 35
  • 😱 6
  • 🔥 4
  • 👍 3
Post #1414 1.84K
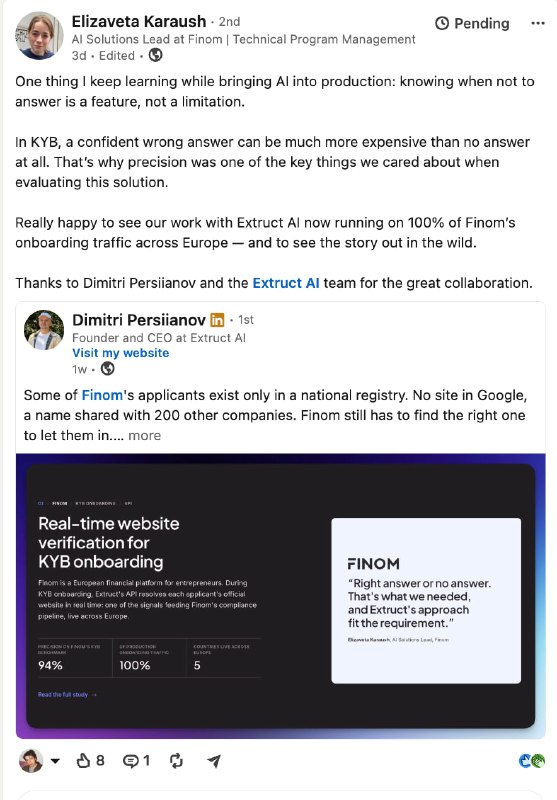
накидаю пару новостей о том, что мы сейчас делаем в extruct.

работа над вертикальным deep research, LLM-скрапингом и собственным индексом привела нас туда, где мы вообще не планировали оказаться. в комплаенс и KYB.

сейчас потихоньку деплоимся в крупных необанках, платёжных компаниях и POS-системах.

оказалось, что даже на забитом рынке KYB есть незакрытая ниша для такого подхода. и у нас получается её занимать.

если кто-то здесь решает задачу быстрой и качественной проверки бизнесов по открытым и полуоткрытым источникам, давайте познакомимся @zkid18
  • 🔥 24
  • 👍 5
Post #1413 1.82K
nonamevc при этом сама идея делать доступный рабочий транспорт в африке никуда не ушла и она расширилась на два колеса. мото это рынок дешевле и объёмнее такси, курьеров просто больше. ездят в Африке в основном на дешёвой индийской и японской технике. Bajaj, TVS…
когда я начал смотреть и изучать этот рынок, первым делом решил поискать других инвесторов, кто вкладывался на ранних стадиях в описанные выше компании.

после небольшого рисёрча по базам я стал неожиданно часто натыкаться на японские имена в GP фондах. по работе в Японии у меня сложилось стойкое ощущение, что японца за границу не вытащишь; они сами туда не сильно стремятся, да и чувствуют себя одиноко. в общем, Африка была не тем местом, где я ожидал услышать приятное уху nihongo jouzu desu ne в ответ на свой почти полностью утраченный японский.

короче, не знаю, где вам это может пригодится, но впереди пост про перепитии венчурных инвестиций в Японии.

начнём с того, что японский бизнес в Африке представлен давно и плотно, особенно в автопроме. сбытовая сеть Toyota дотягивается до 53 африканских стран, а торговый дом группы Toyota Tsusho в середине десятых выкупил французский CFAO, крупнейшую дистрибуторскую сеть континента.

да и японцы в африке всем нравятся. в политику особо не лезут (есть только военная база в Джибути), колониального прошлого за ними в Африке нет, а люди будут ездить на короллах при любом режиме.

япония праворульная, поэтому японская бэушка активно осела в праворульные страны: кения, танзания, уганда, замбия, зимбабве, юар.

японский венчурный капитал отличается от привычного американского, нацеленного на быстрый рост, рост оценки и классическую лестницу раундов.

в штатах LP это эндаументы, пенс-фонды, фэмили-офисы, и иногда корпорации и мандат у них один: доходность.

в японии LP это в большинстве корпорации, которым нужны и деньги, и «стратегическая ценность», то есть новые направления бизнеса.

вместо того чтобы заказывать какую-то отписку от PwC про анализ рынка, легче проинвестировать в нескольких предпринимателей и иметь место в первом ряду.

при этом японские корпораты в Африке спокойно ко-инвестируют мимо собственных фондов.
один японский корпорат может одновременно быть LP в фонде, вести свой CVC, давать стартапу долг и подписывать с ним операционное партнёрство.

например в series A у Moove сидит Verod-Kepple, японско-нигерийский фонд, рядом с ним MUFG. в MAX ещё в 2019 г. в Autochek и кенийском Fleetsimplify Mobility 54, CVC Toyota.

лучшая иллюстрация того, зачем это всё, MUFG. банк вложился в Moove , а потом через свою сеть среди японских конгломератов организовал Moove партнёрство с Suzuki, по которому Suzuki стал основным поставщиком машин.

вообще описанную выше модель vehicle finance очень полюбили японские корпорации.
японская ставка, до недавнего времени была (сейчас 1%, была окулонулевая) едва ли не лучший экспортный товар страны после машин японский мфо Hakki, весь бизнес построил вокруг простого арбитража - занимать в японии и выдавать кенийским таксистам, где рынок привык к совсем другим цифрам. ставка получается на 25–35 процентных пунктов ниже конкурентов.

посмотрел к посту, во что вкладывали японцы за это время. больше трети инвестиций это финтех - 59 компаний из 157. следом мобильность и логистика (27) и healthcare (23), дальше энергетика (13), e-com и маркетплейсы (13), и совсем немного агро (6).

инвестиций по-крупному окупились в пять компаний: финтех Moniepoint (Kepple), Moove (Verod-Kepple и MUFG), кенийский M-KOPA (Sumitomo заходил дважды, в 2018 и 2023), платежка OPay и аналог TopTal Andela, в которые в 2021-м зашёл SoftBank (больше он никуда не заходил)

ни одного крупного поглощения африканского стартапа японской корпорацией так и не случилось.
зато Moove, купил японский автопарк, Tokyo Taxi.

вообще: японцы в Африке не только инвестируют, но и строят сами. таких контор шесть. Wassha в танзании это pay-as-you-go-фонари через сеть киосков, на которую Yamaha и Daikin потом навесили доставку и подписку на кондиционеры. Dots for в Бенине, солнечные роутеры по деревням. Degas в Гане кредитует фермеров и смотрит на их поля со спутника. Dodai в эфиопии делает электробайки местной сборки, $13m в апреле, крупнейший раунд в истории эфиопских стартапов.
  • 🔥 18
  • 👍 5
  • 🎉 2
Post #1412 1.66K
cлайд из дека Moove 2020 года (ссылка)

хозяйке на заметку - лучше немного занизить свой TAM в своем пре-сид деке.

по итогу, спустя 6 лет, стартап из Лагоса:

- достиг темпа роста около $450 млн
- купил Kovi (Бразилия) и Tokyo Taxi (Япония)
- заключил партнерство с Waymo для управления автопарком AV
- расширил деятельность на 13 стран, эксплуатируя 42 000 транспортных средств
  • 👍 11
  • 🔥 5
Post #1411 1.75K
при этом сама идея делать доступный рабочий транспорт в африке никуда не ушла и она расширилась на два колеса. мото это рынок дешевле и объёмнее такси, курьеров просто больше.

ездят в Африке в основном на дешёвой индийской и японской технике. Bajaj, TVS и Hero это индийские мотогиганты (Bajaj заодно крупнейший в мире производитель трёхколёсных рикш). в индии у этих OEM есть свои кредитные конторы. в кредит там уходит ~75% мотоциклов, в том числе через них. но финансовый слой в Африку они переносить не стали.
этот слой сейчас достраивают стартапы.

есть прям похожая на Moove модель, например Gigmile и MAX: финансируют водителям те же мотоциклы. Gigmile берёт долг напрямую у Yamaha, TVS, Bajaj и Hero. схема тот же sub-lease, что у Kovi: стартап лизингует байки у OEM и раздаёт водителям. для OEM это по сути новый канал дистрибуции: вместо дилера тут финтех с датой по водителям. а у MAX сегодня 50,000+ прокредитованных водителей, свой скоринг с нуля, разный IoT на каждом байке.

параллельно появилась идея делать под гиг-воркеров собственные электробайки. Ampersand в Руанде, Zembo в Уганде, Roam и ARC Ride в Кении собирают их локально, под местные дороги и режим «весь день в движении».

экономика тут считается легко. бензиновый бода-водитель в Кении зарабатывает около $19 в день и $6 из них сжигает на топливо. электробайк режет операционные косты примерно на 30%, а Ampersand посчитал, что take-home доход водителя растёт на 45%. проблема одна: электробайк стоит примерно вдвое дороже бензинового, а для водителя с доходом $200 в месяц это неподъёмно.

поэтому модель собирают из трёх частей.
1/ батарею выносят из цены байка. ARC Ride продаёт свою Bidii Boda за ~$1,300, на уровне бензиновых аналогов, а батарею водитель не покупает вообще: подписка на свап-сеть, 250+ шкафов на солнечных панелях по найроби и накуру, замена за минуту. это battery-as-a-service: дешёвый вход для водителя, рекуррентная выручка и lock-in для компании. по сути купил машину, которую можно заправлять только на Shell.
2/ кредит чаще выносят к специалистам: кредит на своём балансе означает свой долг и свои дефолты, поэтому доминирует всё-таки связка производитель плюс внешний лендер.
3/ сам байк проектируют под гиг-режим: двойная батарея у Roam Air, геозоны и удалённое отключение при неплатеже у ARC Ride. телеметрия делает байк одновременно и продуктом, и залогом.

госполитика тоже помогает немного: эфиопия первой в мире запретила импорт бензиновых и дизельных машин, теперь 60% новых продаж там электрические, выше доля только в норвегии и непале. кения обнулила VAT на электробайки. дошло до того, что кенийский учитель собрал электробайк из бэушных ноутбучных батарей.

много кто рассуждает про будущее венчура и технологий. но есть вещи, куда легковесный AI не залезет: выстраивание инфраструктуры где ее нет, кредитование, операционка всё ещё требуют людей и капитала и свежих мозгов. особенно в таких местах как африке. а в слеюущем посте поговорим про то, кто такие инициативы готов поддерживать.
  • 🔥 28
  • 👍 2
Post #1410 1.42K
в прошлом я рисерчил такое направление, как vehicle financing.
это когда ты даёшь машину в лизинг гиг-работникам, но за счёт умного андеррайтинга делаешь это лучше, чем банк, мфо-шка или кэптив OEM-а.
недавно один из лидер этого рынка, Moove поднял seriec C раунд и повод написать подробнее.

потребность в таком лежит преимущественно на развивающихся рынках. в штатах Uber-водитель отбивает подержанный седан примерно за полгода-восемь месяцев чистого дохода. в бразилии, где-то за два-три года. и это ещё без процентов по кредиту.
а с кредитом в банках у таких гиг-водителей всё плохо. занятость неформальная, у водителя нет ни залога, ни кредитной истории, часто нет даже банковского счёта. мфо закладывает риск в ставку, которая заходит в разных странах до 31%.

для ride-hailing кто выигрывает supply, тот выигрывает рынок, и поэтому нужно задумываться, как подключить водителя к платформе без машины. держать машины у себя на балансе никому не хочется. в рф яндекс придумал, как работать с таксопарками, но в других странах убер модель маленьких таксопарков либо уничтожил, либо её вообще не существовало. классический лизинг с высокорисковыми гиг-драйверами связываться тоже не хотел.

но в итоге работать с флит-партнёрами оказалось надёжнее, чем с водителями-одиночками: ещё на конец 2023-го Uber репортил, что 18% supply-часов убера шло через флит-партнёров.

этот разрыв и закрыл нео-лизинг. идея простая: можно андеррайтить не по кредитной истории, а по заработку на платформе, списывать платежи как процент от недельного дохода. и рейзить под это по мультипликаторам tech-компаний. ride-hailing с интересом запрыгнуть в такое партнерство, дадут дешевый долг / мезанинный капитал.

модели очень разнятся. в индии есть Everest Fleet: контора сама владеет 18,500+ машинами в семи городах, а водителям даёт планы от аренды до drive-to-own. риск-менеджмент, обслуживание, страховку берёт на себя. Uber дважды в них вложился и это крупнейший флит-партнёр убера в индии. правда, за индию контора так и не вышла.

в нигерии появился Moove. он встраивает кредитный скоринг прямо в ride-hailing и доставку. модель asset-heavy: на долг выкупает машины себе на баланс и отдаёт водителям в drive-to-own.

по такой же модели в перу появился Leasy, а в бразилии в то же время появился Kovi, его сделали выходцы из 99, местного конкурента Uber. эти наоборот играли в asset-light: машины не покупали, а лизинговали у OEM и лизинговых контор и пересдавали водителям в подписку. без кредитной проверки, с выкупом с 13-го месяца. правда, имо, asset-light тут только на бумаге: лизинговые обязательства это тот же долг.

Kovi поднял ~$145m, но дальше series B (2021, $104m от Valor и Prosus) не ушёл. ARR в 2021 был $45m. в 2023 убыток R$285m, в 2024 ещё R$195m при отрицательном капитале. в январе 2025 Moove забрал их целиком за стоки, сумму не раскрыли (ARR к сделке почти цифры 2021).

Moove же ещё в 2024 получил series B на $100m при оценке $750m. раунд лидировал Uber. и в конце того же года нигерийский стартап вдруг понял, что у его бизнес-модели две составляющие: управление флитом и кредитование. и решил разъединить эти продукты. так компания стала партнёром Waymo в штатах: кредиты робо-такси давать не нужно, а вот управлять флитом и давать сами машины это интересно.

по сути это разделение бизнес-модели по типам рынков. на развивающихся дефицит это кредит: водитель живой, машина дешёвая, деньги дорогие. там Moove финтех, зарабатывает на кредитном спреде и риск-менеджменте водителей. на развитых всё наоборот. кредитная пенетрация и так 70–80%, а с приходом робо-такси заёмщик вообще исчезает, кредитовать некого. дефицитом становятся операции: депо, зарядка, клининг, диспетчеризация тысяч машин. там Moove оператор инфраструктуры, зарабатывает сервисной выручкой с Waymo.

показательно, что своё кредитование водителей Moove в штаты даже не привёз: вход в США случился сразу B2B-контрактом. риски тоже меняются: вместо дефолтов водителей резидуальная стоимость флота и зависимость от одного клиента.

Waymo упёрся в ту же проблему, что ride-hailing десятью годами раньше: машины. при этом поездки выросли со 100 тысяч в неделю до полумиллиона меньше чем за два года, четыре города запускали за один день. понятно, что в такой момент выгоднее открывать новые города, чем возиться с менеджментом машин. и вэймо сделал то же, что платформы до него: отдал машины партнёрам.

Moove оперирует их флот в финиксе, майами и лас-вегасе: fleet operations, депо, зарядная инфраструктура, диспетчеризация.
под эту историю Moove в августе 2026 анонсировал series C: $250m при оценке $2.1b, лид Mubadala, в ко-лидах Woven Capital, венчурный фонд тойоты. параллельно компания активно набирает долг под заявленный план до $1.2b под автономный флот. сами машины Waymo, кстати, пока не у Moove на балансе: компания оперирует чужой флот, а выкуп роботакси это заявленная цель этого долга. рост в этой модели всегда означает финансировать больше физических ассетов.

скептики тут вспоминают про классическую ловушку флит-менеджмента, которая переезжает и в AV: слой низкомаржинальный, выигрывается только глобальным масштабом. отсюда вопросы к оценке: $2.1b при $420m ARR (это вся компания, EM и DM вместе) это 5x выручки для бизнеса, который по сути флит-менеджер с финансированием. плюс резидуальный риск: следующее поколение робо-машин будет дешевле и лучше, а на балансе останется флот вчерашних, купленных в долг. и в очередь за тем же куском встают рентал-конторы: Avis уже управляет парком Waymo в далласе, Hertz зашёл в AV через программу .
  • 🔥 6
  • 😱 4
  • 👍 2
Older posts →

About this channel

How can I read @nonamevc without a Telegram account?
TGViewer shows the public web preview Telegram publishes for nonamevc: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does nonamevc have?
nonamevc (@nonamevc) has 4.33K subscribers on Telegram, refreshed roughly every 30 minutes.
Does nonamevc know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →