TGViewer
Channel Public Channel
NG / Re:port

NG / Re:port

@ngreport

Информационно-аналитическое издание, освещающее ключевые события вокруг американского природного газа. Ссылка на сайт: https://ngreport.ru

Вы также можете воспользоваться закрытым разделом нашего издания: https://t.me/+qbH6dGRpqBQ1ZmNi
Subscribers
2.56K
Photos
1.1K
Videos
5
Links
1.6K
Recent Posts 20 shown
Post #4439 268
Вебинар Wood Mackenzie по прогнозу цен на природный газ:

Уважаемые коллеги и читатели! С приближением зимы меняющиеся тенденции добычи, спрос на экспорт СПГ, уровни хранения и погодные риски формируют сложную ситуацию на рынке природного газа Северной Америки. Эксперты Wood Mackenzie приглашают присоединиться к онлайн-конференции для получения перспективного обзора ключевых факторов, а также обзоров развития нефтегазовой и энергетической отраслей, способных повлиять на экономику поставок и спрос на газ. В рамках мероприятия будут рассмотрены перспективы развития рынка природного газа и СПГ, зимний баланс предложения и спроса на газ, риски, связанные с производством и поставками, спрос на сжиженный природный газ, канадский импорт и мексиканский экспорт, вопросы хранения, чувствительность к погодным условиям и ценообразование, а также основные риски и возможности на зиму 2026/27 года. Кроме того, будет представлен обзор рынка электроэнергии, включая прогноз спроса в зимний период и тенденции в сфере газовой генерации, влияющие на потребление. Мероприятие состоится в среду, 21 октября 2026 года, в 17:00 по московскому времени.

Спикерами мероприятия выступят:

• Рэндалл Коллум — старший вице-президент по данным и аналитике в сфере товарной торговли в Wood Mackenzie.

• Эрик Макгуайр — директор по аналитике природного газа и СПГ.

• Кайл Купер — директор по исследованиям, связанным с краткосрочным газоснабжением для малых и средних предприятий.

• Лукас Шмитт — главный аналитик по проектам СПГ в Wood Mackenzie.

• Дэвид Льюис — старший аналитик-исследователь в области газа и СПГ в Wood Mackenzie.

• Джим Митчелл — директор по аналитике нефтяной торговли в Wood Mackenzie.

Отдельная сессия будет посвящена прогнозу европейского рынка природного газа на зиму 2026 года. Она пройдёт в четверг, 22 октября 2026 года, в 17:00 по московскому времени. В ней будет детально затронут анализ предложения, спроса, хранения и ценообразования, изучения глобальных тенденций в сфере СПГ, сложной ситуации с зимними хранилищами в Европе и факторов, определяющих динамику TTF и европейских газовых хабов. В рамках сессии будут рассмотрены зимний баланс спроса и предложения в Европе, сценарии развития СПГ на Ближнем Востоке, траектории хранения, глобальные прогнозы и предложения по СПГ, цены TTF и европейских хабов, а также ключевые риски и возможности в газовой и СПГ-отраслях. Регистрация на вебинар доступна по ссылке.
Post #4437 333
Завершаем рабочий день и неделю:

Уважаемые коллеги и читатели! Завершаем рабочий день и неделю итоговой сводкой по ключевым отраслевым данным от BloombergNEF на 25 сентября 2026 года:

Добыча: 110.60 bcf/d (-0.50% г/г)
Спрос: 69.00 bcf/d (-7.90% г/г)
Потоки на экспортные терминалы: 18.50 bcf/d (-1.60% н/н)

Аналитический обзор рынка:

Контракт с поставкой на октябрь закрывает неделю на уровне 3.16$ за mmbtu, снижаясь на -4.10%, поскольку обновленные детали простоя трубопровода устраняют часть премии за перебои, стоявшей за ростом на +9.20% в четверг. Пропускная способность Mountaineer XPress останется на нулевой отметке в течение газовых дней с 26 по 28 сентября, пока продолжаются ремонтные работы на регуляторной станции Saunders Creek. Заявленное влияние на производство составило 1.40 bcf/d, что ниже первоначальных ожиданий в 1.80 bcf/d и дальнейших 2.35 bcf/d, поскольку проблема не имеет расширения на линейный промежуток трубы. Данное различие снизило опасения, что перебой потребует длительной реакции по обеспечению целостности, хотя TCO не предоставила дату возврата в эксплуатацию и опубликует следующее обновление в воскресенье вечером. Добыча остаётся ограниченной на уровне 110.60 bcf/d, а канадский импорт в размере 5.00 bcf/d делает совокупное предложение в районе 115.60 bcf/d. Поставки сырьевого газа на СПГ-терминалы в объёме 18.50 bcf/d продолжают поддерживать рынок, однако спрос на охлаждение снижается по мере углубления в межсезонье. Закачка в объёме +53 bcf подняла запасы до 3 351 bcf, оставив их на -146 bcf ниже прошлогоднего значения и на +95 bcf выше среднего пятилетнего показателя. Сокращение профицита повысило чувствительность рынка к реальным производственным потерям даже на фоне ослабления погодного спроса. Таким образом, текущий откат цен отражает частичное снижение премии за простой после того, как ограничение оказалось меньшим, а ремонт более локализованным.
Post #4436 314
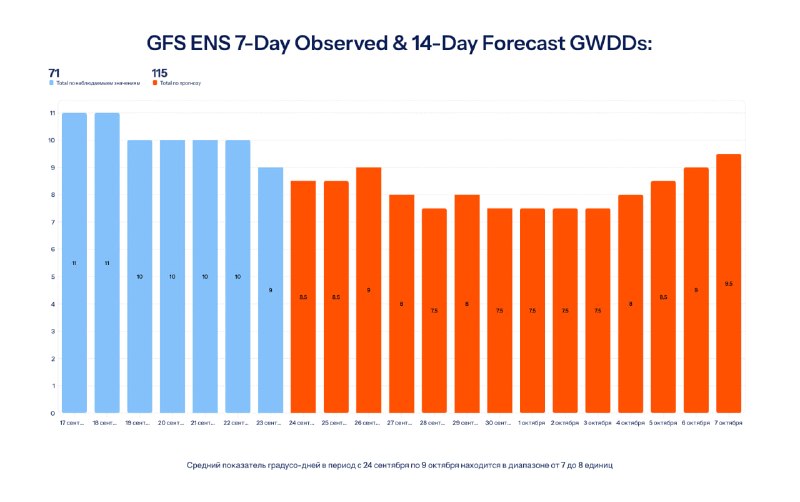
GFS ENS 7-Day Observed & 14-Day Forecast GWDDs:

Обновлённые данные взвешенных градусо-дней ансамбля GFS ENS на ближайшие 14 дней. Сравнить с предыдущей моделью можно здесь.
Post #4434 332
Квартальная премия TTF:

Премия TTF за первый квартал 2027 года по сравнению с ценой за второй квартал 2027 года резко выросла в течение лета: с примерно 7.00€ за MWh в конце июня до пика около 23.00€ за MWh в середине сентября, а затем снизилась до примерно 16.00€ за MWh. Это самая большая разница между ценами первого и второго кварталов с октября 2022 года, когда Европа переживала прекращение поставок российского трубопроводного газа. Хотя данный случай и не является беспрецедентным, глубина этой бэквордации примечательна с учётом того, что абсолютные цены на 66% ниже аналогичных уровней 2023 года. Кривая ценообразования отражает два различных этапа: первый квартал 2027 года сопряжен со значительной премией за риск, учитывая истощение европейских хранилищ и риск продолжения перебоев в работе Ормузского пролива. Второй квартал 2027 года, в свою очередь, отражает переход к сезону закачки, который может привести к рекордному годовому росту мировых поставок СПГ, обусловленному новыми мощностями по сжижению и потенциальным возобновлением работы Ормузского пролива.
Post #4433 342
Информационно-аналитическая сводка для читателей нашего издания:

• По предварительным данным BloombergNEF ранний цикл добычи оценивается сегодня в 111.60 bcf/d.

• Текущий спрос на природный газ снизится из-за сильного северо-восточного шторма, который понизит температуру от Флориды до Мэна.

• Импорт из Канады находится у отметки 5.00 bcf/d.

• Экспорт в Мексику оценивается в 8.55 bcf/d.

• Согласно данным раннего экспортного цикла спрос на сырьевой газ сегодня будет на уровне 18.50 bcf/d.
Post #4432 380
Европейский газовый эталон TTF:

Цены на природный газ в Европе опустились ниже 74.00€ за MWh, сократив рост предыдущей сессии на фоне сообщений о переговорах между США и Ираном по поэтапному соглашению о возобновлении работы Ормузского пролива и прекращении американской блокады. Пролив остаётся главным камнем преткновения в усилиях по урегулированию конфликта, продолжающегося почти семь месяцев, поскольку ни одна из сторон не готова уступить контроль над ключевым водным путём. Потоки СПГ из Персидского залива остаются серьёзно нарушенными, усиливая конкуренцию между Европой и Азией за ограниченные поставки как раз в тот момент, когда регион стремится восстановить запасы перед зимним отопительным сезоном. Европейские ПГХ в настоящее время заполнены чуть больше чем на 70%, что по-прежнему ниже как сезонной нормы, так и целевого показателя, оставляя рынок уязвимым к дальнейшим перебоям. Техническое обслуживание в Норвегии также ограничивает трубопроводные потоки, дополнительно ужесточая рынок. Европейские цены на газ снизились более чем на 8.00% за неделю.
Post #4431 356
GFS ENS 7-Day Observed & 14-Day Forecast GWDDs:

Обновлённые данные взвешенных градусо-дней ансамбля GFS ENS на ближайшие 14 дней. Сравнить с предыдущей моделью можно здесь.
Post #4430 353
Доброго утра!

Доброго утра нашим уважаемым коллегам и читателям! Давайте разберём техническую картину сегодняшней торговой сессии и важные новости к этому часу:

Важные новости:

Согласно отчёту управления энергетической информации объём газа в подземных хранилищах США составил 3 351 bcf. Это представляет собой чистое увеличение на +53 bcf по сравнению с предыдущей неделей. Уровень хранения на -146 bcf меньше, чем в прошлом году и на +95 bcf больше пятилетнего среднего значения в 3 351 bcf. Общий объём рабочего газа находится в пределах пятилетнего исторического диапазона.

Техническая картина:

На фоне расширения перспектив производственных потерь из-за форс-мажора трубопроводной системы покупатели вчера получили мощнейший импульс роста. На данном этапе ключевая точка опоры сместилась с 3.016$ к 3.198$, а подразумеваемая волатильность поднялась с 63.32% до 115.28%. Торги проходят немного ниже балансового рубежа. Это означает, что продавцы воспользовались вчерашним спайком. Если им удастся удержаться ниже, то их ожидания сконцентрируются на отметке 3.078$. Если покупатели закрепятся выше 3.198$, то тенденция роста продолжится до уровней 3.320$ и 3.384$. Столь широкий диапазон шагов цены связан с увеличением показателя волатильности.

Фокус внимания:

В фокусе внимания сегодняшней торговой сессии отчёт Baker Hughes, а также данные комиссии CFTC.
Post #4429 437
Завершаем рабочий день:

Уважаемые коллеги и читатели! Завершаем рабочий день итоговой сводкой по ключевым отраслевым данным от BloombergNEF на 24 сентября 2026 года:

Добыча: 111.60 bcf/d (+1.60% г/г)
Спрос: 72.80 bcf/d (-4.90% г/г)
Потоки на экспортные терминалы: 18.60 bcf/d (-2.20% н/н)

Аналитический обзор рынка:

Контракт с поставкой на октябрь закрывает торговую сессию около 3.30$ за mmbtu, прибавляя 28 центов или +9.20%. Управление энергетической информации сообщило сегодня о закачке в размере +53 bcf за неделю, завершившуюся 18 сентября. Аккредитованный объём оказался на 1 bcf меньше наших ожиданий, но совпал с широким рыночным консенсусом, не оказав ближайшему контракту значительного направленного шока сразу после публикации. Он также на 24 bcf ниже прошлогодней закачки в +77 bcf, так и среднего пятилетнего значения. Запасы достигли 3 351 bcf. Это на -146 bcf меньше уровня прошлого года и на +95 bcf выше среднего пятилетнего показателя. Сегодняшние фундаментальные балансы формируют более смешанную динамику: добыча снизилась и составляет 111.60 bcf/d, а канадский импорт — 5.00 bcf/d, оставляя внутреннее предложение слабее темпов, наблюдавшихся в текущем месяце. Выработка электроэнергии восстановилась до 40.80 bcf/d после межсезонного минимума среды, тогда как поставки сырьевого газа на СПГ-терминалы находятся в пределах 18.60 bcf/d и продолжают обеспечивать существенный источник спроса. Тем временем мощнейший рост в преддверии экспирации ближайшего фьючерса был вызван форс-мажорными обстоятельствами, о которых стало известно ещё во вторник, но на момент первой публикации понимания масштаба данного события не было: оценки влияния варьировались от 0.50 bcf/d до 1.50 bcf/d. Сегодня же объём был определён: из производства с 30 сентября по 7 октября уйдёт от 2.00 bcf/d до 2.35 bcf/d. С большой вероятностью и до тех пор, пока ситуация с трубопроводом не разрешится, покупатели будут доминировать в рынке.
Post #4428 421
GFS ENS 7-Day Observed & 14-Day Forecast GWDDs:

Обновлённые данные взвешенных градусо-дней ансамбля GFS ENS на ближайшие 14 дней. Сравнить с предыдущей моделью можно здесь.
Post #4427 463
Отчёт EIA отразил +53 bcf при прогнозе в +50 bcf. Ожидания мэйджоров:

• Analytix: +52 bcf
• Bloomberg: +53 bcf
• Criterion Research: +49 bcf
• Dow Jones: +53 bcf
• DTN: +50 bcf
• EBW Analytics: +53 bcf
• enegyView: +49 bcf
• GasFundies: +51 bcf
• Gelber & Associates: +58 bcf
• LSEG: +49 bcf
• NatGasWeather: +58 bcf
• NGI: +56 bcf
• Reuters: +53 bcf
• S&P Global: +48 bcf
• Wood Mackenzie: +50 bcf

Наши ожидания концентрировались на уровне +54 bcf
Post #4426 449
Состояние хранилищ Евросоюза:

Согласно последним данным GIE AGSI подземные хранилища газа в Европе заполнены на 70.10%. В прошлом году в этот же период времени их уровень составлял 81.95%. В настоящее время в них содержится около 2 692 bcf (793.6866 TWh). За отчётный период закачка составила 8.30 bcf, а отбор достиг 0.80 bcf. Уровень хранения Австрии оценивается в 67.90%, Германии в 57.00%, Италии в 85.90%, а Франции в 80.80%. Лидерами по закачке стали Франция, Хорватия и Нидерланды. Тем временем Португалия и Польша накопили свои хранилища до уровня 93.90% и 98.70% соответственно. Менее заполненные ПГХ у Латвии. Их показатель составляет 48.10%. Мощности регазификации СПГ сейчас загружены на 47.40%. Год назад этот объём находился на уровне 51.10%. Сравнить данные с предыдущим отчётом можно по ссылке.
Post #4425 431
Информационно-аналитическая сводка для читателей нашего издания:

• По предварительным данным BloombergNEF ранний цикл добычи оценивается сегодня в 111.70 bcf/d.

• Текущий спрос на природный газ немного снизится, поскольку развивающийся северо-восточный шторм охлаждает юго-восток страны.

• Импорт из Канады находится у отметки 5.30 bcf/d.

• Экспорт в Мексику оценивается в 8.55 bcf/d.

• Согласно данным раннего экспортного цикла спрос на сырьевой газ сегодня будет на уровне 18.75 bcf/d.
Post #4424 431
GFS ENS 7-Day Observed & 14-Day Forecast GWDDs:

Обновлённые данные взвешенных градусо-дней ансамбля GFS ENS на ближайшие 14 дней. Сравнить с предыдущей моделью можно здесь.
Post #4423 404
Доброго утра!

Доброго утра нашим уважаемым коллегам и читателям! Давайте разберём техническую картину сегодняшней торговой сессии и важные новости к этому часу:

Важные новости:

• Вчера объём поставок сырьевого газа на терминал Plaquemines LNG достиг нового рекордного уровня в 4.067 bcf/d. Средний недельный показатель его потоков находится около 4.000 bcf/d.

• Общее состояние структуры энергобаланса США в период с 14 по 21 сентября выглядело следующим образом: природный газ — 43.70% (рост на +0.80%). Уголь — 17.60% (рост на +0.40%). Нуклеарная энергия — 17.00% (рост на +0.70%). Ветрогенерация — 8.20% (снижение на +1.80%). Солнечная энергия — 7.60% (снижение на -0.20%) и гидрогенерация — 4.00% (рост на +0.10%).

• США могут рассмотреть возможность выхода из Международного энергетического агентства (МЭА), если не будет достигнуто согласия по вопросам климата. Об этом заявил министр энергетики страны Крис Райт.

Техническая картина:

Покупатели стараются удержать накопленный потенциал. Ключевая точка опоры сместилась с 2.935$ к отметке 3.016$, что делает их положение уязвимым. Если отчёт поддержит текущие усилия оптимистичным результатом и они смогут удержаться выше, это откроет дорогу для продолжения тенденции до уровней 3.073$ и 3.123$. Если шорт-сэллеры закрепятся ниже, то их ожидания сконцентрируются на 2.966$ и 2.900$.

Фокус внимания:

В фокусе внимания сегодняшней торговой сессии отчёт управления энергетической информации, который выйдет в 17:30 по московскому времени. По состоянию на утро вторника наша консенсусная модель предварительного расчёта показывает, что он может отразить закачку в размере +54 bcf. Коридор ожидания основных мэйджоров варьируется от +48 bcf до +58 bcf. Значение консолидированного прогноза составляет +50 bcf. Данные прошлой недели: +44 bcf. Отчёт за прошлый год: +77 bcf. Среднее значение за 5 лет: +76 bcf.
Post #4421 402
Завершаем рабочий день:

Уважаемые коллеги и читатели! Завершаем рабочий день итоговой сводкой по ключевым отраслевым данным от BloombergNEF на 23 сентября 2026 года:

Добыча: 112.10 bcf/d (+2.90% г/г)
Спрос: 74.00 bcf/d (-4.90% г/г)
Потоки на экспортные терминалы: 18.50 bcf/d (-0.90% н/н)

Аналитический обзор рынка:

Контракт с поставкой на октябрь закрывает сессию около 3.030$ за mmbtu, поскольку энерготрейдеры занимают позиции в связи со снижением добычи и ожиданием меньшей, чем в среднем, закачки в отчёте EIA. Производство продолжает сокращаться и в настоящее время составляет 112.10 bcf/d, а канадский импорт в размере 5.00 bcf/d формирует совокупное предложение в пределах 117.10 bcf/d. Данное смягчение совпало с первым значимым увеличением спроса на отопление в текущем сезоне, ужесточив баланс после нескольких сессий, в течение которых доминировало сокращение данной нагрузки. Сочетание текущих факторов помогает ближайшему контракту удерживаться вблизи 3.00$ по мере приближения экспирации 28 сентября. Наши ожидания завтрашней аккредитации уровня хранения находятся в размере +54 bcf, что значительно ниже +77 bcf, зафиксированных за сопоставимую неделю прошлого года. Жилищно-коммунальный спрос вырос до 11.60 bcf/d, тогда как выработка электроэнергии отражает 40.80 bcf/d, а поставки сырьевого газа на СПГ-терминалы удерживаются у отметки 18.50 bcf/d. Текущее ужесточение должно ослабнуть по мере затухания кратковременной отопительной реакции и дальнейшего снижения потребления в электроэнергетике в октябре, что позволит недельным закачкам вновь увеличиться. Запасы на конец сезона по-прежнему прогнозируются выше 3 900 bcf, однако отчёт, близкий к нашим ожиданиям, подтвердит, что баланс на прошлой неделе был более жёстким, как по сравнению с данными годом ранее и общими сезонными нормами.
Post #4420 369
GFS ENS 7-Day Observed & 14-Day Forecast GWDDs:

Обновлённые данные взвешенных градусо-дней ансамбля GFS ENS на ближайшие 14 дней. Сравнить с предыдущей моделью можно здесь.
Post #4419 375
Размещение консолидированного прогноза:

Экономический календарь разместил консолидированный прогноз в размере +50 bcf. Согласно усредненной оценке 11 опрошенных аналитиков, инвестиционных домов и хэдж-фондов, объём природного газа в подземных хранилищах за неделю, закончившуюся 18 сентября, увеличится на +53 bcf — до 3 351 bcf. Прогнозы экспертов, которые уже успели оформить свои ожидания, варьируются от +35 bcf до +72 bcf. Ожидаемое поступление меньше, чем средний пятилетний показатель и сократит профицит со +146 bcf до +122 bcf. Дефицит по сравнению с уровнем запасов годичной давности сократится до -95 bcf. По состоянию на утро вторника наша консенсусная модель предварительного расчёта показывает, что отчёт, который выйдет в этот четверг в 17:30 по московскому времени, может отразить закачку в размере +54 bcf. Данные прошлой недели: +44 bcf. Отчёт за прошлый год: +77 bcf. Среднее значение за 5 лет: +76 bcf.
Post #4418 383
Информационно-аналитическая сводка для читателей нашего издания:

• По предварительным данным BloombergNEF ранний цикл добычи оценивается сегодня в 112.10 bcf/d.

• Текущий спрос на природный газ снизится из-за похолодания на юго-востоке страны.

• Экономический календарь разместил консолидированный прогноз в размере +50 bcf.

• Импорт из Канады находится у отметки 5.00 bcf/d.

• Экспорт в Мексику оценивается в 8.10 bcf/d.

• Согласно данным раннего экспортного цикла спрос на сырьевой газ сегодня будет на уровне 18.35 bcf/d.
Post #4417 400
Европейский газовый эталон TTF:

Сегодня цены на газ в Европе упали до 72.00€ за MWh, достигнув самого низкого уровня с 4 сентября, поскольку возобновление переговоров между США и Ираном возродило надежды на дипломатическое урегулирование. Президент Дональд Трамп заявил, что его официальные лица провели очень хорошую встречу с представителями Ирана на полях конференции ООН, хотя никаких дополнительных подробностей предоставлено не было. По имеющимся данным, Тегеран также выразил готовность вновь открыть Ормузский пролив в течение семи дней, если Вашингтон ослабит давление и снимет блокаду. Увеличение числа газовозов и танкеров для перевозки сырой нефти, использующих альтернативные маршруты, также смягчило некоторые опасения относительно поставок. Тем временем уровень европейских ПГХ перешёл отметку в 70%. Этот показатель всё ещё ниже среднего сезонного значения, что делает рынок уязвимым в преддверии зимнего отопительного сезона. Экспорт норвежского газа также по-прежнему ограничен из-за проведения ремонтных работ. При этом объёмы заказов во вторник упали до 262.50 mcm/d.
Older posts →

About this channel

How can I read @ngreport without a Telegram account?
TGViewer shows the public web preview Telegram publishes for NG / Re:port: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does NG / Re:port have?
NG / Re:port (@ngreport) has 2.56K subscribers on Telegram, refreshed roughly every 30 minutes.
Does NG / Re:port know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →