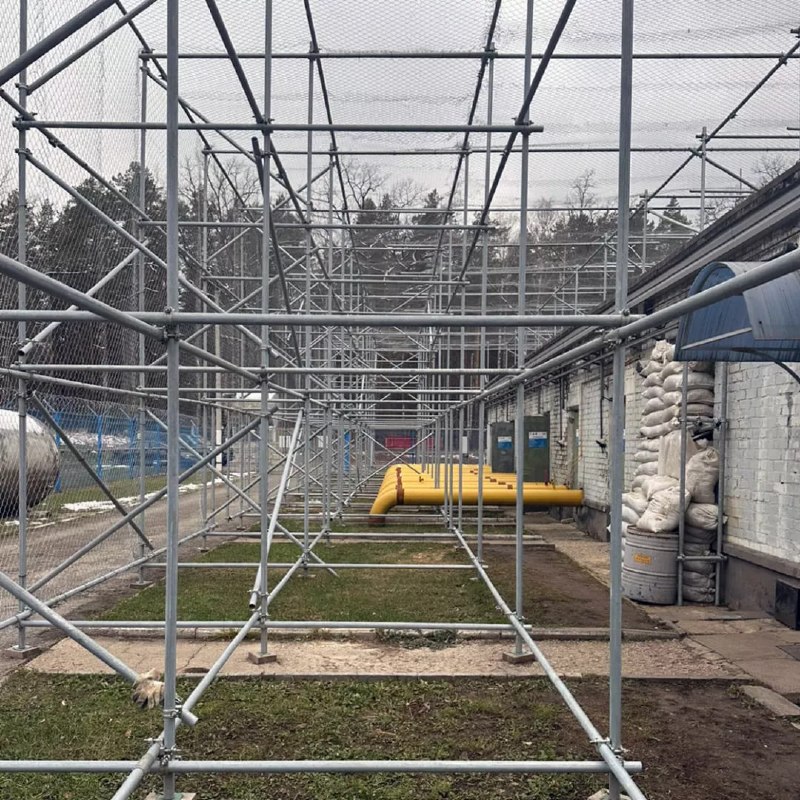
Минфин вместе с представителями разных отраслей готовит изменения в налоговое законодательство, которые позволят бизнесу учитывать расходы на защиту предприятий и восстановление объектов после повреждений. Об этом заявил замминистра финансов Алексей Сазанов. По его словам, необходимые поправки планируется внести осенью.
Речь идет прежде всего о затратах компаний на безопасность объектов, включая защиту от беспилотников, а также на восстановление поврежденной инфраструктуры. По словам Сазанова, изменения затронут широкий круг отраслей.
В августе 2025 года Минфин отклонил предложения РСПП закрепить в Налоговом кодексе компенсацию 50% расходов на защитные сооружения, системы РЭБ и восстановление мощностей — через акцизные вычеты и федеральный инвестиционный вычет. Тогда Сазанов аргументировал отказ тем, что компенсации «антитеррористической безопасности» носят «разовый и индивидуальный характер», а возмещать убытки следует через субсидии «в каждом конкретном случае» на уровне председателя правительства.
В настоящее время Налоговый кодекс не содержит отдельного режима для расходов на защиту от атак БПЛА. По общему правилу компания может уменьшить налоговую базу по налогу на прибыль на экономически обоснованные и документально подтвержденные расходы. При этом оборудование стоимостью более ₽100 тыс. и со сроком использования свыше года относится к амортизируемому имуществу, поэтому его стоимость списывается постепенно, что растягивает налоговый эффект на годы. ФНС в разъяснениях для бизнеса уже допускает учет затрат на защиту от БПЛА в расходах по налогу на прибыль, а также вычет входного НДС при соблюдении условий статей 171-172 НК РФ.
Государство уже применяет отдельные меры поддержки предприятий, пострадавших от атак БПЛА. В частности, для соответствующих компаний предусмотрено продление на 12 месяцев сроков уплаты ряда налогов, включая налог на прибыль, а также приостановка некоторых налоговых проверок до конца 2026 года. Однако этих меря явно недостаточно.
Для бизнеса вопрос становится особенно чувствительным после повышения с 2025 года основной ставки налога на прибыль с 20% до 25%. Поэтому возможность официально учитывать дополнительные расходы может иметь заметный финансовый эффект, хотя конкретный механизм будущих льгот пока не определен.
Главная вопрос — кто в итоге оплатит превращение защиты предприятий в постоянную статью расходов. Если государство компенсирует бизнесу часть затрат через налоговые льготы, нагрузка перейдет на бюджет в форме недополученных налогов. Если компании будут нести расходы самостоятельно — дополнительные расходы переложат в себестоимость, а затем в цены товаров и услуг, и в конечном итоге все оплатят рядовые россияне.
Второй, не менее важный вопрос — кто и как будет проверять эти «подтвержденные вложения»? Не окажется ли так, что «добровольные» траты на защиту от БПЛА станут новым негласным налогом для тех, кто хочет сохранить контроль над своими активами?
В том, что нужные изменения в законодательство будут приняты — сомнений нет. Не для того депутатов в прошлые выходные выбирали, чтобы они затягивали решение таких вопросов, уважаемые читатели.
Post #178409
798
Forwarded from Неудаща