🛢 Редкий медвежий сигнал на нефти.
Спред между вторым по сроку экспирации фьючерсом на нефть сорта WTI (CL2) и ближайшим контрактом (CL1) опустился ниже -$2.
Это означает выраженную бэквардацию. Ближний контракт стоит более чем на $2 дороже следующего. Такая структура обычно отражает высокий спрос на нефть с немедленной поставкой, но именно настолько сильная инверсия исторически часто появлялась перед снижением цены WTI.
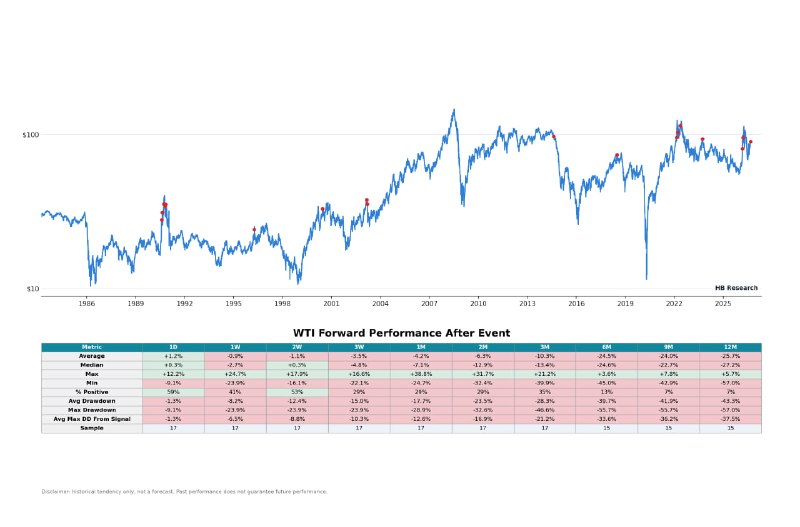
Аналитики из HB Research насчитали 17 подобных случаев с 1983 года. Через месяц WTI была выше только в 29% случаев, медианная доходность составляла -7,1%. Через два месяца медиана падала до -12,9%, через три месяца до -13,4%.
На более длинном горизонте статистика выглядит еще жестче. Через 6 месяцев медианная доходность составляла -24,6%, через 12 месяцев -27,2%. В плюс через год нефть выходила лишь один раз.
Экстремальная бэквардация сама по себе выглядит как признак дефицита нефти здесь и сейчас. Но исторически для цены WTI такой экстремум оказывался скорее предупреждением, чем приглашением открывать новый лонг.
#нефть #статистика
Post #925
139