Квартира или загородный дом: как купить больше жилья за одни те же деньги в 2026 году?Ужесточение условий семейной ипотеки в 2026 году поставило многих перед сложным выбором. Покупать маленькую квартиру? Откладывать покупку на неопределенный срок? А может, сразу искать вариант, где не придётся через 5–7 лет снова брать ипотеку на расширение?
Проблема не только в ставках.
Ключевые изменения серьёзно бьют по возможности взять льготную ипотеку:
✔️ Обязательное созаёмничество обоих супругов — теперь учитывается общий доход.
✔️ Рост ставок для семей с одним ребёнком (прогнозируется до 10–12%).
✔️ Ограничение на количество льготных ипотек.
Но главная проблема глубже. Взяв ипотеку на малогабаритную квартиру сегодня, с высокой вероятностью этот цикл повторится через несколько лет, когда семье станет тесно. Получается «двойная» ипотечная нагрузка.
Решение: купить «жильё на вырост» сразу.
Сравним на цифрах: что можно купить на одну и ту же сумму?
Представим, что бюджет на ипотеку — около 12 млн рублей. На что его хватит?
✔️ Квартира в городе (вторичка, у м. Академическая):
📎 2 комнаты, 44.4 м²
📎 Стоимость: 11 980 000 руб.
Итог: ~ 270 000 руб./м². Места хватит на семью с одним ребёнком, но о кабинете, гардеробной или гостевой комнате придётся забыть.
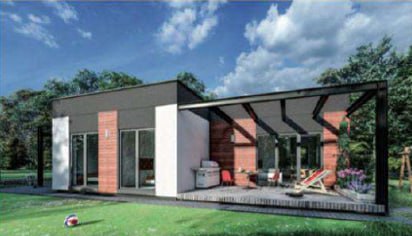
✔️ Загородный дом (Life 133):
📎 Площадь дома: 134.1 м² + участок 8 соток в придачу
📎 Стоимость: 12 720 000 руб.
📎 Итог: ~ 95 000 руб./м². Это полноценный дом с 3-мя спальнями, кухней-гостиной, террасой, гардеробной. И место для расширения уже есть — собственный участок.
Это не просто дом, это «антикризисный» пакет для ваших клиентов. В условиях дорогой ипотеки разумнее один раз взять кредит на дом мечты и наслаждаться жизнью.