TGViewer
Channel Public Channel
МИНОРИТАРИЙ в СУДЕ

МИНОРИТАРИЙ в СУДЕ

@minoritarii_v_sude

«Судебная защита миноритарных акционеров: практика, иски, жалобы, решения судов и Банка России, типовые документы»
Subscribers
2.49K
Photos
98
Videos
1
Links
154
Recent Posts 20 shown
Post #425 443
⚖️ Сначала одобряем крупную сделку — потом заключаем!
⠀
Дело № А40-74110/2026 — ПАО «Газпром автоматизация».
⠀
Казалось бы, очевидная последовательность:
🗳 сначала акционеры дают согласие на крупную сделку;
✍️ потом общество её заключает.
⠀
Но в «Газпром автоматизации» получилось наоборот. 😁
⠀
В 2025 году общество заключило дополнительные соглашения к договорам банковских гарантий и залога.
Стоимость имущества по ним превышала 50% балансовой стоимости активов общества.
То есть речь шла о крупных сделках, для которых требовалось предварительное согласие общего собрания акционеров.
⠀
Но собрания до заключения сделок не было. ❌
⠀
Лишь 11 декабря 2025 года, когда сделки уже были совершены, акционерам предложили одобрить их постфактум.
⠀
Банк России сказал: так не работает.
⠀
⚖️ Последующее одобрение — это механизм, позволяющий сохранить уже заключённую сделку.
Но оно не заменяет предварительное согласие акционеров.
⠀
И здесь особенно важен вывод суда для миноритариев.
Право проголосовать против крупной сделки имеет смысл именно ДО её совершения.
Потому что несогласный акционер должен иметь возможность реализовать свои корпоративные права, в том числе при наличии оснований потребовать выкупа акций, до того, как общество уже приняло на себя соответствующие риски и обязательства.
⠀
И ещё один важный момент:
💥 для ответственности по ст. 15.20 КоАП РФ не нужно ждать реального ущерба.
Само заключение крупной сделки без необходимого предварительного согласия уже может рассматриваться как воспрепятствование осуществлению прав акционеров.
⠀
Общество объясняло, что ожидание собрания могло привести к убыткам по контрактам.
Суд не убедило: объективной невозможности сначала получить согласие акционеров общество не доказало.
⠀
✅ Итог
Суд полностью отказал ПАО «Газпром автоматизация» в отмене постановления Банка России.
⠀
📌 Практический вывод
Крупную сделку нельзя сначала заключить, а потом принести её акционерам со словами:
«Ну теперь-то одобрите». 😁
⠀
Последующее ОСА может сохранить сделку, но не стирает нарушение корпоративных прав акционеров, которое уже произошло.
⠀
Сначала согласие акционеров. Потом — подпись под сделкой. А не наоборот. ⚖️
  • 👍 8
  • ❤ 3
  • 💯 3
  • 🔥 2
  • 👎 1
  • 😱 1
Post #424 577
⚖️ 30% — значит 30%. Раздать акции «своим» перед собранием не помогло
⠀
Дело № А40-145904/2026 — АО «Фирма Энергозащита».
⠀
ООО «Сириус Инвест» владело 47,83% акций, но из-за неисполненной обязанности направить обязательную оферту по ст. 84.2 могло голосовать только пакетом в пределах 30%.
⠀
Что сделали перед ГОСА?
📉 «Сириус Инвест» продало часть акций двум физлицам и снизило собственный пакет до уровня ниже ограничения.
А уже на собрании все трое проголосовали своими пакетами полностью.
⠀
Формально красиво.
Но суд посмотрел не только на реестр, а на реальный смысл происходящего. 👀
⠀
Он учёл:
— сделки прошли прямо перед собранием;
— не было понятной процедуры поиска покупателей и оценки акций;
— договоры купли-продажи суду не представили;
— после покупки новые владельцы голосовали согласованно с прежним мажоритарием.
⠀
В итоге суд признал покупателей фактически аффилированными с «Сириус Инвест» и прямо указал на обход закона и незаконное получение корпоративного контроля.
⠀
Причём результат был вполне материальным:
🏢 4 из 7 членов совета директоров оказались кандидатами этой стороны;
📋 ревизионная комиссия тоже была сформирована из её кандидатов.
⠀
✅ Итог: все решения ГОСА от 14.05.2026 признаны недействительными.
⠀
📌 Практический вывод
Если мажоритарий не исполнил обязанность по обязательной оферте, ограничение голосования выше 30% нельзя просто «обнулить» продажей части пакета формально независимым лицам перед собранием.
Суд может посмотреть сквозь формальную структуру владения и посчитать голоса как голоса одной группы.
⠀
Очень полезный кейс для миноритариев: обход ст. 84.2 через временную «раздачу» пакета может не сработать.
  • 🔥 13
  • ❤ 5
  • 👍 4
  • 👏 3
  • 💯 1
  • 🤗 1
Post #423 855
⚖️ Одного договора мало: миноритариям нужно объяснить, зачем вообще нужна реорганизация
⠀
Дело № А60-28435/2026 — ПАО КБ «УБРиР».
⠀
УБРиР готовил ВОСА по вопросу присоединения АО «ВУЗ-Банк».
Акционерам предоставили:
📄 проект договора присоединения;
📄 проекты решений;
📄 изменения в устав.
⠀
Казалось бы, комплект документов есть.
Но Банк России увидел нарушение.
Акционерам не объяснили мотивы, условия и последствия реорганизации.
⠀
УБРиР возражал: необходимая информация якобы содержалась в договоре — через ссылки на Закон о банкротстве, банковское законодательство и соглашение с АСВ.
⠀
Суд ответил довольно жёстко:
ссылок на законы недостаточно.
Миноритарий должен понимать не только юридическую форму сделки, но и её экономический и организационный смысл.
⠀
То есть перед голосованием нужно раскрыть:
🔹 зачем проводится реорганизация;
🔹 почему выбрана именно такая конструкция;
🔹 к каким последствиям она приведёт;
🔹 как она повлияет на само общество и его акционеров.
⠀
✅ Итог
Штраф Банка России 500 000 руб. оставлен в силе.
Апелляция также не признала нарушение малозначительным.
⠀
📌 Практический вывод
При реорганизации недостаточно просто выложить договор и сказать акционерам:
«Читайте закон и разбирайтесь сами».
Общество обязано дать информацию, которая позволяет миноритарию осознанно понять, за что именно он голосует. ⚖️📚
  • 👍 12
  • ❤ 5
  • 🔥 4
  • 👎 2
  • 👏 2
  • 🤔 1
Post #422 885
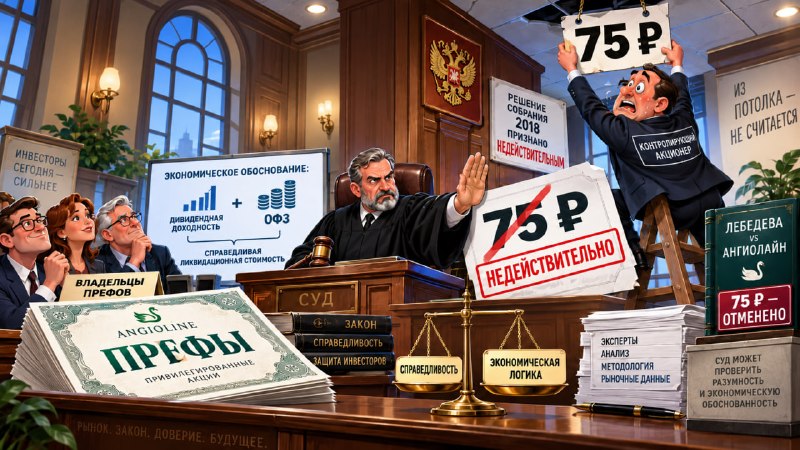
⚖️ Права по префам в Уставе должны иметь экономическое обоснование!!!
⠀
Очень важное дело для владельцев привилегированных акций — спор Натальи Лебедевой с АО «Ангиолайн».
Сначала дело рассматривалось под № А45-19004/2018, после передачи — № А27-7708/2023. Гарант
⠀
В 2018 году общество решило впервые записать в уставе ликвидационную стоимость одной привилегированной акции:
💰 75 рублей.
Причём владельцев самих префов к голосованию по этому вопросу фактически не допустили.
⠀
Верховный Суд сформулировал принципиальный подход:
ликвидационная стоимость префа не может быть произвольной. Она должна иметь справедливое и экономически обоснованное объяснение.
⠀
Спор прошёл несколько кругов, и в итоге суду понадобилась даже специальная экономическая методика.
Эксперты ТГУ связали ликвидационную стоимость префа с его дивидендной доходностью и доходностью безрискового инструмента — ОФЗ. Суд эту связь поддержал.
⠀
То есть логика получилась очень важная:
нельзя просто открыть устав и написать:
👉 дивиденд по префу — сколько захотели;
👉 ликвидационная стоимость — сколько захотели;
👉 потому что большинство так решило.
⠀
По крайней мере имущественные права владельцев префов должны иметь понятную экономическую логику и баланс интересов, а не определяться произвольно.
⠀
✅ Итог спора
Решение собрания от 26 марта 2018 года, установившее ликвидационную стоимость префа в 75 ₽, в итоге признано недействительным. Финальное решение от сентября 2025 года вступило в силу.
⠀
При этом важно: суд не установил вместо 75 ₽ новую фиксированную цену в уставе и не присудил акционерам рассчитанную экспертами сумму.
Смысл дела намного шире:
сама цифра в уставе может быть предметом судебной проверки на справедливость и экономическую обоснованность.
⠀
📌 Для владельцев префов это очень серьёзный инструмент.
Если мажоритарий решил «нарисовать» в уставе символический дивиденд или ликвидационную стоимость, вопрос уже не заканчивается словами:
«Так проголосовало большинство». ⚖️💰
  • 👍 13
  • ❤ 7
  • 🔥 5
  • 🤔 2
Post #421 819
🚨 Миноритариям АО "Сарапульский электрогенераторный завод" приготовиться
⠀
Вокруг группы «Уральские заводы» начинается очень серьёзный корпоративный спор.

Генпрокуратура требует обратить в доход государства акции «Уральских заводов» и доли в «Эбису». Основание — предполагаемый иностранный контроль над стратегическими предприятиями группы без необходимого согласования с правительственной комиссией. Дело № А40-296077/2026, предварительное заседание назначено на 9 октября. (ПРАВО.Ru)
⠀
Для нас самое интересное — АО «Сарапульский электрогенераторный завод».
СЭГЗ — один из ключевых активов группы и крупный производитель авиационного электрооборудования. Контрольный пакет завода — 57,55% — уже фигурирует в отдельном аресте. (Коммерсантъ)
⠀
По иску Генпрокуратуры суд также наложил обеспечительные меры на имущество связанных предприятий, включая СЭГЗ. Причём на время действия этих мер запрещена выплата дивидендов и распределение прибыли. (Коммерсантъ)
⠀
А СЭГЗ до этого был весьма интересен именно дивидендами: за 2025 год при чистой прибыли 987,9 млн руб. акционерам направили 358 млн руб.
⠀
Поэтому у миноритариев теперь сразу два больших вопроса:
❓ если иск удовлетворят — кому в итоге достанется контроль над СЭГЗ?
❓ что будет с привычной дивидендной политикой после изменения структуры собственности?
⠀
Пока говорить о национализации самого СЭГЗ как о свершившемся факте рано.
Но для его миноритариев (более 2000) это уже точно история, за которой стоит следить очень внимательно. ⚖️📉
  • 👍 6
  • 👏 4
  • 🤔 4
  • 😱 2
Post #420 904
⚖️ Миноритарий с 1% акций остановил размывающую допэмиссию
⠀
Дело № А50-11450/2026 — Банк «Пермь».
⠀
Акционер Колесникова В.А. владела всего 800 акциями — 1% капитала банка.
Банк решил увеличить уставный капитал и разместить 200 тыс. новых акций по 500 руб. за штуку.
⠀
Проблема была в цене. 💸
На 31.12.2025:
📊 чистые активы банка — 965,7 млн руб.;
📈 чистые активы на одну существующую акцию — около 12 072 руб.;
🔎 оценщик самого банка определил рыночную стоимость акции в составе 100%-ного пакета в 8 464 руб.
А размещать новые акции собирались по:
🔥 500 руб.
⠀
Если бы миноритарий не участвовал в допэмиссии, его доля сократилась бы:
с 1% до 0,28%.
Чтобы сохранить прежний процент, Колесниковой пришлось бы дополнительно внести 1 млн руб.
⠀
Банк ссылался на наличие преимущественного права:
мол, не хотите размываться — покупайте новые акции.
⠀
Но суд с такой логикой не согласился. ⚖️
Преимущественное право само по себе не оправдывает размещение акций по очевидно нерыночной цене.
Банк также не смог убедительно объяснить, почему ему необходимо привлечь именно 100 млн руб. именно таким способом и с настолько сильным размыванием существующих акционеров.
⠀
✅ Итог
Суд признал недействительными:
❌ решение совета директоров об установлении цены 500 руб.;
❌ решение ВОСА об увеличении уставного капитала.
⠀
📌 Очень важный вывод для миноритариев
Для отмены размывающей допэмиссии не обязательно владеть блокирующим пакетом.
Здесь у истца был всего 1% акций.
И даже наличие преимущественного права не спасло эмиссию, когда суд увидел огромный разрыв между экономической стоимостью акции и ценой размещения.
⠀
500 руб. при оценке 8 464 руб. и чистых активах около 12 тыс. руб. на акцию — слишком большая разница, чтобы объяснить её просто решением совета директоров. ⚖️🔥
  • 👍 28
  • 🔥 12
  • ❤ 6
  • 🏆 1
Post #419 986
💰 Маленькие пакеты - большая победа: миноритарии снова выбили дивиденды через суд

Дело № А53-19136/2013 - второй выигранный раунд тех же миноритариев
⠀
История «Аэропорта Ростов-на-Дону» одним делом не закончилась.

На следующем ГОСА контролирующие лица снова проголосовали против дивидендов.
⠀
К тому моменту контрольный пакет уже был перераспределён между связанными ООО «Праймери Дон» и ООО «Сигма-Финанс», но суд установил их фактически согласованное голосование.
⠀
А теперь самое интересное — размеры пакетов истцов:

🔹 300 префов + 100 обычек;
🔹 200 префов;
🔹 250 префов + 100 обычек;
🔹 100 префов + 50 обычек;
🔹 260 префов + 253 обычки.
⠀
То есть в суд пошли настоящие мелкие миноритарии. 💪
⠀
При этом за 2012 год аэропорт заработал 181,965 млн руб. чистой прибыли.

Большинство решило распределить её так:
🏗 167,571 млн руб. - на инвестиционные мероприятия;
👥 11,874 млн руб. - на социальные и поощрительные выплаты;
💼 2,52 млн руб. - совету директоров;
💸 дивиденды - 0 рублей.
⠀
Миноритарии снова пошли в суд.
И снова выиграли. ⚖️
⠀
✅ Иск удовлетворён полностью.
Суд признал решения собрания недействительными и обязал общество выплатить дивиденды по привилегированным акциям в размере, предусмотренном уставом.
Апелляция и кассация это решение поддержали.
⠀
📌 Практический вывод
Это уже не случайная победа в одном необычном деле.
Контролирующие акционеры повторили ту же модель поведения - и снова получили тот же результат в суде.
⠀
И особенно приятно, что добились этого владельцы буквально нескольких сотен акций. ⚖️💰
  • 👍 12
  • 🔥 3
  • 👏 3
  • ❤ 1
Post #418 1.16K
💰 Может ли миноритарий добиться дивидендов, если собрание их не утверждает?
⠀
Обычно ответ простой: нет решения ОСА — нет и права требовать дивиденды.
Но бывают исключения.
⠀
Дело № А53-3054/2013 — ОАО «Аэропорт Ростов-на-Дону».
⠀
Контролирующий акционер годами голосовал против выплаты дивидендов.
Причём суд увидел в этом вполне конкретный корпоративный интерес:
📌 если дивиденды по привилегированным акциям не выплачиваются, префы получают право голоса;
📌 это позволяло контролирующему акционеру сохранять единоличный корпоративный контроль.
⠀
Суды квалифицировали такое голосование как злоупотребление правом. ⚖️
⠀
И сделали очень необычную вещь:

❌ исключили злоупотребляющие голоса контролирующего акционера;
🔄 пересчитали результаты голосования;
✅ признали принятым решение о выплате дивидендов по обычным и привилегированным акциям — 10% чистой прибыли за 9 месяцев 2012 года;
❌ признали непринятым решение направить 97,95 млн руб. прибыли 2011 года на инвестиционные мероприятия;
💰 и непосредственно обязали общество выплатить дивиденды.
⠀
То есть большинство сказало:
«Дивидендов не будет».
А суд ответил:
«Если голосами злоупотребляют ради сохранения контроля — юридический результат будет другим».
⠀
📌 Практический вывод
Добиться дивидендов через суд без принятого ОСА решения чрезвычайно сложно.
Но если удаётся доказать, что отказ от дивидендов используется не в интересах общества, а как инструмент удержания корпоративного контроля, суд в исключительной ситуации может вмешаться даже в результаты голосования.
⠀
Жаль только, что такое решение в российской практике пока одно. ⚖️💸
  • 👍 17
  • 🔥 6
  • 🤔 5
Post #417 1.07K
⚠️ Качество корпоративного управления в «НОВАТЭКе» ухудшается?
⠀
Среди наших читателей много акционеров ПАО «НОВАТЭК», поэтому история точно заслуживает внимания.
⠀
В арбитражных судах появилось уже как минимум 19 свежих дел, связанных со спорами НОВАТЭКа с Банком России. ⚖️
⠀
Само по себе количество дел ещё не означает, что общество нарушает права акционеров.
Но когда у одного из крупнейших российских эмитентов возникает целая серия споров с корпоративным регулятором, невольно задаёшься вопросом:
не стало ли качество корпоративных процедур в НОВАТЭКе заметно хуже? 🤔
⠀
Для миноритариев это как минимум повод внимательнее следить за дальнейшими судебными решениями и претензиями ЦБ.
⠀
Кому интересно наблюдать самостоятельно, номера дел:
А60-50293/2026, А60-46350/2026, А60-45299/2026, А60-44104/2026, А60-43008/2026, А70-15606/2026, А70-15604/2026, А60-36584/2026, А60-33652/2026, А60-33651/2026, А60-33650/2026, А60-30594/2026, А60-29355/2026, А60-29354/2026, А60-29353/2026, А60-28749/2026, А60-25432/2026, А70-9995/2026, А70-7756/2026.
  • 🤔 10
  • 😱 8
  • 👍 5
  • ❤ 1
  • 🔥 1
  • 👏 1
  • 💯 1
Post #416 1.35K
⚖️ ЦБ готовит большую реформу корпоративных прав: оферты, дивиденды, собрания и крупные сделки
⠀
14 сентября Банк России опубликовал проект Основных направлений развития финансового рынка на 2027–2029 годы. Это пока не закон, а фактически дорожная карта будущих реформ корпоративного законодательства. (Центральный банк России)
⠀
Для миноритариев там сразу несколько очень важных вещей.
⠀
💰 Обязательные оферты и squeeze-out
ЦБ хочет смотреть не только на формальное владение акциями, но и на косвенный контроль.
Если приобретатель контроля не направил обязательную оферту, акционеру предлагается дать право самому потребовать выкуп своих акций.
Также обсуждается ограничение права голоса нарушителя и ужесточение условий, после которых мажоритарий получает право на принудительный выкуп остальных акционеров.
⠀
🗳 Общие собрания
Планируются специальные правила для дистанционного участия, расширение круга лиц, которые смогут присутствовать на собрании, и — что особенно интересно для наших судебных споров — расширение перечня информации, которую общество обязано предоставить акционерам перед ОСА.
⠀
💸 Дивидендная политика
Здесь движение ещё интереснее.
То, что раньше было в основном рекомендациями ЦБ, хотят постепенно превратить в обязательное регулирование:
📌 когда ПАО обязано иметь дивидендную политику;
📌 что именно в ней должно быть;
📌 почему компания обязана объяснять акционерам отклонение от собственной политики.
Предсказуемость дивидендов давно является одним из направлений политики ЦБ. (Центральный банк России)
⠀
🏢 Крупные сделки

ЦБ сохраняет курс на:
— отказ от качественного критерия крупной сделки;
— повышение количественного порога;
— пересмотр необходимости обязательного одобрения крупных сделок в непубличных обществах;
— уточнение самого перечня таких сделок.
⠀
Получается довольно масштабная перестройка:
✅ оферты и дивидендные права миноритариев хотят усилить;
✅ доступ к собраниям и информации — расширить;
⚠️ а возможности оспаривать сделки как крупные — наоборот, сузить.
⠀
Пока всё это только проект. В частности, реформа обязательных оферт по законопроекту № 519694-8 всё ещё не стала действующим законом.
⠀
Похоже, ближайшие несколько лет могут довольно серьёзно переписать привычные правила игры между мажоритарием и миноритариями. ⚖️📚
  • 👍 16
  • ❤ 8
  • 🔥 6
  • 👏 2
  • ⚡ 1
  • 👀 1
Post #415 1.26K
🔥 Отличные новости для клиентов БКС и не только
⠀
11 сентября Государственный совет Бельгии отменил отказ Казначейства в разблокировке активов БКС, находящихся в Euroclear через НРД. (РБК)
⠀
Причина получилась почти комичной:
⚖️ решение об отказе приняло лицо, у которого не было надлежащих полномочий.
Механизм передачи полномочий бельгийскому Казначейству суд признал чрезмерно широким и недостаточно урегулированным.
⠀
То есть старый отказ БКС фактически аннулирован, а заявку теперь должны рассмотреть заново уже компетентно. 🔥
⠀
Причём не помог бельгийской стороне и аргумент:
🇺🇸 «Но ведь доллары всё равно могут упереться в санкции США».
Суд указал, что американские ограничения не лишают заявителя права добиваться снятия ограничений хотя бы на уровне ЕС. (РБК)
⠀
Для клиентов БКС это особенно интересно потому, что ранее коллективная заявка брокера охватывала заблокированные активы клиентов, кроме тех, кто отказался участвовать. (РБК)
⠀
И главное - решение потенциально шире одного БКС.
Если другие отказы российским инвесторам принимались тем же должностным лицом и по той же схеме делегирования, теперь их тоже можно пытаться оспаривать. (РБК)
⠀
Конечно, это ещё не сама разблокировка.
Но после нескольких лет истории в стиле «отказано и точка» впервые появляется совсем другая формулировка:
«Отказ отменён. Рассмотрите заново». 😁
⠀
Для владельцев зависших иностранных бумаг это, пожалуй, одна из самых позитивных новостей за последнее время. 🚀
  • 👍 12
  • 🔥 5
  • 👏 5
  • 🤔 2
  • ❤ 1
  • 👎 1
Post #414 940
📩 Нет e-mail? Это не значит, что акционера можно не уведомлять
⠀
Дело № А40-185108/2026 - АО «Международный аэропорт Внуково».
⠀
Перед годовым собранием 30 июня 2025 года совет директоров решил уведомлять акционеров по электронной почте.
Но письма отправили только 113 акционерам - и лишь 9 июня, то есть менее чем за положенный 21 день. 😳
⠀
При этом в реестре общества было открыто 3377 лицевых счетов и ещё один счёт номинального держателя.
⠀
Аргумент Внуково был простой:
📧 не все акционеры сообщили e-mail;
✉️ рассылать заказные письма тысячам владельцев - дорого.
⠀
Суд ответил: дорого - не значит необязательно.
Если у акционера нет электронной почты, общество должно использовать другой предусмотренный законом способ уведомления.
Просто ничего не направлять нельзя. ⚖️
⠀
Суд отдельно напомнил: для «потерянных» акционеров есть специальный механизм ст. 52.1 Закона об АО, позволяющий при соблюдении условий приостановить почтовую рассылку.
Но Внуково им не воспользовалось.
⠀
✅ Итог: в иске обществу отказано.
Предупреждение Банка России по ч. 2 ст. 15.23.1 КоАП РФ оставлено в силе.
⠀
📌 Практический вывод
Если акционер числится в реестре, отсутствие e-mail не делает его «невидимым».
Общество обязано уведомить всех акционеров законным способом - либо сначала пройти специальную процедуру для тех, с кем связь действительно утрачена.
⠀
113 уведомлений на 3377 счетов - это не уведомление акционеров, а выборочная рассылка. ⚖️📬
  • 👍 15
  • ❤ 4
  • 🔥 3
  • 😁 2
Post #413 1.3K
⚠️ Российская вывеска не спасёт: иностранный контроль может стоить бизнеса
⠀
Очень жёсткое решение вышло по рыбодобывающим компаниям.
Дело № А40-5644/2026.
⠀
Формально компании были российскими.
Но суд установил, что фактический экономический и управленческий контроль осуществлялся группой лиц во главе с Задворным Ю.В., проживавшим в Германии и контролировавшим немецкие Catfish и Alferas.
⠀
🐟 Рыболовство относится к стратегическим видам деятельности.
Поэтому иностранный контроль требовал предварительного согласования по Закону № 57-ФЗ.
Такого согласования не было.
⠀
Суд пришёл к выводу, что контроль существовал как минимум с 2013 года.
Причём более половины улова в отдельные годы экспортировалось через подконтрольную немецкую Catfish, а Alferas финансировала приобретение российских рыбодобывающих активов.
⠀
И последствия получились максимальными:
❌ договоры о закреплении квот признаны ничтожными;
💰 с контролирующих лиц солидарно взыскано 43,07 млрд руб. ущерба;
🏢 в счёт долга государству переданы доли и акции российских компаний.
⠀
Особенно показателен эпизод с владельцем всего 2,2% акций.
Суд посчитал и его частью общей группы, указав, что приобретение пакета носило формальный характер и использовалось для сокрытия иностранного контроля.
⠀
📌 Практический вывод
Одной российской компании в цепочке владения недостаточно.
Если суд увидит, что реальные деньги, управление и экономическая зависимость ведут к иностранному контролирующему лицу, формальная структура владения может быть просто отброшена.
⠀
А последствия уже не корпоративные «на бумаге»:
можно потерять квоты, акции, доли и получить иск на десятки миллиардов рублей. ⚖️🔥
  • 👍 10
  • 😱 6
  • ❤ 3
  • 🥴 3
  • 🔥 2
  • 🤔 1
Post #412 1.27K
💸 Купил акции с обещанием выкупа? Сначала проверь, кому именно его обещали
⠀
Дело № А32-64352/2025 — АО «Добрая река».
⠀
Бессонова И.В. купила 800 привилегированных акций по 5 000 руб. за штуку.
⠀
В акционерном соглашении при этом была предусмотрена очень привлекательная гарантия:
💰 если дивиденды по префам окажутся ниже 570 руб. на акцию или вообще не будут объявлены, инвестор вправе потребовать обратный выкуп по 6 000 руб. за акцию.
⠀
Дивиденды действительно оказались значительно ниже:
📉 за I квартал 2024 года — 20 руб. на акцию;
📉 за II квартал 2025 года — 35 руб.
⠀
Казалось бы, условие для выкупа наступило.
Бессонова потребовала от общества 4,8 млн руб. за свои 800 акций.
⠀
Но суд отказал. ⚖️
⠀
Причина оказалась в одном слове — «инвестор».
По условиям соглашения инвестором считалось лицо, которое одновременно:
✅ присоединилось к акционерному соглашению;
✅ приобрело акции по закрытой подписке непосредственно при размещении.
⠀
Бессонова к соглашению присоединилась, но акции купила на вторичном рынке у другого акционера.
А значит, по условиям договора статус «инвестора» вместе с акциями к ней не перешёл.
⠀
Не помогла и ст. 75 Закона об АО — предусмотренных законом оснований для обязательного выкупа здесь не было.
⠀
❌ Итог: в 4,8 млн руб. и процентах отказано. Апелляция решение поддержала.
⠀
📌 Практический вывод
Покупая акции на вторичном рынке, обязательно проверяйте:
переходят ли вместе с акциями договорные гарантии предыдущего владельца или они были предоставлены лично первоначальному инвестору.
⠀
Иногда можно купить те же самые акции, присоединиться к тому же самому соглашению — и всё равно не получить главное право, ради которого эти бумаги покупались. ⚖️
  • 😱 18
  • 👍 7
  • 🤡 5
  • 🔥 4
Post #411 1.56K
⚖️ Продал акции по обязательной оферте — а потом взыскал ещё 216 млн рублей
⠀
Очень сильное решение для миноритариев появилось на прошлой неделе по делу ОАО «Синтез».
Дело № А34-15237/2022.
⠀
Маргарян С.А. владел 6 655 привилегированными акциями.
После приобретения SINOCOM Investments Limited более 30% акций общества миноритариям направили обязательную оферту по ст. 84.2 Закона об АО.
Цена префа: 💰 5 269,07 руб.
⠀
Маргарян оферту принял, акции продал и получил около 35,07 млн руб.
Казалось бы — всё закончилось.
Но нет. 😁
⠀
Акционер пошёл в суд и заявил:
оферту я принял, но цена была несправедливой.
⠀
И суд сформулировал два очень важных вывода.
🔥 То, что Банк России не выдал предписание по оферте, ещё не означает, что цена является справедливой.
🔥 Даже если миноритарий добровольно продал акции по обязательному предложению, он не лишается права потом взыскать разницу, если докажет занижение цены.
⠀
А дальше началось самое интересное — экспертизы. 🔎
Цена одного префа получалась:

📉 оценка оферента — 5 269 руб.
📊 первая судебная экспертиза — 29 538 руб.
📊 повторная — 6 105,90 руб.
🔥 дополнительная — 37 820 руб.
⠀
Суд в итоге принял именно 37 820 руб. за акцию.
То есть почти в 7,2 раза выше цены обязательной оферты. 😳
⠀
Причём суд обратил внимание и на странную экономику первоначальной оценки.
Обычная акция оценивалась в 20 105 руб., но фактически выкупалась по 62 156,53 руб.
А менее чем за три месяца до даты оценки 46,5% компании приобрели за 8,5 млрд руб., хотя вся компания по спорной оценке стоила около 5,78 млрд руб.
⠀
💰 Итог
С ответчика взыскали:
216,63 млн руб. убытков — разницу между справедливой и фактически выплаченной ценой;
36,64 млн руб. процентов;
плюс дальнейшие проценты до фактической оплаты.
⠀
📌 Практический вывод
Обязательная оферта, прошедшая контроль ЦБ, — не индульгенция для цены.
И даже если акционер уже сказал «да», продал бумаги и получил деньги, это ещё не означает, что он навсегда согласился с оценкой.
⠀
Продал по 5 269 руб. — доказал цену 37 820 руб. — взыскал разницу через суд.
Вот ради таких дел и стоит внимательно смотреть на оценку в обязательных предложениях. ⚖️💪
  • 🔥 42
  • 👍 18
  • ❤ 9
  • 👏 4
  • 😁 1
  • 🎉 1
Post #410 1.92K
Суд легализовал отъем акций у сотен миноритариев за их бездействие в течении 4 лет!!!

Ну вот и все! Завершился двухлетний спор по делу № А43-29556/2024.

18 августа 2026 года суд признал акции ПАО «Медико-инструментальный завод им. М. Горького» 760 акционеров бесхозяйными.

Основание впечатляет.

По позиции общества, эти акционеры:

❌ с 2020 по 2024 год не участвовали в годовых собраниях;
💰 не получали дивиденды;
📭 не обновляли сведения о себе у регистратора;
😴 и вообще никак не реализовывали права акционеров.

И суд этого оказалось достаточно, чтобы признать акции бесхозяйными.

Причём само дело было возбуждено ещё в 2024 году, а решение вынесено только спустя почти два года. Получается, что за 4 года бездействия можно лишиться акций?

То есть появляется крайне опасная для миноритариев логика:

купил акции → положил их в долгий ящик → несколько лет не ходил на собрания, бездействовал → однажды выяснил, что акции уже признали бесхозяйными. 😳

если у вас есть акции — не забывайте о них.
Обновляйте данные о себе, получайте корреспонденцию, хотя бы иногда участвуйте в собраниях.

Потому что теперь идея:
«это мои акции, я могу ничего с ними не делать сколько угодно»

больше не работает....
  • 🤯 21
  • 😱 8
  • 🤬 7
  • 😁 2
  • 🔥 1
  • 🙈 1
Post #409 1.76K
✈️ «Яковлев» требует с «Финама» 5,2 млрд рублей
⠀
В Арбитражный суд Москвы поступил иск ПАО «Яковлев» сразу к трём ответчикам:
🏦 инвестиционной компании «Финам»;
👤 её основателю Виктору Ремше;
🇩🇪 немецкой Raikhlin Aircraft Engine Developments GmbH (RED).
⠀
Сумма требований — около 5,2 млрд рублей. Иск поступил 27 августа, основания требований пока публично не раскрыты. (Лента.ру)
⠀
Но состав ответчиков выглядит весьма любопытно.
Компания RED разрабатывала авиационный дизельный двигатель RED A03, а проект финансировался структурами «Финама». Этот двигатель использовался в программе учебного самолёта Як-152. (Лента.ру)
⠀
После ухудшения отношений с Германией поставки оказались проблемными, и «Яковлеву» пришлось искать отечественную замену двигателя. (Лента.ру)
⠀
Связан ли новый иск на 5,2 млрд руб. именно с этой историей — пока неизвестно.
Но сочетание ответчиков:
«Финам» + Виктор Ремша + разработчик двигателя RED
выглядит явно не случайным. 👀
⠀
Будем следить за делом.
Когда появится текст иска или суд раскроет основания требований, может выясниться очень интересная история о том, как немецкий двигатель для российского самолёта превратился в спор на 5,2 млрд рублей. ⚖️💰
  • 🔥 15
  • 🤔 8
  • 😁 7
  • 😱 4
  • 👀 1
Post #408 2.16K
⚠️ Два паспорта - теперь это проблема!?
⠀
Вышло довольно тревожное решение для российских акционеров (как миноритарных так и мажоритарных), которые одновременно имеют гражданство «недружественного» государства.
⠀
Арбитражный суд Санкт-Петербурга (решение по делу А56-100380/2025 от 21.08.2026) отказал гражданину одновременно России и Германии — во взыскании дивидендов с «Газпрома».
⠀
У него было 1 127 498 акций «Газпрома».
Он требовал:
💰 57,5 млн руб. дивидендов;
💸 ещё 29,9 млн руб. процентов.
⠀
И вот главный вывод суда.
🇷🇺 Наличие российского гражданства не спасает, если одновременно имеется гражданство Германии.
⠀
По мнению суда, немецкое гражданство сохраняет у акционера «квалифицированную связь» с недружественным государством. А значит, применяется Указ № 95, и дивиденды должны выплачиваться в специальном порядке — через счет типа «С».
⠀
Попытку взыскать деньги напрямую через суд суд также расценил как возможный обход контрсанкционного порядка расчетов.
⠀
Но для миноритариев самое интересное совсем другое.

❓Если этот подход устоит, что происходит со всеми гражданами РФ, имеющими второй паспорт США, Мальты, Германии, Франции, Великобритании и других «недружественных» стран?
⠀
Получается:

🇷🇺 ты гражданин России;
🏠 можешь жить и работать в России;
📈 владеешь акциями российского эмитента;
но наличие второго паспорта само по себе может отправить твои дивиденды на счет «С»?
⠀
И следующий вопрос ещё интереснее:
а как в таком случае должны учитываться сами акции таких граждан — должны ли на них распространяться и иные ограничения для «недружественных» владельцев?
⠀
⚠️ Само это дело вопрос блокировки акций напрямую не разрешает. Но направление судебной практики выглядит весьма тревожно.
⠀
Особенно с учетом того, что российское законодательство в общем случае рассматривает гражданина РФ с несколькими гражданствами именно как гражданина Российской Федерации.
⠀
Теперь получается, что для контрсанкционного регулирования суд готов смотреть ещё и на второй паспорт.
⠀
Для владельцев российских акций с двойным гражданством это решение точно стоит держать на контроле. ⚖️
  • 🤯 12
  • 😱 8
  • 👍 3
  • ❤ 2
  • 🔥 2
  • 🤬 2
  • 👏 1
  • 👌 1
Post #407 1.44K
⚖️ 100% «дочка» — не значит, что миноритариев можно оставить без выкупа
⠀
Интересное дело по АО «Тернейлес».
Дело № А51-1789/2026.
⠀
«Тернейлес» присоединял к себе ОАО «Амгу», которым владел на 100%, и решил, что право требовать выкупа акций у его собственных миноритариев не возникает.
⠀
Но Банк России напомнил про важное исключение. 👇
Если активы присоединяемого общества превышают 2% активов присоединяющей компании, льгота не работает.
⠀
У ОАО «Амгу» активы составляли 426,1 млн руб. — около 3,5% активов «Тернейлеса».
То есть право на выкуп у акционеров возникало. 💰
⠀
Причём на собрании за реорганизацию проголосовали владельцы 93,0738% голосов, против не голосовал вообще никто.
Но это не спасло общество.
⠀
📌 Право на выкуп имели также акционеры, которые просто не участвовали в голосовании.
⠀
А «Тернейлес»:
❌ не сообщил о праве на выкуп;
❌ не определил цену и порядок выкупа;
❌ не предоставил отчёт оценщика;
❌ не раскрыл расчёт СЧА и решение совета директоров о цене.
⠀
ЦБ выдал предписание устранить нарушения.
Общество его не исполнило и завершило реорганизацию 01.10.2025.
За это последовал штраф 250 000 руб.
⠀
А затем Банк России выдал новое предписание:
⚖️ определить цену выкупа не ниже рыночной;
📩 уведомить акционеров;
💰 и выкупить акции у тех, кто предъявит требования.
⠀
Самое важное — суд поддержал ЦБ и отдельно указал:
завершение реорганизации не означает, что нарушенное право акционера исчезло.
⠀
То есть логика:
«Реорганизацию уже закончили, поезд ушёл»
— не работает. 🚂❌
⠀
✅ Итог: АО «Тернейлес» полностью отказано в отмене предписания Банка России.
⠀
📌 Практический вывод
Даже если присоединяется собственная 100%-ная «дочка», обязательно смотрим на размер её активов.
Если они превышают 2% активов материнского общества, у несогласных и не участвовавших в голосовании акционеров может возникнуть право требовать выкупа акций.
⠀
И особенно приятно:
если общество это право проигнорировало, выкуп можно заставить провести даже после того, как реорганизация уже завершена. ⚖️💪
  • 👍 17
  • ❤ 4
  • 🔥 4
  • 👏 1
Post #406 1.52K
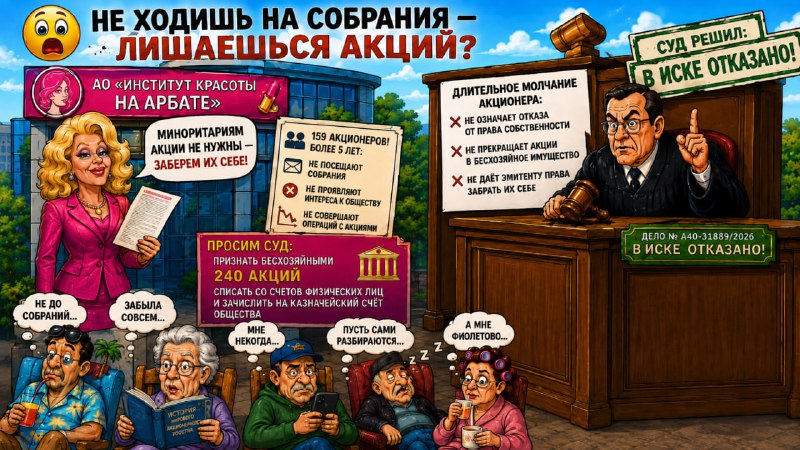
😱 Не ходишь на собрания — лишаешься акций?

Именно такую логику попыталось применить АО «Институт красоты на Арбате». 💄⚖️

Общество обратилось в суд и сообщило:

👥 159 акционеров более пяти лет не посещают общие собрания;
📭 не проявляют интереса к обществу;
📉 не совершают операций со своими акциями.

Поэтому эмитент попросил признать бесхозяйными 240 акций, списать их со счетов физических лиц и зачислить на собственный казначейский счёт. 🏦

То есть логика примерно такая:

Не голосуешь, не пишешь, не появляешься — значит, акции тебе больше не нужны. Отдай их обществу. 😁

⚖️ Что решил суд?

Само по себе длительное молчание акционера:

❌ не означает отказа от права собственности;
❌ не превращает акции в бесхозяйное имущество;
❌ не даёт эмитенту права забрать их себе.

Общество должно доказать, что собственник действительно неизвестен, прямо отказался от имущества либо умер и у него отсутствуют наследники.

Причём смерть акционера тоже не делает акции собственностью общества. Они входят в наследственную массу. 📜
А если наследников нет, акции могут стать выморочным имуществом и перейти государству — но никак не эмитенту. 🏛

Кроме того, общество не доказало, что предприняло достаточные меры для розыска всех владельцев.
📌 Дело № А40-31889/2026. В иске отказано.

Главный вывод

Можно годами не посещать собрания, не голосовать и не совершать операций с акциями.

Это может быть неразумно, но право собственности от такого поведения не прекращается. 🛡

Молчаливый акционер всё равно остаётся акционером.

А желание общества забрать «забытые» акции себе ещё не является законным основанием для их изъятия. 😏
  • 👍 23
  • ❤ 6
  • 😁 6
  • 🔥 2
  • 👏 2
Older posts →

About this channel

How can I read @minoritarii_v_sude without a Telegram account?
TGViewer shows the public web preview Telegram publishes for МИНОРИТАРИЙ в СУДЕ: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does МИНОРИТАРИЙ в СУДЕ have?
МИНОРИТАРИЙ в СУДЕ (@minoritarii_v_sude) has 2.49K subscribers on Telegram, refreshed roughly every 30 minutes.
Does МИНОРИТАРИЙ в СУДЕ know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →