
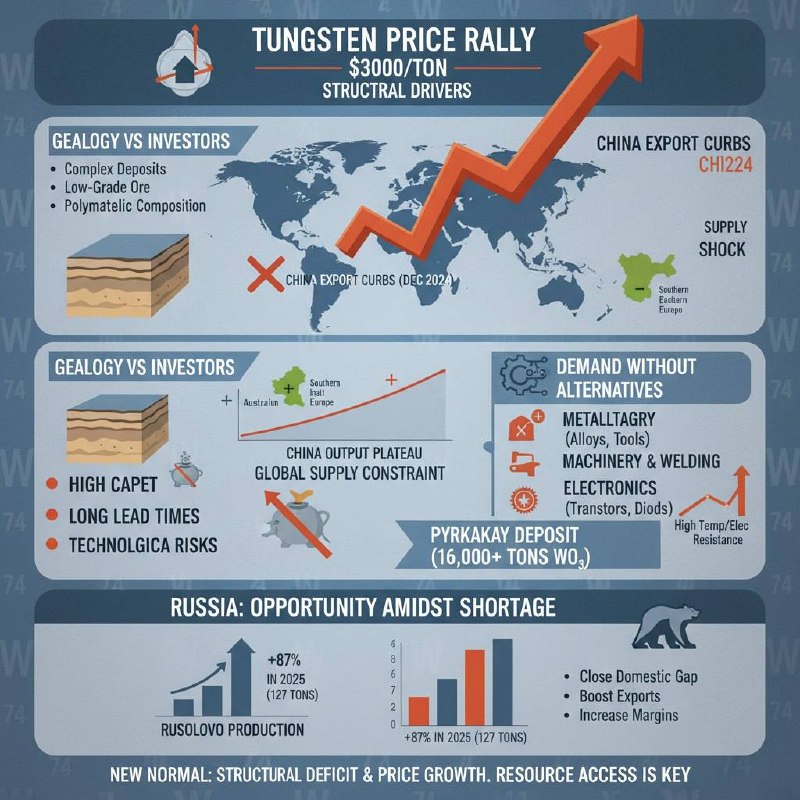
Глобальный рынок вольфрама вошел в фазу ценового ралли: котировки закрепились на уровне около 3000$ за тонну и сохраняют потенциал дальнейшего роста
Драйверы — не краткосрочные, а структурные, что делает текущую динамику устойчивой, а не эпизодической.
Китай как фактор риска, а не стабилизатор.Ключевой триггер — изменение экспортной политики Китая. Ограничения, введенные в декабре 2024 года на фоне обострения отношений с США, де-факто вывели с рынка значительную часть предложения. В результате подорожал весь спектр продукции — от металлического вольфрама до паравольфрамата аммония и концентратов.
При этом Китай, традиционно выступавший «балансиром» рынка, сам столкнулся с насыщением добычи. Рост, продолжавшийся два десятилетия, фактически остановился: увеличение объемов добычи уперлось в ресурсные и технологические ограничения.
🌍 За пределами КНР ситуация еще более инерционная — производство растет точечно (Казахстан, Австралия, Южная Европа), а в отдельных юрисдикциях, включая Вьетнам, фиксируется спад.
Итог: глобальный рынок теряет последнего системного демпфера.
⛏️ Геология против инвесторов. Вольфрам — это не история про быстрые деньги. Геология месторождений работает против ускоренного наращивания предложения.
• Сложное строение залежей (жилы, штокверки).
• Низкие и нестабильные содержания металла.
• Полиметаллический состав руд с необходимостью селективного извлечения.
Это автоматически означает высокие CAPEX, длительные сроки запуска и технологические риски. Большинство проектов экономически чувствительны к цене и требуют «длинных» денег, которых в текущем макроконтуре немного.
Спрос, напротив, демонстрирует устойчивость и диверсификацию.
Вольфрам остается критическим материалом для:
• черной металлургии (легирование и твердосплавные инструменты),
• машиностроения и сварки,
• электроники, где его роль усиливается за счет использования в компонентах — от транзисторов до диодов.
В электронике особенно важен тренд: по мере усложнения компонентной базы растет потребность в материалах с высокой температурной и электрической устойчивостью. Вольфрам здесь — не опция, а необходимость.
🇷🇺 Россия: окно возможностей при дефиците сырья
Российский рынок демонстрирует типичную для отрасли асимметрию: наличие перерабатывающих мощностей сочетается со сжатием сырьевой базы.
На этом фоне выделяется «Русолово» (группа «Селигдар»), которое наращивает выпуск концентрата за счет переработки руд Правоурмийского и Солнечного месторождений: +87% в 2025 году, до 127 тонн.
Ключевой апсайд — Пыркакайские штокверки с запасами свыше 16 тыс. тонн WO₃. Их освоение способно:
• частично закрыть внутренний дефицит сырья,
• создать экспортный поток на фоне глобального дефицита,
• повысить маржинальность за счет роста цен и локализации цепочки.
Вывод
Рынок вольфрама входит в фазу структурного дефицита, где предложение ограничено геологией и политикой, а спрос — технологической неизбежностью. В таких условиях ценовой рост — это не аномалия, а новая норма.
Для игроков с доступом к ресурсной базе это редкое окно: рынок впервые за долгое время готов платить не за объем, а за гарантированное наличие металла.
Post #22652
1.66K
- 👍 4
- ❤ 1