
Почему OZON растет и должен расти на мой взгляд
OZON сегодня +3%, лучше рынка и сильно обыграл рынок за последние пару недель.
Я сделал ставку на OZON еще в августе, когда вынесли почти четверть складов WB.
После того, как были атакованы штучные склады OZON, акции сложились почти на 30%, я докупил.
Сейчас судя по всему доля выбывших складов составила 25% / 5% WB vs OZON.
Это было страшно, это было рискованно, и я думаю, что это рискованно до сих пор. Но если предположить, что инфраструктура OZON в целом сохранится, у компании в моменте появляется исторический шанс стать лидером российского е-коммерс.
Мне нравится компания OZON но я никогда не покупал ее акции.
Чтобы купить OZON, я ждал следующих условий:
А. дадут купить дешево
Б. случится какое-то чудо, в результате которого WB оступится и потеряет лидерство
В. бизнес модель OZON докажет, что умеет генерить кэш
***
А)
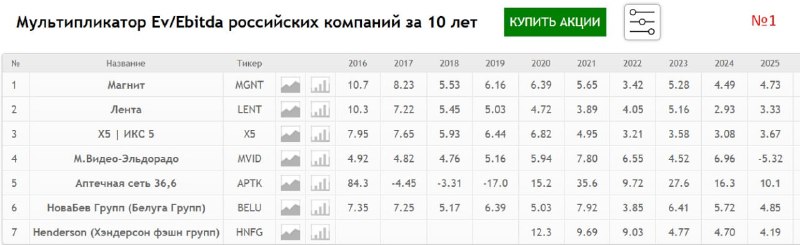
После падения на атаках, EV/EBITDA(26) OZON упал в район 4,4.
Это беспрецедентно низкий мультипликатор с учетом того, что выручка OZON до сих пор растет на 47%г/г!!!!
Посмотрите на таблицу №1. Такой мультипликатор редко случался даже в традиционном ритейле за последние 10 лет.
***
Б)
Чудо с утратой лидерства сейчас как никогда близко. У меня нет конкретных фактов, но у WB там могут начаться проблемы с ростом продаж.
Там разные схемы применялись, но суть одна => с деньгами стало плохо, оборотный капитал может качнуться в обратную сторону, сейчас не до жиру.
Смысл в том, что отсутствие т.н. софинансирования может повысить цены на витринах WB, что выровняет OZON в глазах селлеров с WB.
***
В)
OZON начал генерить кэш еще в прошлом году.
В этом году у меня стоял прогноз +60 млрд кэша (FCF). По итогам 1-го полугодия OZON шел существенно лучше моих планов, но разрушение складов может несколько снизить итоговый результат года. В общем, масштаб у OZON уже достаточный, чтобы регулярно работать в плюс.
***
С точки зрения P/E и P/FCF ОЗОН пока не сильно дешевый.
Но с учетом сохраняющихся темпов роста выручки, эти мультипликаторы за год-два могут уйти в 5-6 и ниже. Посмотрите на таблицу №3 = OZON абсолютный лидер по темпам роста выручки среди всех голубых фишек российского рынка.
Какая тут может быть тактика у долгосрочного инвестора?
1. подбирать OZON при цене ниже 3000 (естественно не на всю котлету)
2. ожидать что долгосрочная (5+ лет) доходность инвестиций при таком входе скорее всего будет "лучше рынка" (MCFTRR)
3. надеемся на исторический перехват лидерства у WB, это как позитивный опцион на более высокую доходность
4. держим в уме сохранение риска атак на склады, надеемся на мир. Уверен, если нерезы когда-нибудь вернутся на РФР, первое, что они будут покупать, это такие компании как OZON
@martynovtim
Post #9861
4.53K


- ❤ 24
- 👍 17
- 😁 7
- 👌 5
- 🤣 5
- 😱 1