
#пенсия #миллионеры
Небольшая справка:
401(k) – это пенсионный накопительный план (счёт) в США. Он финансируется компанией-работодалем, через внесение на него процента от дохода сотрудника. Сотрудник делает взносы добровольно. Работодатель может вносить свои средства дополнительно, удваивая или частично компенсируя взносы сотрудника. Там есть два основных типа пенсионных планов. Ну да сейчас не об этом. В общем, это своего рода добровольное пенсионное страхование.
Средства с данных счетов вкладываются в различные финансовые активы – фонды, акции. Обычно в фонды. А большинство фондов – это вложения в акции.
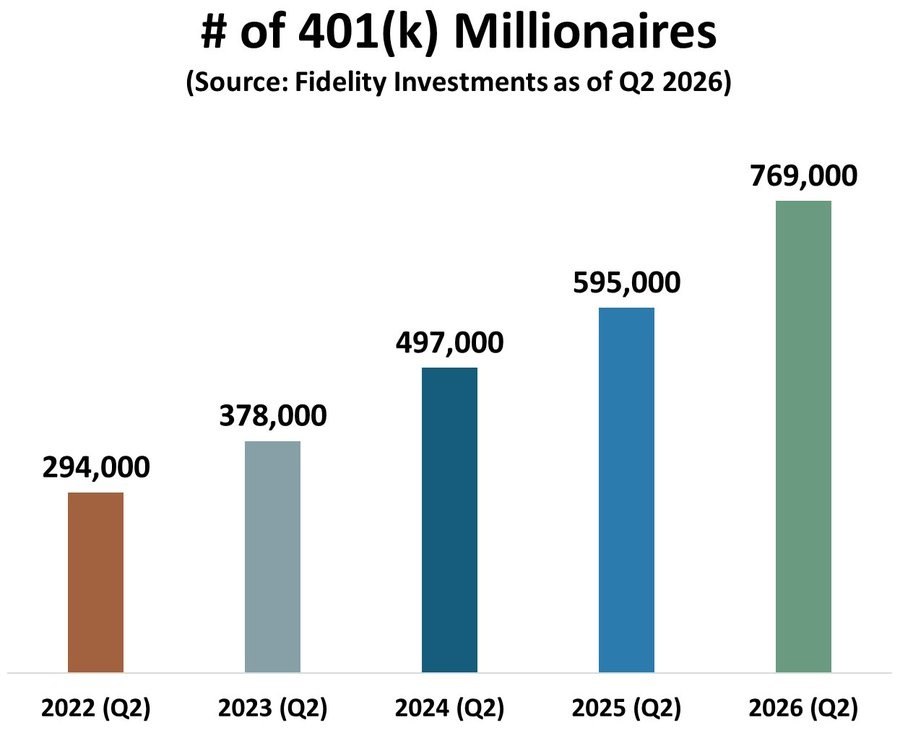
К чему, собственно, разговор? На картинке показана динамика миллионных счетов в системе 401(k). За 4 года их количество увеличилось с 294 до 769 тысяч. Т.е. данные граждане на пенсию выйдут миллионерами.
Почему так случилось? А очень просто. Значение индекса S&P 500 на конец 2 квартала 2022 составляло 3825. В конце 2 квартала 2026 уже 7483. Рост в 1,95 раза. Вот и вся математика. Счет, размер которого в 2022 был в районе 550 тысяч $, в 2026 стал оцениваться в 1 млн $. А инфляция за это время в 2 раза не выросла. И юнит фактически стал миллионером. Если у него пришло время согласно правилам «раскрыть» свой счёт, то он выводит с него денежные средства и едет тусить во Флориду. Как вариант.
Именно поэтому любой американский президент так бьётся за рост фондового рынка. Потому что это реальный рост благосостояния граждан. Сейчас могут понабежать и накидать в панамку, дескать это всё бумага и пузырь. Просто у них нет своих миллионов на фондовом рынке. Поэтому и накидывают. А если бы их фондовые активы удвоились за 4 года, они бы никуда и ничего не накидывали.
А у владельцев 401(k) – это реальные деньги по выходу на пенсию. И да, им может не повезти, если случится условный 2007-2008. Да и то всё относительно. Ведь откладываешь ты всю рабочую жизнь, соответственно, средневзвешенная цена твоего входа в пенсионный счет не на хаях перед обвалом. Ну и можно же подождать выхода на новые максимумы.
Суть поста стара как мир. Дорогой читатель, особенно, если ты молод и только начинаешь трудовой марафон. Откладывай от каждой своей получки 5-10%. И не под подушку, а в финансовые инструменты, которые как минимум дают доходность ключевой ставки. У тебя впереди 30-40 лет работы. Поверь мне, к выходу на пенсию, ты будешь очень рад.
MarketScreen | Sponsr | Boosty | Max
Post #20556
2.42K
- 👍 26
- ❤ 5
- 🤔 5